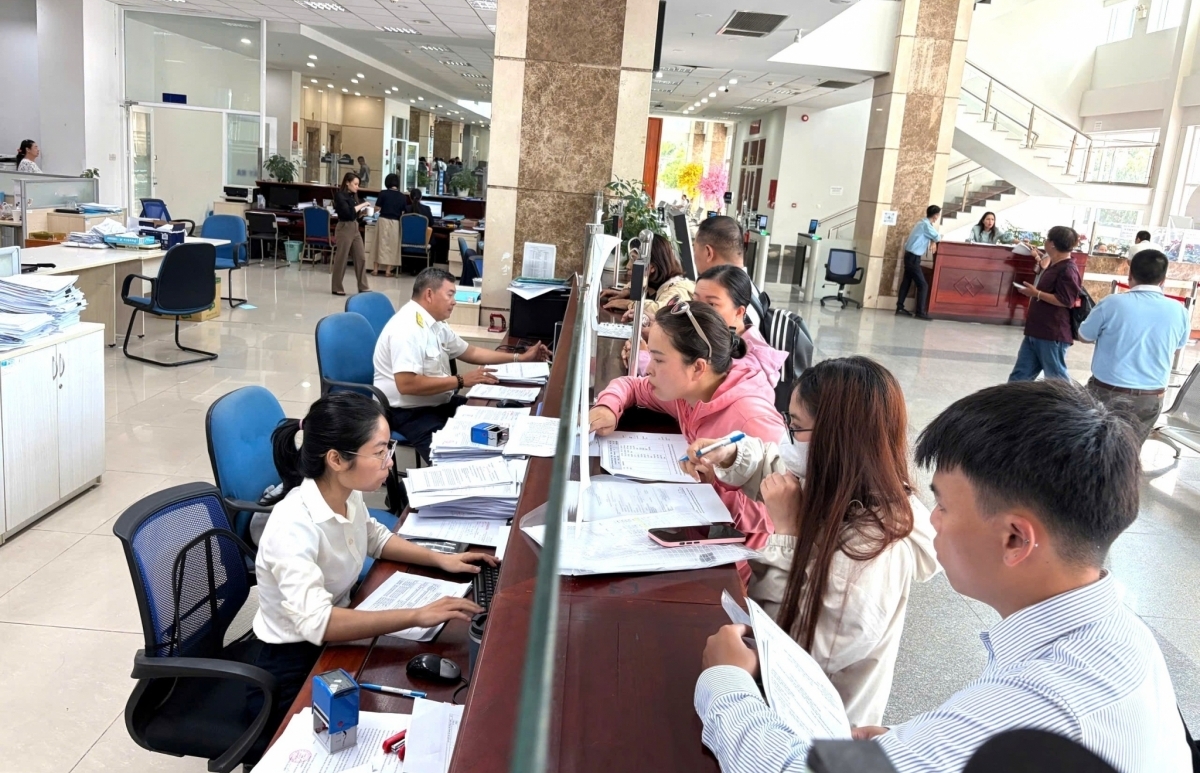
Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, cải cách thuế cần vừa giảm chi phí tuân thủ, vừa để lại thêm nguồn lực cho doanh nghiệp phát triển.
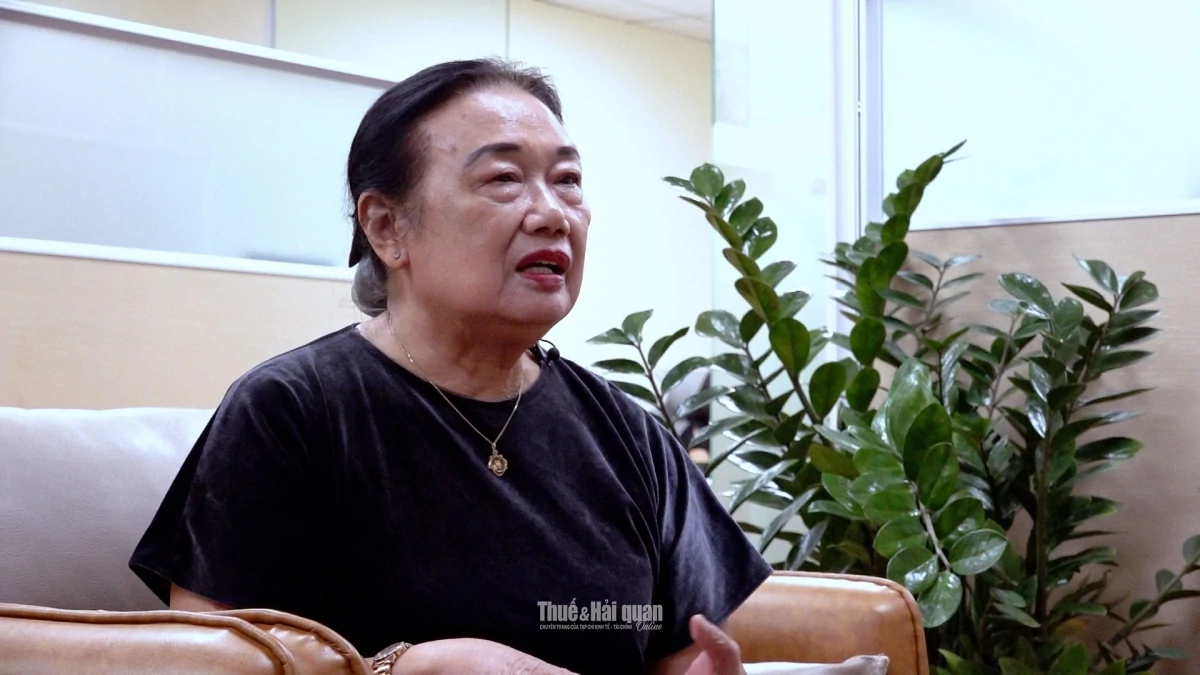 |
| Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam. Ảnh: Trần Ánh. |
Cải cách để giảm chi phí cho doanh nghiệp
Phóng viên: Thời gian qua, cùng với miễn, giảm thuế, ngành Thuế và Hải quan đẩy mạnh cải cách thủ tục, chuyển đổi số, hóa đơn điện tử, hoàn thuế, khai và nộp thuế điện tử... Theo bà, những chính sách và cải cách này đang tạo ra những tác động như thế nào đối với doanh nghiệp nói riêng và nền kinh tế nói chung?
Bà Nguyễn Thị Cúc: Chính phủ vẫn tiếp tục thực hiện giảm 2% thuế GTGT đến hết năm 2026. Bên cạnh đó còn có chính sách gia hạn thời hạn nộp tiền thuế, tiền thuê đất và nhiều chính sách hỗ trợ khác.
Những chính sách này có thể làm giảm mức thu ngân sách trong ngắn hạn, nhưng không có nghĩa là nguồn thu thuế giảm đi. Thông qua chính sách giảm thuế, phần tiền thuế được giảm chính là phần nguồn lực được để lại cho doanh nghiệp nhiều hơn. Doanh nghiệp có thể sử dụng khoản tiền này để tái tạo nguồn lực, mở rộng đầu tư, sản xuất, kinh doanh tốt hơn.
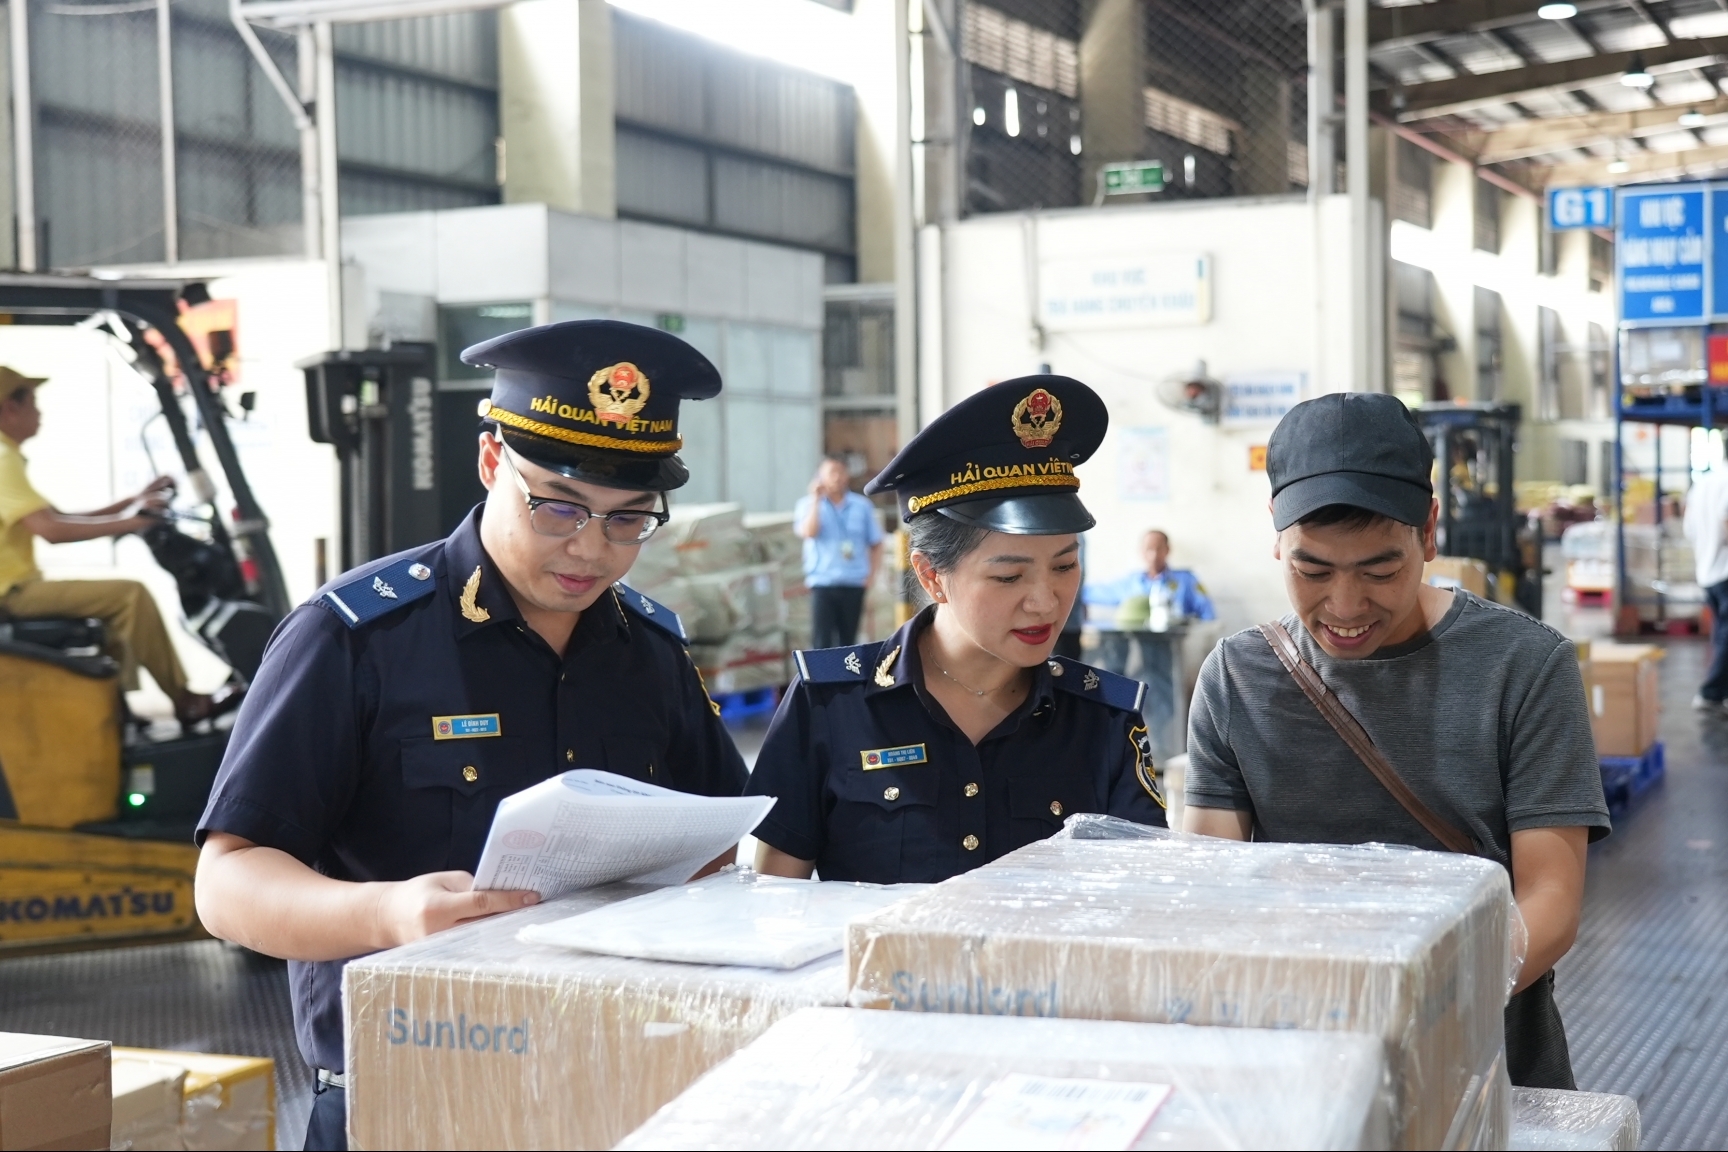
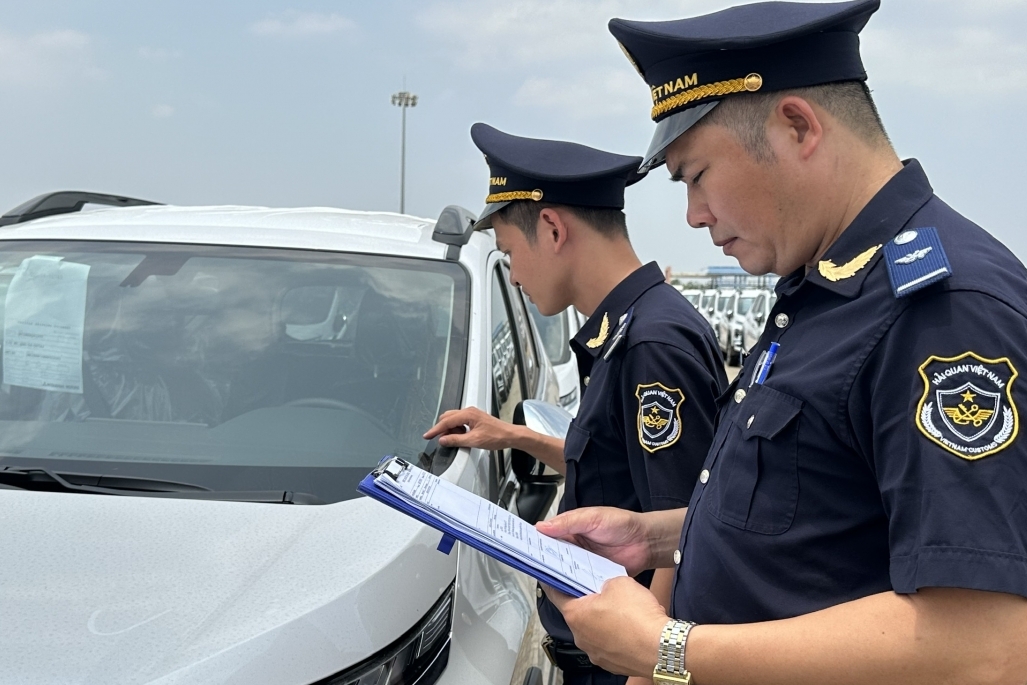
Bên cạnh cải cách chính sách, công tác quản lý thuế và hải quan cũng có nhiều đổi mới. Hải quan đẩy mạnh chuyển đổi số, thúc đẩy hoạt động thương mại xuất nhập khẩu, đồng thời góp phần chống buôn lậu, gian lận thương mại.
Nhờ đó, kết quả thu ngân sách các năm đều tăng. Trong 8 tháng qua, thu của ngành Hải quan tăng khoảng 17,4%, còn thu do cơ quan Thuế thực hiện tăng khoảng 16% so với cùng kỳ năm 2025.
Đối với ngành Thuế, bên cạnh số hóa, đẩy mạnh quản lý thương mại điện tử, việc khai thuế điện tử của doanh nghiệp hiện nay cũng đã đạt 99,4%, còn nộp thuế qua ngân hàng điện tử cũng lên tới 99%.
Ngành Thuế cũng tiếp tục chuyển đổi phương thức quản lý hộ, cá nhân kinh doanh và chuyển sang thực hiện hóa đơn điện tử. Đây là quá trình đã được triển khai từ năm trước và tiếp tục được thực hiện trong năm nay.
Cùng với đó là việc làm sạch mã số thuế. Hiện có gần 620.000 doanh nghiệp đang được rà soát, làm sạch, trong đó có những doanh nghiệp thực tế là những doanh nghiệp “ảo”. Việc này nhằm làm minh bạch, lành mạnh hóa hoạt động của doanh nghiệp và bảo đảm công tác quản lý thuế minh bạch hơn.
Các thủ tục về hoàn thuế GTGT, ứng dụng mobile, ứng dụng công nghệ trí tuệ nhân tạo (AI) trong hỗ trợ, tư vấn người nộp thuế cũng được triển khai.
Cùng với việc cắt giảm hàng loạt thủ tục trong lĩnh vực thuế và hải quan, những cải cách này giúp tiết kiệm chi phí về nhân lực, vật lực và chi phí hành chính, qua đó giảm chi phí cho doanh nghiệp và xã hội. Điều này cũng tạo điều kiện thuận lợi hơn cho người nộp thuế thực hiện nghĩa vụ, đồng thời nâng cao hiệu quả công tác thuế và hải quan.
Chính sách cần sát hơn với thực tiễn
Phóng viên: Từ thực tế đồng hành cùng doanh nghiệp, bà nhìn nhận những điểm nào trong chính sách thuế hiện nay vẫn cần tiếp tục được rà soát, hoàn thiện?
Bà Nguyễn Thị Cúc: Thực tế thời gian qua cho thấy, ngành Thuế có rất nhiều cố gắng trong việc trả lời các phản ánh, kiến nghị với Bộ Tài chính, Chính phủ, Quốc hội để chính sách thuế tiếp tục được đổi mới, phù hợp hơn với thực tế.
Tuy nhiên, chính sách thuế đã có nhiều thay đổi nhưng vẫn còn một số điểm cần tiếp tục được tháo gỡ.
Ví dụ, đối với thuế TNDN, chính sách ưu đãi thuế đối với giáo dục vẫn còn những vấn đề cần xem xét. Hiện nay, giáo dục đại học có chính sách thuế khác với giáo dục ở các cấp học khác; giáo dục tư thục cũng có những vấn đề cần nghiên cứu.
Theo tôi, chính sách thuế cần đồng bộ hơn đối với hoạt động giáo dục. Nếu giáo dục là lĩnh vực cần được khuyến khích, nhất là giáo dục phi lợi nhuận, thì cần xem xét chính sách ưu đãi thuế đối với các cấp học, các loại hình giáo dục một cách phù hợp hơn.
Bên cạnh đó, những dịch vụ công như cung cấp thức ăn cho trường học, bệnh viện cũng cần được xem xét, sửa đổi chính sách cho phù hợp.
Đối với đất đai cũng còn những vấn đề cần nghiên cứu. Nếu đất đai phục vụ cho giáo dục, y tế hoặc được sử dụng trực tiếp cho các khu du lịch thì có nghĩa vụ về tiền đất.
Đối với quá trình chuyển đổi phương thức quản lý thuế với hộ, cá nhân kinh doanh, mặc dù cơ quan Thuế đã có rất nhiều nỗ lực, cố gắng, nhưng thời gian đầu, các hộ kinh doanh vẫn còn lúng túng trong thực hiện. Vì vậy, cần có quá trình để người kinh doanh tập làm quen dần.
Khi khả năng quản lý, kế toán được nâng lên thì có thể nghiên cứu để hộ kinh doanh lựa chọn phương pháp tính thuế phù hợp, từng bước nâng dần khả năng thực hiện của hộ kinh doanh.
Phân loại để xử lý doanh nghiệp ngừng hoạt động
Phóng viên: Hiện nay, ngành Thuế đang đẩy mạnh làm sạch mã số thuế, trong đó có một lượng lớn doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt nghĩa vụ thuế. Theo bà, cần có cách tiếp cận như thế nào để vừa xử lý dứt điểm các doanh nghiệp không còn hoạt động, không có rủi ro, vừa tập trung nguồn lực vào những trường hợp có dấu hiệu gian lận?
Bà Nguyễn Thị Cúc: Hiện nay có gần 620.000 doanh nghiệp đang ngừng hoạt động nhưng chưa làm thủ tục về mã số thuế, chưa quyết toán thuế. Trong số đó có những trường hợp rất khó xử lý.
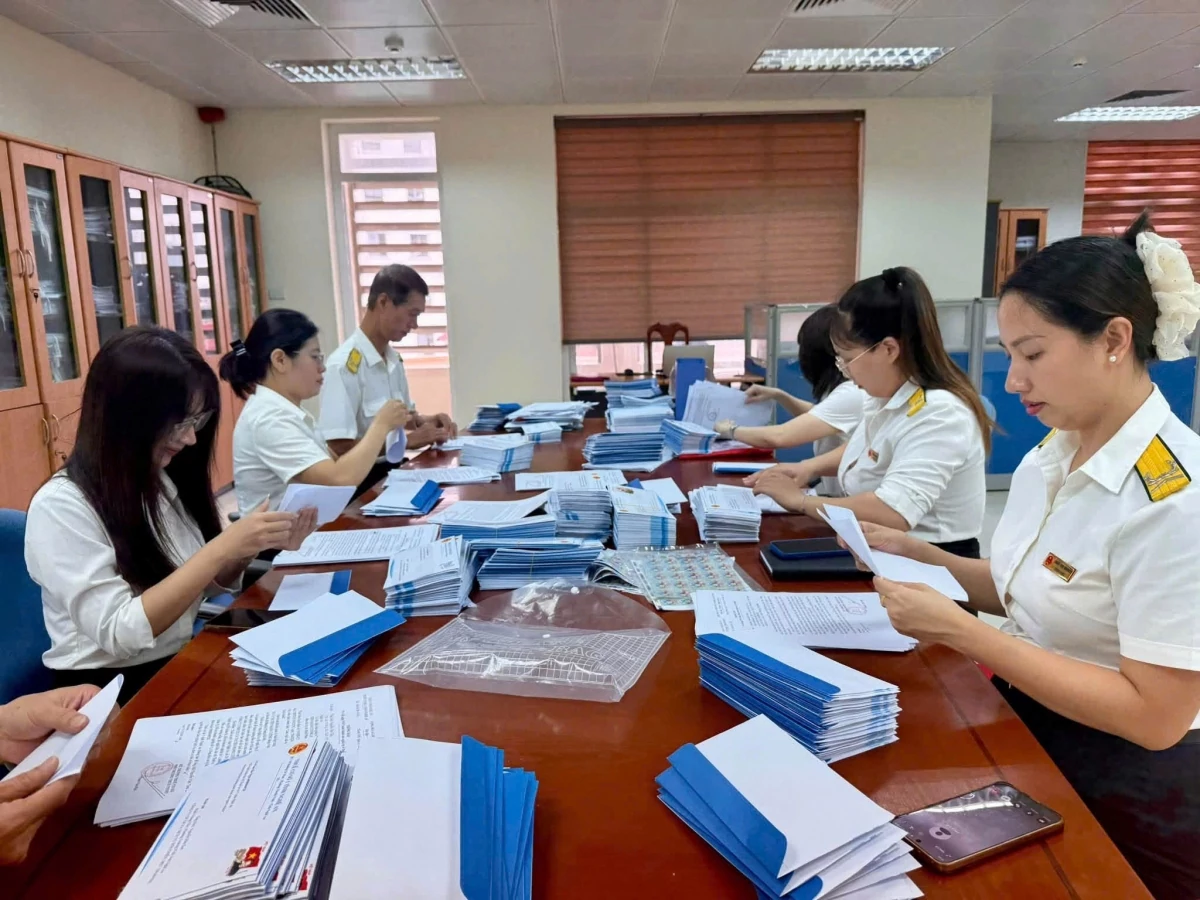 |
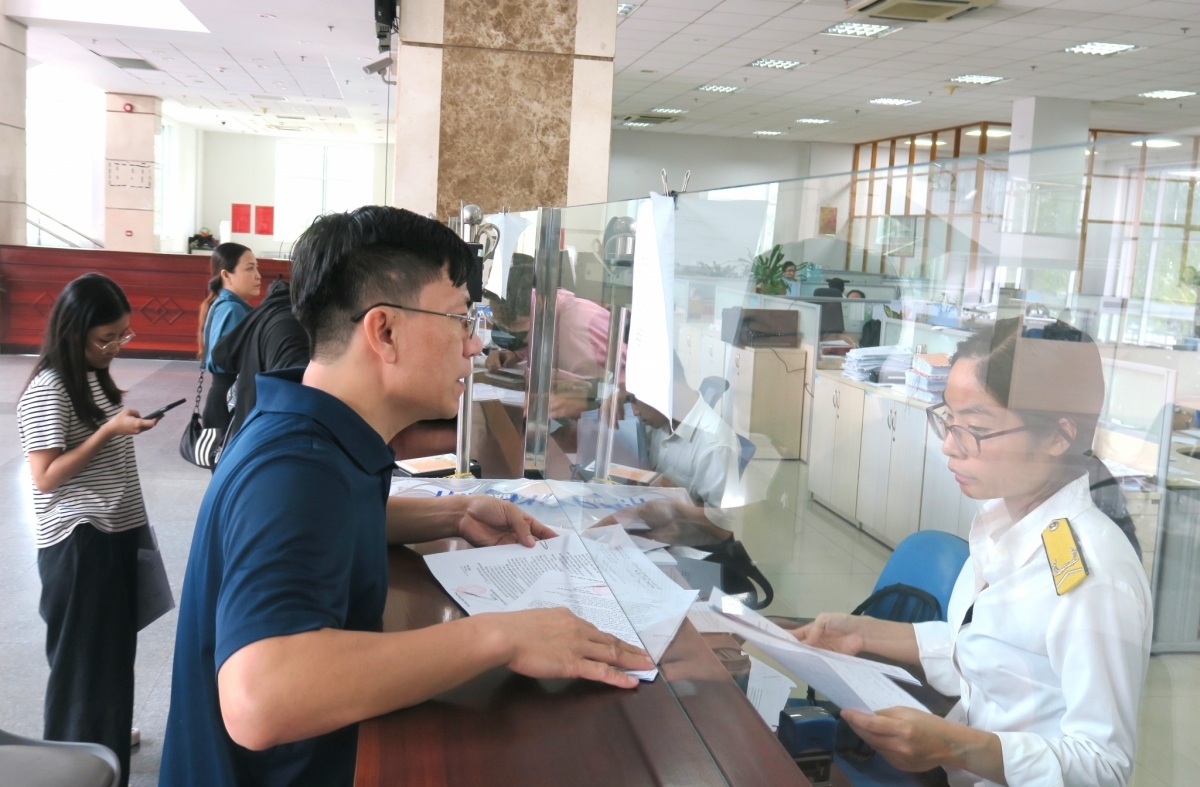
| Công chức Thuế cơ sở 1 tỉnh Nghệ An làm thông báo gửi người nộp thuế ở trạng thái 03, 06. Ảnh: Thuế cơ sở 1. |
Có doanh nghiệp cách đây đã ngừng hoạt động cả chục năm, giám đốc doanh nghiệp không còn nữa, hồ sơ, tài liệu cũng không còn; có trường hợp mở doanh nghiệp nhưng chưa kinh doanh, chưa phát sinh doanh thu.
Theo tôi, với những trường hợp này, vấn đề đặt ra là làm thế nào để đóng mã số thuế.
Trước đây, dù doanh nghiệp đã ngừng hoạt động nhưng vẫn có thể phát sinh lệ phí môn bài. Từ năm 2026, khoản lệ phí này được miễn. Tuy nhiên, nếu doanh nghiệp không thực hiện việc khai thuế theo quy định, như chậm nộp tờ khai thuế thì có thể phát sinh tiền phạt và tiền chậm nộp qua nhiều năm.
Đáng chú ý, có những doanh nghiệp thực tế không còn hoạt động, không phát sinh doanh thu nhưng các khoản phạt, tiền chậm nộp vẫn được cộng dồn theo thời gian, khiến số tiền phải xử lý trở nên lớn. Khi doanh nghiệp muốn giải thể hoặc chấm dứt mã số thuế, những nghĩa vụ phát sinh từ nhiều năm trước trở thành một trong những vướng mắc cần được giải quyết. Chưa kể có những khoản nợ đã kéo dài trên 10 năm...
Theo tôi, với những trường hợp này cần nghiên cứu phương án xử lý phù hợp, nhất là cần làm rõ giữa doanh nghiệp thực sự không còn hoạt động, không phát sinh doanh thu với những trường hợp vẫn còn nghĩa vụ hoặc có dấu hiệu vi phạm cần xử lý.
Chúng tôi cũng đã có những kiến nghị và được Bộ Tài chính, Cục Thuế ghi nhận để nghiên cứu, xem xét tháo gỡ khó khăn.
Nếu thực tế không có doanh thu, không có hoạt động kinh doanh thì có thể nghiên cứu theo hướng không để các nghĩa vụ tiếp tục kéo dài, mà xử lý dứt điểm về thủ tục để hoàn thành việc đóng mã số thuế.
Tất nhiên, những trường hợp gian lận, nợ thuế, mua bán hóa đơn thì phải được xử lý nghiêm.
Theo tôi, trong chiến dịch làm sạch mã số thuế cần phân loại để bảo đảm những trường hợp không có rủi ro được xử lý nhanh, dứt điểm; có thể khôi phục mã số để hoạt động nếu doanh nghiệp có nhu cầu hoặc chấm dứt hoàn toàn. Khi đó sẽ tránh tình trạng hàng trăm nghìn doanh nghiệp tồn đọng kéo dài, đồng thời cơ quan quản lý có thể tập trung vào những trường hợp có rủi ro.
Phóng viên: Theo bà, cải cách thuế trong thời gian tới cần tập trung vào những trọng tâm nào để vừa tiếp tục hỗ trợ doanh nghiệp, giảm chi phí tuân thủ, vừa bảo đảm nguồn thu và nâng cao hiệu quả quản lý thuế?
Bà Nguyễn Thị Cúc: Theo tôi, cùng với việc tiếp tục đổi mới chính sách thuế, công tác quản lý thuế cũng phải tiếp tục được cải cách, trong đó tiếp tục đẩy mạnh chuyển đổi số, ứng dụng công nghệ, trí tuệ nhân tạo, hoàn thuế, hóa đơn điện tử, quản lý thương mại điện tử…
Việc cắt giảm thủ tục hành chính cũng cần tiếp tục được thực hiện để tiết kiệm chi phí về nhân lực, vật lực và chi phí hành chính cho doanh nghiệp, xã hội, qua đó tạo thuận lợi cho người nộp thuế thực hiện nghĩa vụ.
Về chính sách, những vấn đề còn bất cập cần tiếp tục được nghiên cứu, tháo gỡ để phù hợp hơn với thực tế.
Đặc biệt, trong quá trình làm sạch mã số thuế, cần phân loại doanh nghiệp để xử lý phù hợp. Những trường hợp không có rủi ro thì tạo điều kiện để xử lý nhanh, dứt điểm, còn những trường hợp gian lận, nợ thuế, mua bán hóa đơn thì phải được xử lý theo quy định.
Mục tiêu là vừa giảm chi phí cho doanh nghiệp, giảm chi phí của xã hội, tạo môi trường minh bạch, thuận lợi cho người nộp thuế, nhưng đồng thời vẫn nâng cao hiệu quả của công tác quản lý thuế và hải quan.
Phóng viên: Xin cảm ơn Bà!