Cầm giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trong tay, nhiều người mua nhà cho rằng đã hoàn tất mọi thủ tục. Đến kỳ nộp thuế sử dụng đất phi nông nghiệp, việc không tìm thấy căn hộ, thửa đất trên eTax Mobile mới khiến họ phải rà soát lại hồ sơ. Do đó, chủ động kê khai, cập nhật thông tin là bước cần thiết để tránh bỏ sót nghĩa vụ và phát sinh tiền chậm nộp, xử phạt khi có vi phạm.
 |
| Người nộp thuế cầnnắm rõ các quy định và nghĩa vụ kê khai thuế sau mua bán, chuyển nhượng quyền sử dụng đất. Ảnh minh họa: D.Hưng. |
Có nhà, có sổ nhưng chưa thấy thông tin thuế
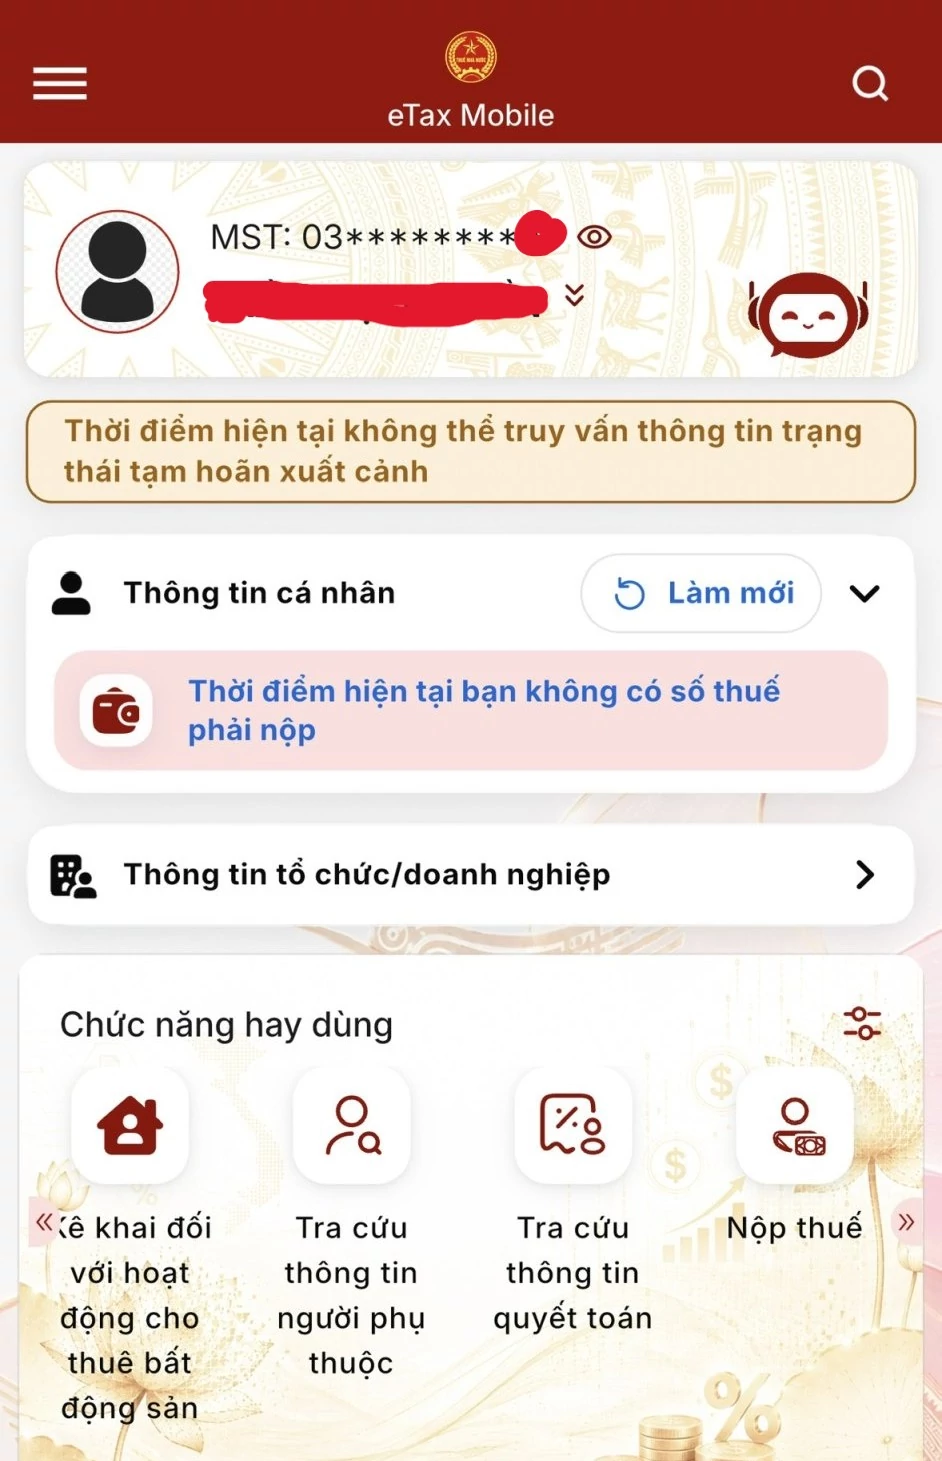
Trong đợt cao điểm thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp năm 2026 vừa qua, mở ứng dụng eTax Mobile để tra cứu thuế sử dụng đất phi nông nghiệp, anh Nguyễn Quang Hà (Hà Nội), không thấy thông tin nghĩa vụ thuế đối với căn hộ vợ chồng anh đang sử dụng. Căn hộ đã có Giấy chứng nhận quyền sở hữu nhà ở và quyền sử dụng đất ở (thường gọi là sổ hồng), nhưng việc tra cứu trên ứng dụng chưa cho anh câu trả lời về khoản thuế cần thực hiện.
| Người nộp thuế có thể tra cứu thông tin nghĩa vụ thuế trên ứng dụng eTax Moblie. |
Tình huống ấy đặt ra yêu cầu cần kiểm tra sự thống nhất giữa việc hoàn tất thủ tục giao dịch nhà, đất và việc cập nhật hồ sơ thuế. Sau khi nhận “sổ đỏ, sổ hồng”, không ít người cho rằng, các thủ tục đã khép lại mà chưa kiểm tra nghĩa vụ kê khai thuế sử dụng đất phi nông nghiệp.
Tuy nhiên, việc không thấy thông tin trên ứng dụng chưa đủ để xác định anh Hà thuộc trường hợp chưa kê khai hoặc đang nợ thuế mà cần làm rõ xem hồ sơ của căn hộ đã được kê khai hay chưa, thông tin người nộp thuế đã được cập nhật thế nào và có khoản thuế nào còn phải nộp.
Câu chuyện của chị Trần Thị Kim Loan sống tại Ninh Bình lại cho thấy một vướng mắc khác. Ngoài thửa đất tại địa bàn phường gia đình chị đang sinh sống tra cứu được thông tin trên eTax Mobile, thửa đất thứ hai tại phường khác vẫn nộp thuế gần 500.000 đồng tiền thuế hàng năm lại không có thông tin khi tra cứu để thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp năm 2026.
Một thửa tra cứu được, một thửa chưa hiển thị, trong khi theo lời chị Loan, cả hai đều đã nộp thuế hằng năm. Bởi vậy, trường hợp này cần được đối chiếu chứng từ, thông tin thu và dữ liệu quản lý. Không thể chỉ từ kết quả tra cứu để kết luận chị Loan chưa thực hiện nghĩa vụ, càng không thể mặc nhiên yêu cầu nộp lại các khoản đã có chứng từ hợp lệ.
Hai câu chuyện cùng bắt đầu từ thao tác tra cứu, nhưng hướng xử lý có thể khác nhau. Người chưa kê khai cần hoàn thiện hồ sơ; người đã kê khai, đã nộp tiền cần được kiểm tra việc ghi nhận. Việc phân biệt đúng ngay từ đầu sẽ giúp người nộp thuế tránh phải mất thời gian đi lại để giải quyết, tạo thuận lợi cho những lần thực hiện nghĩa vụ thuế về sau.
Kê khai đúng, đối chiếu đủ để tránh phát sinh nghĩa vụ
Từ kinh nghiệm thực tế qua công tác quản lý thuế và hỗ trợ người nộp thuế, ông Trần Minh Đức, Phó Trưởng Thuế cơ sở 1 tỉnh Phú Thọ cho biết, không phải người nộp thuế nào cũng nắm rõ các quy định và nghĩa vụ kê khai thuế sau mua bán, chuyển nhượng quyền sử dụng đất. Bên cạnh tuyên truyền, phổ biến thông tin, cơ quan Thuế đã phối hợp với văn phòng đăng ký đất đai, niêm yết thông báo về nghĩa vụ kê khai tại nơi nhận sổ để người dân thuận tiện nắm bắt và thực hiện.
Khi giao dịch vừa hoàn tất, việc nhắc người mua kiểm tra hồ sơ thuế có thể giúp hạn chế tình trạng đến kỳ nộp tiền mới phát hiện chưa có thông tin.
Theo hướng dẫn tại Điều 25 Thông tư 89/2026/TT-BTC của Bộ Tài chính, hộ gia đình, cá nhân nộp hồ sơ khai thuế chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ hoặc thay đổi căn cứ tính thuế làm tăng, giảm số thuế phải nộp, trừ trường hợp thay đổi giá một mét vuông đất theo bảng giá đất.
 |
| Người nộp thuế nên sử dụng eTax Mobile để tra cứu, nhận thông báo, nộp thuế và theo dõi thông tin. Ảnh: D.Hưng. |
Đối với trường hợp thay đổi người nộp thuế, người nộp thuế mới thuộc diện phải nộp hồ sơ khai thuế cần lưu ý thời hạn 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định pháp luật đất đai. Trong chu kỳ ổn định, nếu không thay đổi người nộp thuế và các yếu tố làm thay đổi số thuế phải nộp thì không phải kê khai lại hằng năm.
Người nhận chuyển nhượng cần kiểm tra hồ sơ thuế đã được tiếp nhận, cập nhật hay chưa và mình có thuộc trường hợp phải nộp hồ sơ khai thuế hay không. Trường hợp cơ quan Thuế đã khai thác được thông tin, dữ liệu đủ căn cứ tính thuế theo quy định, người nộp thuế không phải nộp hồ sơ khai thuế, trừ trường hợp có đề nghị miễn, giảm trên hồ sơ khai thuế. Nếu còn thiếu thông tin hoặc thuộc diện phải kê khai, người dân cần thực hiện theo hướng dẫn của cơ quan có thẩm quyền.
Thông tư số 89/2026/TT-BTC quy định Mẫu số 01/TK-SDDPNN là tờ khai dành cho hộ gia đình, cá nhân. Để đảm bảo việc sử dụng biểu mẫu đúng với quy định chuyển tiếp và lộ trình triển khai, người dân nên lấy mẫu đang được cơ quan tiếp nhận hướng dẫn khi làm thủ tục, tránh sử dụng bản tải về chưa phù hợp thời điểm áp dụng.
Bên cạnh đó, người nộp thuế cần lưu ý, thuế sử dụng đất phi nông nghiệp lần đầu được nộp chậm nhất 30 ngày từ ngày ban hành thông báo; từ năm thứ hai, hạn thông thường là ngày 31/10, có thể điều chỉnh nếu trùng vào ngày nghỉ, ngày lễ.
Với trường hợp thuộc diện phải tính tiền chậm nộp, mức tính theo Điều 16 Luật Quản lý thuế số 108/2025/QH15 là 0,03%/ngày trên số tiền thuế chậm nộp; đồng thời việc xử lý phải căn cứ nghĩa vụ, thời hạn và hồ sơ cụ thể.
Với người đã nộp tiền như chị Loan, việc cần ưu tiên là tập hợp biên lai, chứng từ từng năm để đề nghị đối chiếu. Nếu chưa tìm thấy chứng từ, cần cung cấp thông tin kỳ thuế, số tiền và người thu để cơ quan có trách nhiệm kiểm tra. Kết quả xác minh mới là cơ sở xác định khoản đã nộp, khoản còn thiếu và việc điều chỉnh dữ liệu.
Về phía cơ quan quản lý, tại Công văn số 8171/CT-NVT ngày 29/10/2026, Cục Thuế yêu cầu các đơn vị đối soát số thu, số đã nộp ngân sách và số đã hạch toán trên ứng dụng; xử lý trường hợp đã nộp nhưng chưa cập nhật hoặc còn ghi nhận nợ không đúng thực tế.
Theo đại diện lãnh đạo Thuế cơ sở 12 tỉnh Ninh Bình, người nộp thuế nên sử dụng eTax Mobile để tra cứu, nhận thông báo, nộp thuế và theo dõi thông tin, qua đó tiết kiệm thời gian, chi phí, hạn chế sai sót trong quá trình thực hiện nghĩa vụ thuế.
Trong quá trình nhận chuyển nhượng nhà, đất, người mua cần kiểm tra việc thực hiện nghĩa vụ thuế và cập nhật thông tin người nộp thuế, chủ động thực hiện trách nhiệm, đồng thời bảo vệ quyền lợi của mình khi dữ liệu còn thiếu hoặc sai lệch.