Cục Thuế vừa có Công văn số 7403/CT-TMĐT về hướng dẫn nghĩa vụ thuế đối với cá nhân cung cấp sản phẩm, dịch vụ nội dung số và tiếp thị liên kết trong thương mại điện tử (TMĐT). Ông Lê Văn Sơn, Trưởng ban Đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) phân tích một số nội dung về vấn đề này.
 |
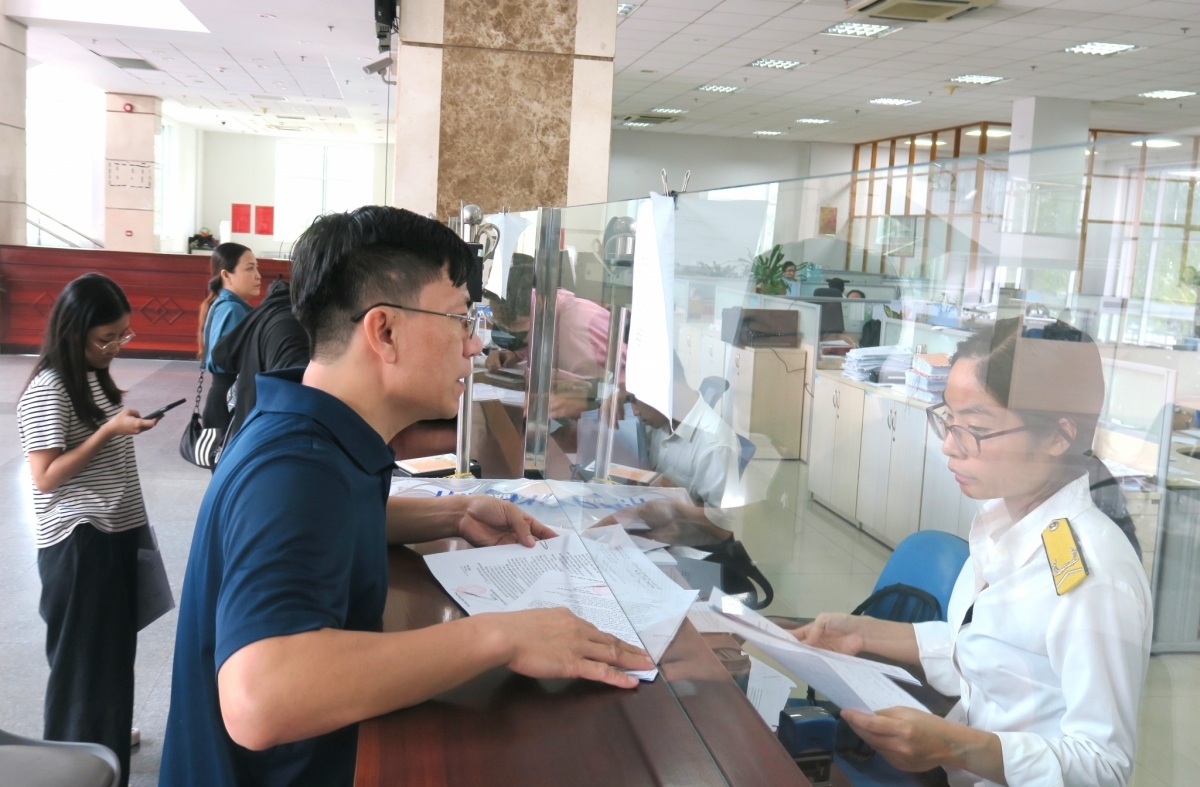
| Người kinh doanh, sàn TMĐT cần đối chiếu doanh thu nhằm hạn chế tình trạng kê khai trùng hoặc thiếu nghĩa vụ thuế. Ảnh: Đức Mỹ |
Phóng viên: Thưa ông, Công văn số 7403/CT-TMĐT của Cục Thuế xác định nghĩa vụ thuế đối với thu nhập từ hoạt động liên kết và sáng tạo nội dung số như thế nào?
Ông Lê Văn Sơn: Theo Công văn số 7403/CT-TMĐT, nghĩa vụ thuế đối với cá nhân có thu nhập từ tiếp thị liên kết (affiliate) và sáng tạo nội dung số được xác định theo bản chất của khoản thu nhập và phương thức hoạt động, cụ thể:
Thứ nhất, nếu cá nhân làm việc theo hợp đồng lao động với tổ chức/cá nhân chi trả, khoản thu nhập được xác định là thu nhập từ tiền lương, tiền công. Đơn vị chi trả thực hiện khấu trừ, kê khai và nộp thuế thu nhập cá nhân (TNCN) theo quy định đối với tiền lương, tiền công.
Thứ hai, trường hợp cá nhân hoạt động độc lập, thực hiện sáng tạo nội dung số, quảng bá sản phẩm hoặc tiếp thị liên kết trên sàn TMĐT, nền tảng số và nhận thu nhập từ nền tảng hoặc nhãn hàng, không phải tiền lương, thì khoản thu nhập này được xác định là thu nhập từ kinh doanh. Hộ, cá nhân kinh doanh thực hiện đăng ký thuế, kê khai và nộp thuế theo Nghị định số 68/2026/NĐ-CP và Nghị định số 141/2026/NĐ-CP.
Thứ ba, riêng đối với tiếp thị liên kết, Cục Thuế căn cứ Luật Thương mại điện tử số 122/2025/QH15 xác định đây là hoạt động quảng cáo hàng hóa, dịch vụ thông qua đường dẫn, mã giới thiệu hoặc phương thức tương tự liên kết với nền tảng TMĐT.
Vì vậy, hoạt động tiếp thị liên kết được áp dụng thuế suất của nhóm cung cấp sản phẩm và dịch vụ nội dung thông tin số, trong đó có quảng cáo số, với thuế suất thuế TNCN 5%.
Thứ tư, trường hợp thu nhập kinh doanh được thanh toán qua nền tảng TMĐT thuộc diện phải khấu trừ, chủ quản nền tảng như TikTok Shop thực hiện khấu trừ, khai thay và nộp thay thuế cho hộ, cá nhân kinh doanh. Đây là khấu trừ đối với thu nhập kinh doanh, không phải khấu trừ thuế TNCN tiền lương, tiền công.
Điểm quan trọng của Công văn số 7403/CT-TMĐT là không mặc định mọi khoản hoa hồng tiếp thị liên kết là tiền lương, tiền công. Trường hợp có quan hệ lao động mới xem là thu nhập tiền lương, tiền công; hoạt động tiếp thị liên kết/sáng tạo nội dung độc lập là thu nhập từ kinh doanh.
Phóng viên: Đối với chứng từ về các khoản chi trả cho dịch vụ tiếp thị liên kết khi xác định chi phí được trừ của doanh nghiệp được quy định như thế nào, thưa ông?
Ông Lê Văn Sơn: Đối với các khoản chi trả cho dịch vụ tiếp thị liên kết, Công văn số 7403/CT-TMĐT hướng dẫn, chứng từ là căn cứ xác định chi phí được trừ của doanh nghiệp tùy thuộc vào doanh thu của hộ, cá nhân kinh doanh cung cấp dịch vụ.
 | | Ông Lê Văn Sơn, Trưởng ban Đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA). | |
Trường hợp hộ, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm và thuộc diện phải đăng ký sử dụng hóa đơn, doanh nghiệp sử dụng hóa đơn do hộ, cá nhân kinh doanh phát hành làm chứng từ để ghi nhận chi phí khi xác định thu nhập tính thuế TNDN.
Trường hợp hộ, cá nhân kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT, doanh nghiệp được sử dụng bảng kê thu mua hàng hóa, dịch vụ kèm theo chứng từ chi trả tiền theo quy định để làm căn cứ xác định chi phí được trừ.
Nếu giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân kinh doanh từ 5 triệu đồng trở lên, khoản chi này phải có chứng từ thanh toán không dùng tiền mặt. Bảng kê phải do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm về tính chính xác, trung thực của nội dung kê khai.
Như vậy, Công văn số 7403/CT-TMĐT đã làm rõ, không phải mọi khoản chi trả dịch vụ tiếp thị liên kết cho hộ, cá nhân kinh doanh đều bắt buộc phải có hóa đơn. Việc sử dụng hóa đơn hay bảng kê kèm chứng từ thanh toán được xác định căn cứ vào doanh thu và nghĩa vụ về hóa đơn của hộ, cá nhân kinh doanh cung cấp dịch vụ.
Phóng viên: Về trách nhiệm khai thay, khấu trừ thuế của chủ quản nền tảng số, sàn TMĐT được tính như thế nào?
Ông Lê Văn Sơn: Theo Công văn số 7403/CT-TMĐT, trường hợp chủ nền tảng TMĐT có chức năng đặt hàng trực tuyến và chức năng thanh toán, chủ quản nền tảng số có trách nhiệm khấu trừ, khai và nộp thuế thay đối với hoạt động kinh doanh trên nền tảng của hộ, cá nhân kinh doanh theo Điều 43 Nghị định số 252/2026/NĐ-CP.
Đối với thuế GTGT, nền tảng thực hiện khấu trừ và nộp thay số thuế phải nộp đối với từng giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của hộ, cá nhân kinh doanh.
Đối với thuế TNCN, nếu là cá nhân cư trú, việc khấu trừ được thực hiện đối với từng giao dịch phát sinh doanh thu trong và ngoài nước; nếu là cá nhân không cư trú thì áp dụng đối với giao dịch phát sinh doanh thu trong nước.
Việc khấu trừ được thực hiện tại thời điểm nền tảng xác nhận giao dịch thành công và chấp nhận thanh toán. Số thuế khấu trừ được xác định theo doanh thu của từng giao dịch và tỷ lệ hoặc thuế suất tương ứng với loại hàng hóa, dịch vụ theo pháp luật về thuế GTGT, thuế TNCN.
Đối với dịch vụ tiếp thị liên kết, Công văn số 7403/CT-TMĐT xác định đây là hoạt động quảng cáo thông qua đường dẫn truy cập, mã giới thiệu hoặc phương thức tương tự liên kết với nền tảng TMĐT và thuộc nhóm dịch vụ nội dung thông tin số, quảng cáo số.
Do đó, nền tảng TMĐT phải thực hiện khấu trừ thuế đối với thu nhập kinh doanh của hộ, cá nhân kinh doanh, chứ không phải khấu trừ theo cơ chế thu nhập từ tiền lương, tiền công.
Tuy nhiên, cũng cần lưu ý rằng, không phải các mạng xã hội, nền tảng số đều đương nhiên có trách nhiệm khấu trừ thuế. Điều 43 Nghị định số 252/2026/NĐ-CP đặt trách nhiệm đối với nền tảng TMĐT có chức năng đặt hàng trực tuyến và chức năng thanh toán, cùng một số tổ chức thực hiện chi trả thu nhập từ sản phẩm, dịch vụ nội dung thông tin số theo quy định.
Vì vậy, cần xem xét cụ thể chức năng của từng nền tảng số và cách thức chi trả thu nhập trước khi xác định trách nhiệm khấu trừ, khai thay và nộp thay.
Phóng viên: Ông có kiến nghị gì đối với người kinh doanh và chủ quản nền tảng số, sàn TMĐT để thực hiện đúng quy định, hạn chế sai sót về thuế?
Ông Lê Văn Sơn: Đối với hộ, cá nhân kinh doanh, cần xác định đúng bản chất nguồn thu từ sáng tạo nội dung, quảng cáo và tiếp thị liên kết; theo dõi đầy đủ doanh thu phát sinh trên từng nền tảng để xác định nghĩa vụ thuế và ngưỡng doanh thu 1 tỷ đồng/năm.
 |
| Hoạt động tiếp thị liên kết và dịch vụ nội dung thông tin số được áp dụng thuế suất thuế TNCN 5%. Ảnh: AI |
Đồng thời, cần lưu giữ dữ liệu giao dịch, chứng từ thanh toán, số thuế đã được nền tảng khấu trừ, nộp thay và thực hiện đầy đủ nghĩa vụ về hóa đơn khi thuộc diện phải sử dụng hóa đơn. Trường hợp doanh thu cả năm không vượt ngưỡng chịu thuế nhưng đã được nền tảng khấu trừ, cần thực hiện thủ tục xử lý số thuế nộp thừa theo quy định.
Đối với chủ quản nền tảng số, sàn TMĐT, cần xác định rõ có thuộc đối tượng phải khấu trừ, khai thay và nộp thay thuế hay không. Đồng thời, xây dựng hệ thống nhận diện hộ, cá nhân kinh doanh, phân loại đúng loại hàng hóa, dịch vụ và áp dụng đúng tỷ lệ thuế cho từng giao dịch.
Cùng lúc, nền tảng số cũng cần cung cấp đầy đủ thông tin về doanh thu, số thuế đã khấu trừ và giao dịch để người kinh doanh có cơ sở kê khai, đối chiếu, xuất hóa đơn và xử lý số thuế nộp thừa nhằm hạn chế tình trạng kê khai trùng hoặc thiếu nghĩa vụ thuế.
Trong bối cảnh hoạt động kinh doanh trên nền tảng số, sàn TMĐT ngày càng phổ biến, người tham gia kinh doanh và chủ quản nền tảng số cần chủ động quản lý dữ liệu doanh thu, hóa đơn, chứng từ và số thuế đã khấu trừ.
Việc đối chiếu doanh thu trên tất cả các nền tảng, đặc biệt với ngưỡng chịu thuế 1 tỷ đồng/năm là cần thiết để thực hiện đúng nghĩa vụ hóa đơn, thuế. Đồng thời, tránh nộp thiếu, nộp trùng hoặc bỏ sót quyền xử lý số thuế đã nộp thừa.
Phóng viên: Trân trọng cảm ơn ông !