

Phú Thọ công khai 1.897 người nợ thuế và các khoản thu khác
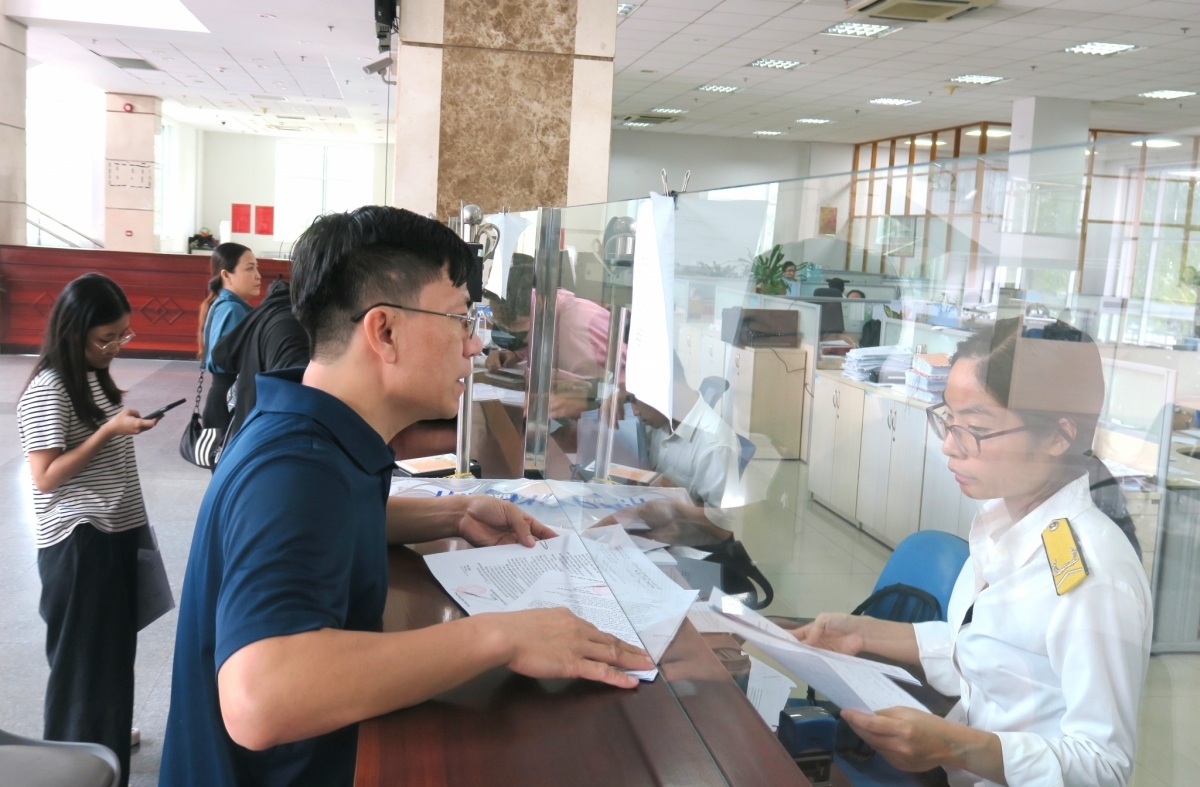
Ba Thuế cơ sở thuộc Thuế tỉnh Phú Thọ vừa công khai danh sách 1.897 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước.


 |
| Cục Thuế ban hành bộ tiêu chí tuyên dương khen thưởng người nộp thuế |
Chuẩn hóa tính tuân thủ ngay từ đầu vào
Kỳ đánh giá xếp hạng người nộp thuế được thực hiện định kỳ hàng năm. Doanh nghiệp hoặc hộ kinh doanh thành lập chưa đủ 12 tháng trong năm xét thưởng sẽ chưa đưa vào danh sách. Để bước vào vòng chấm điểm, người nộp thuế bắt buộc phải vượt qua các điều kiện sàng lọc nghiêm ngặt.
Đối với khối doanh nghiệp:
Phải đạt tỷ lệ nộp tờ khai thuế đúng hạn từ 98% trở lên tính đến ngày 31/12 (loại trừ tờ khai trống, tờ khai bằng 0 hoặc điều chỉnh không phát sinh giá trị).
Doanh nghiệp không nợ thuế tính đến 31/12 (trừ khoản nợ gia hạn, khiếu nại, xem xét miễn giảm hoặc Nhà nước chưa thanh toán) và không bị áp dụng biện pháp cưỡng chế thuế.
Không vi phạm trốn thuế, không khai sai dẫn đến thiếu thuế hoặc tăng tiền hoàn, miễn giảm. Nếu phát sinh xử phạt, tổng tiền phạt, truy thu và chậm nộp không vượt quá 1% tổng số thuế đã nộp trong năm.
Về pháp lý, doanh nghiệp không bị điều tra, truy cứu trách nhiệm hình sự; không sử dụng hóa đơn bất hợp pháp hoặc giao dịch với đơn vị mua bán hóa đơn trốn thuế.
Người đại diện pháp luật không đứng tên tại các doanh nghiệp đang ngừng hoạt động chưa đóng mã số thuế (trạng thái 03), tạm ngừng (trạng thái 05) hoặc bỏ địa chỉ kinh doanh (trạng thái 06).
Đối với hộ và cá nhân kinh doanh:
Nộp hồ sơ khai thuế đúng hạn từ 90% trở lên; không bị xử phạt do chậm cung cấp thông tin.
Không phát sinh nợ thuế đến ngày 31/12 và không bị cưỡng chế thuế.
Không vi phạm trốn thuế, gian lận hóa đơn chứng từ. Chủ hộ không đứng tên đại diện các doanh nghiệp vi phạm (trạng thái 03, 05, 06).
Thang điểm 100 cho doanh nghiệp: Kết hợp đóng góp và lịch sử tuân thủ
Sau khi qua vòng hồ sơ, doanh nghiệp sẽ được chấm điểm theo 3 nhóm chỉ tiêu:
Đối với chỉ tiêu, quy mô đóng góp ngân sách nhà nước (Tối đa 40 điểm): Số thuế đã nộp (30 điểm): Các doanh nghiệp lọt vào Top 10% nộp cao nhất đạt 30 điểm; các nhóm tiếp theo lần lượt nhận 24 điểm (trên 10%–20%), 18 điểm (trên 20%–40%), 12 điểm (trên 40%–60%) và 6 điểm (trên 60). Tăng trưởng số nộp (10 điểm): Tăng trưởng so với năm trước trên 20% đạt 10 điểm; 11%–20% đạt 7 điểm; 0%–10% đạt 4 điểm; tăng trưởng âm nhận 0 điểm.
Về quy mô doanh thu (Tối đa 25 điểm): Top 10% doanh thu cao nhất nhận 25 điểm. Các phân khúc còn lại giảm dần: 20 điểm, 15 điểm, 10 điểm và 5 điểm.
Đối với nhóm lịch sử tuân thủ (Tối đa 35 điểm): Đạt chuẩn 3 năm liên tục nhận 35 điểm; 2 năm nhận 30 điểm và 1 năm nhận 25 điểm.
Nếu các doanh nghiệp bằng điểm, chỉ số lịch sử tuân thủ sẽ được ưu tiên để xét thứ hạng.
Để phù hợp với đặc thù khu vực kinh tế cá thể, Bộ tiêu chí chia hộ kinh doanh thành 3 nhóm doanh thu: Trên 1 tỷ đến 10 tỷ đồng; trên 10 tỷ đến 50 tỷ đồng và trên 50 tỷ đồng.
Các cá nhân, hộ kinh doanh cũng được chấm theo thang điểm tối đa là 100, nhưng cơ cấu có sự thay đổi quan trọng nhằm nhấn mạnh đạo đức kinh doanh. Cụ thể:
Quy mô cá nhân, hộ kinh doanh đóng góp cho ngân sách nhà nước (25 điểm): Top 10% nộp cao nhất đạt 25 điểm; các phân khúc tiếp theo nhận từ 20 đến 5 điểm.
Quy mô doanh thu (25 điểm): Top 10% cao nhất đạt 25 điểm; các phân khúc còn lại nhận từ 20 đến 5 điểm.
Riêng về lịch sử tuân thủ của hộ, cá nhân kinh doanh là (50 điểm), chiếm một nửa tổng số điểm. Đáp ứng điều kiện 3 năm liên tục đạt 50 điểm; 2 năm đạt 40 điểm và 1 năm đạt 30 điểm.
Đại diện Cục Thuế cũng nhấn mạnh, kết quả xếp hạng là cơ sở pháp lý để ngành Thuế lựa chọn người nộp thuế đề nghị tôn vinh, khen thưởng trên phạm vi toàn quốc, địa phương hoặc theo từng chuyên đề.
Ban Quản lý tuân thủ và Hỗ trợ người nộp thuế sẽ chủ trì, phối hợp với Cục Thuế các cấp lập danh sách trình cấp có thẩm quyền phê duyệt. Danh sách người nộp thuế được khen thưởng sẽ công khai trên Cổng thông tin điện tử ngành thuế và truyền thông đại chúng, góp phần nâng cao hình ảnh uy tín thương hiệu cho các đơn vị làm ăn chân chính.