Cảnh báo rủi ro thuế đối với doanh nghiệp nhập khẩu linh kiện điện tử
Thuế TP. Đà Nẵng đề nghị các doanh nghiệp nhập khẩu linh kiện điện tử chủ động rà soát việc kê khai thuế, hóa đơn, chứng từ và chi phí.


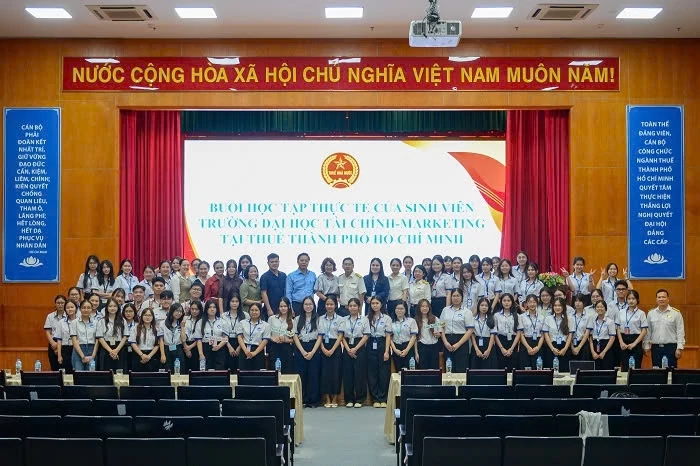 |
| Sinh viên Trường Đại học Tài chính Marketing học tập thực tế tại Thuế TP. Hồ Chí Minh. Ảnh: PV |
Khoảng trống nhận thực về thuế đối với học sinh sinh viên
Theo Trưởng Ban Pháp chế Cục Thuế Nguyễn Thị Lan Anh, chưa bao giờ học sinh, sinh viên lại tiếp cận với các giao dịch tài chính và tạo thu nhập sớm như hiện nay. Không dừng lại ở việc mua sắm trực tuyến hay sử dụng ví điện tử, nhiều học sinh THPT và sinh viên đã chủ động tham gia làm thêm, bán hàng online, tiếp thị liên kết (affiliate marketing), livestream hoặc nhận thu nhập từ các nền tảng số xuyên biên giới.
Bà Lan Anh cũng nêu rõ, mặc dù Chương trình giáo dục phổ thông ban hành kèm theo Thông tư số 32/2018/TT-BGDĐT và Thông tư số 17/2025/TT-BGDĐT của Bộ Giáo dục và Đào tạo đã đưa chủ đề “Ngân sách nhà nước và thuế” vào môn Giáo dục kinh tế và pháp luật lớp 10, nhưng do phạm vi và thời lượng có hạn, nội dung này chưa thể bao quát hết các tình huống mới xuất hiện trong đời sống số. Thêm vào đó, các hoạt động tuyên truyền của ngành Thuế hay cơ sở giáo dục thời gian qua chủ yếu tập trung vào sinh viên chuyên ngành kinh tế, tài chính, kế toán và luật, còn phụ thuộc vào nguồn lực riêng lẻ từng đơn vị, thiếu một bộ học liệu chuẩn hóa dùng chung.
Vì vậy Đề án “Thuế học đường” ra đời như một bước đi chiến lược mang tính đột phá, không chỉ hình thành ý thức tuân thủ pháp luật tự nguyện từ sớm, theo lộ trình nhận thức mà còn trang bị kỹ năng ứng xử văn minh cho những công dân số tương lai.
Đề án “Thuế học đường” được xây dựng theo hướng không tạo thêm môn học độc lập, không làm tăng tải chương trình giáo dục; ưu tiên học liệu trực quan, hoạt động ngoại khóa, trải nghiệm, chuyên đề và học liệu số phù hợp với từng cấp học. Qua đó, từng bước chuyển từ tuyên truyền khi đã phát sinh nghĩa vụ sang chủ động phổ biến, trang bị kiến thức pháp luật thuế từ sớm, góp phần hình thành ý thức và văn hóa tuân thủ thuế bền vững.
Kinh nghiệm “gieo mầm” của các quốc gia phát triển
Đại diện Cục Thuế cũng cho biết, qua nghiên cứu kinh nghiệm quốc tế cho thấy giáo dục thuế cho học sinh, sinh viên là xu hướng phổ biến trên thế giới nhằm xây dựng văn hóa tuân thủ tự nguyện. Báo cáo “Building Tax Culture, Compliance and Citizenship” năm 2021 của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) dựa trên khảo sát 140 sáng kiến tại 59 quốc gia đã chỉ ra rằng có tới 44% sáng kiến (64 sáng kiến) thuộc nhóm giảng dạy kiến thức về thuế, trong đó có 43 sáng kiến tập trung trực tiếp vào học sinh và sinh viên.
Liên minh Châu Âu (EU) đã triển khai dự án TAXEDU nhằm giúp người trẻ hiểu về thuế và ảnh hưởng của thuế đối với đời sống. EU đã xây dựng cổng thông tin phân chia theo ba nhóm tuổi: (trẻ em, thanh thiếu niên, người trưởng thành trẻ tuổi) với hệ thống trò chơi, video ngắn và bài giảng số sinh động, giúp người trẻ hiểu rõ thuế gắn liền với mua sắm, học tập, đi làm và khởi sự kinh doanh.
Tại Nhật Bản, cơ quan Thuế phối hợp chặt chẽ với ngành giáo dục cử báo cáo viên đến tận lớp học, tổ chức cuộc thi viết và chương trình tham quan cơ quan Thuế.
Tại Hàn Quốc, Bảo tàng Thuế thuộc Cơ quan Thuế quốc gia thiết kế riêng các chương trình trải nghiệm cho học sinh tiểu học và trung học kết hợp bài giảng ngắn, phiếu hoạt động và mô phỏng thực tế phù hợp với mọi lừa tuổi.
Kinh nghiệm quốc tế cũng cho thấy đánh giá tác động là khâu cần được chú trọng. Khảo sát của OECD cho thấy chỉ có 72 trong số 140 sáng kiến có thực hiện đánh giá và phần lớn mới dừng ở tác động ngắn hạn. Do đó, Đề án “Thuế học đường” tại Việt Nam xác định sẽ gắn liền ngay từ đầu với khảo sát thực trạng đầu vào, đo lường nhận thức trước, ngay sau hoạt động và theo dõi khả năng duy trì và cơ chế đánh giá độc lập.
Mô hình 4 cấp độ: Không tăng tải, đưa “Thuế” chạm vào đời sống
Từ kinh nghiệm quốc tế, Đề án “Thuế học đường” được thiết kế nội dung theo cấp độ tăng dần, phù hợp với đặc điểm nhận thức và tình huống thực tế của từng nhóm tuổi; kết hợp giáo dục kiến thức, truyền thông nâng cao nhận thức và hỗ trợ kỹ năng tuân thủ; thiết lập cơ chế phối hợp giữa cơ quan thuế, cơ quan quản lý giáo dục, cơ sở giáo dục, tổ chức thanh niên và chuyên gia; phát triển học liệu ngắn, trực quan, có thể cập nhật và sử dụng trên nhiều phương tiện; tổ chức thí điểm có kiểm soát, khảo sát trước và sau, đánh giá cả mức độ tiếp cận, thay đổi nhận thức, kỹ năng nhận diện tình huống và khả năng duy trì, nhân rộng.
| Lộ trình thí điểm với 3 giai đoạn Giai đoạn chuẩn bị và tham vấn (quý IV/2026 - Quý I/2027): Rà soát các sản phẩm tuyên truyền thuế hiện có, xây dựng khung nội dung, tổ chức hội thảo nội bộ và tham vấn trực tiếp các cơ quan quản lý giáo dục, cơ sở giáo dục để hoàn thiện dự thảo Đề án. Giai đoạn nghiên cứu, thí điểm (năm 2027): Tiến hành khảo sát thực trạng nhu cầu và nhận thức của học sinh, sinh viên; biên soạn học liệu mẫu; tập huấn đội ngũ báo cáo viên. Đề án sẽ tổ chức thí điểm có trọng tâm, ưu tiên các trường THPT và cơ sở giáo dục đại học tự nguyện trước khi thử nghiệm ở cấp tiểu học và THCS. Giai đoạn hoàn thiện và mở rộng (từ năm 2028): Đánh giá độc lập kết quả thí điểm dựa trên mức độ thay đổi nhận thức và kỹ năng nhận diện tình huống thực tế của người học, hoàn thiện kho học liệu số dùng chung và báo cáo cấp có thẩm quyền xem xét phạm vi nhân rộng toàn quốc. |
Nội dung giáo dục được phân tầng khoa học theo 4 cấp độ linh hoạt:
Cấp độ 1 - “Thuế quanh em” (dành cho học sinh Tiểu học): Giúp trẻ em bước đầu nhận biết thuế thông qua những câu chuyện, tranh vẽ, hoạt hình và trò chơi gần gũi. Học sinh hiểu một cách đơn giản rằng trường học, công viên, đường xá, bệnh viện quanh em được xây dựng từ nguồn lực chung của xã hội, trong đó có tiền thuế, từ đó gieo mầm ý thức giữ gìn tài sản công và trách nhiệm cộng đồng.
Cấp độ 2 - “Em tìm hiểu về thuế” (dành cho học sinh THCS): Gắn kiến thức thuế với trách nhiệm công dân và ý thức tiêu dùng minh bạch. Đề án hướng dẫn học sinh hình thành thói quen lấy hóa đơn khi mua hàng hóa, dịch vụ, nhận biết hóa đơn điện tử và tiếp cận nguồn thông tin thuế chính thống.
Cấp độ 3 - “Hiểu và nhận diện” (dành cho học sinh THPT): Trang bị khung kiến thức cốt lõi về quyền và nghĩa vụ thuế. Học sinh được đặt vào các tình huống thực tế như làm thêm, bán hàng online, tiếp thị liên kết, livestream để nhận diện thời điểm phát sinh nghĩa vụ thuế và biết cách tìm hiểu quy định.
Cấp độ 4 - “Hiểu và biết cách thực hiện” (dành cho sinh viên): Nâng cao kỹ năng thực hành gắn với thu nhập từ nền tảng số, khởi nghiệp và đi làm sau khi tốt nghiệp. Sinh viên được hướng dẫn trực tiếp cách tra cứu, đăng ký và sử dụng dịch vụ thuế điện tử (e-Tax).
Bộ học liệu “Thuế học đường” sẽ được thiết kế dạng mô-đun chuẩn hóa, ưu tiên sản phẩm số như infographic, video ngắn, slide bài giảng và tích hợp mã QR kết nối tới trang thông tin chính thống của cơ quan Thuế.
Đại diện Cục Thuế cũng cho biết, cơ quan Thuế sẽ phối hợp với Bộ Giáo dục và Đào tạo, Trung ương Đoàn TNCS Hồ Chí Minh, Bộ Tư pháp, Bộ Nội vụ.. nhằm đảm bảo tính sư phạm, sự hấp dẫn và bảo vệ an toàn dữ liệu cá nhân của người học.
Có thể nói Đề án “Thuế học đường” không đơn thuần là một chiến dịch tuyên truyền pháp luật ngắn hạn, mà là chiến lược dài hạn nhằm đổi mới công tác truyền thông thuế theo hướng phòng ngừa chủ động, lấy người học và hành vi thực tế làm trung tâm. Việc hình thành văn hóa tuân thủ thuế từ sớm sẽ giúp thế hệ trẻ bước vào nền kinh tế số với sự tự tin, am hiểu pháp luật và tinh thần trách nhiệm.