Xóa nợ lệ phí môn bài được đề xuất áp dụng đối với người nộp thuế ở trạng thái 03, 06 tính đến ngày 21/11/2026 và đáp ứng các điều kiện quy định, không mở rộng sang người nộp thuế đang hoạt động bình thường.
 |
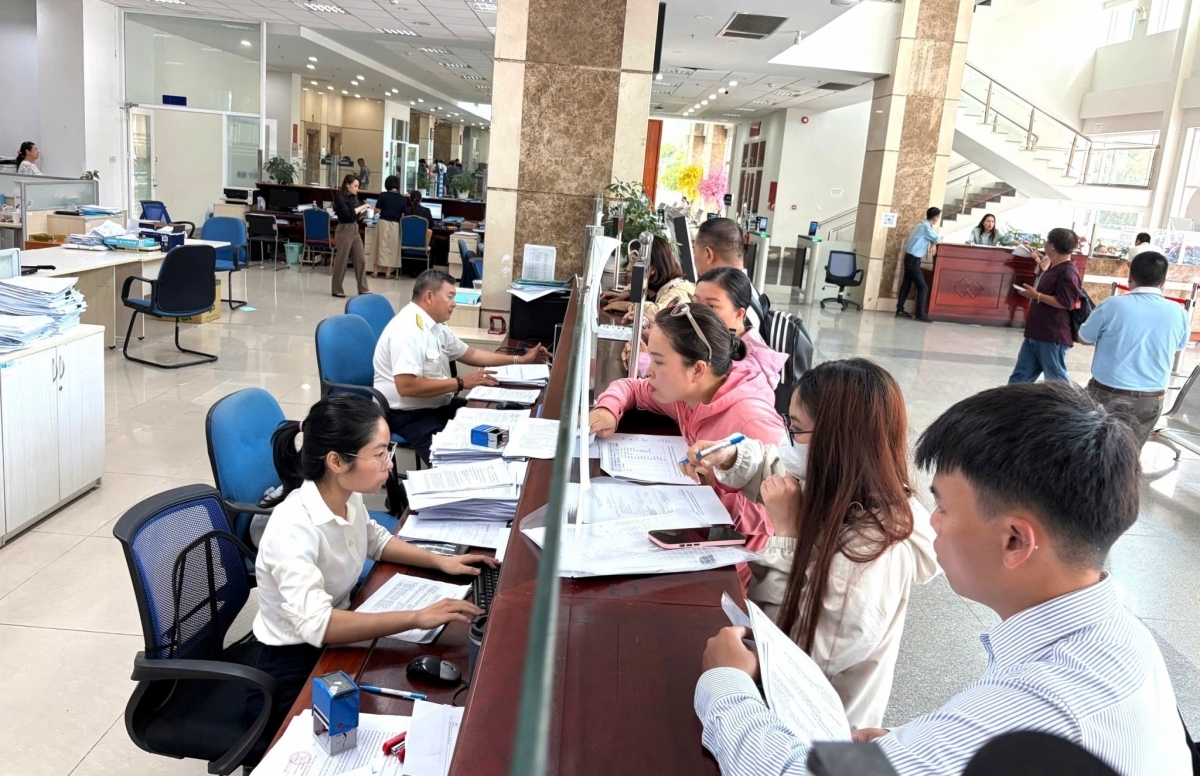
| Thời gian qua, Thuế tỉnh Phú Thọ đã triển khai nhiều giải pháp rà soát, xử lý mã số thuế tồn đọng, tập trung tháo gỡ vướng mắc cho người nộp thuế và nâng cao hiệu quả quản lý thuế trên địa bàn. Ảnh: Thúy Nga. |
Xử lý nợ tồn đọng trên cơ sở dữ liệu được kiểm soát
Dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý tiền thuế nợ, tháo gỡ khó khăn cho người nộp thuế trong thực hiện Luật Quản lý thuế nhằm đáp ứng yêu cầu cấp bách về trao đổi thông tin theo yêu cầu đề xuất xóa nợ lệ phí môn bài và tiền chậm nộp lệ phí môn bài.
Tham gia góp ý dự thảo, Đoàn đại biểu Quốc hội TP. Hà Nội cho biết, có ý kiến đề nghị làm rõ cơ sở lựa chọn mốc ngày 31/12/2025, thời điểm hạch toán khoản nợ thuộc phạm vi xử lý, cách giải quyết sai lệch dữ liệu và trách nhiệm phê duyệt khi thực hiện trên hệ thống. Đồng thời, cần bảo đảm không xóa nợ đối với người nộp thuế thực tế vẫn đang hoạt động kinh doanh nhưng nghĩa vụ chưa được ghi nhận.
Giải trình nội dung này, cơ quan chủ trì soạn thảo cho biết, ngày 31/12/2025 là thời điểm kết thúc giai đoạn phát sinh nghĩa vụ lệ phí môn bài trước khi chấm dứt việc thu, nộp từ ngày 1/1/2026. Đây là mốc xác định nghĩa vụ thuộc phạm vi xử lý, không phải thời hạn cuối cùng để hạch toán khoản nợ trên hệ thống.
Theo đó, Điều 4 dự thảo Nghị quyết phân biệt khoản nợ đã được hạch toán với nghĩa vụ phát sinh đến hết năm 2025 nhưng chưa khai, nộp và chưa hạch toán. Cách quy định này bảo đảm những trường hợp có cùng điều kiện được xử lý thống nhất, không phụ thuộc tiến độ cập nhật dữ liệu. Khoản được xóa vẫn phải đáp ứng nguyên tắc còn chưa nộp tại thời điểm xử lý theo khoản 3 Điều 3.
Cơ quan quản lý thuế căn cứ dữ liệu đăng ký thuế, nghĩa vụ phải nộp, chứng từ thanh toán, kết quả xử lý trước đây và thông tin liên quan để xác định đối tượng, khoản tiền đủ điều kiện. Khi dữ liệu thiếu hoặc không thống nhất, phải tra soát, điều chỉnh, xác minh trước khi quyết định. Cơ quan soạn thảo khẳng định, không mặc nhiên xóa chỉ vì hệ thống chưa ghi nhận nghĩa vụ.
Khoản 3 Điều 6 quy định xử lý trên cơ sở dữ liệu, không đồng nghĩa cho phép xóa tự động mà không kiểm soát. Quy trình nghiệp vụ phải xác định rõ tiêu chí lựa chọn, kiểm tra trùng lặp, trường hợp loại trừ, hồ sơ cần xác minh và trách nhiệm phê duyệt theo thẩm quyền; lưu giữ căn cứ, lịch sử xử lý để kiểm tra, hậu kiểm. Trường hợp phát hiện người nộp thuế không đáp ứng điều kiện thì phục hồi khoản nợ đã xử lý xóa theo khoản 4 Điều 6.
Về phạm vi áp dụng, cơ quan soạn thảo khẳng định dự thảo Nghị quyết không xóa nợ lệ phí môn bài cho tất cả người nộp thuế. Chính sách chỉ áp dụng đối với người nộp thuế thuộc Điều 2, ở trạng thái 03, 06 tính đến ngày 21/11/2026 và đáp ứng các quy định của Nghị quyết, không mở rộng sang người đang hoạt động bình thường.
Liên quan đến tính công bằng, cơ quan soạn thảo cho rằng, việc xử lý cả nghĩa vụ đã hạch toán và chưa hạch toán nhằm bảo đảm những trường hợp có cùng điều kiện được áp dụng thống nhất. Khoản đã nộp đúng pháp luật không trở thành khoản nộp thừa do chính sách mới.
Cơ quan soạn thảo cũng ghi nhận sự khác biệt về lợi ích đối với người đã nộp đúng hạn. Vì vậy, chính sách được giới hạn về đối tượng, phạm vi và thời gian, gắn với mục tiêu xử lý một lần các tồn đọng lịch sử, giảm chi phí quản lý và tháo gỡ vướng mắc về mã số thuế, không lấy việc chậm chấp hành làm căn cứ hưởng lợi.
Đối với kiến nghị hoàn thành xóa nợ trong vòng 6 tháng kể từ khi Nghị quyết có hiệu lực, cơ quan soạn thảo cho rằng chưa phù hợp để quy định một thời hạn chung do số lượng đối tượng lớn, dữ liệu lịch sử cần rà soát và có trường hợp phải xác minh.
Thay vào đó, cơ quan soạn thảo đề xuất xác định tiến độ theo từng nhóm, ưu tiên xử lý ngay trường hợp đủ căn cứ, không để người nộp thuế phải chờ đợt xử lý tập trung khi đang giải quyết hồ sơ khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Đối với biện pháp cưỡng chế, cơ quan soạn thảo đề nghị không quy định thời hạn chung 3 ngày làm việc để chấm dứt mọi biện pháp. Sau khi xóa nợ, cơ quan thuế phải cập nhật nghĩa vụ, rà soát và chấm dứt hoặc điều chỉnh biện pháp liên quan theo thẩm quyền, thời hạn pháp luật quy định; không chấm dứt toàn bộ cưỡng chế nếu vẫn còn nghĩa vụ khác đủ điều kiện áp dụng.
Không mở rộng chính sách sang người nộp thuế đang hoạt động
Theo đề xuất của Hội Tư vấn Thuế Việt Nam (VTCA), chỉ xóa nợ lệ phí môn bài và tiền chậm nộp kể từ thời điểm người nộp thuế ngừng hoạt động, được cơ quan Thuế chuyển sang trạng thái 03, 06.
Khoảng 1.688 tỷ đồng nợ lệ phí môn bài và tiền chậm nộp đã hạch toán Theo số liệu đánh giá tác động do cơ quan chủ trì soạn thảo cung cấp, khoảng 710.000 người nộp thuế ở trạng thái 03, 06 có nợ gốc lệ phí môn bài đã hạch toán khoảng 1.250 tỷ đồng, tiền chậm nộp tương ứng khoảng 438 tỷ đồng. Ngoài ra, nghĩa vụ chưa hạch toán của gần 2 triệu người nộp thuế được ước tính khoảng 15.000 tỷ đồng, theo giả định số người nộp thuế này sẽ quay trở lại làm thủ tục về mã số thuế. |
VTCA cũng kiến nghị xem xét trường hợp người nộp thuế đang ở trạng thái hoạt động nhưng không phát sinh doanh thu trong năm tính thuế.
Đối với người đang hoạt động, có doanh thu nhưng còn nợ lệ phí môn bài soạn thảo cân nhắc phương án chỉ xóa tiền chậm nộp phát sinh từ ngày 1/1/2026 nhằm bảo đảm bình đẳng.
Giải trình các kiến nghị, cơ quan soạn thảo cho biết, trạng thái 03, 06 đến ngày 21/11/2026 là căn cứ xác định đối tượng áp dụng, không phải mốc bắt đầu xác định khoản nợ được xử lý.
Nếu chỉ xử lý khoản nợ phát sinh sau ngày chuyển trạng thái sẽ chưa giải quyết đầy đủ tồn đọng, đồng thời có thể tạo khác biệt giữa các trường hợp có cùng tình trạng thực tế nhưng được cập nhật trạng thái vào những thời điểm khác nhau. Vì vậy, cơ quan soạn thảo đề nghị giữ phạm vi xử lý như dự thảo.
Đối với người nộp thuế không phát sinh doanh thu trong một năm, cơ quan soạn thảo cho rằng đây chưa đủ căn cứ xác định đã thực tế ngừng hoạt động. Việc bổ sung nhóm này sẽ mở rộng đối tượng ngoài phạm vi xử lý tồn đọng của người nộp thuế trạng thái 03, 06.
Tương tự, việc chấm dứt thu, nộp lệ phí môn bài từ ngày 1/1/2026 không đồng nghĩa với xóa các nghĩa vụ phát sinh trước thời điểm này. Do đó, cơ quan soạn thảo không đồng tình với kiến nghị xóa tiền chậm nộp phát sinh từ ngày 1/1/2026 cho người nộp thuế đang hoạt động, có doanh thu.
Dự thảo cũng loại trừ người nộp thuế thực tế vẫn phát sinh hoạt động sản xuất, kinh doanh hoặc nghĩa vụ thuế từ hoạt động này trong thời gian ở trạng thái 03, 06, trừ trường hợp thanh lý tài sản, hàng hóa tồn kho.
Từ góc độ thực tiễn, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, cho rằng khoản lệ phí môn bài và tiền chậm nộp tích lũy qua nhiều năm có thể trở thành gánh nặng tài chính lớn đối với những doanh nghiệp thực tế không còn kinh doanh.
Việc không truy thu lệ phí môn bài và tiền chậm nộp đối với doanh nghiệp đã ngừng hoạt động là giải pháp cần cân nhắc nhằm giảm rào cản khi hoàn tất thủ tục giải thể, đồng thời hỗ trợ quá trình làm sạch mã số thuế.
| Ngày 26/10/2026, Bộ Tài chính đã ban hành Công văn số 17143/BTC-CT gửi các đoàn đại biểu Quốc hội; các bộ, cơ quan ngang bộ; 34 UBND các tỉnh, thành phố trực thuộc Trung ương; 34 cơ quan thuế tỉnh, thành phố; Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam; Liên đoàn Thương mại và Công nghiệp Việt Nam đối với bộ hồ sơ Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế trong thực hiện Luật Quản lý thuế nhằm đáp ứng yêu cầu cấp bách về trao đổi thông tin theo yêu cầu.. Bộ hồ sơ cũng đồng thời đăng tải trên Cổng Thông tin điện tử Chính phủ, Cổng Pháp luật quốc gia, Cổng Thông tin điện tử Bộ Tài chính để lấy ý kiến rộng rãi các đối tượng chịu sự tác động. Đến ngày 5/11/2026, Bộ Tài chính đã nhận được ý kiến tham gia của 73 đơn vị, tổ chức, cá nhân. Trên cơ sở ý kiến của các bộ, ngành, địa phương, tổ chức, cá nhân, Bộ Tài chính đã tổng hợp đầy đủ các ý kiến góp ý và giải trình, tiếp thu. |