Việc không tiếp tục thực hiện ba thủ tục cấp Giấy chứng nhận xuất xứ hàng hóa theo Nghị quyết số 19/2026/NQ-CP đang khiến một số doanh nghiệp phản ánh khó hoàn thiện hồ sơ hưởng ưu đãi thuế nhập khẩu và triển khai hợp đồng. Ban Quản lý các khu chế xuất và công nghiệp TP. Hồ Chí Minh đã kiến nghị Cục Xuất nhập khẩu sớm hướng dẫn tháo gỡ.
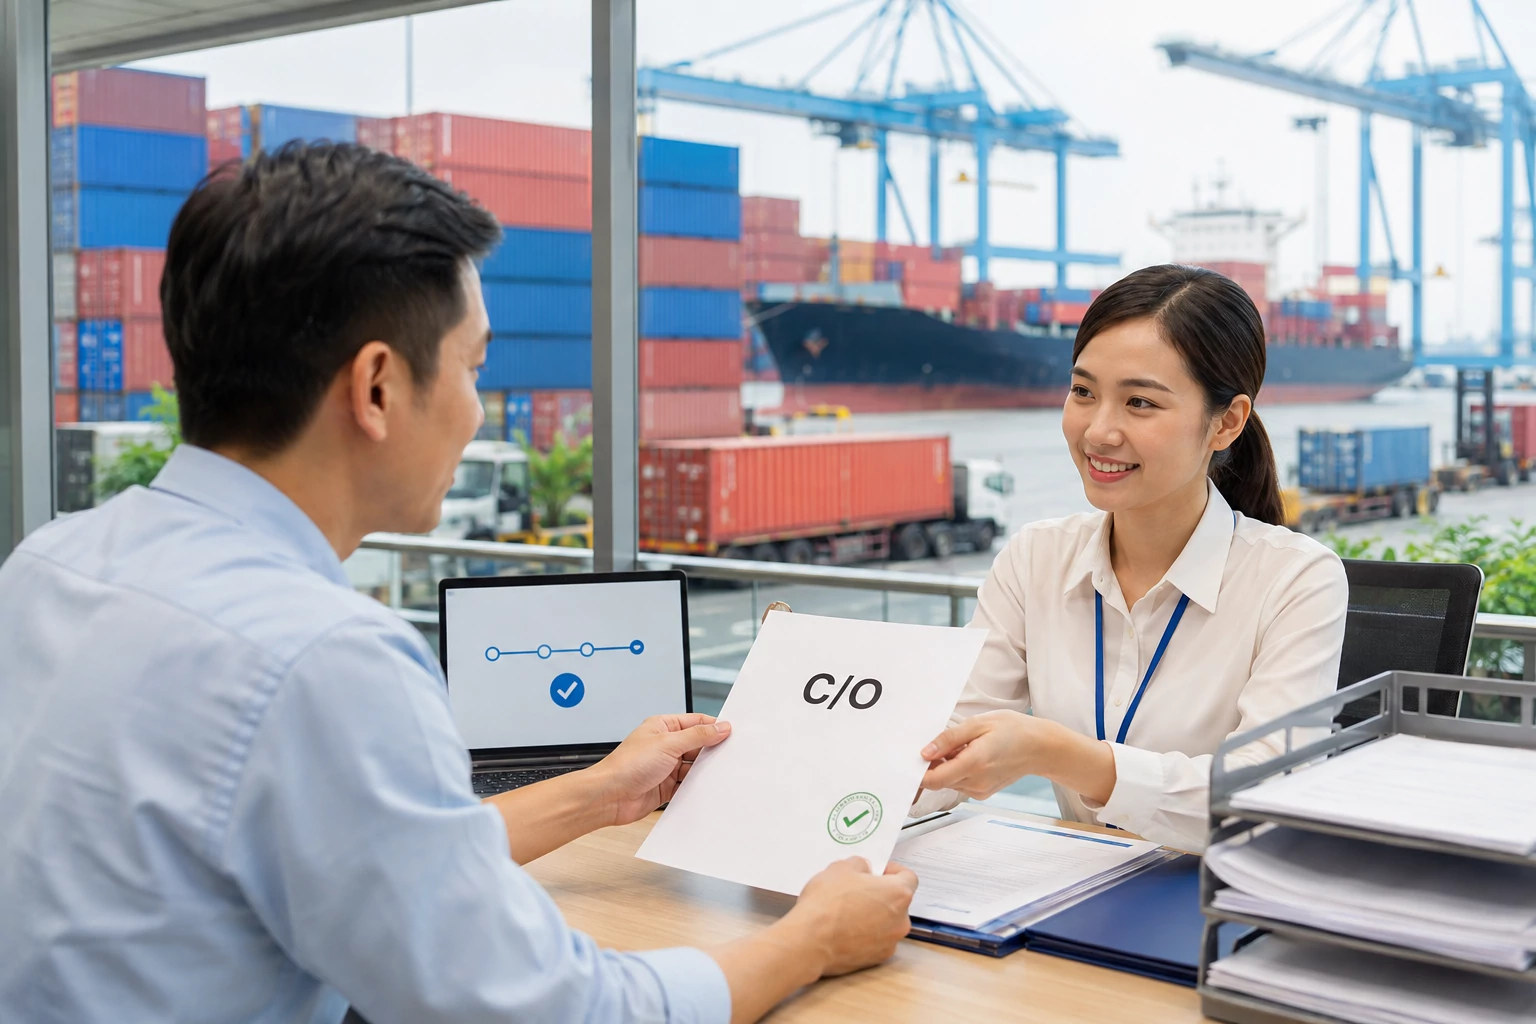 |
| Việc không thực hiện một thủ tục cấp C/O không đồng nghĩa hàng hóa tự động mất xuất xứ, doanh nghiệp cần có cơ chế chứng minh phù hợp để thực hiện nghĩa vụ thuế và thủ tục hải quan. Ảnh minh họa: M.Hà, hỗ trợ bởi AI. |
Dừng thủ tục cấp C/O, vướng cách chứng minh xuất xứ
Ngày 29/4/2026, Chính phủ ban hành Nghị quyết số 19/2026/NQ-CP về cắt giảm, phân cấp, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh thuộc phạm vi quản lý của Bộ Công Thương. Nghị quyết đặt mục tiêu tạo môi trường kinh doanh thuận lợi, nâng cao hiệu quả quản lý nhà nước, trong đó có những thay đổi đối với thủ tục cấp Giấy chứng nhận xuất xứ hàng hóa (C/O) trong lĩnh vực xuất nhập khẩu.
Theo các khoản 5, 6, 7, phần Đ, Mục 1, Phụ lục III ban hành kèm Nghị quyết, có ba thủ tục không tiếp tục thực hiện gồm: cấp C/O cấp sau theo Điều 15 và Điều 17 Nghị định số 31/2018/NĐ-CP; cấp C/O cho hàng hóa gửi kho ngoại quan đến các nước thành viên theo điều ước quốc tế mà Việt Nam ký kết hoặc gia nhập; cấp C/O đối với hàng hóa xuất khẩu, nhập khẩu từ doanh nghiệp chế xuất, khu chế xuất, kho ngoại quan, khu phi thuế quan và các khu vực hải quan riêng khác có quan hệ xuất nhập khẩu với nội địa.
Trước đó, Nghị định số 31/2018/NĐ-CP quy định việc xem xét cấp C/O cho những trường hợp này. Riêng khoản 6 Điều 15 cho phép xem xét cấp C/O đối với hàng hóa giao dịch giữa khu vực hải quan riêng và nội địa, khi đáp ứng quy tắc xuất xứ tương ứng.
Nghị quyết số 19/2026/NQ-CP có hiệu lực từ ngày 29/4/2026 và quy định, trong thời gian có hiệu lực, nếu quy định về thủ tục khác với văn bản liên quan thì áp dụng Nghị quyết. Tuy nhiên, việc không thực hiện một thủ tục cấp C/O không đồng nghĩa hàng hóa tự động mất xuất xứ, doanh nghiệp cần có cơ chế chứng minh phù hợp để thực hiện nghĩa vụ thuế và thủ tục hải quan.
Trong Công văn số 19841/BQL-DN ngày 9/11/2026 gửi Cục Xuất nhập khẩu, Ban Quản lý các khu chế xuất và công nghiệp TP. Hồ Chí Minh cho biết đã nhận được nhiều phản ánh về khó khăn khi triển khai quy định mới, nhất là tại các giao dịch liên quan đến doanh nghiệp chế xuất và khu chế xuất.
Ban Quản lý nêu trường hợp doanh nghiệp chế xuất xuất khẩu hàng ra nước ngoài nhưng được chỉ định giao tại nội địa để tiếp tục chuỗi sản xuất, xuất khẩu của doanh nghiệp khác. Ngoài ra, doanh nghiệp nội địa đưa hàng vào khu chế xuất hoặc bán hàng cho doanh nghiệp chế xuất cũng từng được xem xét cấp C/O để phục vụ hồ sơ áp dụng chính sách thuế theo quy định.
Khi các thủ tục tương ứng dừng thực hiện nhưng chưa có hướng dẫn về chứng từ thay thế, một số doanh nghiệp nhập khẩu không đủ hồ sơ đề nghị áp dụng thuế suất ưu đãi đặc biệt, dù theo phản ánh, hàng hóa vẫn đáp ứng tiêu chí xuất xứ. Doanh nghiệp có thể phải tạm áp dụng mức thuế nhập khẩu cao hơn, làm tăng chi phí đầu vào và ảnh hưởng đến giá thành sản phẩm.
Ban Quản lý cũng nêu, doanh nghiệp thường dự toán chi phí và ký hợp đồng trên cơ sở chính sách thuế quan đang áp dụng. Việc ngừng tiếp nhận hồ sơ cấp C/O khi chưa có hướng dẫn chuyển tiếp khiến việc điều chỉnh kế hoạch mua bán, giao hàng và hoàn thiện hồ sơ hải quan gặp khó khăn.
Đối với đơn hàng đã ký hoặc đang giao nhận, chậm thông quan vì thiếu chứng từ có thể làm phát sinh chi phí ngoài dự kiến, tăng nhu cầu vốn lưu động. Với doanh nghiệp hoạt động theo chuỗi cung ứng liên tục, việc chậm nhập nguyên vật liệu còn có nguy cơ ảnh hưởng tiến độ sản xuất, giao hàng và phát sinh tranh chấp hợp đồng.
 |
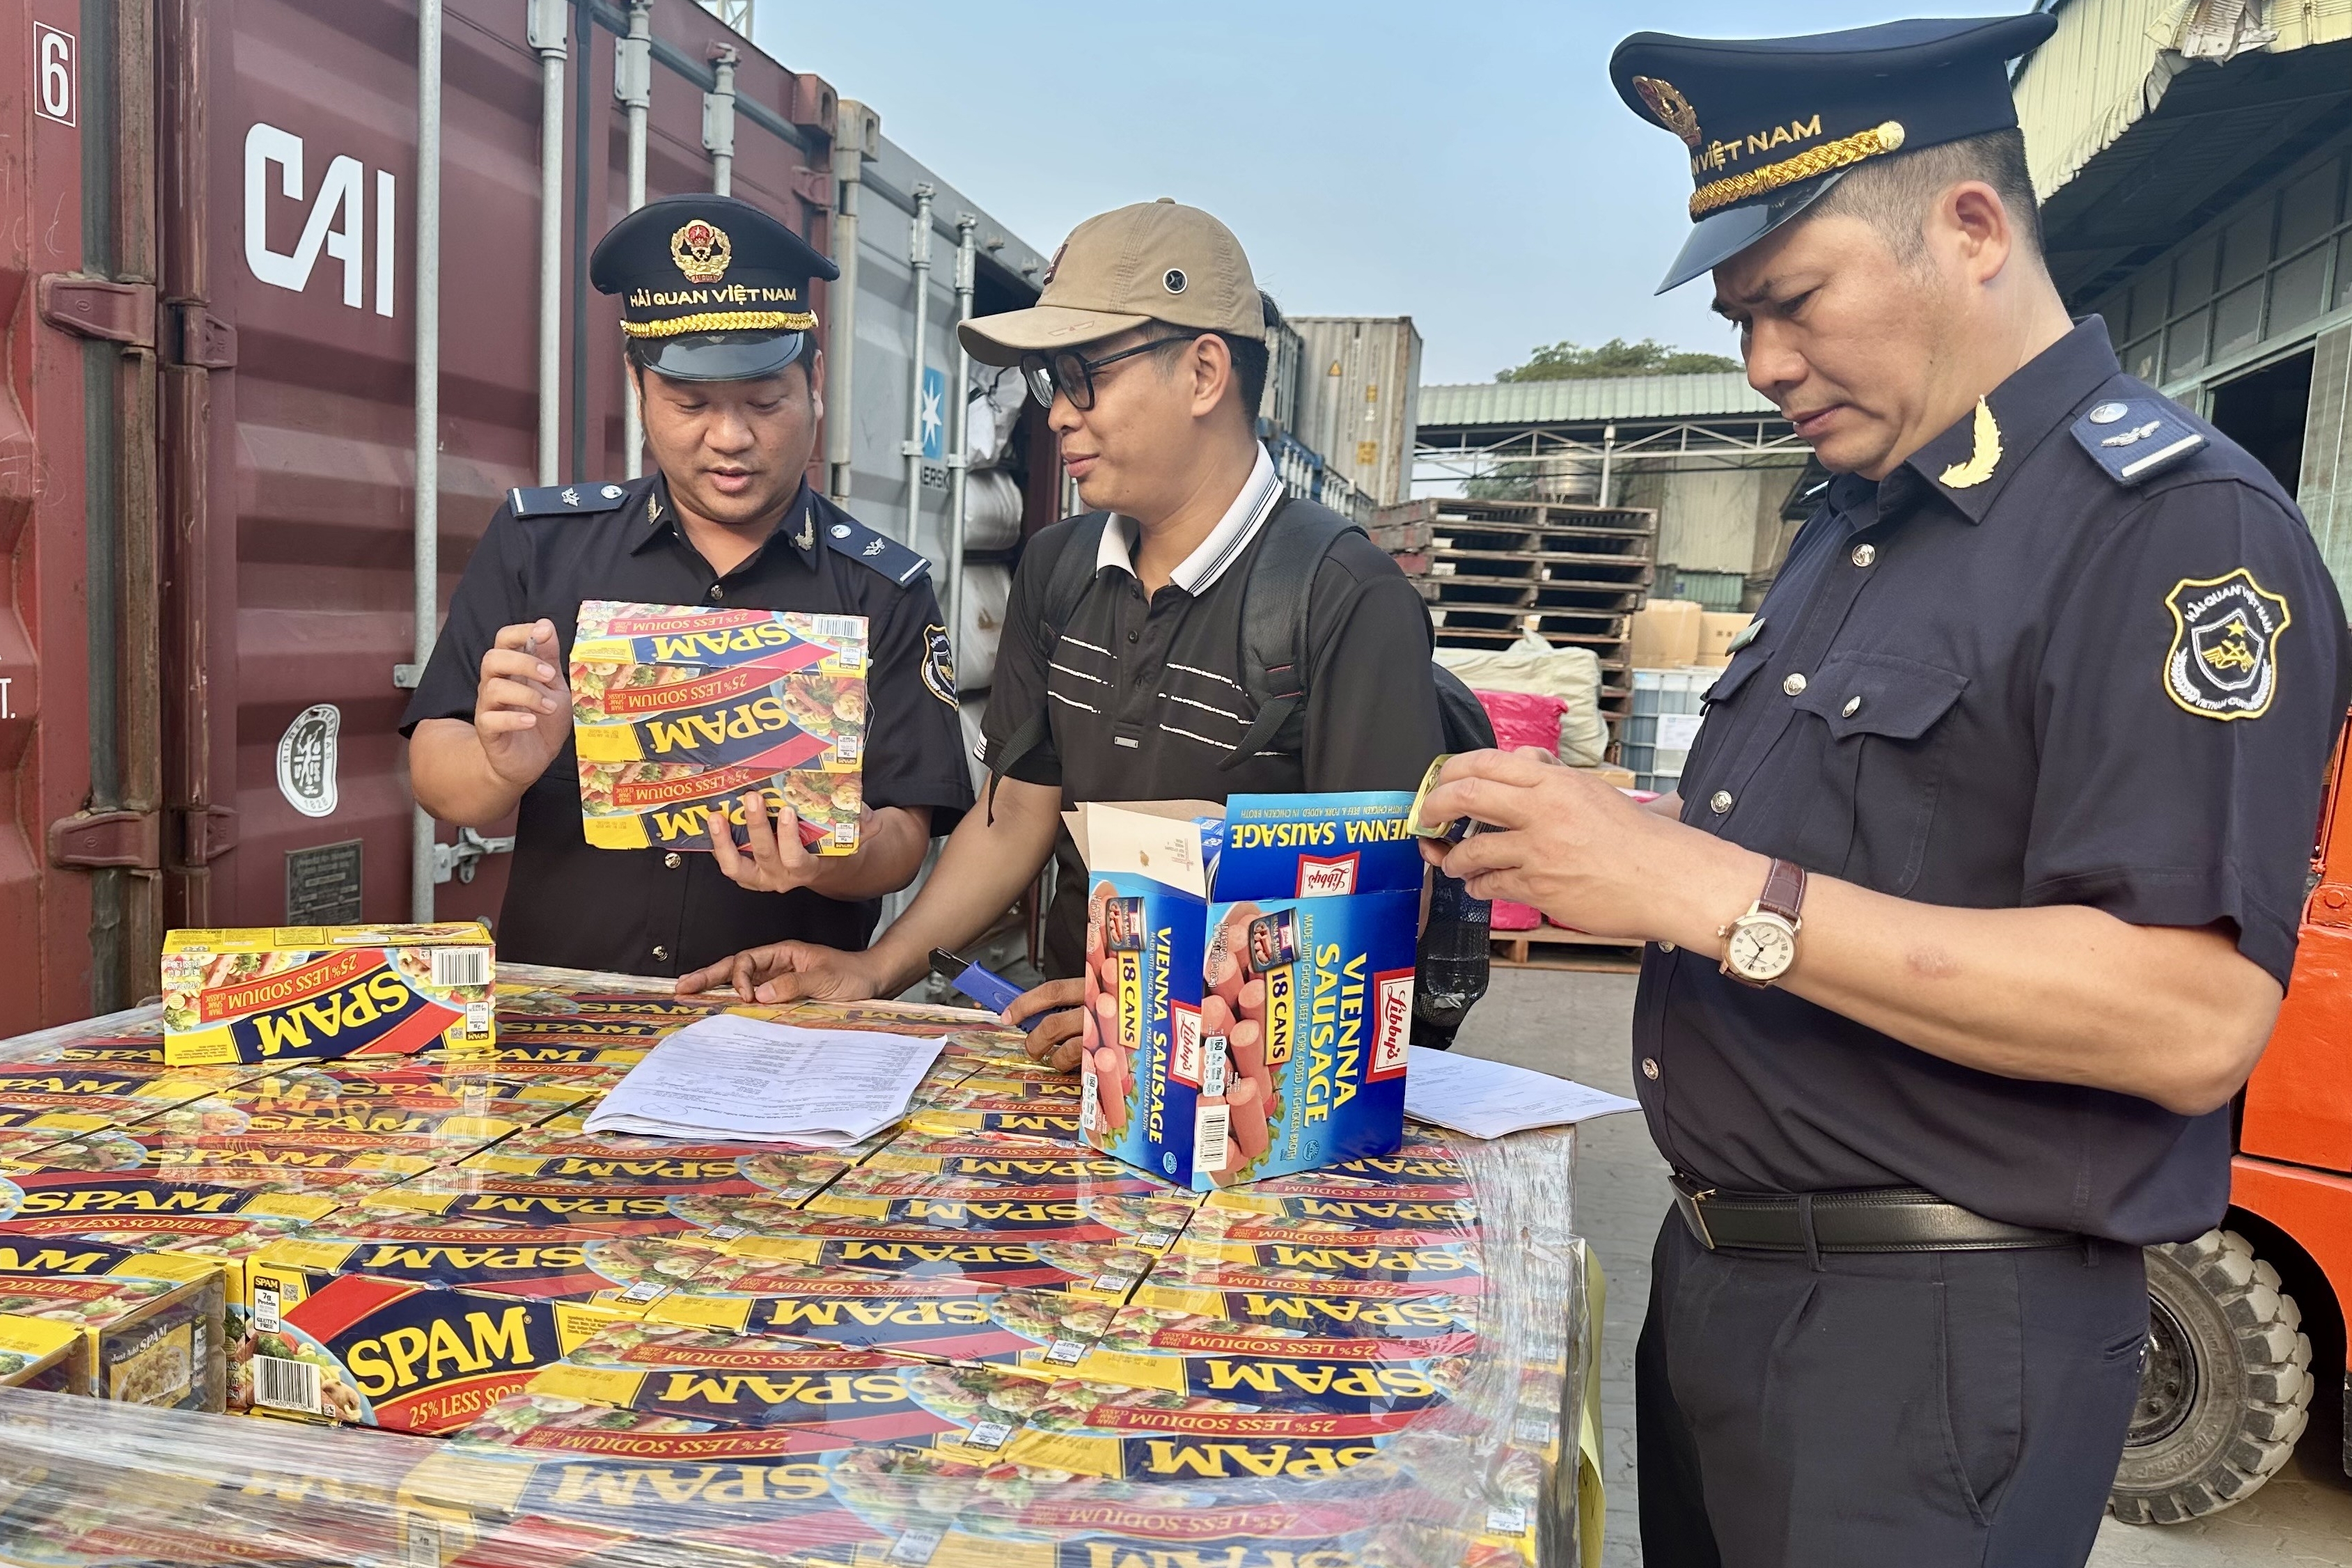
| Dừng một số thủ tục cấp C/O, doanh nghiệp kiến nghị tháo gỡ vướng mắc. Ảnh minh họa: M.Hà. |
Kiến nghị làm rõ phạm vi cấp C/O và chứng từ thay thế
Từ thực tế trong quá trình triển khai, Ban Quản lý đề nghị Cục Xuất nhập khẩu hướng dẫn một số nhóm vấn đề về phạm vi dừng thủ tục và cách xử lý các tình huống phát sinh.
Đối với C/O cấp sau, cơ quan này đề nghị làm rõ việc không thực hiện thủ tục có áp dụng cho mọi trường hợp, kể cả khi điều ước quốc tế cho phép cấp sau theo khoản 3 Điều 17 Nghị định số 31/2018/NĐ-CP hay không. Đây là vấn đề doanh nghiệp cần được hướng dẫn khi xử lý những lô hàng chưa được cấp C/O tại thời điểm xuất khẩu.
Với hàng gửi kho ngoại quan, cần xác định hàng hóa do doanh nghiệp trong nước xuất khẩu gửi kho ngoại quan tại nước thành viên theo các hiệp định Việt Nam tham gia có được xem xét cấp tất cả các mẫu C/O hay không; đồng thời làm rõ việc tiếp tục cấp giấy chứng nhận hàng hóa không thay đổi xuất xứ theo Điều 19 và C/O giáp lưng (loại C/O được cấp tại nước xuất khẩu trung gian trên cơ sở C/O do nước xuất khẩu đầu tiên cấp) theo Điều 20 Nghị định số 31/2018/NĐ-CP.
Đối với hàng hóa giao dịch giữa doanh nghiệp chế xuất, khu chế xuất, kho ngoại quan, khu phi thuế quan và các khu vực hải quan riêng khác với nội địa, Ban Quản lý đề nghị làm rõ có tiếp tục được xem xét cấp C/O hay không, tạo căn cứ để doanh nghiệp chuẩn bị hồ sơ.
Nhằm tháo gỡ các vướng mắc, Ban Quản lý kiến nghị Cục Xuất nhập khẩu sớm hướng dẫn các cơ quan, tổ chức cấp C/O và doanh nghiệp thực hiện thống nhất; đồng thời rà soát khó khăn thực tế, tham mưu Bộ Công Thương kiến nghị Chính phủ xem xét cho phép tiếp tục thực hiện những thủ tục C/O được nêu tại Nghị quyết số 19/2026/NQ-CP.
Đặc biệt, Ban Quản lý đề xuất Bộ Công Thương phối hợp Bộ Tài chính, Cục Hải quan tham mưu Chính phủ ban hành quy định, hướng dẫn về chứng từ chứng minh xuất xứ thay thế C/O trong khai báo thuế, khai báo hải quan; cùng cơ chế áp dụng thuế nhập khẩu ưu đãi đặc biệt cho giao dịch giữa khu vực hải quan riêng và thị trường nội địa khi các thủ tục C/O liên quan không được thực hiện.
Các kiến nghị đặt ra yêu cầu giải quyết đồng thời quy trình cấp C/O và cơ chế chứng minh xuất xứ trong thực tế. Việc có hướng dẫn rõ ràng, thống nhất giữa cơ quan quản lý xuất nhập khẩu và cơ quan Hải quan sẽ giúp doanh nghiệp chủ động hơn trong tính toán thuế, chi phí và thực hiện hợp đồng, qua đó bảo đảm cải cách thủ tục hành chính gắn với thuận lợi thực chất cho hoạt động sản xuất, kinh doanh.