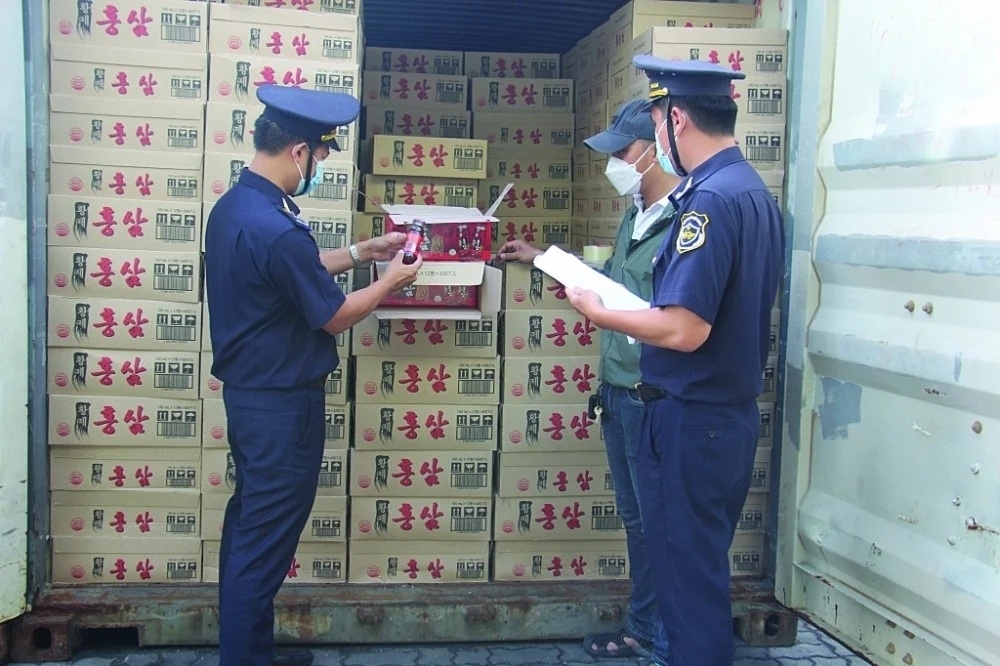
Chuyển mạnh sang quản lý rủi ro, tăng cường hậu kiểm, xử lý vướng mắc về chứng từ, chênh lệch khối lượng và giảm chồng chéo trong kiểm tra chuyên ngành là những nội dung được Cục Hải quan phản hồi trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP).
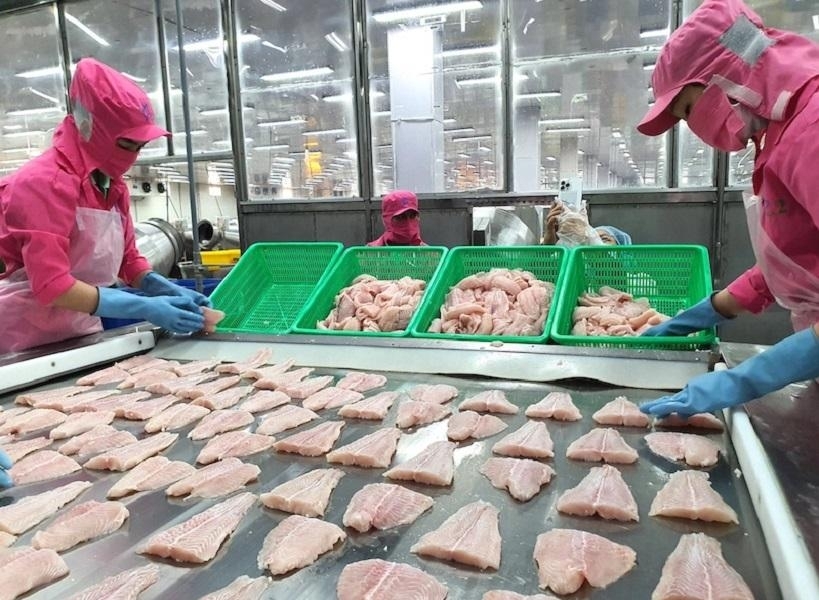 |
| Hoạt động nhập khẩu nguyên liệu thủy sản phục vụ chế biến, xuất khẩu tại doanh nghiệp. Ảnh: Tư liệu |
Một trong những nội dung trọng tâm được VASEP kiến nghị về thủ tục, chính sách đối với hải sản khai thác nhập khẩu phục vụ chế biến, xuất khẩu được đưa ra tại cuộc họp ngày 25/9/2026 do Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc chủ trì là chuyển mạnh sang quản lý theo rủi ro, hậu kiểm và công nhận, kế thừa dữ liệu, chứng từ hợp lệ của nước xuất khẩu; tập trung kiểm soát các lô hàng, tàu khai thác và nguồn cung có dấu hiệu rủi ro, hạn chế kiểm tra trùng lặp đối với nguyên liệu có hồ sơ hợp pháp, lịch sử tuân thủ tốt.
Phản hồi kiến nghị này, ngày 10/11/2026 Cục Hải quan cho biết pháp luật hiện hành đã quy định việc kiểm tra hồ sơ, kiểm tra thực tế hàng hóa được thực hiện theo nguyên tắc quản lý rủi ro, trên cơ sở tổng hợp, xử lý kết quả đánh giá tuân thủ pháp luật của người khai hải quan và phân loại mức độ rủi ro. Qua đó, tạo điều kiện thuận lợi cho doanh nghiệp trong quá trình thực hiện thủ tục hải quan đối với hàng hóa xuất khẩu.
Đáng chú ý, trên cơ sở Luật Hải quan số 11/2026/QH16, cơ quan Hải quan đang xây dựng dự thảo Nghị định và dự thảo Thông tư hướng dẫn để báo cáo Bộ Tài chính trình Chính phủ xem xét ban hành. Các dự thảo quy định về quản lý tuân thủ trong quản lý hải quan và quản lý rủi ro trong hoạt động nghiệp vụ hải quan, thay thế Thông tư số 81/2019/TT-BTC và Thông tư số 06/2024/TT-BTC.
Theo định hướng tại các dự thảo, việc kiểm tra, giám sát hải quan được thực hiện trên cơ sở quản lý rủi ro và đánh giá mức độ tuân thủ của doanh nghiệp. Người khai hải quan tuân thủ pháp luật được xem xét ưu tiên thủ tục, miễn, giảm mức độ kiểm tra, giám sát và kiểm tra sau thông quan.
Cục Hải quan định hướng tăng cường tích hợp, chuẩn hóa dữ liệu, nâng cao năng lực phân tích, cảnh báo rủi ro; từng bước tự động hóa quản lý hồ sơ, đánh giá tuân thủ và xác định trọng điểm. Việc đánh giá doanh nghiệp sẽ dần chuyển từ xử lý thủ công sang đánh giá liên tục trên nền dữ liệu, giảm yêu cầu doanh nghiệp cung cấp lại thông tin mà cơ quan nhà nước đã có.
Đối với hoạt động kiểm tra sau thông quan, việc lựa chọn đối tượng kiểm tra được thực hiện theo hướng tăng cường quản lý rủi ro, khai thác thông tin, dữ liệu sẵn có và hạn chế kiểm tra trùng lặp đối với doanh nghiệp, lô hàng có lịch sử tuân thủ tốt.
Tuy nhiên, Cục Hải quan lưu ý việc công nhận hoặc kế thừa dữ liệu, chứng từ của nước xuất khẩu cần phù hợp với quy định pháp luật Việt Nam, các điều ước quốc tế mà Việt Nam tham gia hoặc thỏa thuận hợp tác, trao đổi thông tin có liên quan, bảo đảm khả năng kiểm chứng, đối chiếu và xác minh khi cần thiết.
Một vấn đề được doanh nghiệp quan tâm là cơ chế xử lý những khác biệt khách quan về chứng từ và chênh lệch khối lượng thực nhận so với Health Certificate (H/C), Catch Certificate (C/C).
VASEP đề nghị phân biệt chênh lệch phát sinh do hao hụt tự nhiên, đặc tính hàng đông lạnh hoặc sai số cân với hành vi gian lận; đồng thời xem xét mức dung sai kỹ thuật ±2% và cơ chế xác nhận, điều chỉnh phù hợp, tránh yêu cầu doanh nghiệp phải xin cấp lại chứng từ từ cơ quan nước ngoài trong những trường hợp không khả thi.
Về nội dung này, Cục Hải quan cho biết đã có Công văn số 16413/CHQ-GSQL ngày 19/5/2026 hướng dẫn VASEP về thủ tục khai sửa đổi, bổ sung hồ sơ hải quan đối với nguyên liệu thủy sản khai thác nhập khẩu.
Riêng đề xuất xem xét mức dung sai kỹ thuật ±2% và cơ chế xác nhận, điều chỉnh chứng từ, Cục Hải quan đề nghị VASEP kiến nghị Bộ Nông nghiệp và Môi trường để sửa đổi các quy định liên quan.
Đối với kiến nghị cho phép doanh nghiệp sử dụng khối lượng thực nhập theo hồ sơ cân, phân loại tại nhà máy làm căn cứ trừ lùi, xác nhận nguyên liệu và cấp chứng nhận, không bắt buộc phải sửa đổi hoặc cấp lại H/C, C/C nếu có đầy đủ chứng cứ cân và hồ sơ truy xuất, Cục Hải quan cho biết việc chấp nhận số liệu thực nhập thuộc phạm vi điều chỉnh của pháp luật chuyên ngành và thẩm quyền của cơ quan quản lý chuyên ngành. Do đó, Hiệp hội cần chủ động kiến nghị cơ quan quản lý chuyên ngành để được hướng dẫn.
Với đề xuất cho phép doanh nghiệp tự cân, phân loại, lưu trữ đầy đủ hồ sơ, hình ảnh và dữ liệu cân ngay sau khi cắt seal, không phải chờ cán bộ có mặt trực tiếp đối với các lô hàng có hồ sơ tốt, thuộc nhóm rủi ro thấp, Cục Hải quan cho biết hoạt động kiểm tra, giám sát hải quan đối với hàng hóa nhập khẩu đã được thực hiện theo nguyên tắc quản lý rủi ro, căn cứ Điều 16 Luật Hải quan.
Riêng hoạt động giám sát phục vụ truy xuất nguồn gốc, Cục Hải quan đề nghị VASEP có ý kiến với Bộ Nông nghiệp và Môi trường để được hướng dẫn.
Đối với kiến nghị tăng cường làm việc trực tiếp với cơ quan có thẩm quyền của các quốc gia cung cấp nguyên liệu nhằm thống nhất cách xử lý khác biệt về chứng từ, khối lượng và phương thức xác nhận, Cục Hải quan cho biết đầu mối trao đổi với cơ quan có thẩm quyền của các quốc gia này hiện được Chính phủ giao Bộ Nông nghiệp và Môi trường. Vì vậy, Hiệp hội cần chủ động kiến nghị Bộ để được hướng dẫn.
Một nội dung khác được VASEP kiến nghị là bảo đảm sự thống nhất giữa Bộ Nông nghiệp và Môi trường, Bộ Tài chính, cơ quan Hải quan và các cơ quan liên quan, tránh phát sinh thêm thủ tục hoặc cách hiểu khác nhau trong quá trình thực hiện. Hiệp hội cũng đề nghị đánh giá đầy đủ tác động của các quy định, quy trình mới đến nguồn nguyên liệu, thời gian giao hàng, chi phí lưu container, lưu bãi và khả năng tận dụng ưu đãi FTA của doanh nghiệp.
Phản hồi nội dung này, Cục Hải quan cho biết hoạt động kiểm tra chuyên ngành đối với hàng hóa nhập khẩu hiện được thực hiện theo quy định pháp luật chuyên ngành thuộc phạm vi quản lý của các bộ, ngành. Cơ quan Hải quan căn cứ kết quả kiểm tra chuyên ngành để thực hiện thông quan hàng hóa.
Đáng chú ý, Bộ Tài chính đang chủ trì nghiên cứu, xây dựng Đề án thống nhất cơ quan Hải quan thực hiện kiểm tra chuyên ngành tại cửa khẩu.
Theo định hướng của Đề án, cơ quan Hải quan sẽ là đầu mối tổ chức thực hiện kiểm tra chuyên ngành đối với hàng hóa xuất nhập khẩu tại cửa khẩu trên cơ sở áp dụng quản lý rủi ro, tăng cường ứng dụng công nghệ thông tin, Cơ chế một cửa quốc gia và chia sẻ dữ liệu điện tử giữa các cơ quan quản lý nhà nước.
Đề án hướng tới khắc phục tình trạng kiểm tra chồng chéo, trùng lặp, giảm đầu mối thực hiện thủ tục và rút ngắn thời gian thông quan. Theo đó, doanh nghiệp chỉ phải nộp một bộ hồ sơ trên một hệ thống để thực hiện đồng thời thủ tục hải quan và thủ tục kiểm tra chuyên ngành.
Đây là một trong những định hướng cải cách quan trọng nhằm giảm gánh nặng thủ tục cho doanh nghiệp xuất nhập khẩu, nâng cao hiệu quả phối hợp giữa các cơ quan quản lý nhà nước, góp phần tạo thuận lợi cho hoạt động nhập khẩu nguyên liệu phục vụ chế biến, xuất khẩu thủy sản.