Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
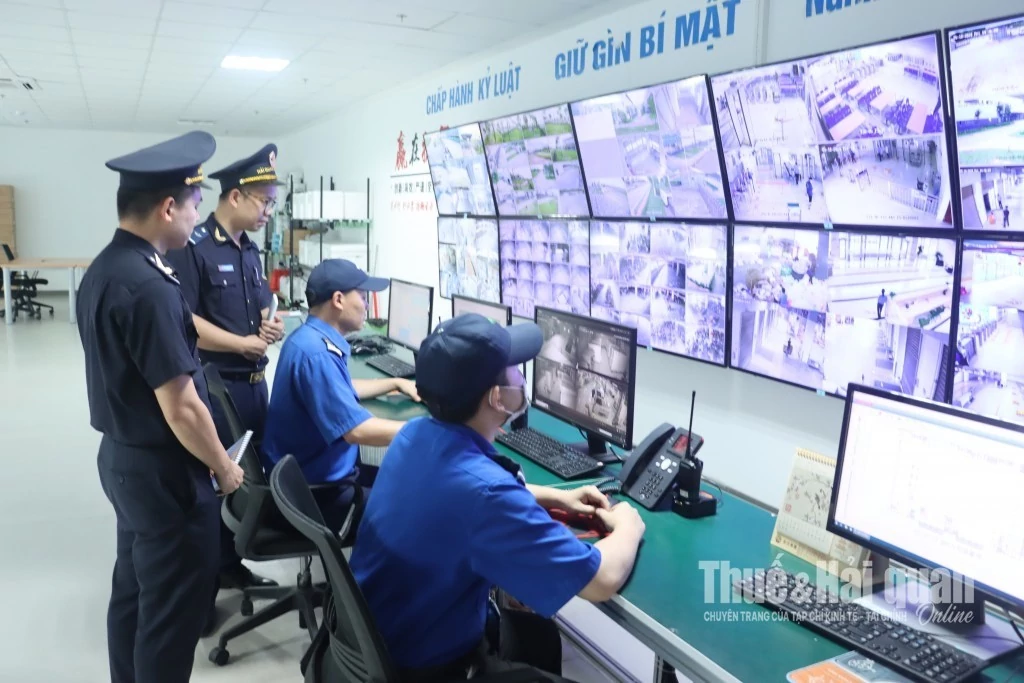 |
| Công chức Hải quan kiểm tra hệ thống camera giám sát hàng hóa gia công tại kho bãi của doanh nghiệp. Ảnh: H.Nụ |
Thống nhất dữ liệu, rõ đầu mối phụ trách
Hoạt động gia công, sản xuất xuất khẩu thường có nhiều cơ sở sản xuất, gia công và địa điểm lưu giữ hàng hóa, có thể nằm trên nhiều địa bàn khác nhau. Nếu thông tin không được kết nối, việc theo dõi dòng hàng và xác định đầu mối Hải quan phụ trách từng địa điểm sẽ gặp khó khăn.
Tại Điều 63 và Điều 64 dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC, cơ quan soạn thảo đề xuất tập trung thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp trên hệ thống của cơ quan Hải quan theo mã số thuế.
Theo đó, dữ liệu doanh nghiệp được tập trung trên hệ thống, còn việc tiếp nhận thông tin và thực hiện kiểm tra được phân công theo địa bàn. Doanh nghiệp gửi thông báo đến hệ thống; căn cứ địa điểm hoạt động, hệ thống tự động phân công hải quan khu vực hoặc hải quan ngoài cửa khẩu phụ trách địa bàn có cơ sở sản xuất, cơ sở gia công lại, địa điểm lưu giữ hàng hóa để tiếp nhận thông tin và thực hiện kiểm tra trong các trường hợp theo quy định.
Điểm đáng chú ý của phương án này là kết hợp hai nguyên tắc: tập trung dữ liệu doanh nghiệp theo mã số thuế và phân định trách nhiệm thực hiện theo địa bàn. Cách thức này hướng tới khắc phục tình trạng thông tin về cùng một doanh nghiệp nằm ở nhiều đầu mối, đồng thời xác định rõ đơn vị Hải quan phụ trách từng địa điểm.
Với doanh nghiệp có nhiều cơ sở sản xuất hoặc địa điểm lưu giữ hàng hóa tại các địa bàn khác nhau, việc tập trung thông tin theo mã số thuế giúp cơ quan Hải quan có điều kiện nắm bắt tổng thể mạng lưới hoạt động. Khi doanh nghiệp thông báo về cơ sở mới, địa điểm gia công lại hoặc kho lưu giữ hàng hóa, hệ thống có cơ sở xác định đơn vị phụ trách địa bàn để tiếp nhận và xử lý thông tin.
Đây cũng là cơ sở để kết nối dữ liệu về địa điểm hoạt động của doanh nghiệp với thông tin hàng hóa luân chuyển, báo cáo quyết toán và hoạt động kiểm tra, giám sát, góp phần nâng cao hiệu quả theo dõi hoạt động gia công, sản xuất xuất khẩu.
Tăng khả năng theo dõi, xác định rõ trách nhiệm
Để dữ liệu trên hệ thống phản ánh đúng các địa điểm doanh nghiệp đang hoạt động, dự thảo Thông tư quy định cụ thể việc thông báo và cập nhật thông tin. Doanh nghiệp sử dụng mẫu số 20 Phụ lục II để thông báo thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa qua hệ thống cho cơ quan Hải quan cửa khẩu hoặc hải quan ngoài cửa khẩu phụ trách địa bàn nơi có cơ sở, địa điểm tương ứng.
Khi có thay đổi nội dung đã thông báo, doanh nghiệp phải gửi thông tin sửa đổi, bổ sung đến cơ quan Hải quan đã tiếp nhận thông báo trước đó.
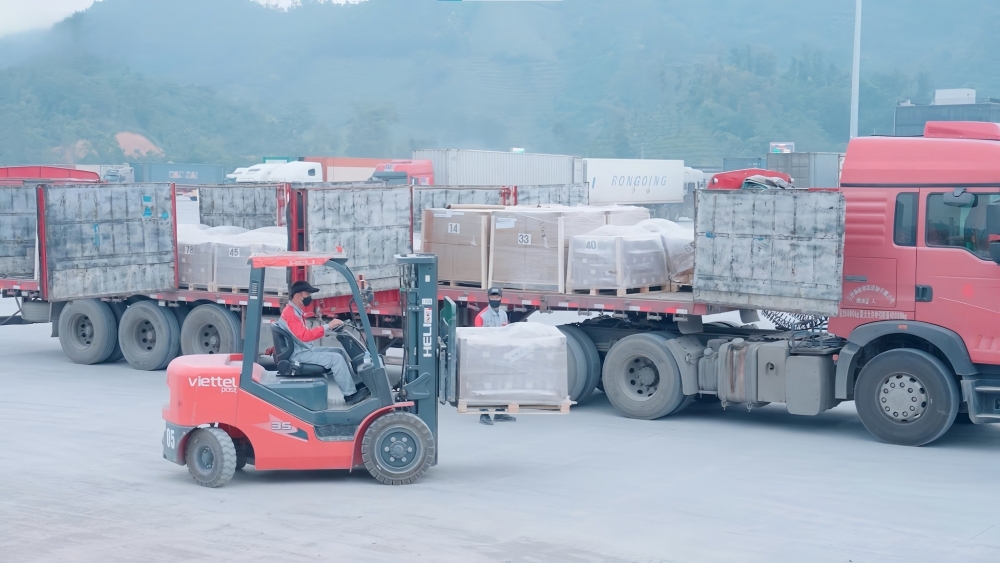 |
| Thực hiện sang tải container hàng hóa xuất nhập khẩu tại Công viên logistics Viettel Lạng Sơn. |
Quy định này gắn trách nhiệm cập nhật dữ liệu với doanh nghiệp. Chẳng hạn, khi bổ sung cơ sở gia công lại, thay đổi địa chỉ cơ sở sản xuất hoặc chuyển địa điểm lưu giữ nguyên liệu, vật tư, sản phẩm xuất khẩu, doanh nghiệp phải thực hiện thông báo điều chỉnh theo quy định. Nếu thông tin thay đổi nhưng chưa được cập nhật, dữ liệu cơ quan Hải quan tra cứu có thể không phản ánh đúng địa điểm doanh nghiệp đang tổ chức sản xuất, gia công hoặc lưu giữ hàng hóa.
Với doanh nghiệp có nhiều địa điểm tại các địa bàn khác nhau, việc phân công theo địa bàn cũng đòi hỏi các đơn vị hải quan liên quan phối hợp trong khai thác và trao đổi thông tin. Đơn vị phụ trách cơ sở sản xuất có thể khác với đơn vị phụ trách cơ sở gia công lại hoặc kho hàng của cùng doanh nghiệp.
Vì vậy, ngoài việc xác định đúng đầu mối tiếp nhận thông báo, việc cập nhật và khai thác dữ liệu giữa các đơn vị cần được thực hiện thống nhất, tránh yêu cầu doanh nghiệp cung cấp lại những thông tin đã có trên hệ thống.
Đại diện một doanh nghiệp kinh doanh kho bãi lưu giữ hàng hóa tại cửa khẩu Chi Ma (Lạng Sơn) cho biết, doanh nghiệp quan tâm đến việc cập nhật thông tin các địa điểm lưu giữ hàng hóa trên hệ thống theo mã số thuế, nhất là khi có thay đổi về địa chỉ hoặc phát sinh thêm kho mới. Do đó, cần có hướng dẫn cụ thể về hồ sơ, thời điểm thông báo và cách xác định cơ quan Hải quan tiếp nhận để doanh nghiệp thực hiện đúng quy định, bảo đảm thông tin về các kho hàng được cập nhật đầy đủ, chính xác.
Từ phía cơ quan Hải quan, yêu cầu đặt ra là xác định rõ trách nhiệm của đơn vị được phân công tiếp nhận thông tin, kiểm tra tại địa bàn; đồng thời bảo đảm thông tin về các địa điểm của cùng một doanh nghiệp được cập nhật và khai thác thống nhất. Điều này đặc biệt cần thiết khi doanh nghiệp có cơ sở hoạt động tại nhiều địa phương, thuộc phạm vi phụ trách của nhiều đơn vị hải quan khác nhau.
Theo đại diện Ban Giám sát quản lý về hải quan (Cục Hải quan), việc tập trung thông tin theo mã số thuế giúp đơn vị hải quan có thể tra cứu các cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của cùng một doanh nghiệp. Tuy nhiên, khi doanh nghiệp có cơ sở ở nhiều địa bàn, các đơn vị được phân công cần trao đổi thông tin, cập nhật kịp thời những thay đổi liên quan đến địa điểm hoạt động. Trách nhiệm tiếp nhận thông báo và kiểm tra tại từng địa bàn phải được xác định rõ, tránh bỏ sót thông tin hoặc phát sinh yêu cầu trùng lặp đối với doanh nghiệp.
Việc tập trung thông tin theo mã số thuế chỉ phát huy tác dụng khi dữ liệu được cập nhật đầy đủ và trách nhiệm xử lý được phân định cụ thể. Doanh nghiệp có trách nhiệm thông báo chính xác, kịp thời các thay đổi; cơ quan Hải quan tiếp nhận, khai thác thông tin và thực hiện kiểm tra theo địa bàn được phân công, đại diện Ban Giám sát quản lý về hải quan nhấn mạnh.