Thứ bảy 31/10/2026 14:44
Thời tiết: Hà Nội 31°C
Đà Nẵng 29°C
Cà Mau 31°C
Hải Phòng 30°C
TP Hồ Chí Minh 30°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Lê Bùi
Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?
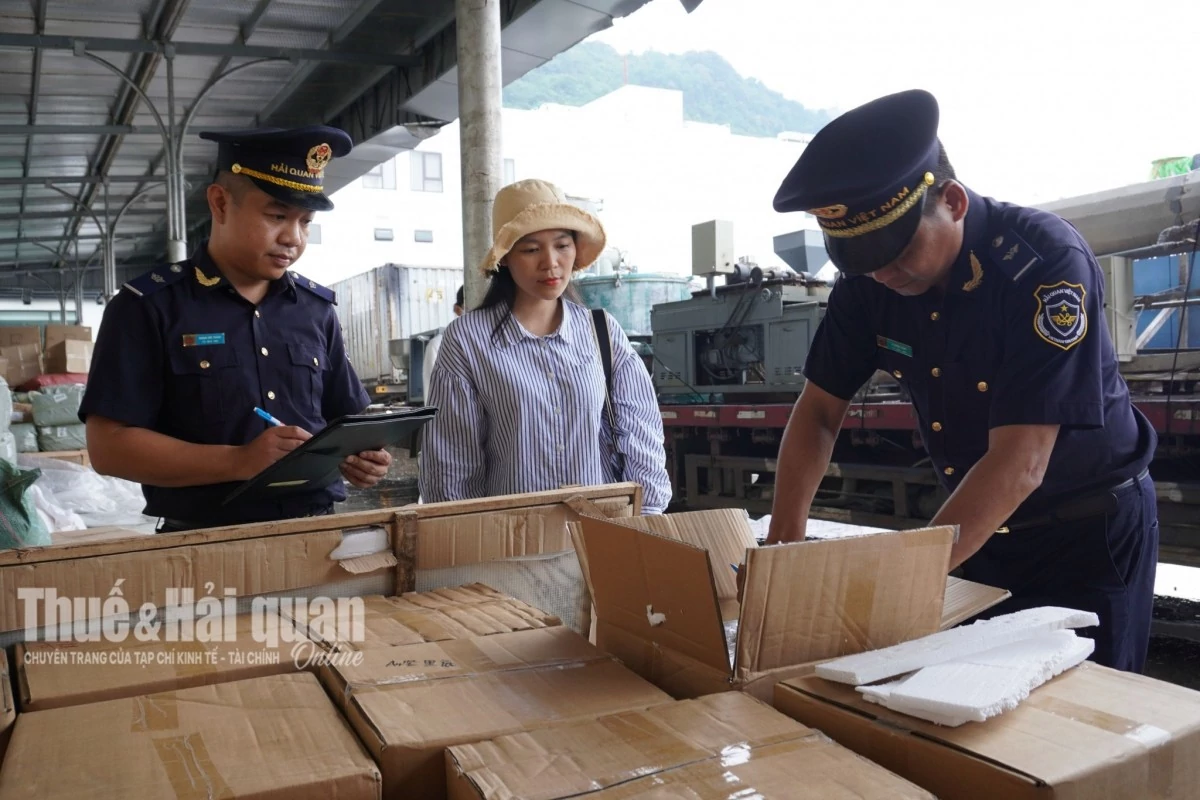
Ghi nhãn hàng hóa nhập khẩu phải bảo đảm đầy đủ các nội dung bắt buộc theo quy định. Ảnh: H.Nụ

Vướng mắc được Công ty Cổ phần Công nghệ Chuyển đổi xanh Việt Nam phản ánh liên quan đến lô hàng tấm LCD kích thước 10,1 inch, sử dụng cho thiết bị xử lý dữ liệu tự động (không có bảng mạch), model ETD100CBE005-F, do Elite Tree Technology sản xuất.

Theo doanh nghiệp, đây là linh kiện điện tử dùng để tích hợp vào thiết bị điện tử, không phải màn hình hoàn chỉnh có thể hoạt động độc lập hoặc sử dụng trực tiếp. Sản phẩm chỉ có thể vận hành sau khi được tích hợp vào thiết bị điện tử phù hợp.

Đặc thù của mặt hàng này là kích thước nhỏ, nhạy cảm với tĩnh điện (ESD) và bụi bẩn. Nhà sản xuất đóng gói sản phẩm theo quy cách chuyên dụng, bảo đảm an toàn trong quá trình vận chuyển và lưu kho. Việc bóc bao bì niêm phong để dán nhãn lên từng linh kiện có thể làm ảnh hưởng đến chất lượng sản phẩm.

Do đó, doanh nghiệp đề nghị Cục Hải quan hướng dẫn việc ghi nhãn trên bao bì trực tiếp hoặc bao bì ngoài của lô hàng, kết hợp đối chiếu thông tin chi tiết qua tài liệu kỹ thuật (Datasheet), hóa đơn thương mại (Invoice), phiếu đóng gói (Packing List) và thư xác nhận của nhà sản xuất.

Theo doanh nghiệp, khi cơ quan Hải quan kiểm tra thực tế hàng hóa, doanh nghiệp đã thể hiện các thông tin nhận diện như Part Number, Serial Number, tên nhà sản xuất và xuất xứ trên bao bì thương phẩm ngoài cùng. Các thông tin này được đối chiếu với hồ sơ hải quan, tài liệu kỹ thuật và chứng từ liên quan.

Đối với vướng mắc này, Cục Hải quan cho biết, tại Điều 36 Nghị định số 37/2026/NĐ-CP ngày 23/1/2026 của Chính phủ về vị trí thể hiện nhãn hàng hóa. Theo đó, nhãn phải được thể hiện trên hàng hóa hoặc bao bì thương phẩm ở vị trí dễ quan sát, có thể nhận biết đầy đủ các nội dung quy định mà không phải tháo rời các chi tiết, bộ phận của hàng hóa.

Đáng chú ý, khoản 2 Điều 36 quy định cụ thể nguyên tắc ghi nhãn đối với hàng hóa có cả bao bì trực tiếp và bao bì ngoài. Trường hợp hàng hóa lưu thông trên thị trường có bao bì ngoài nhưng không bán riêng lẻ các đơn vị hàng hóa nhỏ có bao bì trực tiếp bên trong thì phải ghi nhãn trên bao bì ngoài.

Ngược lại, nếu hàng hóa có cả bao bì ngoài và đồng thời tách ra bán lẻ các đơn vị hàng hóa nhỏ có bao bì trực tiếp bên trong thì phải ghi nhãn đầy đủ trên cả bao bì ngoài và bao bì trực tiếp. Trường hợp không được hoặc không thể mở bao bì ngoài, bao bì ngoài phải có nhãn trình bày đầy đủ nội dung bắt buộc.

Như vậy, việc xác định vị trí ghi nhãn đối với hàng hóa đóng gói theo lô cần căn cứ vào đặc điểm bao bì và phương thức lưu thông hàng hóa, đặc biệt là việc các đơn vị hàng hóa nhỏ bên trong có được tách ra bán lẻ hay không. Đây là căn cứ quan trọng để doanh nghiệp xác định trách nhiệm ghi nhãn, thay vì chỉ dựa vào đặc thù kỹ thuật hoặc quy cách đóng gói của nhà sản xuất.

Một nội dung khác được Cục Hải quan làm rõ là quy định ghi nhãn đối với hàng hóa có kích thước nhỏ. Theo khoản 3 Điều 37 Nghị định số 37/2026/NĐ-CP, trường hợp hàng hóa hoặc bao bì có kích thước nhỏ, không thể thể hiện đầy đủ các nội dung bắt buộc theo cỡ chữ tối thiểu 0,9 mm thì phải bảo đảm ghi các nội dung tại điểm a, b và c khoản 1 Điều 42 trên hàng hóa hoặc bao bì bằng nhãn vật lý. Các nội dung còn lại được thể hiện trong tài liệu kèm theo hoặc nhãn điện tử.

Riêng đối với hàng hóa nhập khẩu có kích thước nhỏ không thể thể hiện đầy đủ nội dung bắt buộc theo cỡ chữ tối thiểu 0,9 mm, khoản 4 Điều 37 quy định phải ghi các nội dung tại khoản 2 Điều 42 trên bao bì hàng hóa bằng nhãn vật lý.

Theo khoản 2 Điều 42, nhãn gốc của hàng hóa nhập khẩu vào Việt Nam khi làm thủ tục thông quan phải thể hiện bằng tiếng nước ngoài hoặc tiếng Việt các thông tin: tên hàng hóa; xuất xứ hàng hóa; tên đầy đủ hoặc tên viết tắt và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài.

Trường hợp không xác định được xuất xứ hàng hóa, nhãn phải ghi nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa theo quy định tại khoản 3 Điều 47 Nghị định này. Tên nước hoặc vùng lãnh thổ xuất xứ hàng hóa trên nhãn gốc được viết tắt theo quy định tại TCVN 7217-1.

Những quy định này đặt ra yêu cầu doanh nghiệp phải phân biệt rõ nội dung bắt buộc thể hiện trên nhãn vật lý với những thông tin có thể cung cấp bổ sung qua tài liệu kèm theo hoặc nhãn điện tử. Đối với hàng hóa nhập khẩu kích thước nhỏ, việc không đủ diện tích thể hiện toàn bộ thông tin không đồng nghĩa với việc được miễn ghi nhãn; các nội dung bắt buộc theo khoản 2 Điều 42 vẫn phải được thể hiện trên bao bì bằng nhãn vật lý.

Bên cạnh vướng mắc về lô linh kiện LCD nhập khẩu ban đầu theo loại hình A11, Công ty Cổ phần Công nghệ Chuyển đổi xanh Việt Nam còn đề nghị hướng dẫn đối với hàng hóa tạm xuất ra nước ngoài để sửa chữa, bảo hành, sau đó tái nhập theo loại hình G51.

Theo doanh nghiệp, lô hàng tái nhập có cùng chủng loại, số lượng với hàng hóa đã tạm xuất theo loại hình G61. Doanh nghiệp cho rằng đây là hàng hóa tái nhập sau sửa chữa, bảo hành, không phải hàng hóa nhập khẩu mới để kinh doanh, đồng thời đề nghị được hướng dẫn cụ thể về việc áp dụng quy định ghi nhãn đối với trường hợp này.

Về nội dung trên, Cục Hải quan căn cứ khoản 2 Điều 35 Nghị định số 37/2026/NĐ-CP, xác định hàng hóa tạm xuất, tái nhập không thuộc các trường hợp hàng hóa nằm ngoài phạm vi điều chỉnh của Nghị định.

Theo đó, hàng hóa tái nhập sau sửa chữa, bảo hành không đương nhiên được loại trừ khỏi phạm vi điều chỉnh của quy định về nhãn hàng hóa chỉ vì trước đó đã được xuất khẩu từ Việt Nam. Doanh nghiệp cần đối chiếu quy định về nhãn hàng hóa với tình trạng thực tế của hàng hóa khi tái nhập để thực hiện.

Trên cơ sở các quy định tại Điều 35, Điều 36, Điều 37 và Điều 42 Nghị định số 37/2026/NĐ-CP, Cục Hải quan đề nghị doanh nghiệp căn cứ hàng hóa thực tế nhập khẩu để thực hiện.

Đối với những kiến nghị thuộc thẩm quyền của Bộ Khoa học và Công nghệ (cơ quan chủ trì xây dựng Nghị định số 37/2026/NĐ-CP), doanh nghiệp cần liên hệ Bộ Khoa học và Công nghệ để được hướng dẫn, xử lý.

Tin bài có thể bạn quan tâm

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.
Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.
Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Trước vướng mắc của Công ty China Tianchen Engineering Corporation (Trung Quốc) về khai báo địa điểm xếp hàng và điều kiện hưởng ưu đãi thuế theo Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA), Cục Hải quan đã có văn bản hướng dẫn cụ thể.
Hàng thực phẩm xuất nhập khẩu sẽ được quản lý theo mức độ nguy cơ

Hàng thực phẩm xuất nhập khẩu sẽ được quản lý theo mức độ nguy cơ

Dự thảo Luật An toàn thực phẩm (sửa đổi) được trình Quốc hội ngày 24/10/2026 đề xuất phân loại thực phẩm theo mức độ nguy cơ, làm cơ sở áp dụng biện pháp quản lý phù hợp, trong đó có kiểm tra nhà nước đối với thực phẩm nhập khẩu. Các bộ tiếp tục phối hợp kiểm tra hàng thực phẩm xuất khẩu, nhập khẩu theo quy định pháp luật chuyên ngành.
Chậm kiểm tra chất lượng, đồ chơi trẻ em nhập khẩu phát sinh chi phí lưu kho

Chậm kiểm tra chất lượng, đồ chơi trẻ em nhập khẩu phát sinh chi phí lưu kho

Doanh nghiệp phản ánh thời gian kiểm tra chất lượng đồ chơi trẻ em nhập khẩu kéo dài 30-60 ngày, khiến hàng hóa phải lưu kho, chậm thông quan. Trước phản ánh này, Cục Hải quan đề nghị Bộ Khoa học và Công nghệ phối hợp tháo gỡ vướng mắc trong tiếp nhận hồ sơ, lấy mẫu, thử nghiệm và cấp chứng nhận.
Hàng mua gom của cư dân biên giới áp dụng thủ tục hải quan mới từ 2027

Hàng mua gom của cư dân biên giới áp dụng thủ tục hải quan mới từ 2027

Từ ngày 1/1/2027, hàng hóa thương nhân mua gom của cư dân biên giới thực hiện thủ tục hải quan theo quy định mới, trong đó quy định thời hạn nộp hồ sơ, địa điểm tập kết và điều kiện đưa hàng vào nội địa.
Cảnh báo thực phẩm chức năng có hồ sơ công bố không hợp lệ

Cảnh báo thực phẩm chức năng có hồ sơ công bố không hợp lệ

Cục Hải quan yêu cầu các chi cục hải quan khu vực tăng cường kiểm soát hàng hóa nhập khẩu sau cảnh báo của Cục An toàn thực phẩm (Bộ Y tế) về sản phẩm Sausando Slimming capsule có giấy tiếp nhận đăng ký bản công bố không do cơ quan này cấp.
Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Hiện cơ quan Hải quan chưa có cơ sở xác định cụ thể mã số HS đối với mặt hàng đông trùng hạ thảo nhập khẩu theo đề nghị của Công ty TNHH Sinh phẩm và Dược phẩm Tasco do hồ sơ cung cấp chưa đủ căn cứ đối chiếu với Danh mục hàng hóa xuất nhập khẩu Việt Nam.
Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Bộ Tài chính đang lấy ý kiến hoàn thiện dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC tập trung vào thủ tục thu, nộp thuế, bảo lãnh thuế, giao dịch điện tử và tra soát, xử lý chứng từ nộp tiền đối với hàng hóa xuất nhập khẩu.