Cục Hải quan vừa có văn bản phản hồi Công ty TNHH Kawasaki Heat Metal Việt Nam, trong đó làm rõ các quy định về thông báo cơ sở sản xuất, địa điểm làm thủ tục hải quan và phương thức nộp báo cáo quyết toán theo các thông tư mới nhất về quản lý thuế và hải quan.
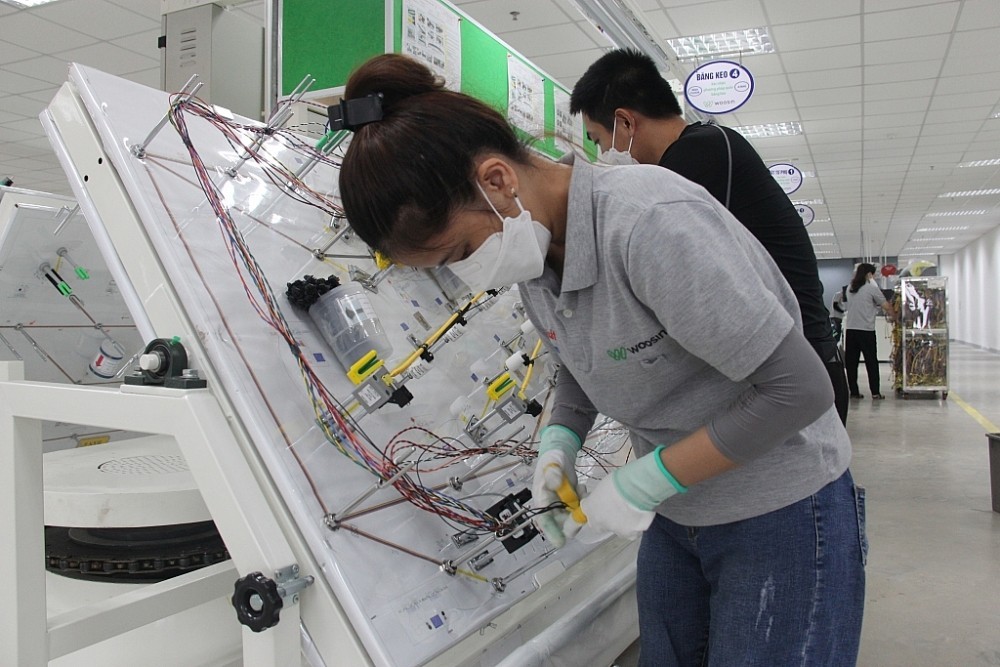 |
| Hoạt động gia công, sản xuất xuất khẩu của doanh nghiệp chế xuất. Ảnh: H.Nụ |
Theo đó, về địa điểm thực hiện, doanh nghiệp nội địa có trách nhiệm thông báo cơ sở sản xuất cho cơ quan Hải quan quản lý địa bàn nơi đặt nhà xưởng của đơn vị.
Đối với các thủ tục hải quan về xuất nhập khẩu hàng hóa phục vụ hợp đồng gia công, doanh nghiệp thực hiện trực tiếp tại cơ quan Hải quan quản lý doanh nghiệp chế xuất theo các quy định sửa đổi tại Thông tư số 121/2025/TT-BTC.
Liên quan đến công tác kiểm tra, việc xác minh cơ sở sản xuất được thực hiện thống nhất theo hướng dẫn tại Công văn số 8444/CHQ-GSQL ngày 2/2/2026.
Trường hợp cơ sở sản xuất đã được kiểm tra và xác nhận đủ điều kiện thì cơ quan Hải quan không thực hiện kiểm tra lại, trừ các trường hợp phải kiểm tra cơ sở sản xuất theo quy định.
Đối với nghĩa vụ nộp báo cáo quyết toán, doanh nghiệp nội địa được linh hoạt lựa chọn nộp tại chi cục hải quan quản lý địa bàn nơi có cơ sở sản xuất. Trong trường hợp doanh nghiệp sở hữu nhiều cơ sở sản xuất thuộc sự quản lý của nhiều chi cục hải quan khu vực khác nhau, đơn vị có quyền lựa chọn nộp báo cáo tại một chi cục nơi đã thực hiện thông báo cơ sở sản xuất nhằm đảm bảo tính thuận tiện và đúng quy định tại điểm b khoản 1 Điều 60 Thông tư số 38/2015/TT-BTC, khoản 39 Điều 1 Thông tư số 39/2018/TT-BTC sửa đổi bổ sung tại khoản 32 Điều 1 Thông tư số 121/2025/TT-BTC.





