Trước vướng mắc của Công ty TNHH Mektec Manufacturing (Việt Nam) liên quan đến trình tự xử lý máy tính nhập khẩu không còn nhu cầu sử dụng, Cục Hải quan đã có trả lời và hướng dẫn nghiệp vụ cụ thể.
Quy định tại khoản 1 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu; khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP nêu rõ, quan hệ trao đổi hàng hóa giữa doanh nghiệp chế xuất với các khu vực khác trên lãnh thổ Việt Nam, không phải là khu phi thuế quan, là quan hệ xuất nhập khẩu.
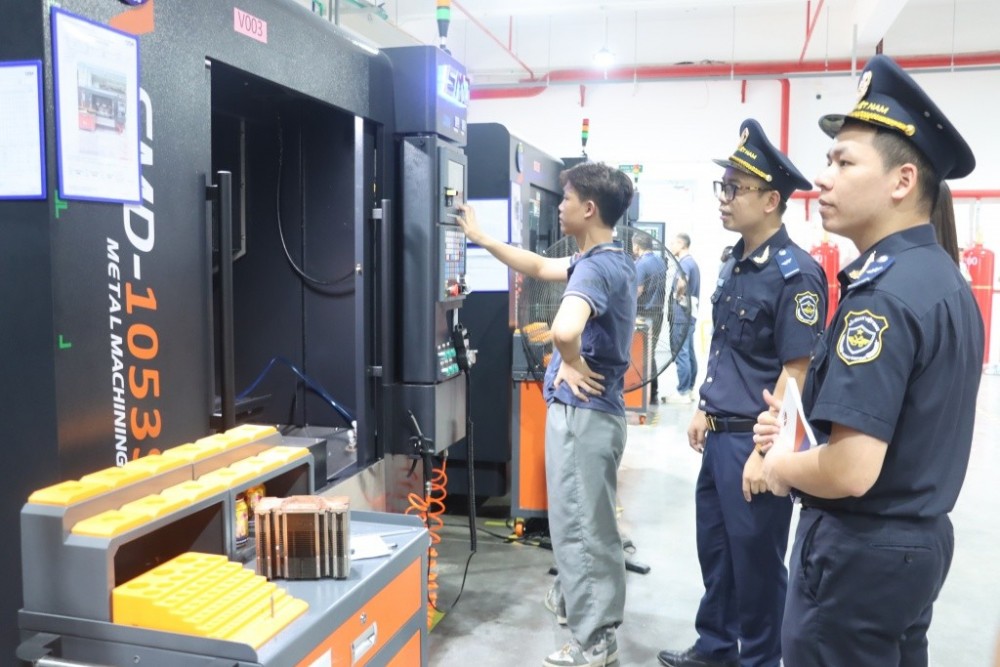 |
| Công chức hải quan kiểm tra hoạt động sản xuất tại doanh nghiệp chế xuất. Ảnh: H.Nụ |
Theo đó, trường hợp doanh nghiệp chế xuất thanh lý hàng hóa nhập khẩu theo quy định tại điểm c khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP thì thực hiện thủ tục hải quan theo quy định tại khoản 50 Điều 1 Thông tư số 121/2025/TT-BTC sửa đổi, bổ sung Điều 79 Thông tư số 38/2015/TT-BTC và khoản 55 Điều 1 Thông tư số 39/2018/TT-BTC của Bộ Tài chính.
Liên quan đến việc khai mã loại hình hàng hóa xuất nhập khẩu thực hiện theo Quyết định số 1357/QD-TCHQ ngày 18/5/2021 của Tổng cục trưởng Tổng cục Hải quan (nay là Cục Hải quan).
Đối với chính sách quản lý hàng hóa là máy tính nhập khẩu đã qua sử dụng thực hiện theo quy định tại Thông tư số 11/2018/TT-BTTTT của Bộ Thông tin và truyền thông (nay là Bộ Khoa học và Công nghệ). Các quy chuẩn về danh mục hàng hóa cũ, tiêu chuẩn kỹ thuật và điều kiện lưu thông nội địa cần được rà soát kỹ lưỡng để xác định phương án xử lý phù hợp như bán thanh lý hoặc tiêu hủy.
Cục Hải quan khuyến nghị doanh nghiệp nên chủ động phối hợp với đơn vị hải quan quản lý trực tiếp ngay từ giai đoạn lập hồ sơ. Việc tham vấn nghiệp vụ kịp thời sẽ giúp giải quyết các vướng mắc thực tế, đảm bảo quá trình chuyển đổi mục đích sử dụng tài sản diễn ra thông suốt và đúng quy định pháp luật.