Việc điều chỉnh các tờ khai hải quan do lỗi hệ thống dẫn đến khai sai thuế suất thuế nhập khẩu cần được xem xét trên cơ sở chính sách thuế và quy định về xử lý vi phạm hành chính.
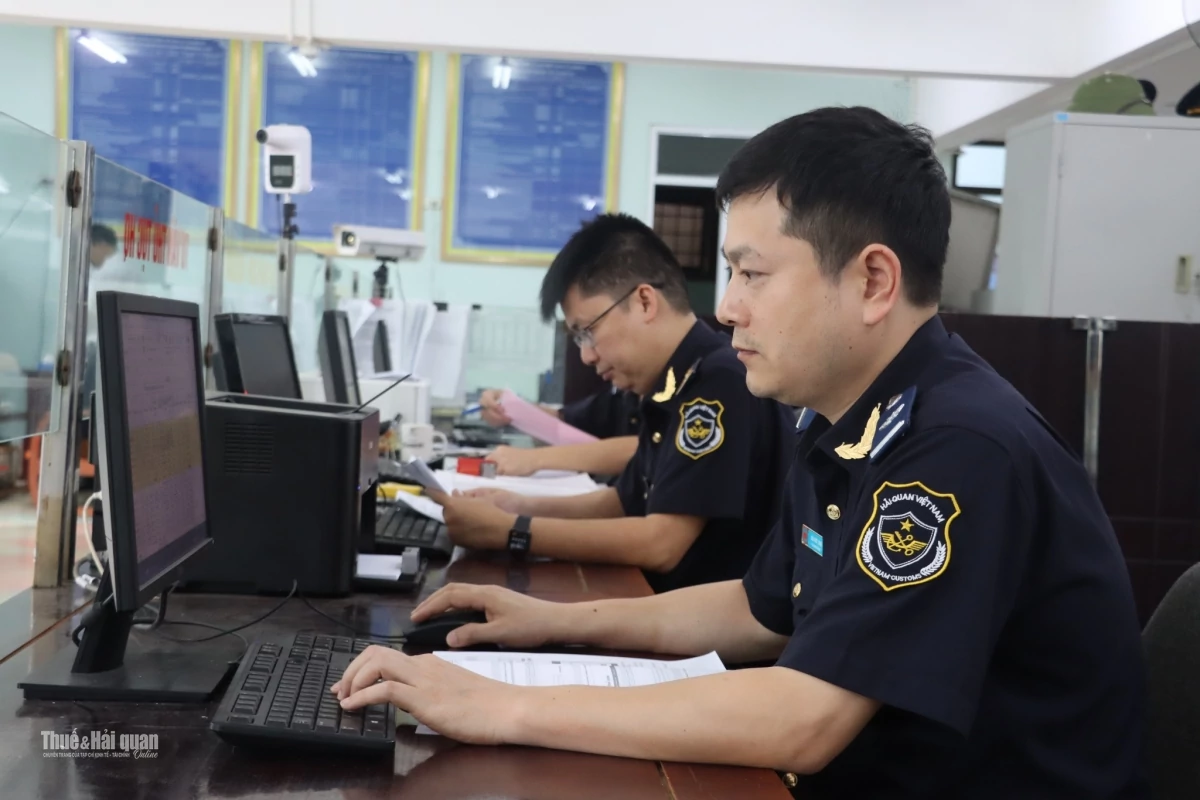 |
| Cục Hải quan làm rõ căn cứ xử lý các tờ khai điều chỉnh thuế nhập khẩu do lỗi hệ thống hải quan. Ảnh: Cục Hải quan |
Trước vướng mắc của Công ty TNHH TOP Solvent (Việt Nam) về xử lý các tờ khai điều chỉnh lại thuế nhập khẩu do lỗi hệ thống hải quan, Cục Hải quan đã làm rõ căn cứ áp dụng chính sách thuế và các trường hợp không bị xử phạt vi phạm hành chính.
Liên quan đến chính sách thuế nhập khẩu, ngày 22/8/2026 Cục Hải quan ban hành Công văn số 20775/CHQ-NVTHQ về việc thực hiện Nghị định số 72/2026/NĐ-CP, Nghị quyết số 25/2026/NQ-CP và Nghị quyết số 34/2026/NQ-CP. Đây là các văn bản quy định việc áp dụng thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu và nguyên liệu sản xuất xăng, dầu.
Theo đó, Nghị định số 72/2026/NĐ-CP và Nghị quyết số 25/2026/NQ-CP quy định mức thuế suất thuế nhập khẩu ưu đãi đối với các mặt hàng thuộc phạm vi điều chỉnh. Trong đó, một số mặt hàng nguyên liệu sản xuất xăng, dầu thuộc mã HS 2710.19.20 (dầu thô đã tách phần nhẹ), 2710.19.89 (dầu trung khác và các chế phẩm) và 2711.19.00 (loại khác) được áp dụng thuế suất 0%.
Nghị quyết số 34/2026/NQ-CP tiếp tục kéo dài thời hạn áp dụng chính sách tại Nghị định số 72/2026/NĐ-CP và Nghị quyết số 25/2026/NQ-CP đến hết ngày 30/9/2026.
Đối với việc khai báo trên tờ khai hải quan, Công văn số 20775/CHQ-NVTHQ nêu rõ, trường hợp hàng hóa nhập khẩu là xăng, dầu, nguyên liệu sản xuất xăng, dầu thuộc các mã HS quy định, doanh nghiệp phải mô tả rõ tên hàng hóa; riêng nguyên liệu sản xuất xăng, dầu phải khai báo cả mục đích sử dụng làm nguyên liệu sản xuất xăng, dầu.
Trên cơ sở thông tin khai báo, Hệ thống VNACCS/VCIS tự động hỗ trợ xác định mức thuế suất thuế nhập khẩu ưu đãi theo quy định.
Trường hợp hàng hóa nhập khẩu không phải xăng, dầu, nguyên liệu sản xuất xăng, dầu, doanh nghiệp phải khai báo rõ tên hàng và mục đích nhập khẩu tại mục mô tả hàng hóa, đồng thời nhập thủ công mức thuế suất thuế nhập khẩu ưu đãi theo quy định tại Nghị định số 26/2023/NĐ-CP.
Đối với các tờ khai làm thủ tục từ thời điểm Nghị định số 72/2026/NĐ-CP và Nghị quyết số 25/2026/NQ-CP có hiệu lực đến thời điểm ban hành Công văn số 20775/CHQ-NVTHQ, Cục Hải quan đề nghị các chi cục hải quan khu vực rà soát, kiểm tra, kiểm soát và hướng dẫn doanh nghiệp khai báo bổ sung đối với hàng hóa có mã số thuộc phụ lục ban hành kèm Nghị định số 72/2026/NĐ-CP và các mã số tại Điều 2 Nghị quyết số 25/2026/NQ-CP nhưng thực tế không phải xăng, dầu, nguyên liệu sản xuất xăng, dầu. Đồng thời, thực hiện thu đủ số tiền thuế và xử phạt (nếu có) theo quy định.
Về xử lý vi phạm hành chính, Cục Hải quan lưu ý các trường hợp không xử phạt vi phạm hành chính đã được quy định tại Điều 11 Luật Xử lý vi phạm hành chính. Việc xác định sự kiện bất khả kháng được thực hiện theo khoản 14 Điều 2 của Luật này.
Trên cơ sở các quy định hiện hành, Cục Hải quan đề nghị Công ty TNHH TOP Solvent (Việt Nam) đối chiếu với hồ sơ vụ việc cụ thể để thực hiện. Trường hợp phát sinh vướng mắc, doanh nghiệp liên hệ chi cục hải quan khu vực nơi làm thủ tục hải quan để được hướng dẫn.