
Thứ năm 15/10/2026 19:20
Thời tiết: Hà Nội 28°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 28°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách
aa

Doanh nghiệp chế xuất cần thực hiện những thủ tục gì khi thanh lý hàng hóa?

Nụ Bùi
(HQ Online) - Tổng cục Hải quan vừa hướng dẫn để DN thực hiện các quy định liên quan đến chính sách thuế và thủ tục hải quan đối với việc thanh lý hàng hóa.

Theo quy định tại điểm c khoản 4 Điều 2 Luật Thuế xuất khẩu (XK), thuế nhập khẩu (NK), hàng hóa NK từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan thuộc đối tượng không chịu thuế.

Cũng tại khoản 1 Điều 4 Luật Thuế XK, thuế NK quy định khu phi thuế quan là khu vực kinh tế nằm trong lãnh thổ Việt Nam, được thành lập theo quy định của pháp luật, có ranh giới địa lý xác định, ngăn cách với khu vực bên ngoài bằng hàng rào cứng, bảo đảm điều kiện cho hoạt động kiểm tra, giám sát, kiểm soát hải quan của cơ quan Hải quan và các cơ quan có liên quan đối với hàng hóa XNK và phương tiện, hành khách XNC; quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với bên ngoài là quan hệ XNK.

Ngoài ra, tại khoản 5 Điều 25 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 12 Điều 1 Nghị định 59/2018/NĐ-CP của Chính phủ quy định thủ tục thay đổi mục đích sử dụng đối với hàng hóa XNK thuộc đối tượng không chịu thuế nhưng sau đó thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa thì phải khai tờ khai hải quan mới. Chính sách quản lý hàng hóa XNK, chính sách thuế đối với hàng hóa XNK thực hiện tại thời điểm đăng ký tờ khai hải quan mới trừ trường hợp đã thực hiện đầy đủ chính sách quản lý hàng hóa XNK tại thời điểm đăng ký tờ khai ban đầu.

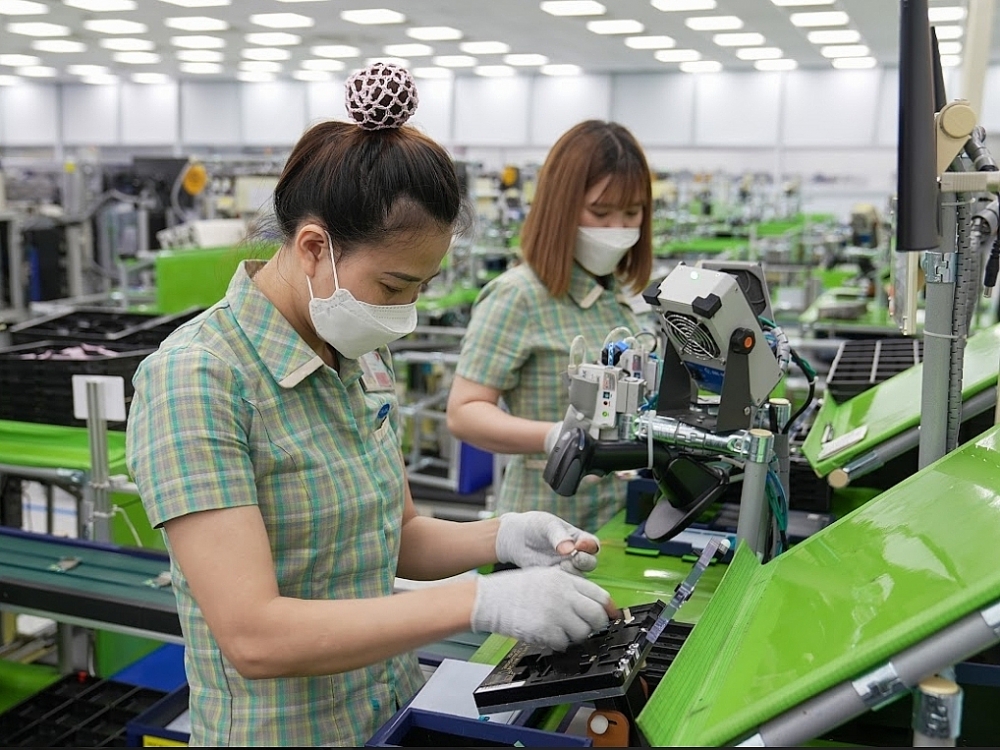
Hoạt động sản xuất tại Sam Sung Việt Nam
Hoạt động sản xuất tại Sam Sung Việt Nam.

Bên cạnh đó, Nghị định 35/2022/NĐ-CP của Chính phủ cũng quy định rõ DN chế xuất được bán, thanh lý vào thị trường nội địa tài sản đã qua sử dụng và các hàng hóa theo quy định của pháp luật về đầu tư và quy định khác của pháp luật có liên quan. Tại thời điểm bán, thanh lý vào thị trường nội địa không áp dụng chính sách quản lý hàng hóa XNK trừ trường hợp hàng hóa thuộc diện quản lý theo điều kiện, tiêu chuẩn, kiểm tra chuyên ngành chưa thực hiện khi NK; hàng hóa quản lý bằng giấy phép thì phải được cơ quan cấp phép NK đồng ý bằng văn bản.

Tại các Điều 74 và Điều 79 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư 39/2018/TT-BTC quy định DN chế xuất được lựa chọn hình thức chuyển đổi mục đích sử dụng hoặc làm thủ tục XNK tại chỗ khi thanh lý hàng hóa.

Đối chiếu với các quy định hiện hành, theo Tổng cục Hải quan, việc xử lý đối với hàng hóa (tài sản) thanh lý được thực hiện theo các trường hợp sau. Cụ thể, đối với hàng hóa, thiết bị được mua từ nội địa (không làm thủ tục hải quan) hoặc hàng hóa có nguồn gốc NK nhưng đã thực hiện đầy đủ chính sách thuế, chính sách quản lý hàng hóa NK theo quy định như hàng hóa NK không hưởng chế độ, chính sách áp dụng đối với DN chế xuất tại thời điểm đăng ký tờ khai ban đầu: khi mua bán, thanh lý hàng hóa này với DN nội địa, DN chế xuất không phải làm thủ tục hải quan.

Đối với hàng hóa, thiết bị có nguồn gốc NK áp dụng chính sách thuế, chính sách quản lý hàng hóa đối với DN chế xuất, theo Tổng cục Hải quan, DN thực hiện thủ tục thanh lý theo quy định tại Điều 79 Thông tư 38/2015/TT-BTC. Trong đó, DN chế xuất được lựa chọn hình thức chuyển đổi mục đích sử dụng hoặc làm thủ tục XNK tại chỗ khi thanh lý hàng hóa.

Trường hợp DN chế xuất lựa chọn hình thức thực hiện thủ tục XNK tại chỗ theo quy định tại Điều 86 Thông tư 38/2015/TT-BTC thì DN chế xuất thực hiện thủ tục XK tại chỗ; DN nội địa thực hiện thủ tục NK tại chỗ và nộp các loại thuế theo quy định.

Tại thời điểm thực hiện thủ tục XNK tại chỗ không áp dụng chính sách quản lý hàng hóa XNK trừ trường hợp hàng hóa thuộc diện quản lý theo điều kiện, tiêu chuẩn, kiểm tra chuyên ngành chưa thực hiện khi NK ban đầu; hàng hóa quản lý bằng giấy phép thì phải được cơ quan cấp phép NK đồng ý bằng văn bản.

Đối với các tài sản trong gói thầu thi công nội thất văn phòng, Tổng cục Hải quan đề nghị DN căn cứ hồ sơ thiết kế kỹ thuật của các nhà thầu, các tài liệu có liên quan để thực hiện kê khai, nộp thuế. Riêng đối với vật tư đã tiêu hao trong quá trình thi công thì không phải kê khai, nộp thuế.

TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Cục Thuế hướng dẫn xử lý khoản thu nộp thừa khi dừng thực hiện thủ tục hành chính

Cục Thuế hướng dẫn xử lý khoản thu nộp thừa khi dừng thực hiện thủ tục hành chính

Cục Thuế vừa làm rõ việc xử lý nghĩa vụ tài chính khi tổ chức, cá nhân dừng thực hiện thủ tục hành chính liên quan đến đăng ký đất đai, cấp giấy chứng nhận lần đầu.
Gỡ vướng hóa đơn và cách tính thuế cho hộ kinh doanh bán hàng đa kênh

Gỡ vướng hóa đơn và cách tính thuế cho hộ kinh doanh bán hàng đa kênh

Sàn thương mại điện tử đã khấu trừ, nộp thuế thay không đồng nghĩa hộ kinh doanh được miễn lập hóa đơn điện tử. Qua tình huống một hộ bán sách trên nhiều kênh, Cục Thuế làm rõ trách nhiệm lập hóa đơn, cách xử lý hàng đổi trả và thời điểm chuyển phương pháp tính thuế thu nhập cá nhân khi doanh thu vượt ngưỡng 3 tỷ đồng.
Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Dự thảo sửa đổi Nghị định số 14/2018/NĐ-CP của Chính phủ quy định chi tiết về hoạt động thương mại biên giới (gọi tắt dự thảo) tập trung tháo gỡ vướng mắc về thuế, phí, thủ tục hải quan và thẩm quyền quản lý. Việc đồng bộ các quy định pháp luật được kỳ vọng hạn chế chồng chéo, tạo thuận lợi cho hoạt động giao thương và xuất nhập khẩu qua biên giới.
Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
Cơ chế “mặc định giải thể” giúp rút ngắn thời gian xử lý hồ sơ đóng mã số thuế

Cơ chế “mặc định giải thể” giúp rút ngắn thời gian xử lý hồ sơ đóng mã số thuế

Theo các chuyên gia, Công văn số 16148/BTC-DNTN của Bộ Tài chính đã tạo bước đột phá về cơ chế "mặc định giải thể" khi cơ quan đăng ký kinh doanh không nhận được phản hồi từ cơ quan Thuế, điều này giúp rút ngắn thời hạn liên thông xử lý đóng mã số thuế cho doanh nghiệp.
Khẩn trương tháo gỡ “nút thắt” về xác định nguồn gốc và thuế giá trị gia tăng ngành gỗ

Khẩn trương tháo gỡ “nút thắt” về xác định nguồn gốc và thuế giá trị gia tăng ngành gỗ

Nhiều doanh nghiệp ngành gỗ đang chịu áp lực lớn về dòng vốn và chi phí lưu kho, bãi do vướng mắc về chính sách thuế giá trị gia tăng (GTGT) và việc xác định nguồn gốc gỗ rừng trồng. Doanh nghiệp kiến nghị các cơ quan chức năng khẩn trương tháo gỡ những khó khăn nhằm tạo điều kiện thuận lợi cho doanh nghiệp hoạt động.
Nhập khẩu máy móc xây dựng đã qua sử dụng phải căn cứ quy định chuyên ngành

Nhập khẩu máy móc xây dựng đã qua sử dụng phải căn cứ quy định chuyên ngành

Việc nhập khẩu máy móc, thiết bị ngành xây dựng đã qua sử dụng phải căn cứ phạm vi áp dụng của Quyết định số 18/2019/QĐ-TTg và quy định quản lý chuyên ngành đối với từng mặt hàng.
Từ 9/10/2026, mức phí và lệ phí thuộc lĩnh vực an ninh mạng có nhiều thay đổi

Từ 9/10/2026, mức phí và lệ phí thuộc lĩnh vực an ninh mạng có nhiều thay đổi

Theo quy định tại Thông tư số 152/2026/TT-BTC, từ ngày 9/10/2026, phí thẩm định cấp giấy phép kinh doanh sản phẩm, dịch vụ an ninh mạng lần đầu hoặc cấp lại cho một loại hình sản phẩm, dịch vụ là 8 triệu đồng.
Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Theo Cục Hải quan, việc hoàn thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu phải đáp ứng điều kiện về hoàn thuế, cơ sở xác định hàng hóa và thủ tục hải quan theo quy định.
Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Cục Hải quan đề nghị Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường) làm rõ chính sách quản lý đối với mặt hàng urê nhập khẩu khai báo làm nguyên liệu sản xuất công nghiệp nhưng có thể sử dụng làm phân bón, trong khi doanh nghiệp nhập khẩu không trực tiếp sử dụng hàng hóa để sản xuất.
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.
Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) thống nhất kết nối dữ liệu Cửa khẩu thông minh

Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) thống nhất kết nối dữ liệu Cửa khẩu thông minh

Chuẩn hóa dữ liệu logistics, tăng cường giám sát phương tiện vận tải thông minh không người lái và nghiên cứu mở rộng mô hình tại cặp cửa khẩu Móng Cái - Đông Hưng là những nội dung được Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) trao đổi ngày 13/10, trước thời điểm Thông tư số 128/2026/TT-BTC có hiệu lực.
Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Hiện nay, nhiều doanh nghiệp thắc mắc khi phát hiện hóa đơn giá trị gia tăng (GTGT) đầu vào bị bỏ sót sau khi kỳ tính thuế đã được cơ quan Thuế kiểm tra, giải quyết hoàn thuế có được tiếp tục kê khai, khấu trừ và đề nghị hoàn hay không. Chuyên gia Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam Laws (VNLAWS) trao đổi cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan vấn đề này.
Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Trước phản ánh của Hiệp hội Gỗ và Lâm sản Việt Nam về tình trạng chưa thống nhất trong phân loại một số mặt hàng giữa các đơn vị hải quan địa phương, Cục Hải quan cho biết đang triển khai các giải pháp như thí điểm thông quan tập trung, ứng dụng trí tuệ nhân tạo (AI) hỗ trợ xác định mã số hàng hóa và tăng cường đào tạo nghiệp vụ.
Xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập

Xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập

Trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP), theo Cục Hải quan, việc xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập để sửa chữa, tái chế rồi tái xuất phải căn cứ vào hình thức tái nhập và quy định pháp luật liên quan.