Khoáng sản xuất khẩu vẫn phải bảo đảm nguồn gốc hợp pháp
Việc cắt giảm điều kiện kinh doanh khoáng sản không đồng nghĩa với bãi bỏ các yêu cầu về nguồn gốc hợp pháp, tiêu chuẩn chất lượng và điều kiện xuất khẩu theo quy định chuyên ngành.


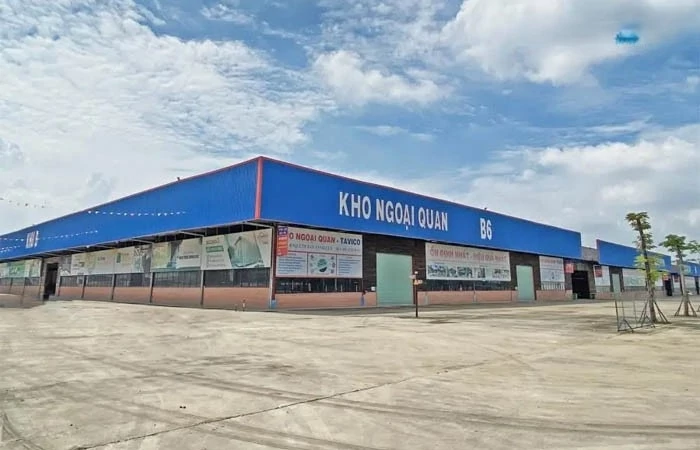 |
| Hàng hóa được tập kết tại kho ngoại quan trước khi làm thủ tục nhập khẩu vào nội địa. Ảnh: Tư liệu |
Trước đề nghị của cơ quan Hải quan về xuất xứ hàng hóa đối với trường hợp hàng hóa sản xuất tại Việt Nam gửi kho ngoại quan rồi nhập khẩu trở lại nội địa, Cục Xuất nhập khẩu (Bộ Công Thương) đã tham gia ý kiến.
Theo Cục Xuất nhập khẩu, Nghị định số 31/2018/NĐ-CP quy định chi tiết Luật Quản lý ngoại thương về xuất xứ hàng hóa đã đề cập các trường hợp liên quan đến hàng hóa tại kho ngoại quan, gồm: Hàng hóa xuất khẩu gửi kho ngoại quan đến các nước thành viên theo điều ước quốc tế mà Việt Nam ký kết hoặc gia nhập; hàng hóa từ nước ngoài đưa vào kho ngoại quan rồi nhập khẩu vào nội địa; hàng hóa từ nước ngoài đưa vào kho ngoại quan, sau đó đưa từ kho ngoại quan ra nước ngoài.
Tuy nhiên, Nghị định số 31/2018/NĐ-CP không quy định trường hợp hàng hóa sản xuất tại Việt Nam gửi kho ngoại quan rồi nhập khẩu trở lại nội địa.
Phân tích bản chất của giao dịch này, Cục Xuất nhập khẩu cho rằng, hàng hóa sản xuất tại Việt Nam gửi kho ngoại quan rồi nhập khẩu trở lại nội địa thực chất là hàng hóa lưu thông trong nước thông qua trung gian. Cụ thể, thương nhân nước ngoài mua bán hàng hóa trên cơ sở hợp đồng, chỉ định giao hàng cho thương nhân Việt Nam. Trường hợp này không có hoạt động xuất khẩu.
Từ đó, Cục Xuất nhập khẩu đề nghị Cục Hải quan đánh giá cụ thể, cân nhắc tác động và lưu ý tình trạng phân biệt đối xử về chính sách thuế giữa hai trường hợp: Hàng hóa được sản xuất và lưu thông nội địa với hàng hóa được sản xuất và lưu thông nội địa thông qua chỉ định của thương nhân nước ngoài.
Cùng với đó, Cục Xuất nhập khẩu đề nghị Cục Hải quan rà soát các trường hợp liên quan, nghiên cứu phương án giải quyết phù hợp, bảo đảm đáp ứng yêu cầu quản lý và phù hợp với thực tiễn.
Trước đó, Cục Hải quan đã phản ánh với Cục Xuất nhập khẩu những vướng mắc liên quan đến tính hợp lệ của chứng từ chứng nhận xuất xứ hàng hóa (C/O) đối với hàng hóa xuất khẩu gửi kho ngoại quan trước khi nhập khẩu vào nội địa.
Theo Cục Hải quan, cơ quan này nhận được nhiều phản ánh về trường hợp hàng hóa sản xuất tại Việt Nam gửi kho ngoại quan, đã được cấp C/O nhưng trong thời gian lưu giữ tại kho phát sinh giao dịch mua bán, chuyển quyền sở hữu. Khi hàng hóa được nhập khẩu trở lại nội địa, người làm thủ tục hải quan có thể không phải là người nhập khẩu/người nhận hàng được khai báo trên C/O.
Về căn cứ pháp lý, khoản 3 Điều 19 và khoản 3 Điều 20 Nghị định 31/2018/NĐ-CP quy định đối với hàng hóa từ nước ngoài đưa vào kho ngoại quan, sau đó đưa vào nội địa, Bộ Công Thương chủ trì, phối hợp với Bộ Tài chính hướng dẫn thực hiện.
Bên cạnh đó, điểm c khoản 1 Điều 15 Nghị định 31/2018/NĐ-CP quy định hồ sơ đề nghị cấp C/O gồm bản in tờ khai hải quan xuất khẩu. Trường hợp hàng hóa xuất khẩu không phải khai báo hải quan theo quy định của pháp luật thì không cần nộp bản sao tờ khai hải quan.
Đối với việc sử dụng C/O khi nhập khẩu hàng hóa từ kho ngoại quan vào nội địa, Điều 22 Thông tư 33/2023/TT-BTC đã quy định cơ chế theo dõi trừ lùi.
Theo đó, trường hợp một lô hàng đưa từ kho ngoại quan vào nội địa để nhập khẩu nhiều lần hoặc lô hàng có chung hợp đồng, hóa đơn thương mại nhưng nhập khẩu nhiều lần, nhiều chuyến thì được sử dụng chứng từ chứng nhận xuất xứ hàng hóa để lập Phiếu theo dõi trừ lùi theo mẫu tại Phụ lục VII ban hành kèm Thông tư cho từng lần nhập khẩu.
Chi cục Hải quan nơi đăng ký tờ khai nhập khẩu đầu tiên có trách nhiệm lập Phiếu theo dõi trừ lùi và giao cho người khai hải quan để xuất trình khi làm thủ tục nhập khẩu cho đến khi hết lượng hàng ghi trên Phiếu và chứng từ chứng nhận xuất xứ hàng hóa.
Tuy nhiên, Cục Hải quan cho biết các quy định hiện hành chưa đề cập cụ thể trường hợp hàng hóa sản xuất tại Việt Nam gửi kho ngoại quan, đã được cấp C/O rồi nhập khẩu trở lại nội địa nhưng phát sinh giao dịch mua bán, chuyển quyền sở hữu trong kho.