Cục Thuế khẳng định, doanh nghiệp chế xuất được hưởng chính sách thuế đối với khu phi thuế quan kể từ thời điểm được cấp Giấy chứng nhận đăng ký đầu tư hoặc xác nhận doanh nghiệp chế xuất theo quy định của cơ quan có thẩm quyền.
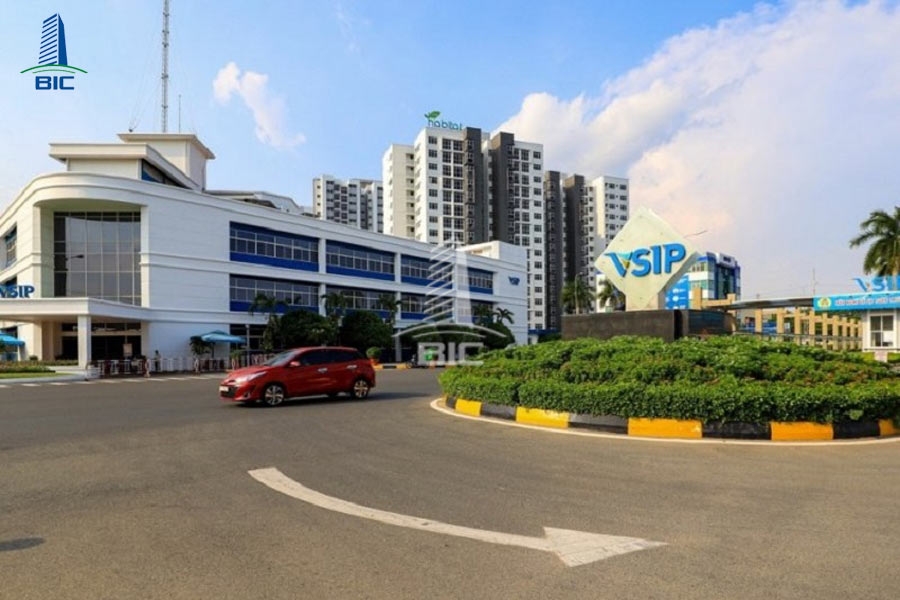 |
| Khu Công nghiệp Vĩnh Thạnh - VSIP Cần Thơ. Ảnh: bicjsc. |
Cục Thuế vừa có Công văn số 2728/CT-CS hướng dẫn Công ty cổ phần VSIP Cần Thơ về việc áp dụng chính sách thuế giá trị gia tăng đối với hàng hóa, dịch vụ cung cấp trong khu phi thuế quan.
Theo đó, nhằm làm rõ nội dung mà doanh nghiệp kiến nghị, Cục Thuế đã dẫn lại các quy định pháp luật hiện hành về Luật thuế Giá trị gia tăng số 48/2024/QH15; Nghị định số 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật thuế Giá trị gia tăng; Nghị định số 70/2025/NĐ-CP về hóa đơn, chứng từ; Thông tư số 69/2025/TT-BTC của Bộ Tài chính, cùng các quy định liên quan đến thuế xuất khẩu, nhập khẩu và quản lý khu phi thuế quan.
Đồng thời, Công văn cũng dẫn chiếu các quy định tại Nghị định số 18/2021/NĐ-CP và Nghị định số 35/2022/NĐ-CP liên quan đến điều kiện kiểm tra, giám sát hải quan và cơ chế hoạt động của doanh nghiệp chế xuất.
Trên cơ sở các quy định pháp luật hiện hành, Cục Thuế khẳng định, doanh nghiệp chế xuất được hưởng chính sách thuế đối với khu phi thuế quan kể từ thời điểm được cấp Giấy chứng nhận đăng ký đầu tư hoặc xác nhận doanh nghiệp chế xuất theo quy định của cơ quan có thẩm quyền.
Đối với thuế giá trị gia tăng, hàng hóa, dịch vụ được áp dụng thuế suất 0% khi đáp ứng đầy đủ các điều kiện như thuộc đối tượng quy định tại Điều 9 Luật thuế Giá trị gia tăng; là hàng hóa, dịch vụ cung cấp trực tiếp cho tổ chức trong khu phi thuế quan; được tiêu dùng trong khu phi thuế quan và phục vụ hoạt động sản xuất xuất khẩu.
Trường hợp đáp ứng đầy đủ các điều kiện nêu trên và không thuộc các trường hợp loại trừ theo quy định tại khoản 4 Điều 17 Nghị định số 181/2025/NĐ-CP, thì được áp dụng thuế suất giá trị gia tăng 0%.
Tại công văn này, cơ quan Thuế cũng nhấn mạnh, nếu hàng hóa, dịch vụ cung cấp không phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu, hoặc không tiêu dùng trong khu phi thuế quan, thì không thuộc diện áp dụng thuế suất 0%.
Đặc biệt, sau khi hoàn tất đầu tư xây dựng, nếu doanh nghiệp chế xuất không đáp ứng điều kiện về kiểm tra, giám sát hải quan theo quy định tại Nghị định số 18/2021/NĐ-CP, thì sẽ không được hưởng chính sách thuế áp dụng đối với khu phi thuế quan.
Trong trường hợp này, doanh nghiệp phải thực hiện điều chỉnh chính sách thuế và thay thế các hóa đơn điện tử đã lập trước đó theo quy định của Nghị định số 70/2025/NĐ-CP.