Bộ Tài chính đề xuất bổ sung ngoại lệ về thanh toán không dùng tiền mặt đối với một số khoản chi của doanh nghiệp, trong đó có trường hợp thu mua sản phẩm, hàng hóa, dịch vụ và tài sản từ hộ gia đình, cá nhân có “Nơi ở hiện tại” thuộc địa bàn khó khăn, đặc biệt khó khăn.
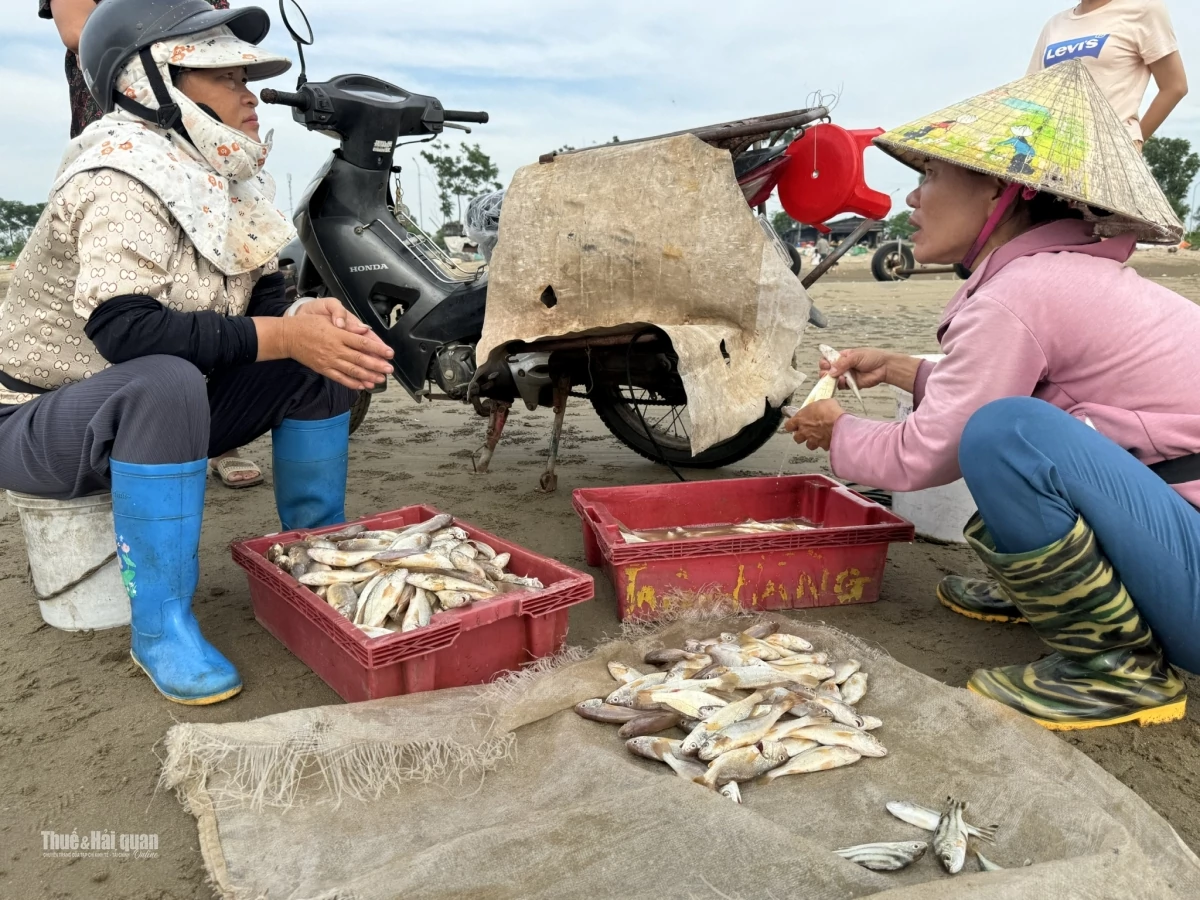 |
| Đề xuất bổ sung ngoại lệ thanh toán không dùng tiền mặt đối với một số khoản chi của doanh nghiệp, trong đó có thu mua sản phẩm, hàng hóa, dịch vụ và tài sản từ hộ gia đình, cá nhân có “Nơi ở hiện tại” thuộc địa bàn khó khăn, đặc biệt khó khăn. Ảnh: Hương Quỳnh. |
Ba trường hợp được đề xuất ngoại lệ
Tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật thuế Thu nhập doanh nghiệp, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP, Bộ Tài chính đề xuất sửa đổi, bổ sung quy định về điều kiện thanh toán không dùng tiền mặt để xác định chi phí được trừ khi tính thuế TNDN.
Cụ thể, nhằm tháo gỡ khó khăn cho người dân, doanh nghiệp tại các địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn, góp phần thực hiện mục tiêu tăng trưởng hai con số, trên cơ sở tiếp thu ý kiến các bộ, ngành và cơ quan liên quan, Bộ Tài chính trình Chính phủ sửa đổi quy định tại khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP.
Theo đó, dự thảo bổ sung quy định không áp dụng điều kiện thanh toán không dùng tiền mặt tại điểm b và điểm c khoản 1 Điều 9 đối với một số trường hợp, khi tại thời điểm doanh nghiệp chi trả, thanh toán, các đối tượng liên quan có “Nơi ở hiện tại” theo quy định của pháp luật về cư trú thuộc địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc địa bàn có điều kiện kinh tế - xã hội khó khăn theo khoản 2 và khoản 3 Điều 22 Nghị định số 96/2026/NĐ-CP.
Ba trường hợp được đề xuất gồm:
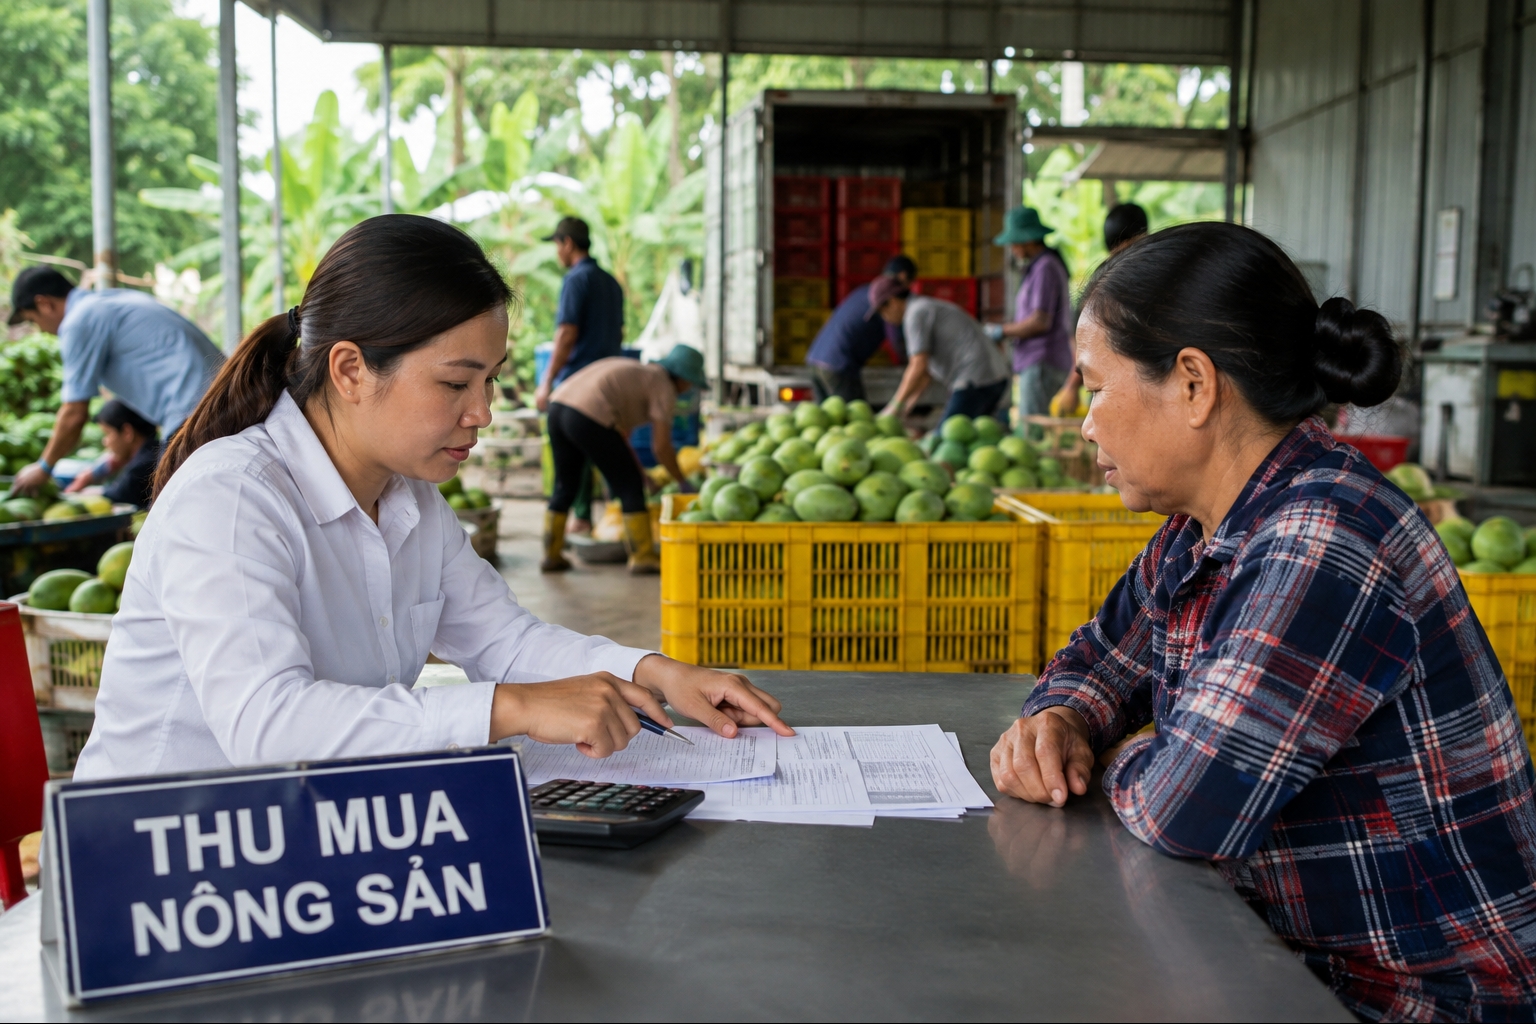
Thứ nhất: Doanh nghiệp mua sản phẩm, hàng hóa, dịch vụ và tài sản khác của hộ gia đình, cá nhân thuộc trường hợp được lập Bảng kê thu mua hàng hóa, dịch vụ theo quy định tại điểm b khoản 1 Điều 9.
Các trường hợp được lập bảng kê gồm: mua sản phẩm nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra; mua sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra; mua phế liệu của người trực tiếp thu nhặt; mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra; mua hàng hóa, dịch vụ của hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT.
Đối với các trường hợp này, doanh nghiệp phải có chứng từ chi trả tiền theo quy định của pháp luật về kế toán, hóa đơn, chứng từ cho người bán. Đồng thời, doanh nghiệp phải có Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm.
Trường hợp giá trị mua sản phẩm, hàng hóa, dịch vụ và tài sản khác trong ngày của từng hộ gia đình, cá nhân, bao gồm cả hộ kinh doanh, cá nhân kinh doanh, từ 5 triệu đồng trở lên, doanh nghiệp phải thanh toán không dùng tiền mặt, trừ trường hợp quy định tại điểm d khoản 1 Điều 9.
Thứ hai: Doanh nghiệp thanh toán tiền lương, tiền công, tiền thưởng, phụ cấp, trợ cấp và các khoản chi khác cho người lao động.
Thứ ba: Quỹ tín dụng nhân dân và tổ chức tài chính vi mô thanh toán tiền lãi cho cá nhân, hộ gia đình.
Đáng chú ý, dự thảo không thay đổi ngưỡng 5 triệu đồng đối với giá trị mua trong ngày của từng hộ gia đình, cá nhân. Điểm mới là bổ sung trường hợp ngoại lệ tại điểm d để xử lý một số giao dịch cụ thể đáp ứng điều kiện về “Nơi ở hiện tại” của đối tượng liên quan.
Ngoài ra, dự thảo chỉnh sửa kỹ thuật trình bày tại điểm b khoản 1 Điều 9 nhằm bảo đảm rõ ràng, minh bạch, không làm thay đổi nội dung của điểm này.
Thuận lợi hơn cho thu mua nông sản, trả lương ở địa bàn khó khăn
Quy định về thanh toán không dùng tiền mặt được xây dựng nhằm thúc đẩy thanh toán không dùng tiền mặt trong nền kinh tế, tiết kiệm nguồn lực, góp phần phòng, chống thất thu thuế và tội phạm. Tuy nhiên, quá trình thực hiện Nghị định số 320/2025/NĐ-CP đã phát sinh vướng mắc tại một số địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn.
Một số hiệp hội, doanh nghiệp, cá nhân đề nghị không áp dụng yêu cầu thanh toán không dùng tiền mặt trong một số trường hợp như lập bảng kê; thanh toán tiền lãi cho cá nhân của quỹ tín dụng nhân dân, tổ chức tài chính vi mô; thanh toán tiền lương, tiền công cho người lao động.
Theo Bộ Tài chính, tại các địa bàn này, một bộ phận người lao động, người dân gặp khó khăn trong việc mở và sử dụng tài khoản ngân hàng; cơ sở hạ tầng ngân hàng như ATM còn hạn chế, khoảng cách đến trung tâm xa. Đặc biệt tại các địa bàn biên giới, hải đảo, việc sử dụng tiền mặt vẫn phổ biến trong khi điều kiện cơ sở hạ tầng chưa bảo đảm cho việc sử dụng dịch vụ thanh toán điện tử.
Từ thực tiễn quản lý, Thuế tỉnh Thanh Hóa đề nghị làm rõ căn cứ xác định người lao động, hộ gia đình, cá nhân có “Nơi ở hiện tại” tại địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn. Cơ quan này cho rằng cần có hướng dẫn cụ thể về thông tin, hồ sơ mà doanh nghiệp sử dụng để xác định điều kiện này, bởi trong thực tế có thể phát sinh trường hợp người lao động làm việc tại địa bàn khó khăn nhưng thông tin cư trú ở địa bàn khác, hoặc có nơi ở tại địa bàn khó khăn nhưng làm việc ở địa bàn khác.
Chia sẻ thêm, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Tư vấn thuế Keytas cho rằng, không áp dụng quy định thanh toán không dùng tiền mặt đối với một số trường hợp là phù hợp với điều kiện thực tế tại các địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn.
Nếu quy định được thực hiện, doanh nghiệp tại các địa bàn này sẽ thuận lợi hơn trong việc mua sản phẩm, hàng hóa của người dân hoặc trả lương cho người lao động bằng tiền mặt mà vẫn có cơ sở tính khoản chi vào chi phí được trừ khi xác định thu nhập chịu thuế.
Ở chiều ngược lại, người dân có thể tiếp tục bán hàng và nhận tiền mặt; người lao động có thể nhận lương bằng tiền mặt mà không phải mở tài khoản hoặc di chuyển xa để tiếp cận ngân hàng, ATM.
“Thanh toán không dùng tiền mặt là xu hướng tất yếu, nhưng chính sách cũng cần phù hợp với điều kiện thực tế của từng địa bàn”, ông Tuấn nhận định.
Tuy nhiên, theo ông Tuấn các trường hợp được đề xuất này không đồng nghĩa với việc bỏ yêu cầu về chứng từ đối với các khoản chi. Đối với trường hợp mua hàng hóa, dịch vụ, tài sản thuộc diện lập bảng kê, dự thảo vẫn yêu cầu doanh nghiệp có chứng từ chi tiền cho người bán và Bảng kê thu mua hàng hóa, dịch vụ theo quy định.
Theo dự thảo, Nghị định có hiệu lực từ ngày ký ban hành; riêng quy định về điều kiện thanh toán không dùng tiền mặt tại Điều 1 được áp dụng từ kỳ tính thuế năm 2026.