Đối với hộ gia đình, cá nhân, cơ quan Thuế căn cứ vào phiếu chuyển thông tin để tính số tiền sử dụng đất phải nộp và gửi thông báo cho người sử dụng đất.
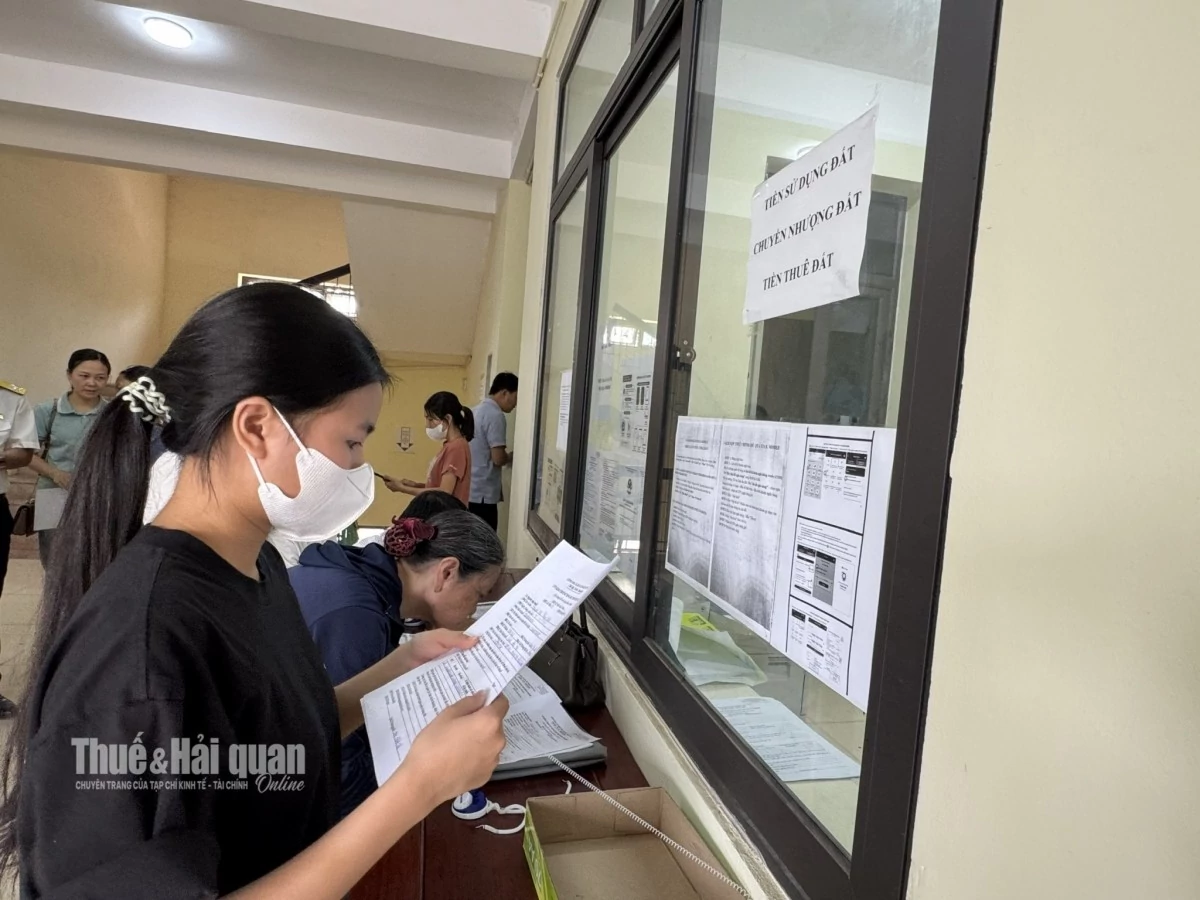 |
| Người dân làm thủ tục kê khai thuế sử dụng đất phi nông nghiệp tại Thuế cơ sở 8 tỉnh Phú Thọ. Ảnh: Thúy Nga. |
Cục Thuế cho biết, tiền sử dụng đất được căn cứ vào các quy định tại khoản 2 Điều 21 Nghị định số 103/2024/NĐ-CP, được sửa đổi tại điểm c khoản 12 Điều 13 Nghị định số 50/2026/NĐ-CP, về trình tự tính, thu, nộp tiền sử dụng đất đối với hộ gia đình, cá nhân.
Theo đó, căn cứ hồ sơ đất đai, văn phòng đăng ký đất đai, bộ phận một cửa liên thông hoặc cơ quan, người có thẩm quyền được giao nhiệm vụ lập phiếu chuyển thông tin sẽ chuyển phiếu đến cơ quan Thuế.
Trường hợp giao đất, cho thuê đất để thanh toán hợp đồng BT, cơ quan ký hợp đồng BT thực hiện việc chuyển phiếu.
Phiếu chuyển thông tin ghi các dữ liệu về người sử dụng đất, diện tích, vị trí, mục đích và nguồn gốc sử dụng đất, giá đất tính tiền sử dụng đất, cùng thông tin về đối tượng, diện tích và mức giảm tiền sử dụng đất nếu có.
Trong 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, cơ quan thuế tính số tiền sử dụng đất phải nộp, số tiền được giảm nếu có, ban hành thông báo nộp tiền sử dụng đất và gửi thông báo cho người sử dụng đất cùng cơ quan đã chuyển phiếu.