Bộ Tài chính vừa công khai lấy ý kiến dự thảo Nghị quyết về xóa nợ lệ phí môn bài, tiền chậm nộp cho người nộp thuế trạng thái 03, 06. Các chuyên gia cho rằng, chính sách này góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm và hỗ trợ làm sạch dữ liệu trong quản lý thuế.
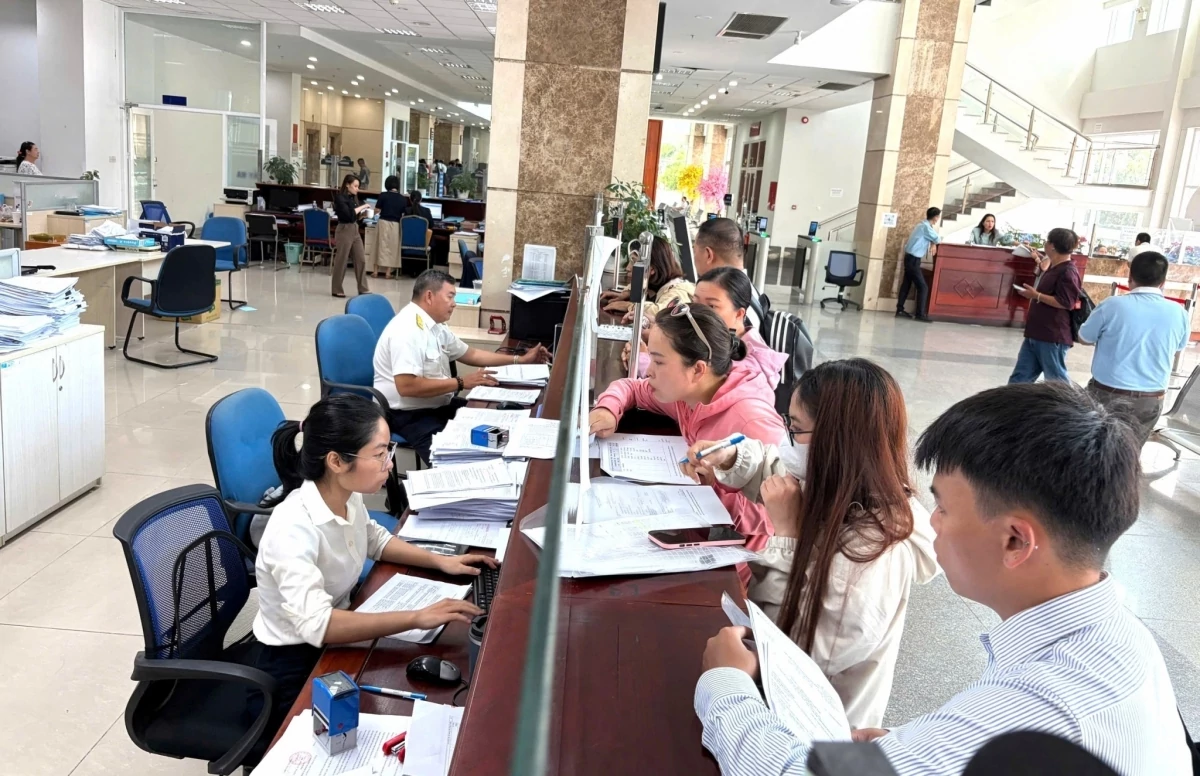 |
| Nhiều chuyên gia cho rằng, việc xóa nợ lệ phí môn bài, tiền chậm nộp cho doanh nghiệp trạng thái 03, 06 giúp tháo gỡ điểm nghẽn và hỗ trợ làm sạch mã số thuế. Ảnh: Đức Mỹ |
Tháo gỡ gánh nặng nợ đọng, phân loại đối tượng thụ hưởng
Đề xuất ban hành cơ chế xử lý xóa nợ lệ phí môn bài và tiền chậm nộp của Bộ Tài chính đang nhận được sự đồng thuận và đánh giá rất cao từ giới chuyên gia cũng như cộng đồng doanh nghiệp.
Đánh giá về đề xuất này, chuyên gia thuế, kế toán Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH Đại lý thuế BCTC khẳng định, đây là một chủ trương thiết thực, bám sát thực tiễn hoạt động sản xuất kinh doanh.
Định hướng này hoàn toàn tương thích với các chủ trương lớn của Quốc hội và Chính phủ về việc đồng hành, tháo gỡ rào cản và trợ lực cho người dân, doanh nghiệp.
Theo ông Nguyễn Văn Thức, hiện có rất nhiều doanh nghiệp đã tạm dừng kinh doanh suốt nhiều năm, không còn tạo ra doanh thu nhưng vẫn chưa thể hoàn tất thủ tục giải thể theo đúng quy định.
Các khoản nợ lệ phí môn bài phát sinh định kỳ cùng tiền chậm nộp cộng dồn theo thời gian, kết hợp với các vướng mắc về thủ tục hành chính, đã khiến tiến trình chấm dứt hoạt động hợp pháp bị kéo dài vô thời hạn.
Nếu chính sách được ban hành, nút thắt này sẽ được cởi bỏ, mở lối cho người nộp thuế thực hiện trọn vẹn nghĩa vụ còn lại để giải thể hoặc có cơ hội khôi phục hoạt động kinh doanh.
Đánh giá về tác động ngân sách, ông Nguyễn Văn Thức phân tích, việc xóa nợ tuy làm giảm số dư nợ đang theo dõi trên hệ thống sổ sách, nhưng không đồng nghĩa với việc ngân sách nhà nước bị thất thu những khoản tiền có khả năng thu hồi.
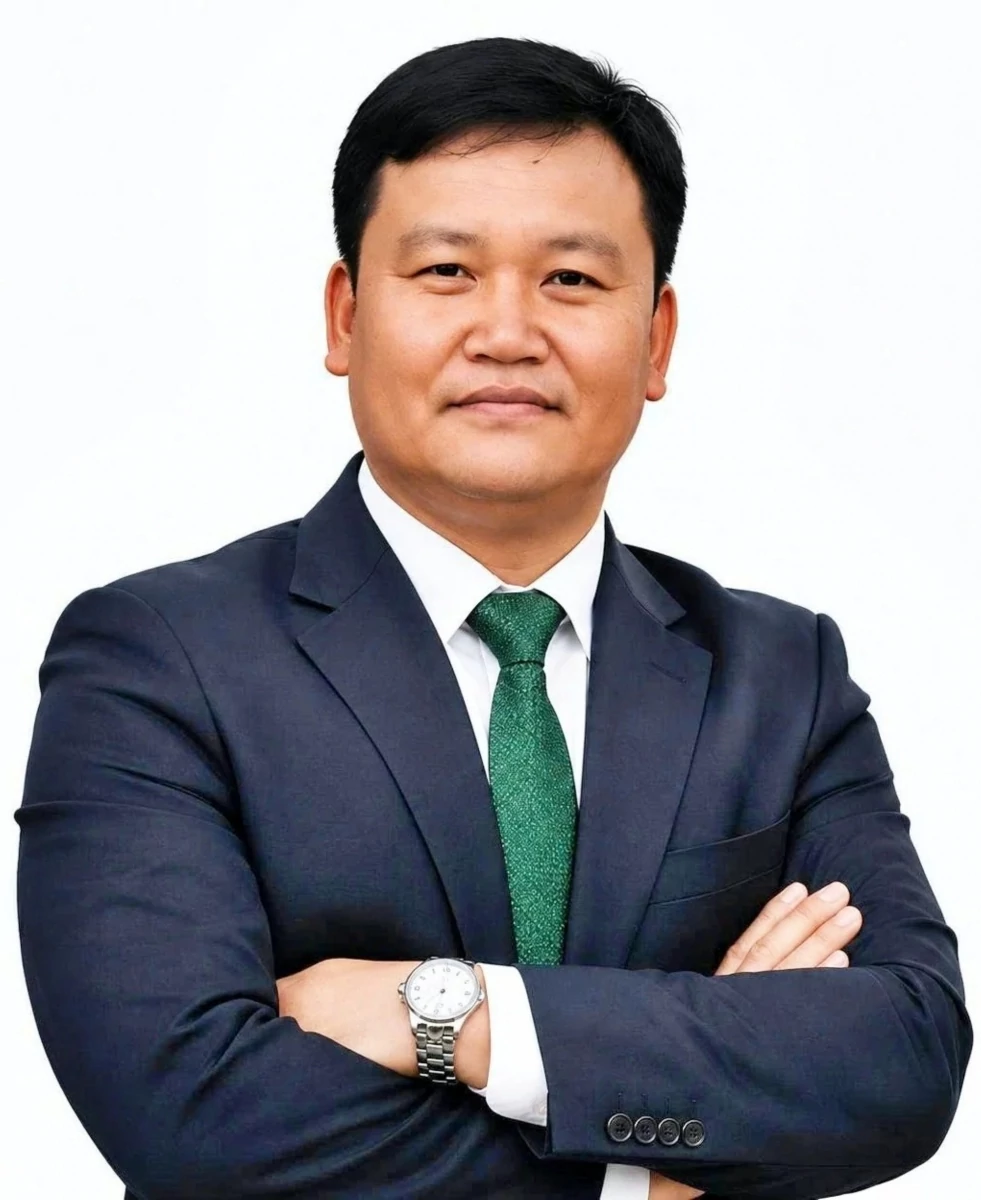 | | Chuyên gia thuế, kế toán Nguyễn Văn Thức, Chủ tịch Hội đồng thành viên Công ty TNHH Đại lý thuế BCTC. | |
Trên thực tế, phần lớn các khoản nợ tồn đọng lâu năm này đều rơi vào nhóm nợ khó thu, việc tiếp tục duy trì cơ chế theo dõi và tổ chức cưỡng chế chỉ làm tiêu tốn thêm nguồn lực quản lý của cơ quan thuế.
Dẫn chứng số liệu thực tế, ông Nguyễn Văn Thức cho biết, hiện có khoảng 764.000 người nộp thuế còn nợ lệ phí môn bài với tổng số tiền khoảng 1.450 tỷ đồng. Đáng chú ý, tính đến ngày 23/10/2026, nhóm người nộp thuế thuộc trạng thái 03, 06 đang gánh tổng mức nợ lên tới khoảng 27.805 tỷ đồng. Những con số này minh chứng cho quy mô tồn đọng của nợ thuế, song đây không phải toàn bộ số tiền sẽ được xóa bỏ vô điều kiện.
Điểm cốt lõi trong dự thảo là cơ chế xóa tiền chậm nộp đối với các sắc thuế khác chỉ được áp dụng khi người nộp thuế đã hoàn thành nghĩa vụ nộp nợ thuế gốc. Quy định ràng buộc chặt chẽ này sẽ tạo đòn bẩy khuyến khích thu hồi các khoản nợ gốc vào ngân sách, đồng thời, xử lý triệt để tình trạng mã số thuế “treo”, từ đó nâng cao chất lượng dữ liệu và hiệu quả công tác quản lý thuế.
Về điều kiện thụ hưởng, ông Nguyễn Văn Thức chỉ rõ hai nhóm chính sách cụ thể theo tinh thần dự thảo. Đối với lệ phí môn bài, cơ quan soạn thảo đề xuất xóa toàn bộ nợ phát sinh tính đến hết ngày 31/12/2025 đã được ghi nhận trên hệ thống và tiền chậm nộp tương ứng. Đồng thời, có cơ chế xử lý riêng cho nghĩa vụ phát sinh chưa kê khai, chưa hạch toán. Phạm vi áp dụng đối với lệ phí môn bài mang tính phổ quát, không chỉ bó hẹp ở trạng thái 03, 06.
Để được hưởng chính sách, người nộp thuế bắt buộc phải thanh toán đủ nợ thuế gốc và nộp hồ sơ hợp lệ để khôi phục hoặc chấm dứt hiệu lực mã số thuế theo lộ trình quy định, dự kiến chậm nhất trước ngày 30/6/2028.
Đặc biệt, ông Nguyễn Văn Thức lưu ý dự thảo đã thiết lập hàng rào kiểm soát chặt chẽ khi loại trừ toàn bộ các hành vi gian lận, trốn thuế, sử dụng hóa đơn bất hợp pháp hoặc trường hợp vẫn lén lút kinh doanh phát sinh nghĩa vụ thuế trong giai đoạn mang trạng thái 03, 06.
Đồng quan điểm trên, bà Võ Thị Hồng Nhung, Phó Giám đốc Công ty TNHH Đại lý thuế Khang Phúc cho rằng, chính sách thể hiện sự thấu hiểu của Nhà nước trước những khó khăn có thật của người nộp thuế.
Trong quá trình tư vấn, bà Võ Thị Hồng Nhung gặp nhiều chủ doanh nghiệp rất muốn giải thể nhưng khi kiểm tra thì tiền chậm nộp của lệ phí môn bài đã phình to quá lớn so với năng lực tài chính của đơn vị không còn nguồn thu, biến thành gánh nặng tâm lý khiến họ đành bỏ dở.
Với hơn 2,5 triệu người nộp thuế ở trạng thái 03, 06 tính đến ngày 23/10/2026, chiếm khoản nợ khoảng 27.805 tỷ đồng mà tiền chậm nộp chiếm tới 35%, đây rõ ràng là tồn đọng mang tính hệ thống.
Khi rào cản tài chính được dỡ bỏ gắn với điều kiện trả nợ gốc, cơ quan Thuế không chỉ làm sạch được khối lượng lớn mã số thuế ảo mà còn tập trung nguồn lực quản lý các đơn vị đang hoạt động thực chất.
Hơn nữa, việc xử lý nợ môn bài cũ cũng hoàn toàn nhất quán với việc bãi bỏ hoàn toàn khoản thu này từ ngày 1/1/2026 theo Nghị quyết số 198/2025/QH15 của Quốc hội. Dự thảo vừa giải quyết thực chất điểm nghẽn, vừa bảo đảm kỷ cương pháp luật khi loại trừ các trường hợp sai phạm hóa đơn, trốn thuế hoặc đang trong diện thanh tra, kiểm tra, truy tố.
Đẩy mạnh phối hợp liên thông giữa các cơ quan về đóng mã số thuế
Để chính sách này phát huy tối đa hiệu quả trong thực tế, bà Võ Thị Hồng Nhung cho rằng, điều quan trọng là thủ tục hành chính phải thực sự đơn giản, dễ tiếp cận và được áp dụng thống nhất giữa các cấp cơ quan Thuế.
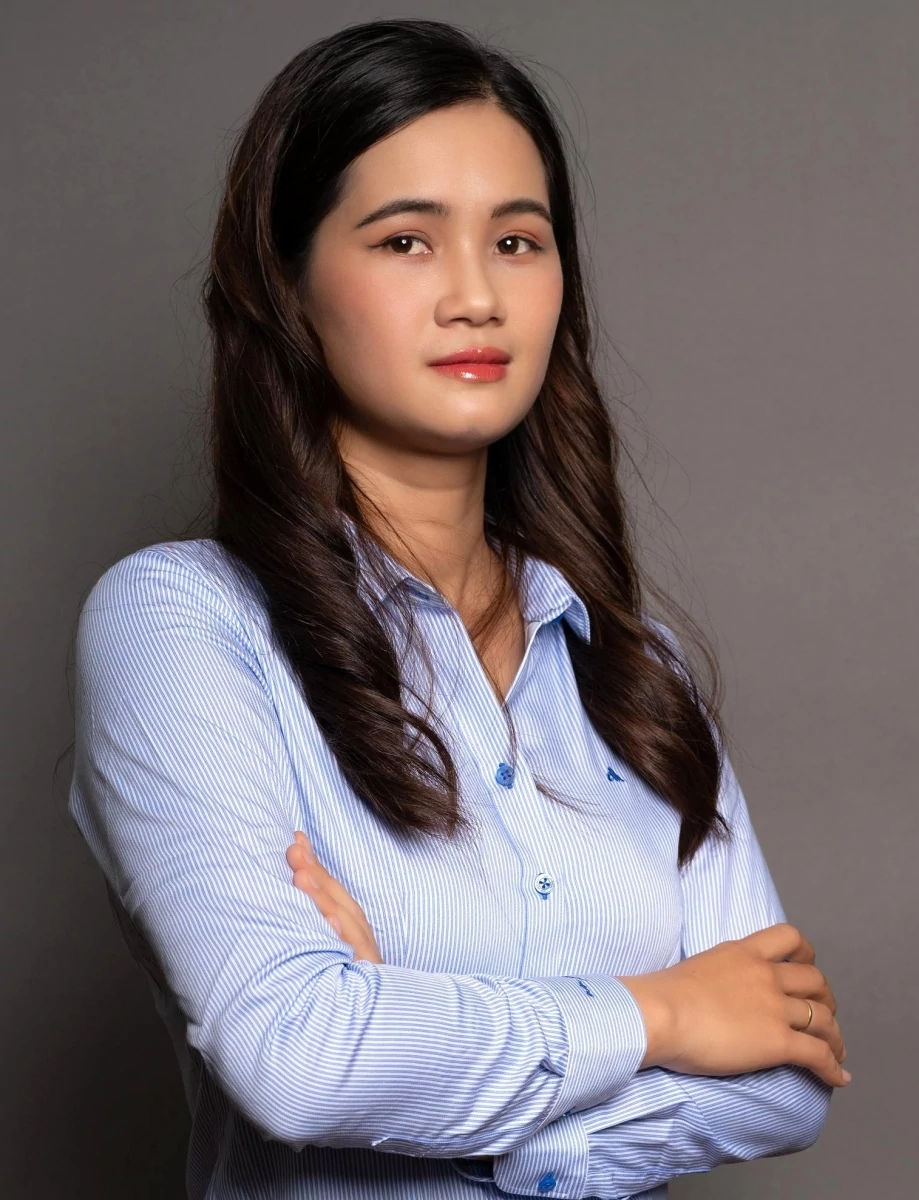 | | Bà Võ Thị Hồng Nhung, Phó Giám đốc Công ty TNHH Đại lý thuế Khang Phúc. | |
Cơ quan Thuế nên chủ động tận dụng nền tảng số hóa để rà soát, tự động sàng lọc các trường hợp đủ điều kiện và gửi thông báo công khai thay vì thụ động chờ người nộp thuế tự tìm hiểu.
Thực tế cho thấy, rất nhiều doanh nghiệp ngừng hoạt động đã lâu thường rơi vào cảnh thất lạc hồ sơ chứng từ, mất token chữ ký số hoặc thay đổi thông tin nhân sự đại diện pháp luật.
Đối với những vướng mắc này, ngành Thuế cần ban hành hướng dẫn chi tiết về danh mục hồ sơ thay thế, tinh giản quy trình xác minh và bố trí bộ phận hỗ trợ riêng tại từng chi cục cơ sở.
Bên cạnh đó, sự phối hợp liên thông giữa cơ quan đăng ký kinh doanh và cơ quan Thuế là yếu tố giúp doanh nghiệp hoàn thiện quy trình khép kín một cửa từ xử lý nợ, đóng mã số thuế đến cấp giấy xác nhận giải thể mà không phải đi lại nhiều lần.
Về phía người nộp thuế, bà Võ Thị Hồng Nhung khuyến cáo các cá nhân, chủ đơn vị kinh doanh cần nhanh chóng tra cứu, đối chiếu công nợ và chủ động nộp hồ sơ trước thời hạn 30/6/2028, tránh tâm lý dồn ứ vào giai đoạn cuối. Đóng mã số thuế dứt điểm chính là cơ hội cởi bỏ áp lực quá khứ để người kinh doanh yên tâm khởi nghiệp lại.
Từ góc nhìn thực tế, ông Nguyễn Văn Thức kiến nghị cơ quan chức năng cần ứng dụng cơ sở dữ liệu thuế sẵn có để công khai minh bạch danh sách, đơn giản hóa thủ tục và chủ động phối hợp liên ngành hướng dẫn người nộp thuế đối chiếu công nợ.
Đối với nợ lệ phí môn bài và tiền chậm nộp phát sinh từ khoản thu này, cơ quan Thuế nên tự động xử lý xóa nợ trực tiếp trên hệ thống cơ sở dữ liệu. Cách làm khoa học này sẽ cắt giảm tối đa chi phí tuân thủ cho doanh nghiệp, đồng thời, hạn chế phát sinh thủ tục hành chính không cần thiết cho cán bộ thuế cấp cơ sở.
Bên cạnh đó, người nộp thuế cũng cần nêu cao tinh thần hợp tác, chủ động phối hợp cung cấp đầy đủ chứng cứ chứng minh tình trạng ngừng hoạt động để công tác xử lý đóng mã số thuế diễn ra thuận lợi cho cả đôi bên.