Từ thực tiễn triển khai Chiến dịch làm sạch mã số thuế, đến các cơ chế đặc thù giải quyết các vướng mắc đang được Bộ Tài chính đề xuất đã đặt ra yêu cầu hoàn thiện phương thức quản lý theo vòng đời người nộp thuế, nâng cao tính minh bạch của dữ liệu và tạo môi trường kinh doanh thuận lợi, đáng tin cậy hơn.
 |
| Các cơ chế đặc thù do Bộ Tài chính đề xuất khi được thực hiện sẽ góp phần giải tỏa áp lực pháp lý, tài chính cho người nộp thuế có mã số thuế tồn đọng kéo dài. Ảnh: Hương Quỳnh, hỗ trợ bởi AI. |
Quản lý thuế theo vòng đời, ngăn ngừa tồn đọng mới
Trong bối cảnh triển khai Nghị quyết số 66-NQ/TW về đổi mới công tác xây dựng và thi hành pháp luật và Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân, việc tháo gỡ những điểm nghẽn trong quản lý thuế, xử lý các mã số thuế tồn đọng kéo dài có ý nghĩa quan trọng đối với yêu cầu cải thiện môi trường kinh doanh và thúc đẩy tăng trưởng.
Trong nhiều năm qua, cải cách thủ tục hành chính đã tạo điều kiện thuận lợi hơn cho doanh nghiệp gia nhập thị trường. Tuy nhiên, quá trình rút khỏi thị trường vẫn có thể gặp khó khăn khi doanh nghiệp phải hoàn thành nhiều nghĩa vụ với các cơ quan quản lý.
Theo đánh giá của Bộ Tài chính, khoảng cách giữa mức độ thuận lợi khi gia nhập thị trường và sự phức tạp của thủ tục giải thể, chấm dứt hoạt động là một trong những nguyên nhân làm gia tăng số doanh nghiệp đã ngừng hoạt động trên thực tế nhưng vẫn tồn tại trên hệ thống quản lý.
Có doanh nghiệp ngừng kinh doanh, nhưng không thông báo theo quy định; có trường hợp đã rời khỏi địa chỉ đăng ký, không còn bộ phận kế toán hoặc không lưu giữ đầy đủ hồ sơ, chứng từ. Cũng có doanh nghiệp đã hoàn thành nghĩa vụ thuế, nhưng chưa tiếp tục thực hiện thủ tục tại cơ quan đăng ký kinh doanh.
Bên cạnh đó, công tác cảnh báo sớm, phân loại rủi ro và theo dõi kết quả xử lý người nộp thuế không còn hoạt động tại địa chỉ đăng ký vẫn còn một số hạn chế.
Thực tế này đặt ra yêu cầu không chỉ giải quyết những hồ sơ đã tồn đọng mà còn phải phát hiện sớm các trường hợp ngừng hoạt động, xác định rõ nghĩa vụ và hướng dẫn người nộp thuế thực hiện thủ tục ngay từ khi phát sinh.
Theo ông Mai Sơn, Phó Cục trưởng Cục Thuế, việc làm sạch mã số thuế không chỉ là rà soát, xử lý các trường hợp người nộp thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03), hoặc không hoạt động tại địa chỉ đã đăng ký (trạng thái 06), mà còn kiểm soát phát sinh mới, không để hồ sơ giải thể, chấm dứt hoạt động tiếp tục tồn đọng.
Thông qua việc làm sạch, chuẩn hóa dữ liệu, chiến dịch hướng tới phản ánh sát hơn thực trạng hoạt động của người nộp thuế, tháo gỡ khó khăn cho những trường hợp tuân thủ pháp luật có nhu cầu quay trở lại kinh doanh. Đồng thời, nâng cao hiệu quả quản lý thuế, phòng ngừa hành vi lợi dụng pháp nhân để mua bán hóa đơn, trốn thuế, gian lận.
Đây cũng là nền tảng quan trọng để triển khai hệ thống quản lý thuế mới và kết nối, chia sẻ thông tin với các cơ sở dữ liệu quốc gia.
Theo hồ sơ dự thảo Nghị quyết của Bộ Tài chính, có hơn 753.000 người nộp thuế ở trạng thái 03, 06 kéo dài trên 10 năm, trong đó khoảng 287.000 doanh nghiệp, tổ chức và 466.000 hộ, cá nhân kinh doanh.
Quy mô tồn đọng này cho thấy, nếu chỉ tập trung xử lý những hồ sơ đã phát sinh mà chưa khắc phục được các điểm nghẽn trong quản lý, nguy cơ hình thành những tồn đọng mới vẫn còn.
Về lâu dài, yêu cầu đặt ra là đổi mới phương thức quản lý theo toàn bộ vòng đời của người nộp thuế, từ khi đăng ký, hoạt động, tạm ngừng đến khôi phục hoặc chấm dứt hoạt động. Theo đó, mỗi trạng thái đăng ký thuế phải phản ánh đúng tình trạng thực tế, gắn với biện pháp quản lý phù hợp.
Việc khôi phục hoạt động, chấm dứt hiệu lực mã số thuế hoặc tiếp tục xử lý các nghĩa vụ còn tồn đọng cần căn cứ vào tình trạng thực tế và điều kiện pháp lý của từng trường hợp, bảo đảm tạo thuận lợi cho người nộp thuế nhưng không bỏ sót nghĩa vụ và rủi ro vi phạm.
Để thực hiện được yêu cầu này, việc chuẩn hóa dữ liệu phải đi đôi với tăng cường kết nối, đối chiếu thông tin giữa cơ quan Thuế và các cơ quan liên quan.
Những thay đổi về tình trạng hoạt động của doanh nghiệp cần được cập nhật kịp thời, tránh tình trạng người nộp thuế đã hoàn thành thủ tục ở một cơ quan nhưng thông tin chưa được đồng bộ trên các hệ thống quản lý.
Cùng với đó, việc phân loại theo tình trạng hoạt động, nghĩa vụ thuế và mức độ rủi ro sẽ giúp cơ quan Thuế tập trung nguồn lực vào những trường hợp cần kiểm tra, xác minh, thay vì áp dụng một phương thức xử lý chung đối với tất cả hồ sơ tồn đọng.
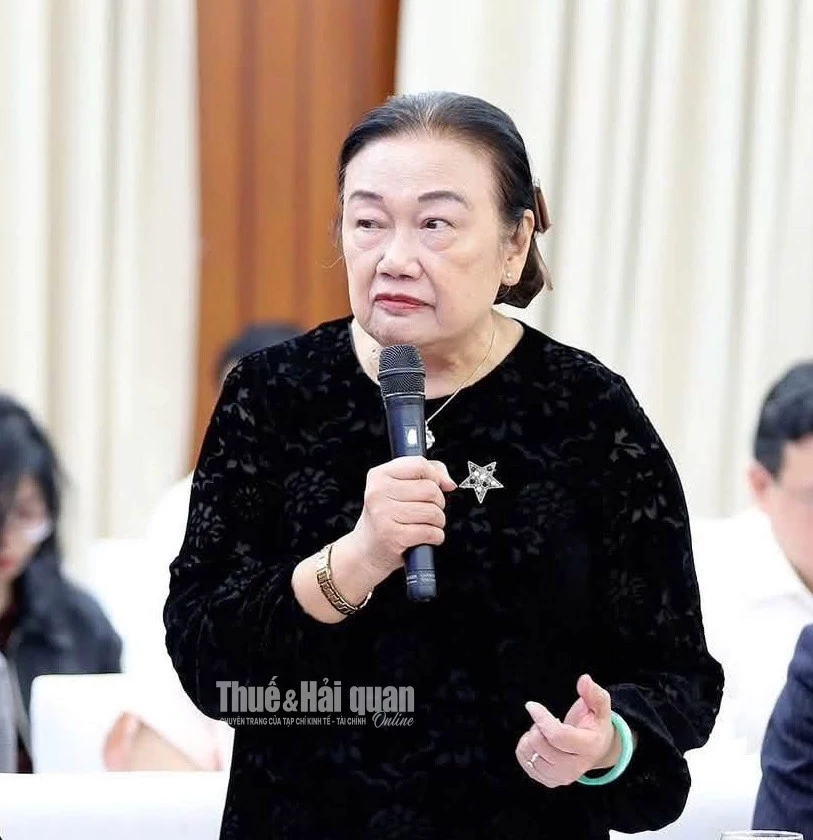 |
| Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam. Ảnh: PV |
Nhiều ý kiến cho rằng, nếu được thông qua, các cơ chế đặc thù do Bộ Tài chính đề xuất sẽ góp phần giải tỏa áp lực pháp lý, tài chính đối với những người nộp thuế có mã số thuế tồn đọng kéo dài.
Qua đó góp phần tạo điều kiện để doanh nghiệp, hộ kinh doanh xử lý các nghĩa vụ còn vướng mắc, hoàn tất thủ tục theo quy định và có cơ hội tái gia nhập thị trường.
Cùng quan điểm, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam (VTCA) đánh giá cao sự chủ động, tích cực của Bộ Tài chính trong việc nhận diện những bất cập kéo dài nhiều năm và đề xuất cơ chế đặc thù nhằm tháo gỡ vướng mắc về mã số thuế.
Theo bà Cúc, đây là bước đi cần thiết, thể hiện sự quyết liệt của cơ quan quản lý trong giải quyết những vấn đề tồn đọng, đồng thời cho thấy tinh thần đồng hành, chia sẻ khó khăn với doanh nghiệp và người nộp thuế.
Việc xử lý các mã số thuế tồn đọng không đơn thuần là giải quyết những hồ sơ hành chính kéo dài, mà còn có ý nghĩa thiết thực đối với việc cải thiện môi trường đầu tư, kinh doanh.
Khi những vướng mắc về thủ tục và nghĩa vụ thuế được tháo gỡ, doanh nghiệp đã ngừng hoạt động có điều kiện hoàn tất các thủ tục pháp lý, giảm chi phí tuân thủ và tránh tình trạng hồ sơ tiếp tục tồn đọng qua nhiều năm.
Việc làm sạch cơ sở dữ liệu mã số thuế còn giúp phản ánh chính xác hơn tình trạng hoạt động của người nộp thuế, nâng cao hiệu quả quản lý nhà nước và tạo nền tảng để ngành Thuế đẩy mạnh quản lý theo mức độ rủi ro.
Minh bạch dữ liệu, củng cố niềm tin kinh doanh
Bên cạnh yêu cầu tháo gỡ khó khăn trong nước, Bộ Tài chính xác định việc xử lý số lượng lớn người nộp thuế không còn hoạt động còn liên quan đến yêu cầu nâng cao tính đầy đủ, chính xác và khả năng tiếp cận thông tin phục vụ hợp tác thuế quốc tế.
Diễn đàn Toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế quan tâm đến việc bảo đảm thông tin về quyền sở hữu, nhận dạng pháp nhân và hồ sơ kế toán luôn sẵn có, có thể tiếp cận khi cần thiết.
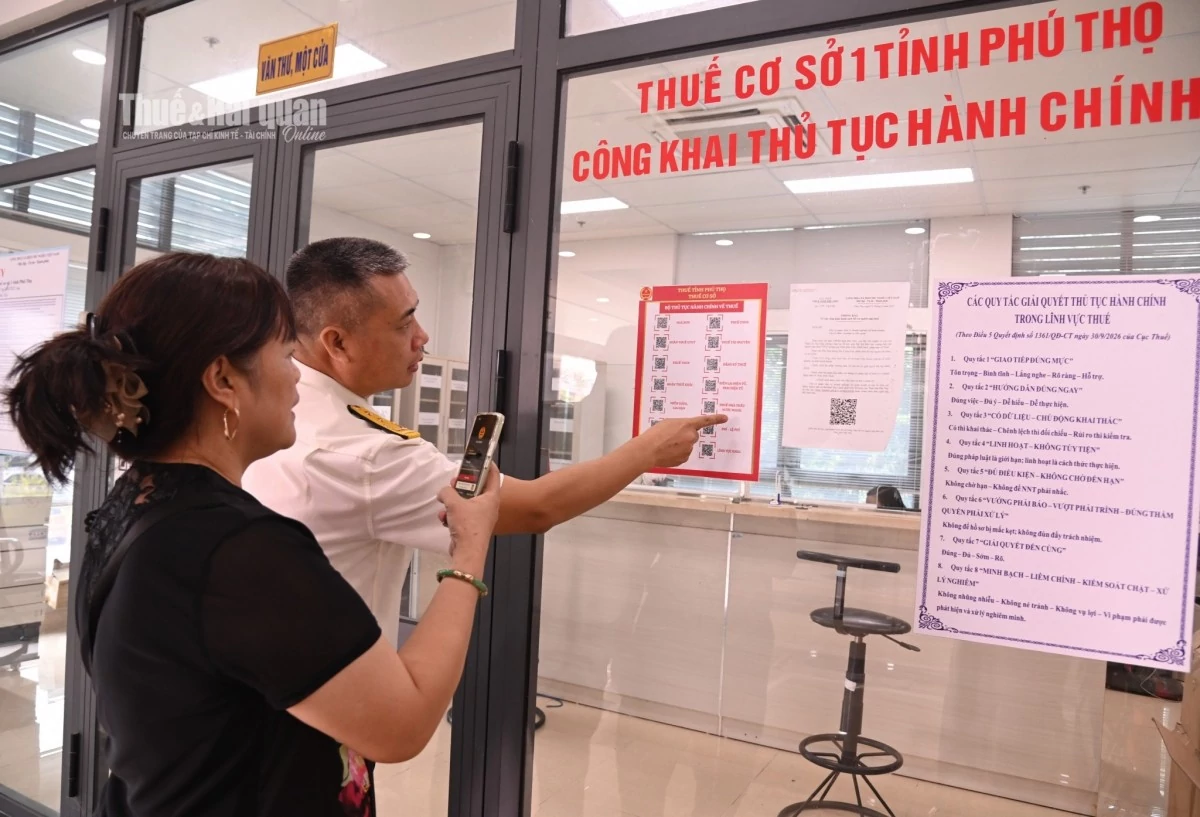 |
| Cải cách thuế nâng cao hiệu quả quản lý và giảm chi phí tuân thủ cho người nộp thuế. Ảnh: Quỳnh Hương. |
Đối với những pháp nhân không còn hoạt động tại địa chỉ đăng ký trong thời gian dài, việc thiếu thông tin người đại diện, chủ sở hữu hoặc hồ sơ kế toán có thể ảnh hưởng đến khả năng xác minh và cung cấp thông tin.
Kỳ đánh giá chuyên sâu của Diễn đàn Toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế dự kiến diễn ra vào quý II/2028 đặt ra yêu cầu tiếp tục hoàn thiện cơ chế theo dõi, giám sát và xử lý các pháp nhân không hoạt động.
Tuy nhiên, các khuyến nghị quốc tế không trực tiếp yêu cầu miễn nghĩa vụ nộp hồ sơ khai thuế hoặc giảm mức xử phạt vi phạm hành chính. Những cơ chế đặc thù này được nghiên cứu trên cơ sở các vướng mắc thực tế trong nước, nhằm tạo điều kiện xử lý tình trạng tồn đọng.
Điều đó cho thấy, yêu cầu cải cách không chỉ xuất phát từ một đợt đánh giá quốc tế mà còn từ nhu cầu nâng cao hiệu quả quản lý và giảm chi phí tuân thủ cho người nộp thuế.
Về lâu dài, việc giải quyết các mã số thuế tồn đọng cần được gắn với cơ chế quản lý thường xuyên, trong đó thông tin về tình trạng hoạt động của người nộp thuế được cập nhật kịp thời, các nghĩa vụ phát sinh được xác định rõ và những dấu hiệu ngừng hoạt động được cảnh báo sớm.
Cùng với đó, việc hoàn thiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế cần bảo đảm sự phối hợp thống nhất giữa cơ quan Thuế và các cơ quan liên quan, hạn chế tình trạng người nộp thuế hoàn thành nghĩa vụ ở một khâu nhưng vẫn vướng mắc tại khâu tiếp theo.
Khẳng định khi được ban hành, Nghị quyết không chỉ mang lại “lợi ích kép” có tính chiến lược cho nền kinh tế, theo Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), việc xây dựng các cơ chế đặc thù xử lý mã số thuế tồn đọng còn có ý nghĩa giải phóng gánh nặng tuân thủ thủ tục, với ước tính lên tới 3.255,7 tỷ đồng (tương đương chi phí lập và nộp 23,38 triệu lượt tờ khai trắng không phát sinh doanh thu).
Mặt khác, cơ chế đặc thù đảm bảo đáp ứng các chuẩn mực quốc tế về minh bạch và trao đổi thông tin vì mục đích thuế, đặc biệt là tiêu chí A.1 về sự sẵn có của thông tin quyền sở hữu và tiêu chí A.2 về hồ sơ kế toán đáng tin cậy.
Vì thế VCCI cho rằng, việc tháo gỡ các tồn đọng và nâng cao chất lượng thông tin quản lý sẽ góp phần tăng mức độ tín nhiệm, cải thiện sức cạnh tranh của môi trường đầu tư quốc gia.
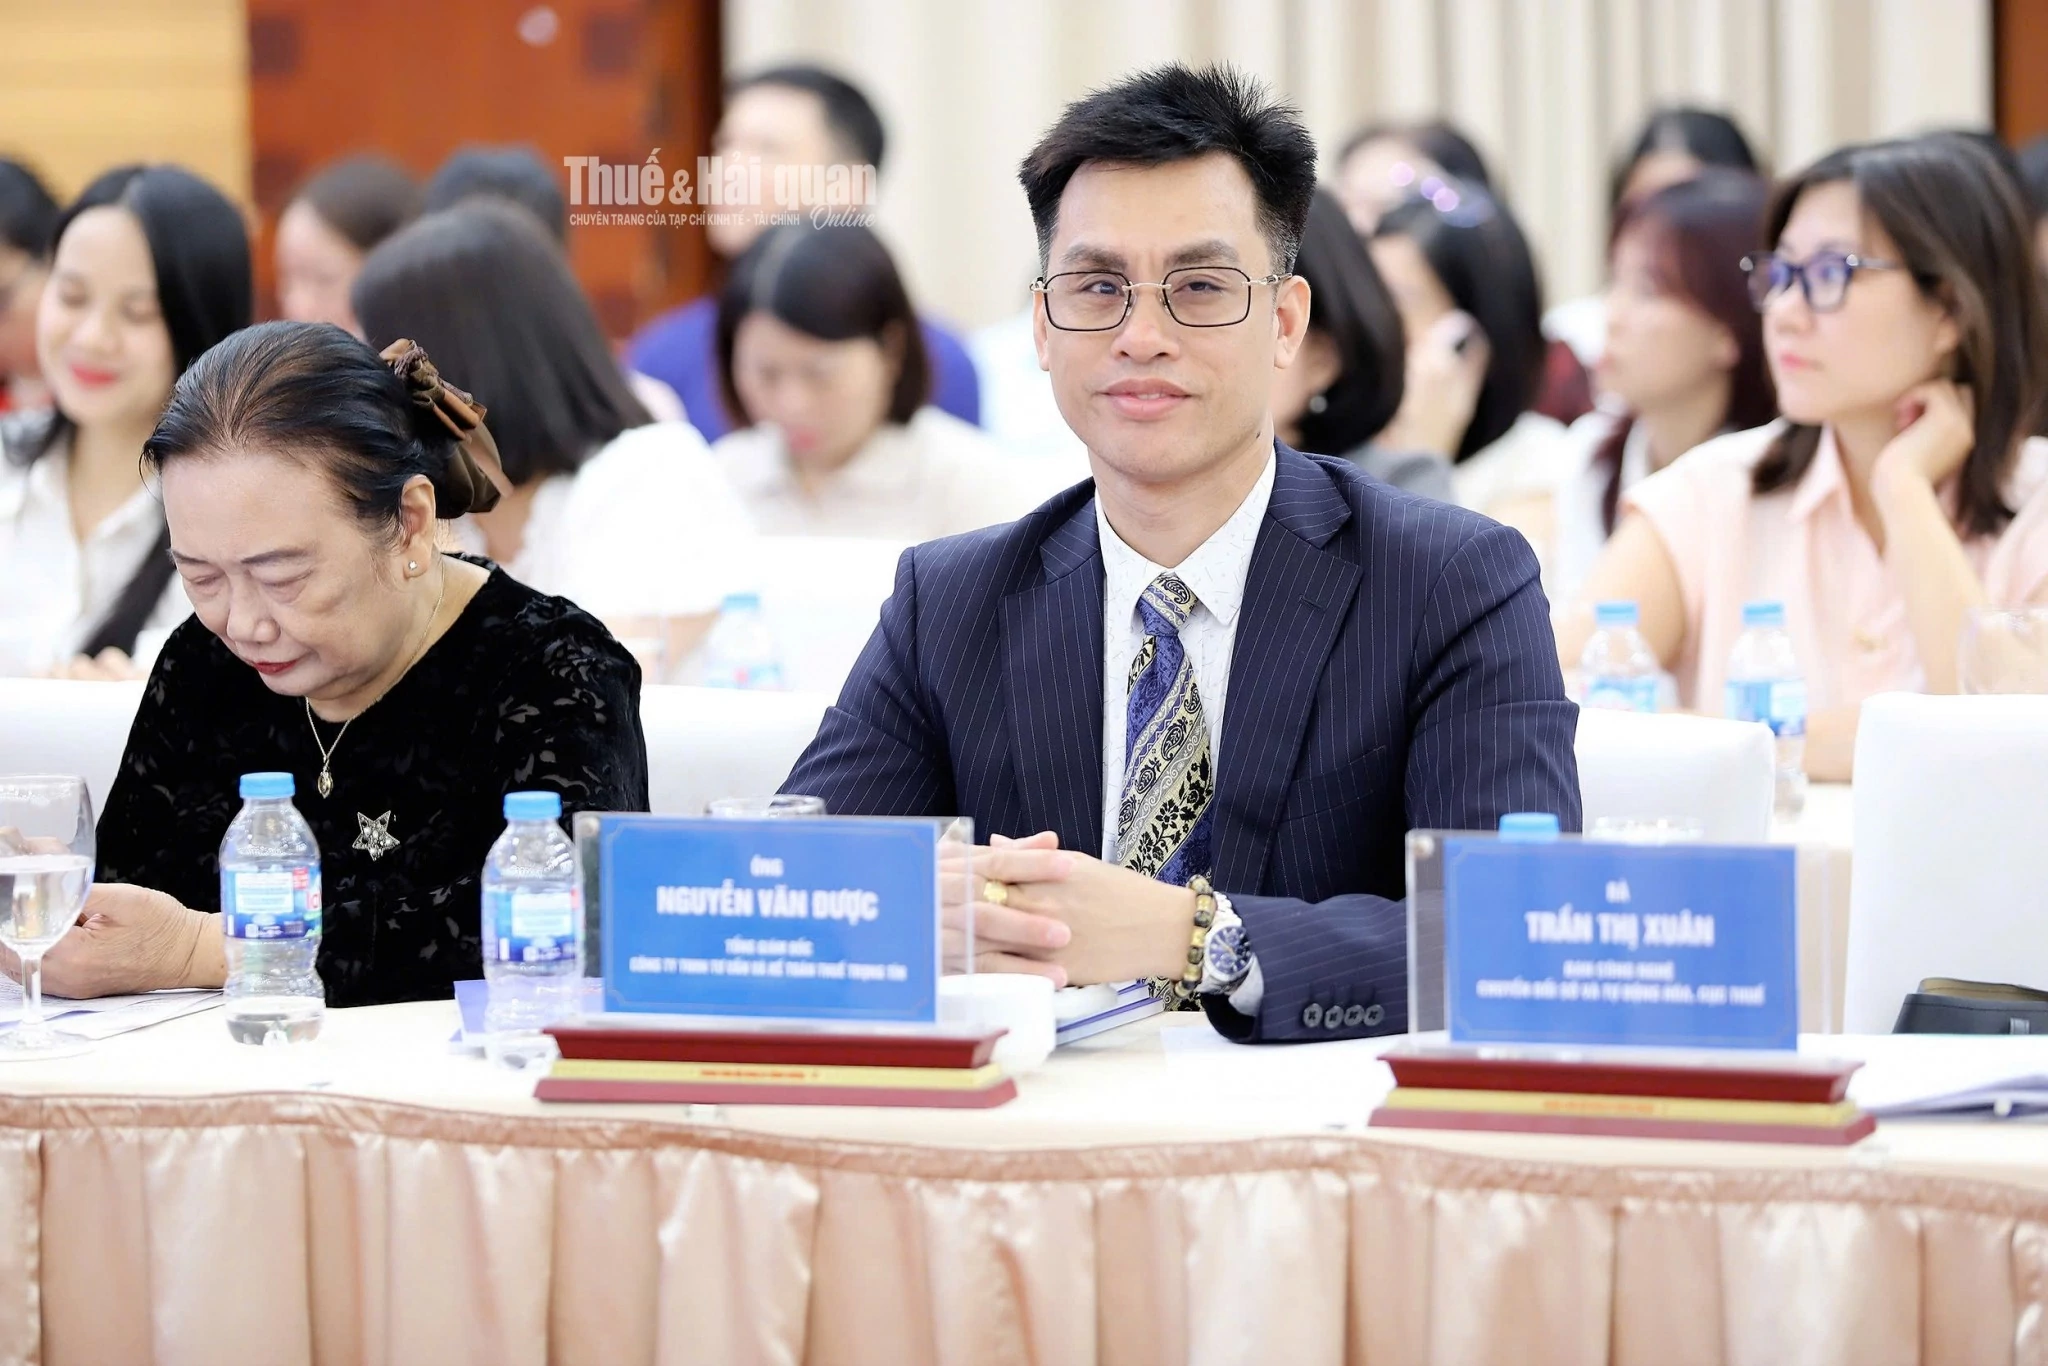 |
| Ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. Ảnh: PV |
Chuyên gia tư vấn Thuế Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín đánh giá, các đề xuất của Bộ Tài chính thể hiện tính nhân văn sâu sắc. Việc đưa ra các giải pháp xử lý nghĩa vụ khai, nộp lệ phí môn bài và xử lý những khoản nợ, tiền chậm nộp tồn đọng thể hiện sự thấu hiểu, lắng nghe tâm tư, nguyện vọng của người dân và doanh nghiệp.
Theo đó, với những doanh nghiệp có mã số thuế ở trạng thái 03, 06, các nghĩa vụ tài chính chưa được giải quyết có thể trở thành trở ngại trong quá trình hoàn tất thủ tục theo quy định.
Vì vậy, nếu được thông qua, các cơ chế đặc thù sẽ góp phần giảm áp lực tài chính, tạo điều kiện để người nộp thuế tháo gỡ những vướng mắc kéo dài và thực hiện các thủ tục pháp lý liên quan.
Từ những hồ sơ tồn đọng kéo dài tại cơ sở đến các cơ chế đặc thù đang được Bộ Tài chính đề xuất cho thấy, việc tháo gỡ những điểm nghẽn trong quản lý không chỉ là yêu cầu của cơ quan Thuế mà còn gắn trực tiếp với quyền lợi của người nộp thuế và chất lượng môi trường kinh doanh.
Giá trị lâu dài của việc làm sạch mã số thuế không chỉ nằm ở số lượng mã số thuế được xử lý, mà còn ở khả năng khắc phục những bất cập trong quản lý, ngăn ngừa tồn đọng mới và tạo điều kiện để người nộp thuế thực hiện đầy đủ nghĩa vụ, chấm dứt hoặc khôi phục hoạt động kinh doanh thuận lợi, đúng quy định.
Đó cũng là cơ sở để từng bước xây dựng môi trường kinh doanh minh bạch, công bằng và củng cố niềm tin của cộng đồng doanh nghiệp.