Phương tiện vận tải thông minh không người lái được áp dụng cơ chế quản lý riêng khi hoạt động trong khu vực Cửa khẩu thông minh, không phải thực hiện thủ tục hải quan xuất nhập cảnh nhưng vẫn chịu kiểm tra, giám sát và kiểm soát hải quan.
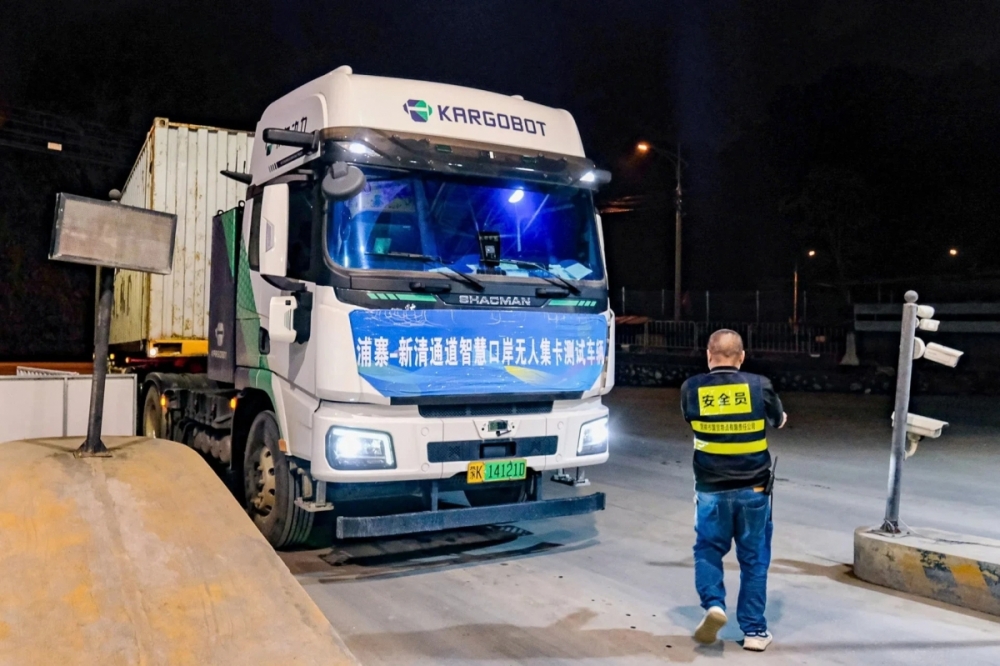 |
| Thí điểm vận hành phương tiện vận tải không người lái tại cửa khẩu Tân Thanh (Lạng Sơn). Ảnh: Hải quan Tân Thanh |
Đơn giản thủ tục, giữ chặt kiểm soát
Phương tiện vận tải thông minh không người lái là một trong những thành tố tạo nên sự khác biệt của Cửa khẩu thông minh. Theo quy định của Thông tư số 128/2026/TT-BTC, đây là loại xe cơ giới có khả năng tự động hóa một phần hoặc toàn bộ hoạt động điều khiển, xác định lộ trình và xử lý tình huống giao thông để vận chuyển container trong khu vực Cửa khẩu thông minh.
Việc đưa loại hình phương tiện này vào hoạt động đặt ra yêu cầu phải có cơ chế quản lý phù hợp với đặc điểm không có người điều khiển trực tiếp. Thông tư số 128/2026/TT-BTC quy định khi vào, ra khu vực Cửa khẩu thông minh, phương tiện vận tải thông minh không người lái không phải thực hiện thủ tục hải quan xuất nhập cảnh nhưng vẫn chịu sự kiểm tra, giám sát và kiểm soát hải quan theo quy định.
Theo Cục Hải quan, việc không thực hiện thủ tục xuất nhập cảnh theo phương thức thông thường xuất phát từ đặc điểm vận hành của phương tiện. Tuy nhiên, phương tiện vẫn nằm trong phạm vi kiểm tra, giám sát và kiểm soát của cơ quan Hải quan. Thay đổi nằm ở phương thức quản lý, từ việc kiểm soát thông qua người điều khiển sang kiểm soát thông qua dữ liệu và hệ thống nhận diện.
Doanh nghiệp quản lý, vận hành Cửa khẩu thông minh phải cung cấp thông tin phương tiện trên Cổng thông tin một cửa quốc gia. Hệ thống hải quan tiếp nhận, cập nhật dữ liệu và chỉ cho phép phương tiện hoạt động sau khi được hệ thống xử lý dữ liệu điện tử hải quan tiếp nhận, phê duyệt.
Do đó, cách quản lý này đưa thông tin phương tiện trở thành một phần của quy trình kiểm soát. Trước khi phương tiện thực hiện hành trình, hệ thống đã có dữ liệu để nhận diện và xử lý. Khi phương tiện đến khu vực cửa khẩu, camera và các thiết bị nhận diện tiếp tục được sử dụng để đối chiếu.
Quản lý phương tiện theo trạng thái
Thông tư số 128/2026/TT-BTC quy định trách nhiệm của doanh nghiệp quản lý, vận hành Cửa khẩu thông minh đối với danh sách phương tiện vận tải thông minh không người lái. Theo đó, doanh nghiệp phải cung cấp thông tin phục vụ quản lý, đồng thời bảo đảm hệ thống công nghệ thông tin có khả năng kết nối với hệ thống phía Trung Quốc, hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia.
Cục Hải quan cho biết, với phương tiện không người lái, dữ liệu phương tiện có vai trò tương đương với những thông tin mà trong phương thức vận tải truyền thống thường được xác nhận thông qua người điều khiển và giấy tờ liên quan. Hệ thống phải nhận biết được phương tiện nào được phép hoạt động, phương tiện nào đang thực hiện hành trình và trạng thái của phương tiện trong khu vực cửa khẩu.
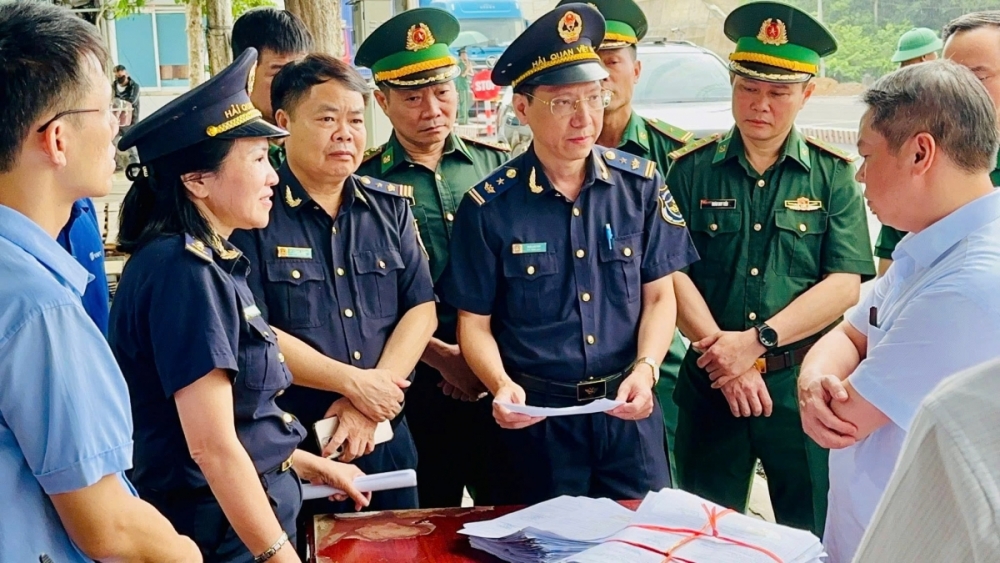 |
| Đại diện cơ quan Hải quan trao đổi với các cấp chính quyền tỉnh Lạng Sơn để hoàn thiện quy định về Cửa khẩu thông minh. Ảnh: Hải quan khu vực VI |
Khi phương tiện vận tải thông minh không người lái hoạt động, camera nhận diện tại khu vực cửa khẩu có thể đối chiếu thông tin phương tiện với dữ liệu đã được hệ thống tiếp nhận. Việc này được thực hiện trong tổng thể hệ thống kiểm tra, giám sát gồm camera, barie điện tử, hệ thống quản lý hàng hóa và các thiết bị liên quan.
Cùng với phương tiện, container và hàng hóa mà phương tiện vận chuyển cũng được quản lý bằng dữ liệu. Phụ lục Thông tư số 128/2026/TT-BTC quy định đối với phương tiện vận tải thông minh không người lái chở hàng hóa xuất khẩu, các thông tin trao đổi gồm số hiệu phương tiện, mục đích vào cửa khẩu, số container và loại container.
Việc gắn dữ liệu phương tiện với dữ liệu container giúp cơ quan Hải quan có thêm cơ sở để xác định mối quan hệ giữa phương tiện và hàng hóa trong quá trình vận chuyển. Khi hàng hóa được cập nhật trạng thái, dữ liệu phương tiện cũng có thể được đối chiếu trong cùng quá trình.
Cục Hải quan nhấn mạnh, đây là điểm quan trọng trong việc xây dựng mô hình quản lý phương tiện tự động. Phương tiện không người lái không thể được coi là một phương tiện “tự do” hoạt động trong cửa khẩu; mỗi hành trình phải gắn với thông tin được hệ thống tiếp nhận và xử lý.
Đối với hàng xuất khẩu, khi phương tiện đến cổng Cửa khẩu thông minh, hệ thống tự động đối chiếu thông tin phương tiện với hình ảnh camera. Nếu thông tin phù hợp, barie tự động mở. Khi hàng hóa thực xuất qua cổng, hệ thống cập nhật trạng thái “getout” và phản hồi về hệ thống xử lý dữ liệu điện tử hải quan.
Quy trình này cho phép hoạt động của phương tiện được gắn với trạng thái của hàng hóa. Phương tiện không chỉ được nhận diện ở thời điểm vào cửa khẩu mà còn được đặt trong chuỗi dữ liệu liên quan đến hàng hóa vận chuyển.
Đối với hàng nhập khẩu, dữ liệu hàng hóa và phương tiện có thể được tiếp nhận trước từ Hải quan Trung Quốc thông qua Cổng thông tin một cửa quốc gia. Trên cơ sở đó, cơ quan Hải quan có thể phân tích, đánh giá rủi ro trước khi hàng hóa đến cửa khẩu.
Việc tiếp nhận dữ liệu trước giúp cơ quan Hải quan có thêm thời gian chuẩn bị phương án kiểm soát. Phương tiện không người lái vì vậy được quản lý từ trước khi đến khu vực cửa khẩu, trong quá trình vận chuyển và khi hàng hóa hoàn thành các trạng thái cần thiết.
Thông tư số 128/2026/TT-BTC cũng quy định phương án xử lý khi hệ thống quản lý, vận hành Cửa khẩu thông minh gặp sự cố. Khi xảy ra sự cố, hoạt động giao nhận bằng phương tiện vận tải thông minh không người lái phải dừng; cơ quan Hải quan thực hiện giám sát theo quy định trong thời gian khắc phục.
Quy định này bảo đảm hoạt động của phương tiện không người lái luôn gắn với khả năng kiểm soát của hệ thống và cơ quan Hải quan. Khi hệ thống không thể thực hiện chức năng quản lý, hoạt động giao nhận tự động không tiếp tục được vận hành.
Cục Hải quan nhấn mạnh, việc đưa phương tiện không người lái vào khuôn khổ pháp lý là bước cần thiết để mô hình vận tải tự động có thể phát triển trong môi trường cửa khẩu. Cơ chế mới giảm những thủ tục không còn phù hợp với phương thức vận hành tự động nhưng vẫn giữ đầy đủ yêu cầu kiểm tra, giám sát và kiểm soát hải quan.