Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng, sự phát triển mạnh mẽ của kinh tế số và các mô hình kinh doanh xuyên biên giới đặt ra yêu cầu ngày càng cao đối với công tác quản lý thuế. Các giao dịch liên kết, hoạt động chuyển lợi nhuận, thương mại điện tử và dịch vụ kỹ thuật số xuyên biên giới không chỉ làm thay đổi phương thức kinh doanh mà còn tạo ra những thách thức mới trong xác định nghĩa vụ thuế, kiểm soát rủi ro và bảo đảm quyền đánh thuế của mỗi quốc gia. Trước yêu cầu đó, ngành Thuế xác định tăng cường quản lý thuế quốc tế là một trong những nhiệm vụ trọng tâm giai đoạn 2026–2030, với định hướng hoàn thiện thể chế, hiện đại hóa quản lý, mở rộng hợp tác quốc tế và nâng cao chất lượng nguồn nhân lực.
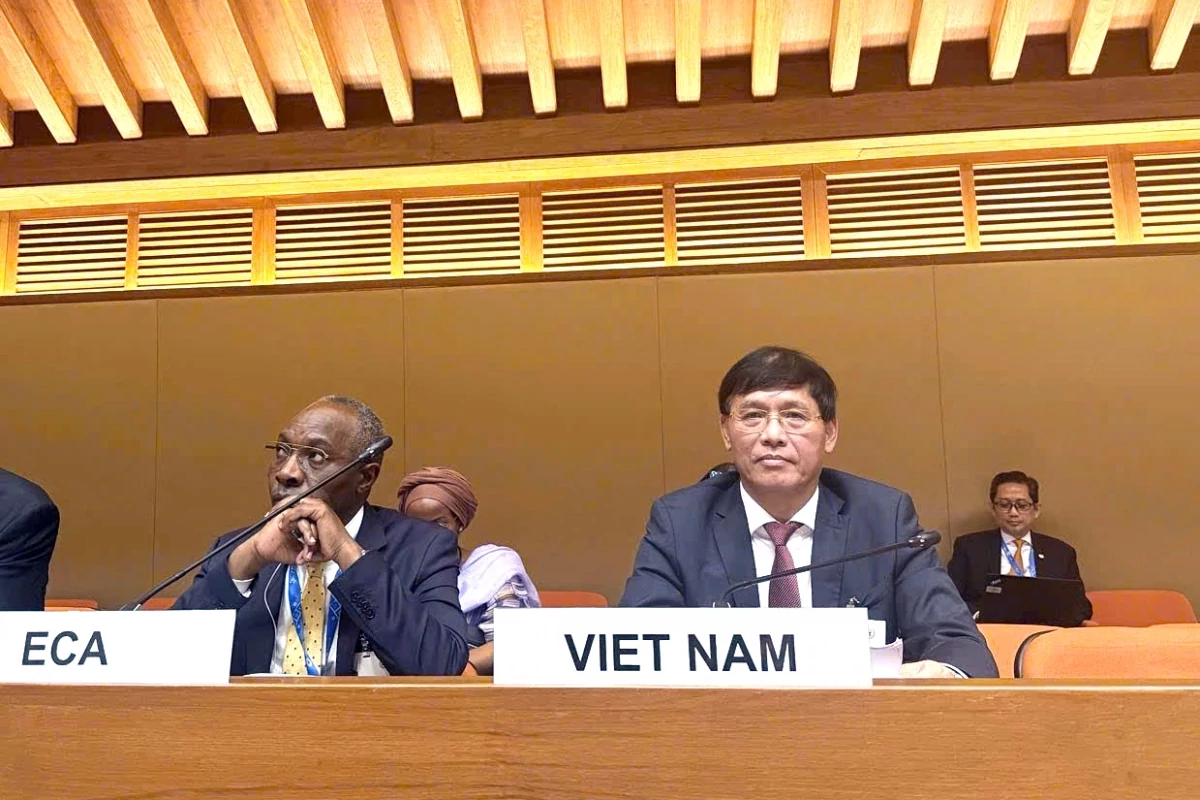 |
| Phó Cục trưởng Cục Thuế Đặng Ngọc Minh tham dự Hội nghị cấp cao các Bộ trưởng Tài chính về Tương lai hợp tác quốc tế về thuế tại Liên Hợp quốc (Bangkok, Thái Lan) trên cơ sở phê duyệt và chỉ đạo của Bộ trưởng Bộ Tài chính. |
Đặt mục tiêu cụ thể, nâng cao hiệu quả quản lý
Theo định hướng đặt ra, ngành Thuế phấn đấu bảo đảm 100% yêu cầu trao đổi thông tin với cơ quan thuế nước ngoài và yêu cầu từ cơ quan thuế nước ngoài gửi đến Việt Nam được xử lý. Tỷ lệ kiểm tra giá chuyển nhượng đối với doanh nghiệp có vốn đầu tư nước ngoài (FDI) phát sinh giao dịch liên kết hằng năm đạt 1,5%.
Đối với cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế (APA), ngành Thuế đặt ra những mục tiêu cụ thể nhằm đẩy nhanh tiến độ xử lý hồ sơ và nâng cao hiệu quả đàm phán. Đến hết năm 2027, 100% hồ sơ APA đã tiếp nhận trước ngày 30/6/2026 phải có phương án đàm phán được cấp có thẩm quyền phê duyệt. Đối với hồ sơ APA song phương, đa phương tiếp nhận trước ngày 1/1/2029 và đủ điều kiện đàm phán, toàn bộ phải được chuẩn bị, đưa vào đàm phán với cơ quan thuế nước đối tác. Đồng thời, 100% hồ sơ APA phát sinh trong giai đoạn 2026–2030 được tiếp nhận, xử lý theo quy định.
Những mục tiêu này thể hiện quyết tâm nâng cao hiệu quả quản lý thuế đối với các hoạt động kinh tế có yếu tố nước ngoài, đồng thời tạo cơ chế xử lý minh bạch, thống nhất, góp phần hạn chế tranh chấp về thuế và bảo đảm môi trường đầu tư kinh doanh ổn định.
Hoàn thiện thể chế, tiệm cận chuẩn mực quốc tế
Một trong những nhiệm vụ trọng tâm là tiếp tục hoàn thiện khuôn khổ pháp lý về quản lý thuế quốc tế, bảo đảm phù hợp với các cam kết và chuẩn mực quốc tế. Ngành Thuế sẽ rà soát, đánh giá việc thực hiện các khuyến nghị, tiêu chuẩn tối thiểu của Diễn đàn chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS); thực hiện đầy đủ cơ chế báo cáo, giám sát và tuân thủ theo yêu cầu quốc tế.
| Về tăng cường hợp tác quốc tế và phát triển nguồn nhân lực, Kế hoạch cải cách hệ thống thuế giai đoạn 2026-2030 nêu rõ: Chuẩn hóa và mở rộng cơ chế hợp tác, tham vấn và trao đổi thông tin giữa cơ quan thuế Việt Nam với cơ quan thuế các nước và các tổ chức quốc tế về thuế. Tăng cường đào tạo chuyên sâu về quản lý thuế quốc tế, đặc biệt trong các lĩnh vực: áp dụng Hiệp định thuế, MAP, trao đổi thông tin, chống chuyển giá, thuế tối thiểu toàn cầu, thương mại điện tử và các mô hình trốn tránh thuế quốc tế. Tăng cường năng lực thực hiện công tác quản lý thuế quốc tế tại Cục Thuế và các cơ quan thuế có số lượng lớn giao dịch quốc tế và doanh nghiệp có giao dịch liên kết; bảo đảm đáp ứng yêu cầu quản lý trong bối cảnh hội nhập quốc tế và kinh tế số. Tổ chức quản lý hiệu quả khoản thu thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, góp phần bảo đảm quyền đánh thuế và chủ quyền thuế quốc gia của Việt Nam. Tăng cường trao đổi, phối hợp với Nhà chức trách có thẩm quyền nước đối tác trong quá trình xử lý, đàm phán APA song phương, đa phương; chia sẻ kinh nghiệm về phương pháp phân tích, lựa chọn đối tượng so sánh, xây dựng phương án và kỹ thuật đàm phán APA; tổ chức đào tạo, bồi dưỡng chuyên sâu về APA, giá giao dịch liên kết, phân tích kinh tế, tài chính và kỹ năng đàm phán cho công chức trực tiếp thực hiện. Tăng cường hợp tác, phối hợp với các tổ chức quốc tế, cơ quan thuế các nước trong việc trao đổi kinh nghiệm và hỗ trợ kỹ thuật, phục vụ công tác cải cách quản lý thuế |
Cùng với đó, nghiên cứu, đề xuất phương án tham gia các điều ước quốc tế liên quan đến Trụ cột 1 và Trụ cột 2 của OECD/G20, hướng tới giải quyết những thách thức về phân chia quyền đánh thuế trong nền kinh tế số và chống xói mòn cơ sở thuế. Khuôn khổ pháp lý trong nước về thuế tối thiểu toàn cầu và các quy tắc chống xói mòn cơ sở thuế cũng tiếp tục được hoàn thiện theo chuẩn mực quốc tế.
Ngành Thuế đồng thời rà soát hệ thống hiệp định thuế hiện hành, hoàn thiện bộ nguyên tắc đàm phán và mẫu hiệp định thuế phù hợp với thông lệ quốc tế cũng như yêu cầu quản lý của Việt Nam. Cơ chế quản lý thuế đối với thương mại điện tử, dịch vụ kỹ thuật số xuyên biên giới và các mô hình kinh doanh mới cũng được chú trọng hoàn thiện.
Đối với APA, việc hoàn thiện quy định pháp luật, hướng dẫn nghiệp vụ và cơ chế thực hiện APA song phương, đa phương sẽ được triển khai đồng bộ, phù hợp với Luật Quản lý thuế, các cam kết quốc tế và hướng dẫn của OECD. Đây là cơ sở quan trọng để nâng cao chất lượng đàm phán, hạn chế nguy cơ đánh thuế trùng và tạo thuận lợi cho doanh nghiệp có giao dịch liên kết.
Đẩy mạnh quản lý rủi ro, hiện đại hóa dữ liệu và công nghệ
Cùng với hoàn thiện thể chế, ngành Thuế tập trung chuẩn hóa các quy trình nghiệp vụ về áp dụng hiệp định thuế, miễn, giảm thuế theo hiệp định, trao đổi thông tin, thủ tục thỏa thuận song phương (MAP) và kiểm tra giá chuyển nhượng. Các sổ tay nghiệp vụ, quy trình kiểm tra chuyên đề đối với lĩnh vực, giao dịch và đối tượng có rủi ro cao sẽ được xây dựng, hoàn thiện và triển khai thống nhất.
Đặc biệt, việc xử lý hồ sơ APA được chuẩn hóa từ khâu tiếp nhận, phân tích đến đàm phán và thực hiện. Chất lượng phân tích chức năng, tài sản, rủi ro, điều kiện kinh tế, dữ liệu tài chính và đối tượng so sánh sẽ được nâng cao nhằm đánh giá chính xác phương pháp xác định giá giao dịch liên kết, xây dựng phương án đàm phán phù hợp. Cơ chế theo dõi tiến độ, phân công trách nhiệm và xử lý các vấn đề phát sinh trong từng hồ sơ cũng được thiết lập chặt chẽ hơn.
Trên nền tảng đó, quản lý rủi ro được tăng cường thông qua phân tích dữ liệu từ các nguồn trong nước và thông tin trao đổi với cơ quan thuế nước ngoài. Hoạt động kiểm tra giá chuyển nhượng, thương mại điện tử, dịch vụ kỹ thuật số xuyên biên giới và các giao dịch có yếu tố nước ngoài được chú trọng nhằm phát hiện, ngăn ngừa hành vi chuyển giá, trốn thuế, tránh thuế.
Một giải pháp có ý nghĩa nền tảng là xây dựng, cập nhật kho cơ sở dữ liệu phục vụ quản lý thuế quốc tế, bao gồm thông tin người nộp thuế, báo cáo lợi nhuận liên quốc gia (CbCR), dữ liệu thương mại điện tử, dịch vụ kỹ thuật số xuyên biên giới và thông tin trao đổi với cơ quan thuế nước ngoài.
Ngành Thuế sẽ phát triển các ứng dụng quản lý hồ sơ miễn, giảm thuế theo hiệp định thuế; xây dựng quy trình, quy chế và hạ tầng công nghệ phục vụ trao đổi thông tin tự động theo Tiêu chuẩn báo cáo chung (CRS) và trao đổi báo cáo lợi nhuận liên quốc gia (CbC). Đồng thời, đẩy mạnh ứng dụng công nghệ thông tin, dữ liệu lớn và phân tích dữ liệu trong quản lý giao dịch liên kết, hồ sơ APA và hoạt động kinh doanh xuyên biên giới, bảo đảm yêu cầu bảo mật và phân quyền khai thác thông tin.
Với định hướng triển khai đồng bộ từ hoàn thiện chính sách, chuẩn hóa nghiệp vụ, phát triển dữ liệu đến mở rộng hợp tác và nâng cao chất lượng nhân lực, công tác quản lý thuế quốc tế giai đoạn 2026–2030 hướng tới một hệ thống quản lý hiện đại, chủ động và thích ứng tốt hơn với những biến động của kinh tế toàn cầu.
Qua đó, góp phần chống thất thu ngân sách, bảo đảm công bằng trong thực hiện nghĩa vụ thuế, bảo vệ quyền lợi quốc gia và tạo môi trường đầu tư minh bạch, ổn định trong tiến trình hội nhập quốc tế.