Thứ năm 12/11/2026 16:23
Thời tiết: Hà Nội 21°C
Đà Nẵng 24°C
Cà Mau 26°C
Hải Phòng 23°C
TP Hồ Chí Minh 33°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Dự thảo chính sách
aa

Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Thúy Nga
Chính phủ vừa ban hành Nghị quyết thông qua hồ sơ dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý xóa tiền thuế nợ, tháo gỡ khó khăn cho người nộp thuế. Chính sách được đề xuất trong bối cảnh ngành Thuế đang tập trung xử lý khoảng 2,5 triệu mã số thuế tồn đọng, đáp ứng yêu cầu cấp bách về quản lý thuế và thực hiện các cam kết quốc tế.
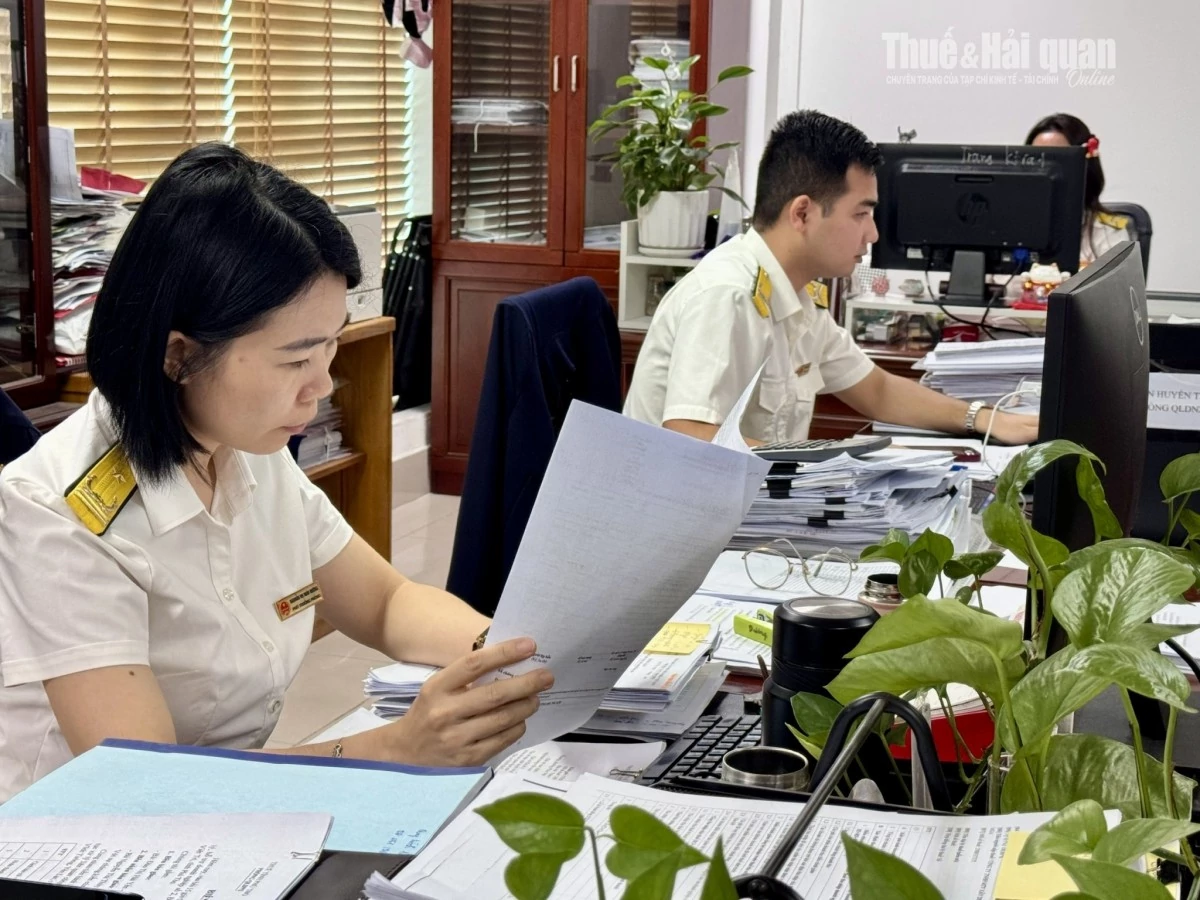
Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế
Theo đề xuất, việc áp dụng cơ chế đặc thù phải căn cứ vào tình trạng nghĩa vụ thuế và hồ sơ cụ thể của từng người nộp thuế. Ảnh: Quỳnh Hương.

Đề xuất cơ chế đặc thù đáp ứng yêu cầu cấp bách

Theo Nghị quyết số 364/NQ-CP ngày 12/11/2026, Chính phủ thông qua hồ sơ dự án Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý xóa tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế trong thực hiện Luật Quản lý thuế, nhằm đáp ứng yêu cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu.

Hồ sơ dự án Nghị quyết được trình Quốc hội tại Kỳ họp thứ hai, Quốc hội khóa XVI. Chính phủ giao Bộ Tài chính tiếp thu, giải trình, hoàn thiện hồ sơ và phối hợp với các cơ quan liên quan trong quá trình trình, xem xét dự án Nghị quyết.

Đáng chú ý, tại phiên chất vấn của Quốc hội sáng 12/11, Bộ trưởng Bộ Tài chính nhấn mạnh, làm sạch mã số thuế là yêu cầu bắt buộc, không chỉ phục vụ công tác quản lý thuế trong nước mà còn liên quan trực tiếp đến việc thực hiện các cam kết quốc tế về trao đổi thông tin thuế.

Theo Bộ trưởng, việc chưa làm sạch được các mã số thuế tồn đọng là một trong những nguyên nhân ảnh hưởng đến quá trình đánh giá của OECD và diễn đàn quốc tế về hợp tác thuế. Đây là vấn đề có tác động lớn đến sự phát triển, đòi hỏi phải có giải pháp xử lý kịp thời.

Bộ trưởng cho biết, từ đầu năm 2026 đến nay, ngành Thuế đã nỗ lực rà soát, làm sạch được 777.000 mã số thuế. Tuy nhiên, hiện vẫn còn khoảng 2,5 triệu mã số thuế ở trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký).

Trước yêu cầu cấp bách này, Bộ trưởng cho biết, Bộ Tài chính đã báo cáo Chính phủ trình Quốc hội xem xét đưa vào chương trình làm việc tại Kỳ họp này các quy trình, thủ tục phục vụ việc làm sạch mã số thuế trong thời gian tới. Trong đó, tập trung tháo gỡ vướng mắc về nghĩa vụ tài chính.

Tháo gỡ nghĩa vụ tài chính tồn đọng, kiểm soát chặt điều kiện xóa nợ

Từ ngày 1/1/2026, lệ phí môn bài đã được bãi bỏ. Tuy nhiên, đối với các doanh nghiệp, hộ kinh doanh đã ngừng hoạt động trong thời gian dài, vẫn còn những khoản nghĩa vụ tài chính tồn đọng cần được xem xét xử lý, trong đó có lệ phí môn bài của các năm trước, tiền phạt và tiền chậm nộp.

Theo Bộ trưởng Bộ Tài chính việc đề xuất cơ chế đặc thù nhằm tháo gỡ những vướng mắc về nghĩa vụ tài chính, tạo điều kiện để các trường hợp đủ điều kiện hoàn tất thủ tục chấm dứt hiệu lực mã số thuế, thay vì tiếp tục kéo dài tình trạng tồn đọng trên hệ thống quản lý.

Tại bản tổng hợp, tiếp thu, giải trình ý kiến góp ý đối với dự thảo Nghị quyết, cơ quan soạn thảo đã làm rõ phạm vi, đối tượng áp dụng, điều kiện xử lý các khoản nợ và trách nhiệm của cơ quan Thuế trong việc rà soát, xác minh tình trạng người nộp thuế.

Đáng chú ý, chính sách được đề xuất không áp dụng đại trà mà giới hạn đối với người nộp thuế, được xác định ở trạng thái 03 và 06 theo thời điểm quy định tại dự thảo, đồng thời đáp ứng đầy đủ các điều kiện áp dụng.

Phạm vi xử lý bao gồm nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025, tiền chậm nộp tương ứng và các nghĩa vụ chưa khai, nộp, chưa được hạch toán theo quy định.

Việc xem xét xử lý cả nghĩa vụ đã hạch toán và chưa hạch toán nhằm bảo đảm các trường hợp có cùng điều kiện thực tế được áp dụng thống nhất, không phụ thuộc vào tiến độ ghi nhận nghĩa vụ trên hệ thống quản lý thuế.

Bên cạnh việc tháo gỡ nghĩa vụ tài chính tồn đọng, dự thảo Nghị quyết cũng đặt ra các điều kiện nhằm ngăn ngừa việc lợi dụng chính sách để trốn tránh nghĩa vụ thuế.

Cụ thể, dự thảo đề xuất không áp dụng chính sách xóa tiền chậm nộp đối với các khoản phát sinh từ tiền thuế nợ gốc liên quan đến hành vi trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp hoặc các khoản nợ thuế liên quan đến vụ việc đang được thanh tra, điều tra, truy tố, xét xử.

Đối với việc xóa tiền chậm nộp, khoản 2 Điều 3 dự thảo Nghị quyết quy định người nộp thuế phải nộp đủ khoản tiền thuế nợ gốc phải nộp vào ngân sách nhà nước và đã nộp hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế.

Như vậy, việc áp dụng chính sách phải căn cứ vào tình trạng nghĩa vụ thuế và hồ sơ cụ thể của từng người nộp thuế, bảo đảm có cơ sở kiểm tra, đối chiếu trước khi quyết định xử lý.

Đáng chú ý, dự thảo còn quy định cơ chế xử lý đối với trường hợp người nộp thuế được xóa nợ nhưng sau đó phát hiện không đáp ứng điều kiện.

Theo khoản 4 Điều 6, cơ quan quản lý thuế có trách nhiệm phục hồi số tiền thuế nợ đã xử lý xóa. Đồng thời, khoản 5 Điều 6 giao Chính phủ tổ chức thực hiện Nghị quyết, xử lý nghiêm các hành vi lợi dụng chính sách để trốn thuế, gian lận thuế hoặc chiếm đoạt tiền thuế và báo cáo Quốc hội kết quả thực hiện.

Theo cơ quan soạn thảo, các quy định này là cơ sở để kiểm soát đối tượng, điều kiện áp dụng và xử lý những trường hợp lợi dụng chính sách. Việc rà soát, kiểm tra, đối chiếu từng trường hợp được thực hiện trên cơ sở hồ sơ, dữ liệu quản lý thuế và quy trình nghiệp vụ hiện hành, không cần thiết bổ sung một quy trình riêng tại Nghị quyết để tránh trùng lặp.

Theo Bộ trưởng Bộ Tài chính, việc xử lý các nghĩa vụ tài chính tồn đọng sẽ tạo điều kiện để cơ quan thuế tiến hành đóng mã số thuế đối với những trường hợp đủ điều kiện.

Đặc biệt, Bộ trưởng nhấn mạnh, làm sạch mã số thuế còn nhằm bảo đảm môi trường kinh doanh an toàn, ngăn chặn tình trạng lợi dụng mã số thuế của doanh nghiệp, hộ kinh doanh không còn hoạt động để trốn thuế hoặc thực hiện các hoạt động kinh doanh bất hợp pháp.

Việc xây dựng cơ chế đặc thù vì vậy không chỉ hướng tới giải quyết những nghĩa vụ tài chính tồn đọng kéo dài mà còn góp phần nâng cao chất lượng dữ liệu người nộp thuế, tăng hiệu quả quản lý, bảo đảm môi trường kinh doanh minh bạch, an toàn và đáp ứng yêu cầu hợp tác thuế quốc tế.


Bài liên quan

Tin bài có thể bạn quan tâm

Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Theo Luật sư Hoàng Hà, Đoàn Luật sư TP. Hồ Chí Minh, cần thiết phải tính thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Song để phát huy hiệu quả, cần xác định đúng đối tượng chịu thuế, đồng thời tăng cường kiểm tra, giám sát và xử lý nghiêm các trường hợp vi phạm pháp luật đất đai.
Xử lý mã số thuế tồn đọng: Tạo thuận lợi cho tuân thủ, không làm giảm trách nhiệm với nợ thuế thực tế

Xử lý mã số thuế tồn đọng: Tạo thuận lợi cho tuân thủ, không làm giảm trách nhiệm với nợ thuế thực tế

Liên quan đến giải pháp tháo gỡ việc chấm dứt hiệu lực mã số thuế, Chính phủ nhấn mạnh quan điểm, tạo thuận lợi cho người nộp thuế tuân thủ nhưng giữ vững kỷ cương, không để chính sách bị lợi dụng.
Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất không khắc phục điều kiện kiểm tra, giám sát hải quan trong tối đa 30 ngày sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) làm rõ yêu cầu chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa để xác định nghĩa vụ thuế khi vi phạm.
Bài 4: Củng cố niềm tin vào môi trường kinh doanh

Bài 4: Củng cố niềm tin vào môi trường kinh doanh

Từ thực tiễn triển khai Chiến dịch làm sạch mã số thuế, đến các cơ chế đặc thù giải quyết các vướng mắc đang được Bộ Tài chính đề xuất đã đặt ra yêu cầu hoàn thiện phương thức quản lý theo vòng đời người nộp thuế, nâng cao tính minh bạch của dữ liệu và tạo môi trường kinh doanh thuận lợi, đáng tin cậy hơn.
Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Đối với máy móc, thiết bị nhập khẩu miễn thuế đã quá 10 năm, khấu hao hết giá trị và không còn sử dụng vào hoạt động sản xuất, kinh doanh, dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) đưa ra hai phương án xử lý khi doanh nghiệp thay đổi mục đích sử dụng. Điểm khác biệt nằm ở thủ tục khai báo và cơ quan tiếp nhận nghĩa vụ thuế, là nội dung doanh nghiệp cần lưu ý khi rà soát, xử lý tài sản.
Bài 3: Tháo gỡ rào cản chính sách trong xử lý mã số thuế tồn đọng

Bài 3: Tháo gỡ rào cản chính sách trong xử lý mã số thuế tồn đọng

Trước những vướng mắc kéo dài trong quá trình xử lý người nộp thuế trạng thái 03, 06, Bộ Tài chính đã xây dựng hai dự thảo Nghị quyết thuộc thẩm quyền Quốc hội và Chính phủ. Các đề xuất tập trung xử lý nợ lệ phí môn bài, tiền chậm nộp, nghĩa vụ hồ sơ khai thuế và giảm mức phạt đối với một số hành vi chậm nộp hồ sơ, nhằm tạo điều kiện để người nộp thuế hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Bài 2: Hơn 2,5 triệu mã số thuế trạng thái 03 và 06, vì sao tồn đọng kéo dài?

Bài 2: Hơn 2,5 triệu mã số thuế trạng thái 03 và 06, vì sao tồn đọng kéo dài?

Trong 10 tháng năm 2026, cơ quan Thuế đã giải quyết chấm dứt hiệu lực mã số thuế đối với 777.835 trường hợp. Tuy nhiên, đến nay cả nước vẫn còn khoảng 2,5 triệu mã số thuế ở trạng thái 03, 06, với tổng số tiền thuế nợ 27.805 tỷ đồng. Điều này cho thấy, quy mô và tính phức tạp của vấn đề mã số thuế đã kéo dài nhiều năm.
Bài 1: Những hồ sơ đóng mã số thuế không dễ khép lại

Bài 1: Những hồ sơ đóng mã số thuế không dễ khép lại

Hàng triệu người nộp thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đăng ký đang đặt ra nhiều thách thức trong quản lý thuế. Bộ Tài chính đang đẩy mạnh xử lý tồn đọng, đồng thời đề xuất cơ chế đặc thù, nhằm tháo gỡ vướng mắc, giảm chi phí tuân thủ, tạo điều kiện cho doanh nghiệp khôi phục, hoặc chấm dứt hoạt động đúng pháp luật và nâng cao hiệu quả quản lý thuế.

Bộ Tài chính chủ động mở lối cho doanh nghiệp ngừng hoạt động rút khỏi thị trường

Bộ Tài chính chủ động mở lối cho doanh nghiệp ngừng hoạt động rút khỏi thị trường

Đánh giá cao sự tích cực, chủ động của Bộ Tài chính trong đề xuất cơ chế đặc thù tháo gỡ vướng mắc về thủ tục chấm dứt mã số thuế, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam (VTCA) cho rằng, đây là bước đi cần thiết, nhằm giảm chi phí tuân thủ, cải thiện môi trường kinh doanh và tạo điều kiện để doanh nghiệp rút khỏi thị trường đúng quy định.
CEO HanoiTax - "Bộ Tài chính đã đặt mình vào vị trí của người kinh doanh"

CEO HanoiTax - "Bộ Tài chính đã đặt mình vào vị trí của người kinh doanh"

Đánh giá cao sự chủ động của Bộ Tài chính trong việc đề xuất cơ chế đặc thù tháo gỡ vướng mắc về thủ tục chấm dứt hiệu lực mã số thuế, bà Lê Thị Yến, Giám đốc Công ty TNHH Tư vấn thuế Hà Nội (HanoiTax), cho rằng điểm đáng ghi nhận không chỉ nằm ở các giải pháp giảm thủ tục, giảm tiền phạt mà còn ở sự thay đổi trong cách tiếp cận chính sách: nhìn nhận những khó khăn từ thực trạng hoạt động và khả năng thực hiện nghĩa vụ của doanh nghiệp để đưa ra giải pháp phù hợp.
Giảm hồ sơ, giảm tiền phạt - Mở lối cho doanh nghiệp xử lý mã số thuế tồn đọng

Giảm hồ sơ, giảm tiền phạt - Mở lối cho doanh nghiệp xử lý mã số thuế tồn đọng

Đánh giá cao sự chủ động, kịp thời của Bộ Tài chính trong đề xuất cơ chế đặc thù tháo gỡ vướng mắc về xử lý mã số thuế tồn đọng, ông Võ Thành Cay, CEO Công ty TNHH Giải pháp Doanh nghiệp ANT Việt Nam (ANT Solutions), cho rằng, việc tiếp tục hoàn thiện chính sách sẽ góp phần giảm chi phí tuân thủ, tạo điều kiện để doanh nghiệp khôi phục hoạt động hoặc rút khỏi thị trường đúng quy định.
Gỡ vướng thủ tục đóng mã số thuế, tạo thuận lợi cho doanh nghiệp rút khỏi thị trường

Gỡ vướng thủ tục đóng mã số thuế, tạo thuận lợi cho doanh nghiệp rút khỏi thị trường

Từ việc chỉ đạo đẩy nhanh thủ tục giải thể trong vòng 12 giờ đối với doanh nghiệp đã hoàn thành nghĩa vụ tài chính đến triển khai các giải pháp xử lý mã số thuế tồn đọng, Bộ Tài chính đang nỗ lực tháo gỡ khó khăn, giảm chi phí tuân thủ cho người nộp thuế. Đây cũng là bước đi nhằm nâng cao hiệu quả quản lý, minh bạch dữ liệu và đáp ứng các cam kết quốc tế về trao đổi thông tin thuế.
Mã số thuế trạng thái 03, 06: Đề xuất không phải nộp một số hồ sơ khai thuế, giảm tới 70% tiền phạt

Mã số thuế trạng thái 03, 06: Đề xuất không phải nộp một số hồ sơ khai thuế, giảm tới 70% tiền phạt

Bộ Tài chính đề xuất cơ chế đặc thù về hồ sơ khai thuế, giảm mức phạt vi phạm hành chính nhằm tháo gỡ khó khăn cho người nộp thuế ở trạng thái 03, 06, tạo điều kiện để người nộp thuế hoàn thành thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.