Thông tư số 127/2026/TT-BTC quy định các chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng qua Cổng thông tin một cửa quốc gia, đồng thời quy định phương án khai báo bằng chứng từ giấy khi hệ thống gặp sự cố.
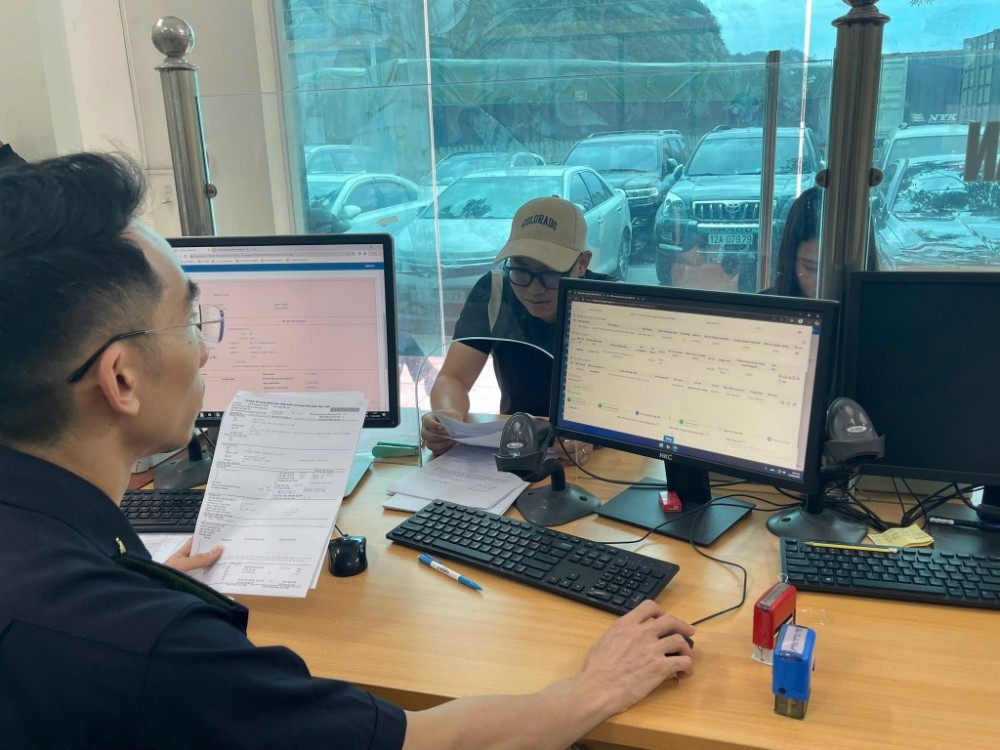 |
| Kể từ ngày 15/10/2026, doanh nghiệp, lái xe khai báo thông tin phương tiện vận tải trên môi trường điện tử. Ảnh: H.Nụ |
Khai báo qua cổng một cửa
Theo đó, tại Điều 3 Thông tư số 127/2026/TT-BTC quy định, thông tin khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng được thực hiện thông qua Cổng thông tin một cửa quốc gia. Các chỉ tiêu thông tin được phân chia theo từng loại phương tiện và quy định tại các phụ lục tương ứng, gồm tàu biển, tàu bay, phương tiện vận tải đường thủy nội địa, phương tiện vận tải đường bộ và tàu hỏa liên vận quốc tế.
Cách thiết kế này tạo ra một cấu trúc khai báo theo từng nhóm thông tin cụ thể. Người khai không chỉ xác định loại phương tiện mà còn phải cung cấp thông tin theo đúng các chỉ tiêu được quy định tương ứng với từng loại hồ sơ.
Đối với tàu biển, Phụ lục I quy định hệ thống chỉ tiêu thông tin khá chi tiết. Trong bản khai chung có các trường về tên tàu, loại tàu, tên thuyền trưởng, loại hồ sơ, tên tàu đến/rời cảng, số IMO (mã số nhận dạng quốc tế của tàu biển), hô hiệu (ký hiệu nhận dạng tàu trong liên lạc vô tuyến hàng hải), số chuyến đi, quốc tịch, cảng đến/rời, cảng cuối cùng và thời gian đến/rời. Một số chỉ tiêu được quy định là bắt buộc hoặc sử dụng bảng mã.
Thông tin hàng hóa tiếp tục được phân thành nhiều trường riêng. Bản khai hàng hóa có các chỉ tiêu về mã hãng vận tải/mã người phát hành vận đơn, số vận đơn chủ, ngày phát hành vận đơn, người gửi hàng, người nhận hàng, người được thông báo, mã hàng hóa, mô tả hàng hóa, phương thức vận chuyển, số hiệu container, số seal container, trạng thái container, trọng lượng, số lượng kiện, cảng xếp hàng, cảng dỡ hàng và cảng đích.
Với tàu bay, Phụ lục II cũng tổ chức dữ liệu thành các nhóm riêng gồm thông tin chuyến bay, bản khai hàng hóa xuất nhập khẩu, vận đơn chủ, vận đơn thứ cấp, danh sách tổ lái và nhân viên làm việc trên tàu bay, danh sách hành khách, bản lược khai hành lý ký gửi và thông tin đặt chỗ của hành khách.
Các trường thông tin bao gồm hãng vận chuyển, số hiệu chuyến bay, cảng/sân bay khởi hành, cảng/sân bay hạ cánh, thời gian dự kiến, tổng trọng lượng hàng hóa, số vận đơn hàng không và số lượng hành khách.
Đối với phương tiện vận tải đường thủy nội địa, các chỉ tiêu được tổ chức theo thông tin người điều khiển phương tiện, nhận dạng phương tiện, chủ sở hữu, giấy phép phương tiện qua biên giới, hàng hóa, hành khách và kiểm dịch y tế.
Trong đó có các trường thông tin như số giấy chứng nhận điều khiển phương tiện, giấy thông hành, biển kiểm soát hoặc số đăng ký, nước đăng ký, trọng tải và giấy chứng nhận kiểm định an toàn kỹ thuật.
Đối với các loại phương tiện còn lại, Thông tư số 127/2026/TT-BTC cũng xây dựng bộ chỉ tiêu riêng tại các phụ lục tương ứng. Việc phân tách này giúp xác định rõ thông tin nào phải khai báo, trường nào bắt buộc và trường nào thực hiện theo bảng mã.
Điểm đáng chú ý là các phụ lục không chỉ quy định tên trường thông tin mà còn hướng dẫn cách nhập đối với nhiều chỉ tiêu. Chẳng hạn, một số thông tin về cảng được yêu cầu khai theo bảng mã địa điểm thương mại và vận tải của Liên hợp quốc (UN LOCODE); một số trường về đơn vị tính, phương thức vận chuyển, loại container hoặc phân loại hàng hóa cũng có hướng dẫn cụ thể.
Trọng tâm của phương thức khai báo mới không chỉ là chuyển từ chứng từ giấy sang khai báo điện tử. Dữ liệu khai báo được chuẩn hóa theo từng chỉ tiêu, đòi hỏi người khai xác định đúng loại phương tiện, loại hồ sơ và chuẩn bị thông tin phù hợp với cấu trúc mà hệ thống yêu cầu.
Theo cơ quan Hải quan, để đáp ứng yêu cầu khai báo mới, doanh nghiệp cần chủ động rà soát nguồn dữ liệu và khả năng cung cấp đầy đủ các chỉ tiêu thông tin theo từng loại phương tiện. Chuẩn bị dữ liệu đúng cấu trúc ngay từ đầu sẽ góp phần hạn chế sai sót, thiếu thông tin khi thực hiện khai báo trên Cổng thông tin một cửa quốc gia.
Dự phòng bằng chứng từ giấy
Cùng với phương thức khai báo qua Cổng thông tin một cửa quốc gia, Thông tư số 127/2026/TT-BTC quy định phương án sử dụng chứng từ giấy khi Cổng thông tin một cửa quốc gia gặp sự cố. Theo đó, tại khoản 2 Điều 3, các mẫu chứng từ giấy được quy định tương ứng với từng nhóm phương tiện.
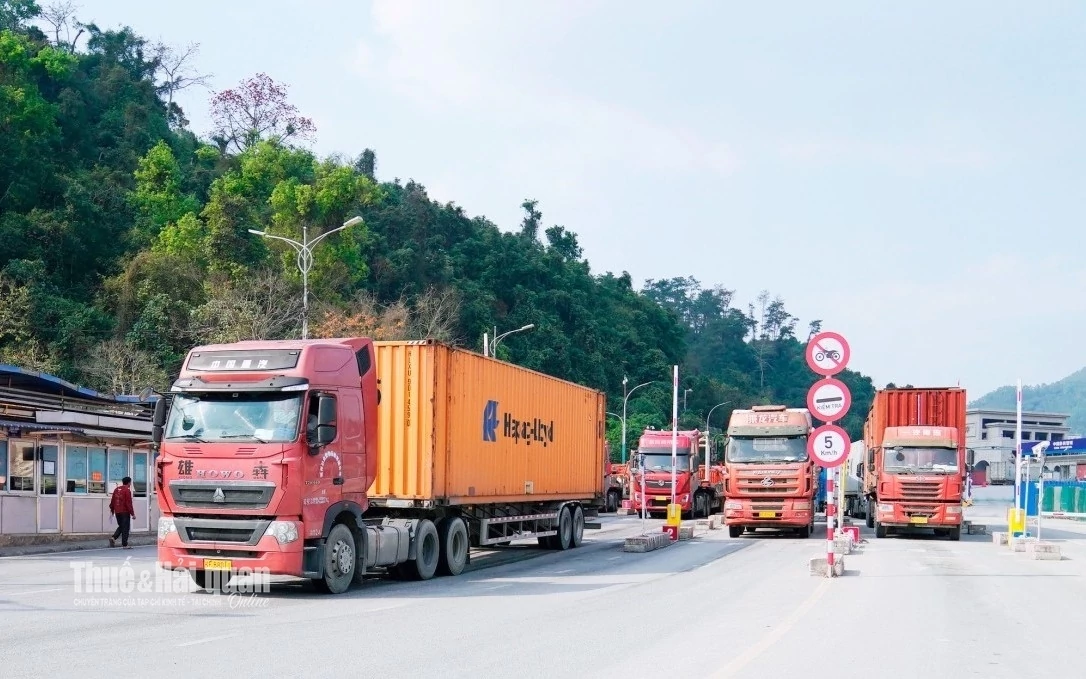 |
| Phương tiện vận tải xuất nhập cảnh qua cửa khẩu quốc tế Hữu Nghị (Lạng Sơn). Ảnh: H.Nụ |
Đối với tàu biển, chứng từ giấy được thực hiện theo các mẫu văn bản sử dụng trong hoạt động hàng hải quy định tại Nghị định số 58/2017/NĐ-CP và các văn bản sửa đổi, bổ sung, đồng thời thực hiện theo Phụ lục VI của Thông tư số 127/2026/TT-BTC.
Đối với tàu bay, mẫu chứng từ giấy được quy định tại Phụ lục VII; phương tiện vận tải đường bộ tại Phụ lục VIII; tàu hỏa liên vận quốc tế tại Phụ lục IX. Đối với phương tiện vận tải đường thủy nội địa, việc khai báo bằng chứng từ giấy thực hiện theo các mẫu quy định tại Nghị định số 58/2017/NĐ-CP và Phụ lục X của Thông tư số 127/2026/TT-BTC.
Các phụ lục chứng từ giấy tiếp tục được thiết kế theo từng nhóm thông tin. Với tàu bay, Phụ lục VII quy định mẫu Thông tin chuyến bay, bản khai hàng hóa xuất nhập khẩu, vận đơn chủ, vận đơn thứ cấp, danh sách tổ lái và nhân viên, danh sách hành khách, bản lược khai hành lý ký gửi và thông tin đặt chỗ của hành khách.
Mẫu “Thông tin chuyến bay” quy định các chỉ tiêu về hãng vận chuyển, số hiệu chuyến bay, cảng/sân bay khởi hành, hạ cánh, thời gian dự kiến và tổng trọng lượng hàng hóa. Các mẫu bản khai hàng hóa, vận đơn tiếp tục quy định thông tin về người vận chuyển, người gửi hàng, người nhận hàng, hàng hóa, trọng lượng, số lượng kiện và cước phí.
Việc quy định song song phương thức điện tử và chứng từ giấy tạo cơ chế xử lý khi Cổng thông tin một cửa quốc gia gặp sự cố. Doanh nghiệp cần chuẩn bị đầy đủ thông tin theo các chỉ tiêu tương ứng với từng loại phương tiện.
Thông tư số 127/2026/TT-BTC cũng quy định việc áp dụng các thủ tục hành chính và thời điểm thực hiện thủ tục hành chính theo Cổng thông tin một cửa quốc gia thực hiện theo công bố của Bộ trưởng Bộ Tài chính. Trường hợp hệ thống công nghệ thông tin của các bộ, ngành chưa sẵn sàng về kỹ thuật để tiếp nhận, xử lý và phản hồi thông tin, quy định của pháp luật chuyên ngành về quản lý phương tiện vận tải xuất nhập cảnh, quá cảnh tiếp tục được áp dụng trong thời hạn tối đa 1 năm kể từ ngày Thông tư số 127/2026/TT-BTC có hiệu lực.
| Theo Điều 4, Thông tư số 127/2026/TT-BTC có hiệu lực từ ngày 15/10/2026. Cùng thời điểm này, Thông tư số 50/2018/TT-BTC hết hiệu lực. Với doanh nghiệp, trước thời điểm áp dụng, trọng tâm chuẩn bị là rà soát thông tin đang quản lý và khả năng cung cấp đầy đủ các chỉ tiêu theo từng loại phương tiện, hồ sơ. Khi Cổng thông tin một cửa quốc gia vận hành bình thường, việc khai báo được thực hiện theo phương thức điện tử; khi hệ thống gặp sự cố, doanh nghiệp thực hiện theo các mẫu chứng từ giấy được Thông tư số 127/2026/TT-BTC quy định. |