Thông tư số 128/2026/TT-BTC quy định việc kết nối, trao đổi dữ liệu và ứng dụng các hệ thống tự động trong kiểm tra, giám sát hàng hóa, phương tiện tại Cửa khẩu thông minh, từng bước hình thành quy trình quản lý dựa trên dữ liệu điện tử và chính thức có hiệu lực từ 15/10/2026.
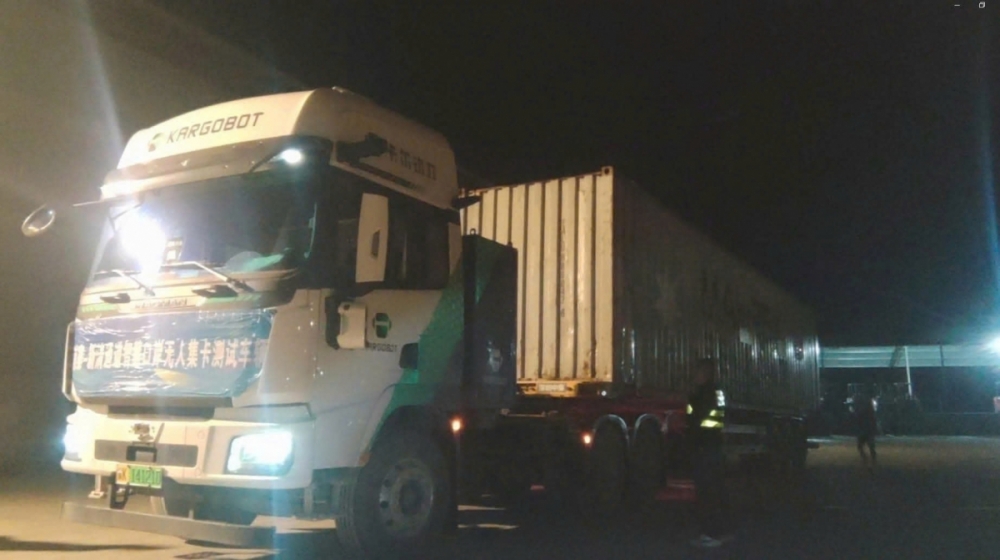 |
| Cửa khẩu thông minh tập trung vào việc tự động hóa quy trình và vận hành phương tiện không người lái (IGV). Ảnh: Hải quan Tân Thanh |
Kết nối dữ liệu trong từng khâu
Tại Cửa khẩu thông minh, các hệ thống phục vụ quản lý như camera nhận diện phương tiện vận tải thông minh không người lái, camera giám sát, cân điện tử, barie điện tử và hệ thống quản lý hàng hóa ra, vào khu vực cửa khẩu được kết nối, trao đổi dữ liệu với hệ thống phía Trung Quốc và hệ thống xử lý dữ liệu điện tử hải quan. Đây là cơ sở để thông tin về phương tiện, hàng hóa được cập nhật và xử lý xuyên suốt trong quá trình kiểm tra, giám sát.
Đối với hàng hóa xuất khẩu, trước khi phương tiện vận tải thông minh không người lái đến cửa khẩu, người khai hải quan thực hiện khai thông tin phương tiện theo các tiêu chí quy định. Hệ thống quản lý, vận hành Cửa khẩu thông minh tiếp nhận thông tin và phối hợp với hệ thống xử lý dữ liệu điện tử hải quan để xử lý theo quy định.
Khi phương tiện đến cổng cửa khẩu, hệ thống thực hiện nhận diện, đối chiếu thông tin. Trường hợp đáp ứng điều kiện, hệ thống thực hiện mở barie điện tử để phương tiện đi vào khu vực Cửa khẩu thông minh. Khi hàng hóa được đưa vào khu vực giám sát, hệ thống tiếp tục cập nhật thông tin và gửi dữ liệu về hệ thống xử lý dữ liệu điện tử hải quan.
| Đối với phương tiện vận tải thông minh không người lái chở hàng hóa xuất khẩu, các thông tin bắt buộc gồm số hiệu phương tiện vận tải thông minh không người lái, mục đích vào cửa khẩu, số container và loại container. Đối với trao đổi thông tin logistics giữa doanh nghiệp quản lý, vận hành Cửa khẩu thông minh của Việt Nam và doanh nghiệp quản lý, vận hành phía Trung Quốc, các trường thông tin gồm mã cửa khẩu, số hiệu phương tiện thông minh, tên hàng hóa, trọng lượng, số container và trạng thái thông quan. |
Khi hàng hóa được chuyển qua cổng ra, hệ thống quản lý, vận hành Cửa khẩu thông minh tiếp tục cập nhật thông tin hàng hóa qua khu vực giám sát và truyền dữ liệu về hệ thống xử lý dữ liệu điện tử hải quan. Như vậy, các trạng thái của hàng hóa trong quá trình vào, ra khu vực cửa khẩu được gắn với dữ liệu điện tử thay vì chỉ xử lý tại từng khâu riêng lẻ.
Với hàng hóa nhập khẩu, cơ quan Hải quan căn cứ thông tin về hàng hóa nhập khẩu và phương tiện vận tải thông minh không người lái do phía Hải quan Trung Quốc gửi qua Cổng thông tin một cửa quốc gia để thực hiện phân tích, đánh giá rủi ro. Khi phương tiện đến khu vực cửa khẩu, hệ thống tiếp tục cập nhật thông tin hàng hóa và phản hồi dữ liệu về hệ thống xử lý dữ liệu điện tử hải quan.
Khi phương tiện vận tải thông minh không người lái chở hàng nhập khẩu đến khu vực cửa khẩu, hệ thống thực hiện nhận diện phương tiện, cập nhật thông tin hàng hóa và phản hồi dữ liệu về hệ thống xử lý dữ liệu điện tử hải quan. Trên cơ sở kết quả phân tích, đánh giá rủi ro và các điều kiện quản lý, hàng hóa được xử lý theo quy định trước khi đưa ra khỏi khu vực Cửa khẩu thông minh.
Theo cơ quan Hải quan, dữ liệu được sử dụng xuyên suốt từ trước khi phương tiện đến cửa khẩu, khi hàng hóa vào khu vực giám sát, trong quá trình hàng hóa được lưu giữ, vận chuyển và khi ra khỏi khu vực. Đây là một trong những nội dung cốt lõi của cơ chế kiểm tra, giám sát được quy định tại Thông tư số 128/2026/TT-BTC.
Công nghệ gắn với kiểm soát hải quan
Việc ứng dụng hệ thống tự động tại Cửa khẩu thông minh không tách rời trách nhiệm kiểm tra, giám sát của cơ quan Hải quan. Thông tư số 128/2026/TT-BTC quy định rõ khu vực Cửa khẩu thông minh chịu sự kiểm tra, giám sát của cơ quan Hải quan; hàng hóa, phương tiện vận tải hoạt động trong khu vực này được quản lý theo các quy định của pháp luật hải quan và các quy định liên quan.
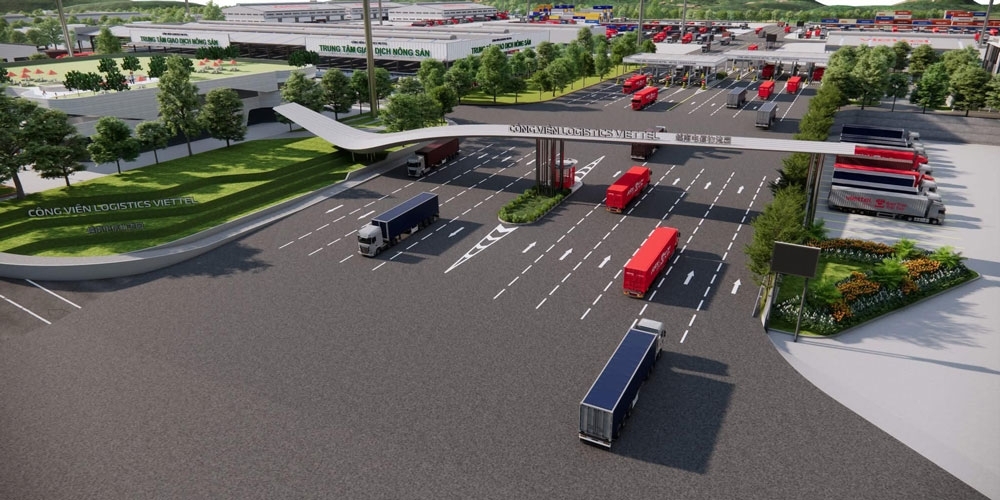 |
| Mô hình thông quan Cửa khẩu thông minh tại Lạng Sơn. Ảnh: Logistics Việt Nam |
Đối với phương tiện vận tải thông minh không người lái, doanh nghiệp quản lý, vận hành Cửa khẩu thông minh phải lập danh sách phương tiện và thực hiện các yêu cầu về thông tin, quản lý phương tiện theo quy định. Cơ quan Hải quan có trách nhiệm tiếp nhận thông tin, kiểm tra, giám sát và thực hiện các biện pháp quản lý khi cần thiết. Trường hợp phương tiện không đáp ứng điều kiện, cơ quan Hải quan thực hiện xử lý theo quy định.
Đối với hàng hóa xuất khẩu, quy trình được thiết kế theo các bước từ trước khi phương tiện đến cửa khẩu, xác nhận hàng hóa vào khu vực Cửa khẩu thông minh, đưa hàng hóa ra khỏi khu vực và xác nhận hàng hóa qua khu vực giám sát. Hệ thống quản lý, vận hành Cửa khẩu thông minh thực hiện cập nhật thông tin ở từng khâu và truyền dữ liệu về hệ thống xử lý dữ liệu điện tử hải quan.
Đối với hàng nhập khẩu, cơ quan Hải quan sử dụng thông tin hàng hóa và phương tiện được cung cấp từ phía Trung Quốc để phục vụ phân tích, đánh giá rủi ro. Khi hàng hóa đến cửa khẩu, hệ thống tiếp tục cập nhật thông tin và hỗ trợ quá trình kiểm tra, giám sát theo các điều kiện được quy định. Trường hợp hàng hóa có dấu hiệu vi phạm hoặc thuộc diện phải kiểm tra, cơ quan Hải quan thực hiện kiểm tra theo quy định.
Một điểm đáng chú ý là Thông tư số 128/2026/TT-BTC quy định riêng cơ chế xử lý khi hệ thống gặp sự cố. Trường hợp hệ thống quản lý, vận hành Cửa khẩu thông minh gặp sự cố, phải dừng giao nhận hàng hóa bằng phương tiện vận tải thông minh không người lái.
Trong thời gian khắc phục, cơ quan Hải quan thực hiện giám sát theo quy định. Nếu hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố, cơ quan Hải quan thực hiện các biện pháp xử lý theo quy định và đồng thời thực hiện hoạt động kiểm tra, giám sát trực tiếp.
Theo Cục Hải quan, quy định này cho thấy hoạt động tự động hóa tại Cửa khẩu thông minh được đặt trong một quy trình kiểm soát của cơ quan Hải quan. Công nghệ được sử dụng để thực hiện, cập nhật và trao đổi thông tin trong các khâu quản lý; khi hệ thống không bảo đảm điều kiện vận hành, hoạt động giao nhận tự động được dừng và cơ chế kiểm tra, giám sát của cơ quan Hải quan được thực hiện theo quy định.
Đáng chú ý, Phụ lục ban hành kèm Thông tư số 128/2026/TT-BTC đã quy định cụ thể các chỉ tiêu thông tin phục vụ trao đổi dữ liệu logistics giữa cơ quan Hải quan và doanh nghiệp quản lý, vận hành Cửa khẩu thông minh.
Việc quy định cụ thể các trường dữ liệu tạo cơ sở để thông tin được trao đổi giữa các hệ thống theo cấu trúc thống nhất. Dữ liệu về phương tiện, hàng hóa, container và trạng thái thông quan được cập nhật trong quá trình vận hành cửa khẩu, phục vụ công tác kiểm tra, giám sát và quản lý hải quan.
Với cách tổ chức này, Cửa khẩu thông minh được vận hành trên cơ sở kết nối giữa các hệ thống công nghệ và hệ thống xử lý dữ liệu điện tử hải quan. Từ thông tin phương tiện, hàng hóa trước khi đến cửa khẩu đến dữ liệu khi hàng hóa vào, ra khu vực giám sát, các bước quản lý được gắn với việc tiếp nhận, cập nhật và trao đổi dữ liệu.
Đây là cơ sở để triển khai phương thức kiểm tra, giám sát phù hợp với mô hình Cửa khẩu thông minh, trong đó công nghệ và dữ liệu được tích hợp vào quá trình quản lý hải quan, nhưng vẫn đặt trong khuôn khổ kiểm tra, giám sát của cơ quan Hải quan theo quy định.