Thông tư số 128/2026/TT-BTC quy định về kiểm tra, giám sát và quản lý hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải hoạt động trong khu vực Cửa khẩu thông minh được Thủ tướng Chính phủ phê duyệt, tạo cơ sở pháp lý để triển khai mô hình cửa khẩu thế hệ mới trên nền tảng dữ liệu, công nghệ và quản lý rủi ro.
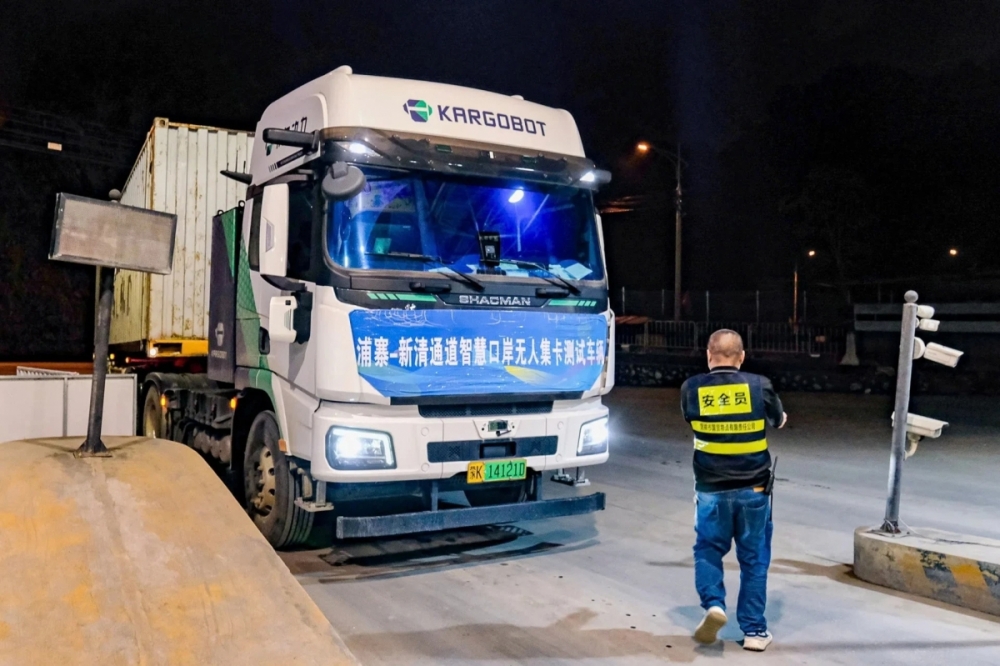 |
| Thí điểm vận hành xe không người lái theo mô hình Cửa khẩu thông minh qua cửa khẩu Tân Thanh (Lạng Sơn). Ảnh: Hải quan Tân Thanh |
Cụ thể hóa mô hình quản lý mới
Sự hình thành mô hình Cửa khẩu thông minh đặt ra yêu cầu mới đối với hoạt động quản lý hàng hóa và phương tiện qua biên giới. Khi dữ liệu được trao đổi trước, phương tiện được nhận diện tự động và các khâu giao nhận từng bước được số hóa, phương thức kiểm tra, giám sát hải quan cũng cần được thiết kế phù hợp với cách thức vận hành mới.
Theo Cục Hải quan, đây là cơ sở để Thông tư số 128/2026/TT-BTC cụ thể hóa các yêu cầu quản lý đối với hàng hóa, phương tiện và hoạt động trong khu vực Cửa khẩu thông minh. Văn bản không chỉ quy định nghiệp vụ kiểm tra, giám sát mà còn tạo cơ sở pháp lý để kết nối hoạt động quản lý hải quan với hệ thống công nghệ, dữ liệu và phương thức vận hành tự động.
Điểm đáng chú ý là những yếu tố đặc trưng của mô hình Cửa khẩu thông minh lần đầu được cụ thể hóa trong quy định quản lý hải quan. Khu vực Cửa khẩu thông minh có phạm vi, ranh giới địa lý rõ ràng thuộc khu vực cửa khẩu biên giới đất liền và chịu sự kiểm tra, giám sát của cơ quan Hải quan.
| Thông tư số 128/2026/TT-BTC được Bộ Tài chính ban hành ngày 27/8/2026, có hiệu lực từ ngày 15/10/2026. Văn bản áp dụng đối với các cặp Cửa khẩu thông minh được cơ quan có thẩm quyền quyết định đưa vào vận hành, khai thác, sử dụng; quy định việc kiểm tra, giám sát và quản lý hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải hoạt động trong khu vực Cửa khẩu thông minh. |
Việc xác định rõ khu vực quản lý tạo cơ sở để các hoạt động giao nhận, vận chuyển hàng hóa và kiểm tra, giám sát được tổ chức trong cùng một quy trình. Đại diện Ban Giám sát quản lý về hải quan cho rằng, với mô hình mới, hạ tầng và công nghệ phải được gắn với quy trình nghiệp vụ, đồng thời bảo đảm cơ quan Hải quan thực hiện đầy đủ chức năng kiểm tra, giám sát và kiểm soát theo quy định.
Một thay đổi quan trọng khác là hoạt động quản lý được đặt trên nền tảng dữ liệu. Hệ thống quản lý, vận hành Cửa khẩu thông minh phải có khả năng kết nối, trao đổi dữ liệu với hệ thống phía Trung Quốc và hệ thống xử lý dữ liệu điện tử hải quan. Các hệ thống phục vụ kiểm tra, giám sát cũng được kết nối với hệ thống xử lý dữ liệu điện tử hải quan.
Trên nền tảng này, thông tin về hàng hóa và phương tiện được tiếp nhận, đối chiếu và cập nhật trong quá trình qua cửa khẩu. Đối với hàng nhập khẩu, dữ liệu có thể được tiếp nhận trước từ Hải quan Trung Quốc thông qua Cổng thông tin một cửa quốc gia, tạo điều kiện để cơ quan Hải quan phân tích, đánh giá rủi ro trước khi hàng hóa đến cửa khẩu.
Cục Hải quan cho rằng, việc tiếp nhận dữ liệu từ trước giúp cơ quan Hải quan chủ động hơn trong phân tích thông tin và lựa chọn phương thức kiểm tra phù hợp. Đây cũng là cơ sở để từng bước chuyển từ cách quản lý tập trung tại thời điểm hàng hóa đến cửa khẩu sang quản lý dựa trên dữ liệu và rủi ro.
Tạo nền tảng cho quản lý hải quan hiện đại
Việc đưa công nghệ vào quy trình quản lý giúp hoạt động kiểm tra, giám sát có thể được thực hiện trên cơ sở dữ liệu được cập nhật liên tục. Các hệ thống nhận diện, giám sát và quản lý hàng hóa cung cấp thông tin phục vụ cơ quan Hải quan theo dõi trạng thái hàng hóa, phương tiện và xử lý nghiệp vụ.
Theo đó, điểm cốt lõi không nằm ở việc đưa thêm thiết bị vào cửa khẩu mà là tổ chức lại phương thức quản lý trên cơ sở dữ liệu. Khi những công đoạn có thể tự động hóa được xử lý trên hệ thống, nguồn lực của cơ quan Hải quan có điều kiện tập trung hơn vào phân tích thông tin, đánh giá rủi ro và các trường hợp cần kiểm tra, kiểm soát.
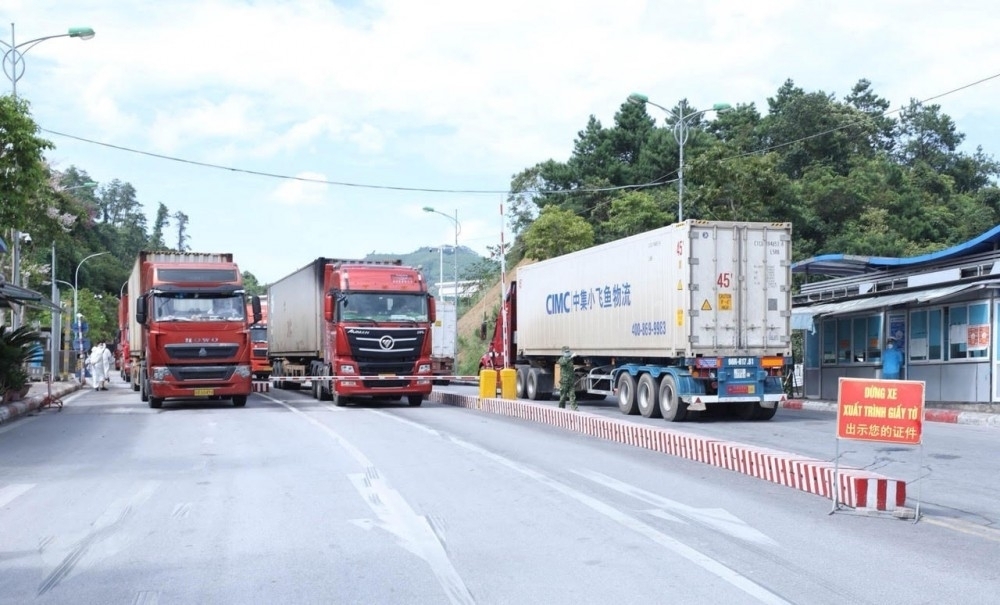 |
| Hàng hóa thông quan qua đường chuyên dụng cửa khẩu quốc tế Hữu Nghị nơi triển khai thí điểm mô hình Cửa khẩu thông minh. Ảnh: H.Nụ |
Yêu cầu kết nối dữ liệu giữa Việt Nam và Trung Quốc cũng tạo nền tảng để hoạt động quản lý và giao nhận được thực hiện liên thông. Thông tư đặt ra yêu cầu kết nối hệ thống của doanh nghiệp vận hành Cửa khẩu thông minh với hệ thống phía Trung Quốc, hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia.
Cục Hải quan được giao nâng cấp, triển khai Cổng thông tin một cửa quốc gia để thực hiện Cơ chế một cửa ASEAN và trao đổi thông tin với Tổng cục Hải quan Trung Quốc theo thỏa thuận hợp tác về chia sẻ dữ liệu tờ khai hải quan phục vụ triển khai mô hình Cửa khẩu thông minh Việt Nam - Trung Quốc.
Theo đó, việc kết nối dữ liệu xuyên biên giới có ý nghĩa đối với cả quản lý nhà nước và hoạt động xuất nhập khẩu. Cơ quan Hải quan có điều kiện tiếp cận thông tin sớm hơn để phục vụ quản lý, trong khi doanh nghiệp có thể chủ động hơn trong tổ chức giao nhận và vận chuyển.
Thông tư cũng phân định trách nhiệm giữa cơ quan Hải quan và doanh nghiệp quản lý, vận hành Cửa khẩu thông minh. Doanh nghiệp có trách nhiệm xây dựng hệ thống công nghệ thông tin kết nối với phía Trung Quốc, hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia.
Việc xác định trách nhiệm của các bên là điều kiện để hệ thống vận hành đồng bộ, trong đó doanh nghiệp bảo đảm hạ tầng và kết nối, còn cơ quan Hải quan thực hiện chức năng quản lý nhà nước đối với hàng hóa và phương tiện.
Đối với doanh nghiệp xuất nhập khẩu, phương thức quản lý mới hướng tới giảm thời gian, chi phí và nâng khả năng dự báo trong chuỗi logistics. Đối với cơ quan quản lý, dữ liệu được số hóa và kết nối tạo điều kiện nâng cao khả năng giám sát, truy xuất quá trình vận chuyển hàng hóa. Cửa khẩu thông minh vì vậy có thể trở thành một cấu phần của hạ tầng logistics số tại khu vực biên giới.
Từ góc độ quản lý hải quan, đây là bước chuyển từ phương thức kiểm tra, giám sát dựa nhiều vào sự hiện diện trực tiếp sang phương thức quản lý có sự hỗ trợ của dữ liệu, công nghệ và phân tích rủi ro. Qua đó, Cửa khẩu thông minh có cơ sở để vận hành theo hướng hiện đại, đồng thời đáp ứng yêu cầu kiểm soát hải quan và tạo thuận lợi cho thương mại xuyên biên giới.
| Khu vực Cửa khẩu thông minh có thể gồm khu vực tập kết hàng xuất nhập khẩu, khu vực kiểm tra thực tế, khu vực soi chiếu container, trung tâm điều khiển vận hành, khu vực nâng hạ container tự động và tuyến đường dành cho phương tiện vận tải thông minh không người lái. Cùng với đó là các hệ thống phục vụ kiểm tra, giám sát như camera nhận diện phương tiện, barie điện tử, camera giám sát, cân điện tử và hệ thống quản lý hàng hóa ra, vào khu vực cửa khẩu. Các hệ thống này được kết nối với hệ thống xử lý dữ liệu điện tử hải quan, tạo nền tảng công nghệ cho phương thức quản lý mới. |





