Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với 6 nhóm hàng nhôm và gỗ, trong đó giảm mức sàn từ 5% xuống 0%, tạo dư địa xây dựng chính sách thuế phù hợp với thực tiễn sản xuất, chế biến và xuất khẩu.
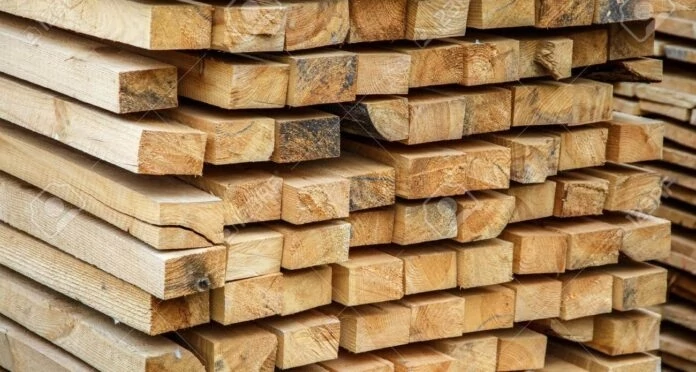 |
| Ba nhóm hàng gỗ, khung thuế suất được Bộ Tài chính đề xuất điều chỉnh từ 5% - 25% xuống 0% - 25%. Ảnh: Internet |
Theo dự thảo Nghị quyết của Ủy ban Thường vụ Quốc hội về điều chỉnh khung thuế suất thuế xuất khẩu đối với một số nhóm hàng chịu thuế, các nhóm hàng thuộc diện điều chỉnh gồm nhôm chưa gia công (nhóm 76.01), bột và vảy nhôm (nhóm 76.03), nhôm dạng thanh, que và hình (nhóm 76.04), than củi (nhóm 44.02), gỗ đã cưa hoặc xẻ theo chiều dọc, lạng hoặc bóc có độ dày trên 6 mm (nhóm 44.07) và tấm gỗ lạng, bóc có độ dày không quá 6 mm (nhóm 44.08).
Cụ thể, đối với ba nhóm hàng nhôm, dự thảo đề xuất điều chỉnh khung thuế suất từ 5% - 40% xuống 0% - 30%. Đối với ba nhóm hàng gỗ, khung thuế suất được đề xuất điều chỉnh từ 5% - 25% xuống 0% - 25%.
Theo Bộ Tài chính, khung thuế suất thuế xuất khẩu được ban hành kèm theo Luật thuế Xuất khẩu, thuế nhập khẩu năm 2016 đã qua 10 năm thực hiện. Trong thời gian này, cơ cấu sản xuất, năng lực chế biến, nguồn cung nguyên liệu và nhu cầu thị trường có nhiều thay đổi. Mức sàn 5% của một số nhóm hàng đang hạn chế khả năng điều chỉnh thuế suất cụ thể xuống thấp hơn khi cần thiết.
Đối với ngành nhôm, Bộ Công Thương phản ánh chính sách thuế xuất khẩu hiện hành gây khó khăn cho việc tiêu thụ sản phẩm, bán hàng vào khu phi thuế quan và doanh nghiệp chế xuất, làm tăng tồn kho, chậm thu hồi vốn và ảnh hưởng đến việc ký hợp đồng tiêu thụ cho năm 2027.
Đối với ngành gỗ, các kiến nghị được nêu trong hồ sơ tập trung vào thuế xuất khẩu đối với một số mặt hàng như viên nén đen, than ép mùn cưa, gỗ xẻ và gỗ lạng. Việc điều chỉnh khung thuế suất được xem xét nhằm tạo dư địa xây dựng chính sách phù hợp với nguồn nguyên liệu trong nước và nhập khẩu, đặc điểm sản phẩm và định hướng nâng cao giá trị gia tăng của ngành chế biến gỗ.
Trong quá trình xây dựng dự thảo, Bộ Tài chính đã gửi xin ý kiến các Đoàn đại biểu Quốc hội, bộ, ngành, địa phương, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam và các hiệp hội liên quan.
Bộ Tài chính cho biết đã tiếp thu, giải trình các ý kiến tham gia, hoàn thiện hồ sơ gửi Bộ Tư pháp thẩm định và tiếp tục hoàn thiện hồ sơ trình Chính phủ.
Theo dự kiến, Bộ Tài chính trình Chính phủ để trình Ủy ban Thường vụ Quốc hội xem xét, thông qua dự thảo Nghị quyết trong tháng 11/2026 theo trình tự, thủ tục rút gọn.
Việc điều chỉnh khung thuế suất không đồng nghĩa với việc tất cả mặt hàng thuộc diện đề xuất sẽ lập tức được áp dụng thuế suất 0%. Mục tiêu là tạo cơ sở pháp lý để Chính phủ quy định mức thuế suất cụ thể phù hợp với từng mặt hàng, nguồn nguyên liệu và từng giai đoạn phát triển.