Thứ sáu 23/10/2026 21:39
Thời tiết: Hà Nội 29°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 28°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Hoàn toàn có thể tính toán để miễn thuế thu nhập từ cung cấp suất ăn trường học, bệnh viện

Trần Huyền
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn khẳng định có thể tính toán phương án miễn thuế thu nhập doanh nghiệp đối với thu nhập từ cung cấp suất ăn cho trường học, bệnh viện theo tỷ trọng doanh thu trong trường hợp 1 cơ sở vừa cung cấp suất ăn cho bệnh viện, trường học vừa cung cấp suất ăn bình thường. Qua đó, vừa hỗ trợ học sinh, bệnh nhân và người nhà, vừa bảo đảm đơn giản, hiệu quả trong quản lý thuế.
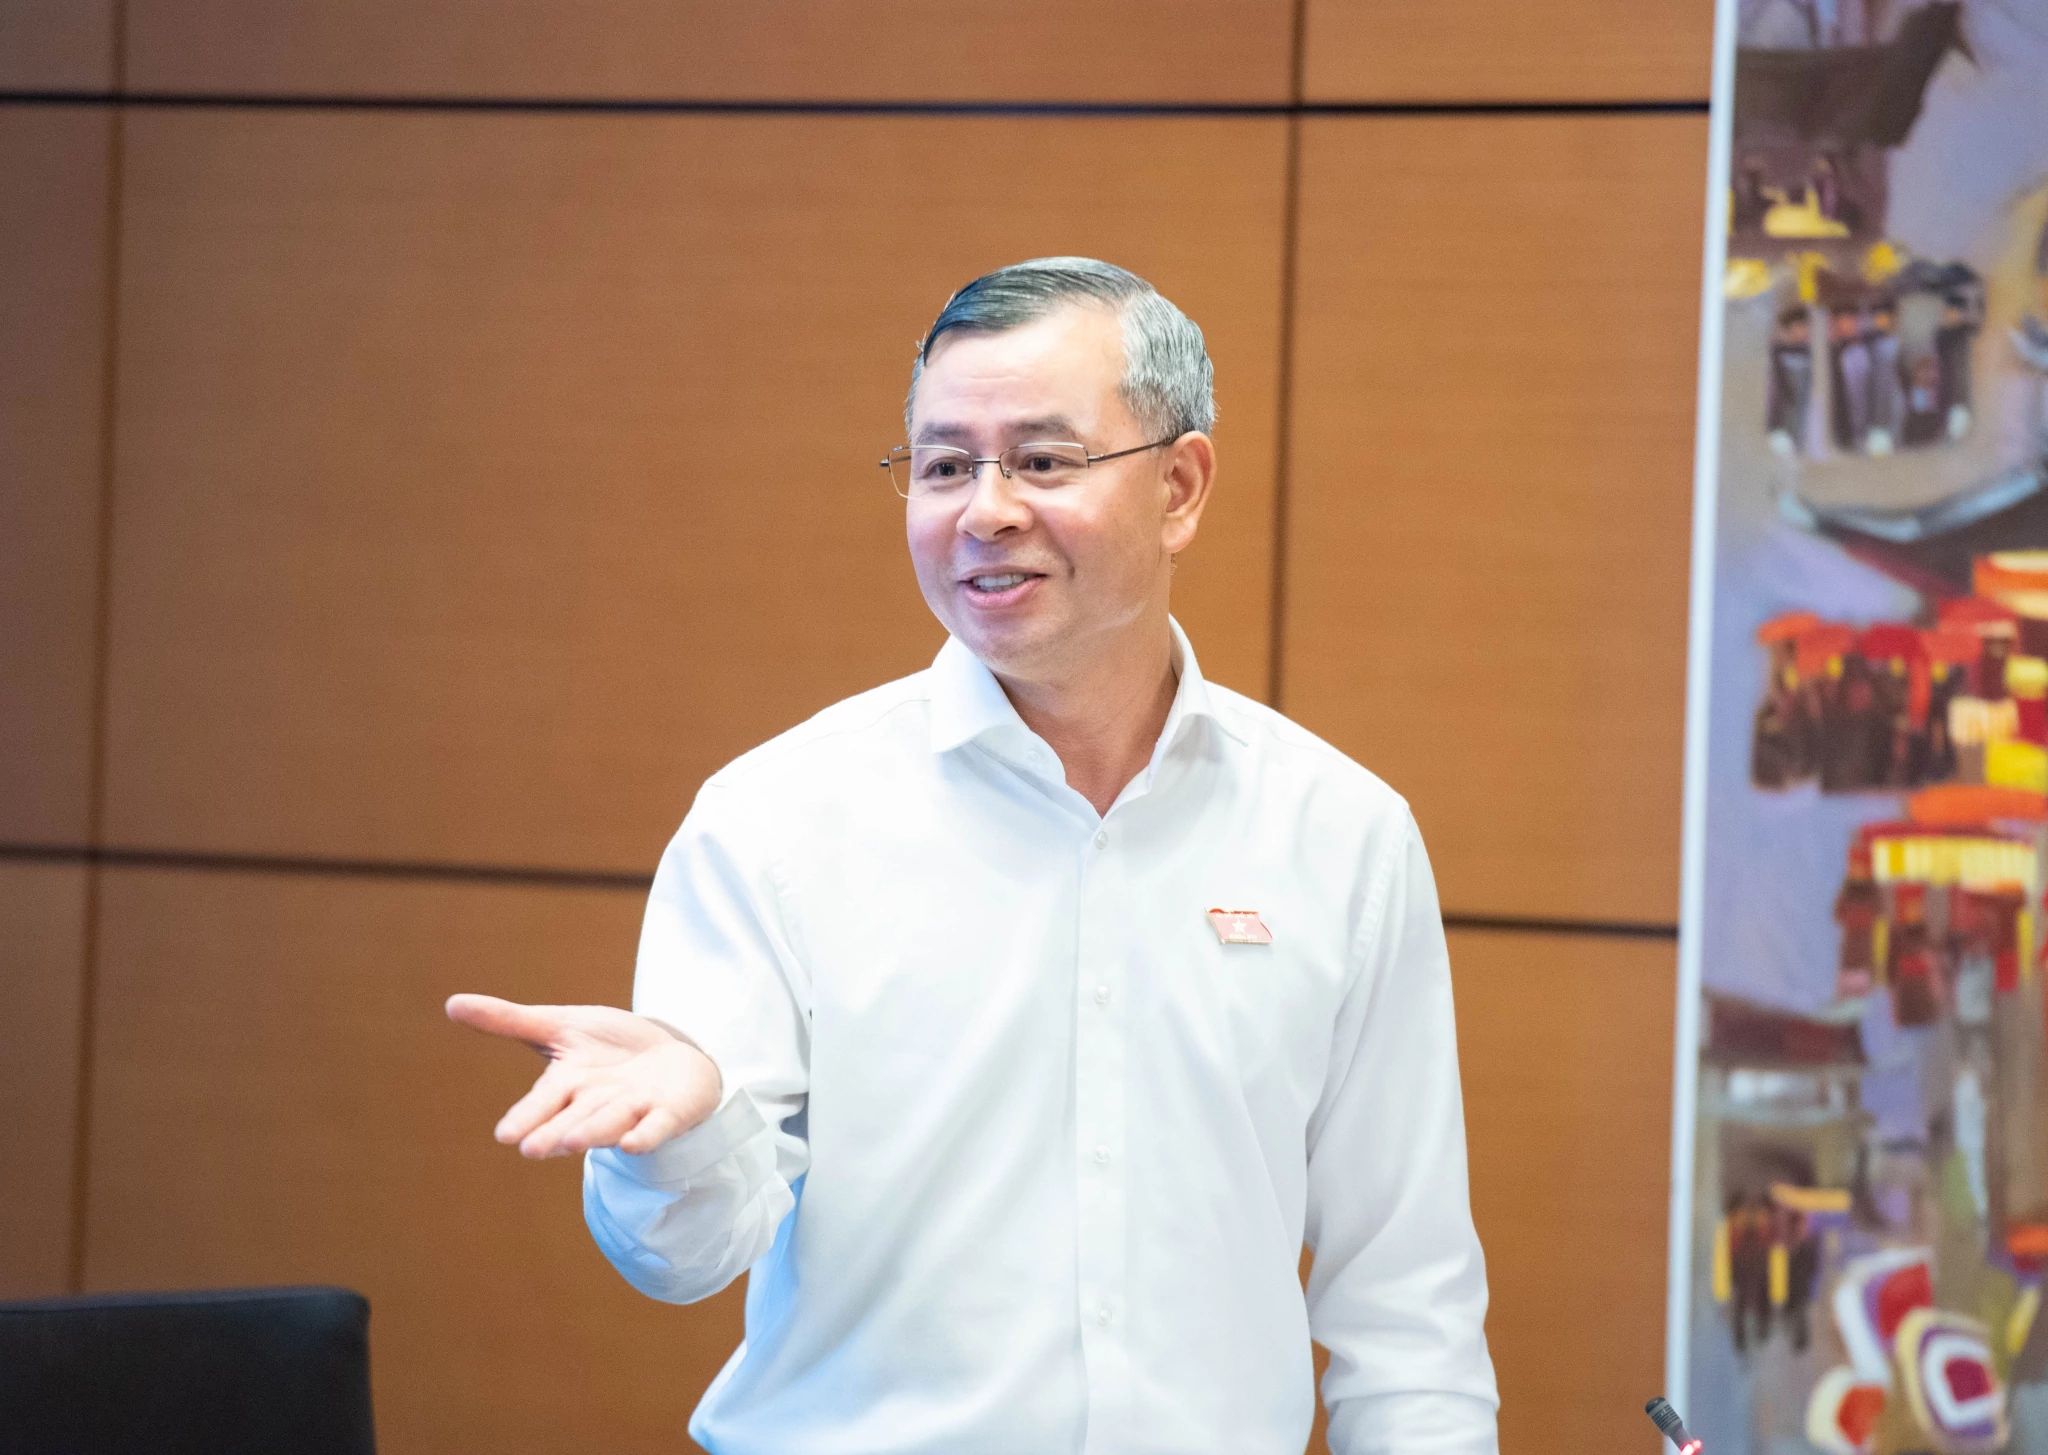
Hoàn toàn có thể tính toán để miễn thuế với thu nhập từ cung cấp suất ăn trường học, bệnh viện
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn chia sẻ tại phiên thảo luận. Ảnh: VPQH

Phân tách rõ thu nhập để miễn thuế suất ăn trường học, bệnh viện

Trao đổi tại phiên thảo luận Tổ của Quốc hội chiều ngày 23/10, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh nguyên tắc cơ bản của thuế là khoản đóng góp bắt buộc của tổ chức, cá nhân vào ngân sách nhà nước và không hoàn trả trực tiếp. Do đó, khi thiết kế chính sách thuế, yêu cầu quan trọng là “bảo đảm tính đơn giản, hiệu quả, dễ thực hiện, dễ kiểm tra và dễ giám sát”.

Theo Bộ trưởng, hiện nay Việt Nam đang thực hiện cơ chế người nộp thuế tự khai, tự nộp và cơ quan thuế hậu kiểm. Cùng với quá trình chuyển đổi số và ứng dụng công nghệ thông tin, xu hướng quản lý thuế trên thế giới đang tiến tới mức độ cao hơn là ấn định thuế.

Muốn làm được như vậy, cơ quan thuế phải kết nối với cơ sở dữ liệu của người nộp thuế và có thể nắm bắt được giao dịch phát sinh, có thể tính thuế theo từng ngày, từng giờ, từng loại. “Xu hướng là tiến tới là như vậy”, Bộ trưởng nhấn mạnh.

Bộ trưởng cũng làm rõ các ý kiến đại biểu nêu liên quan đến chính sách miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh. Đại biểu băn khoăn trường hợp 1 cơ sở vừa cung cấp suất ăn cho bệnh viện, trường học vừa cung cấp suất ăn bình thường.

“Cái quan trọng nhất của chúng ta bây giờ là giá cả hợp lý, đủ dinh dưỡng và đặc biệt là an toàn”, Bộ trưởng nhấn mạnh.

Theo Bộ trưởng, thực hiện Nghị quyết số 71-NQ/TW, Nghị quyết số 72-NQ/TW và các chỉ đạo của lãnh đạo Đảng, Nhà nước, Chính phủ đã giao Bộ Tài chính nghiên cứu phương án miễn thuế thu nhập doanh nghiệp đối với thu nhập từ hoạt động cung cấp suất ăn cho trường học, bệnh viện, nhằm giảm bớt gánh nặng cho học sinh, sinh viên, bệnh nhân và người nhà bệnh nhân.

Đối với đề xuất này, Bộ trưởng khẳng định hoàn toàn thực hiện được. Bộ trưởng cho biết trong nguyên tắc kế toán đã có phương pháp tính giá thành từng sản phẩm, cho phép xác định chi phí biến đổi và phân bổ chi phí chung, chi phí cố định. Chẳng hạn, chi phí nguyên liệu như gạo, thịt... có thể tính theo số lượng suất ăn; còn các khoản chi phí quản lý chung, khấu hao, chiếu sáng được phân bổ theo nguyên tắc kế toán.

Trên cơ sở đó, doanh nghiệp có thể xác định giá thành và lợi nhuận của hoạt động cung cấp suất ăn. Tuy nhiên, theo Bộ trưởng, chính sách thuế cần được thiết kế theo hướng đơn giản, tránh phát sinh chi phí quản lý quá lớn so với hiệu quả thu được.

“Nguyên tắc tính thuế là phải đơn giản và hiệu quả. Nếu chính sách có chi phí cao thì không đáp ứng yêu cầu của thuế là phải hiệu quả”, Bộ trưởng phân tích.

Từ yêu cầu này, Bộ Tài chính đang tính toán phương án thu nhập được miễn thuế theo tỷ trọng doanh thu của từng hoạt động, trên cơ sở kê khai của đơn vị.

Bộ trưởng nêu ví dụ, nếu 1 doanh nghiệp có thu nhập trong quý là 10 tỷ đồng, trong đó doanh thu từ cung cấp suất ăn cho trường học, bệnh viện chiếm 30%, còn doanh thu từ bán thức ăn ra bên ngoài chiếm 70%, thì phần lợi nhuận tương ứng với hoạt động cung cấp suất ăn cho trường học, bệnh viện được miễn thuế sẽ là 3 tỷ đồng. Phần lợi nhuận còn lại 7 tỷ đồng vẫn thực hiện nghĩa vụ thuế theo quy định thông thường.

Theo Bộ trưởng, cách tính này giúp xác định phần thu nhập được hưởng ưu đãi mà không phải bóc tách quá phức tạp từng khoản chi phí của từng hoạt động. Qua đó, bảo đảm tính khả thi khi triển khai chính sách.

“Tất cả những việc này vừa đảm bảo hỗ trợ cho người yếu thế và vừa đảm bảo an sinh xã hội nói chung”, Bộ trưởng nhấn mạnh.

Giữ vững tăng trưởng, kiểm soát lạm phát để người dân được thụ hưởng

Từ chính sách thuế, Bộ trưởng Ngô Văn Tuấn đề cập đến yêu cầu bảo vệ thu nhập của hộ gia đình trong bối cảnh kinh tế thế giới còn nhiều biến động. Theo Bộ trưởng, tại Hội nghị Tiến trình Bộ trưởng Tài chính APEC 2026, vấn đề chống xói mòn thu nhập hộ gia đình đã được đưa ra thảo luận, cho thấy đây là mối quan tâm chung của nhiều nền kinh tế.

Bộ trưởng cho rằng, để hỗ trợ thu nhập của người dân, 2 nhiệm vụ quan trọng là duy trì tăng trưởng cao và kiểm soát lạm phát ở mức hợp lý.

Đánh giá về kết quả điều hành kinh tế của Việt Nam, Bộ trưởng bày tỏ tự hào khi nền kinh tế vừa duy trì tăng trưởng cao, vừa kiểm soát được lạm phát. Theo đó, tăng trưởng 9 tháng năm 2026 đạt 9,01%, trong khi lạm phát ở mức hơn 4,52%.

Bộ trưởng cũng dẫn dự báo của Ngân hàng Thế giới (WB) và Quỹ Tiền tệ quốc tế (IMF) về tăng trưởng kinh tế thế giới năm nay khoảng 3,1%, trong khi lạm phát khoảng 4,7% và dự kiến giảm xuống khoảng 4,1% vào năm 2027. Theo Bộ trưởng, biến động giá dầu là một trong những yếu tố tác động đáng kể đến lạm phát toàn cầu.
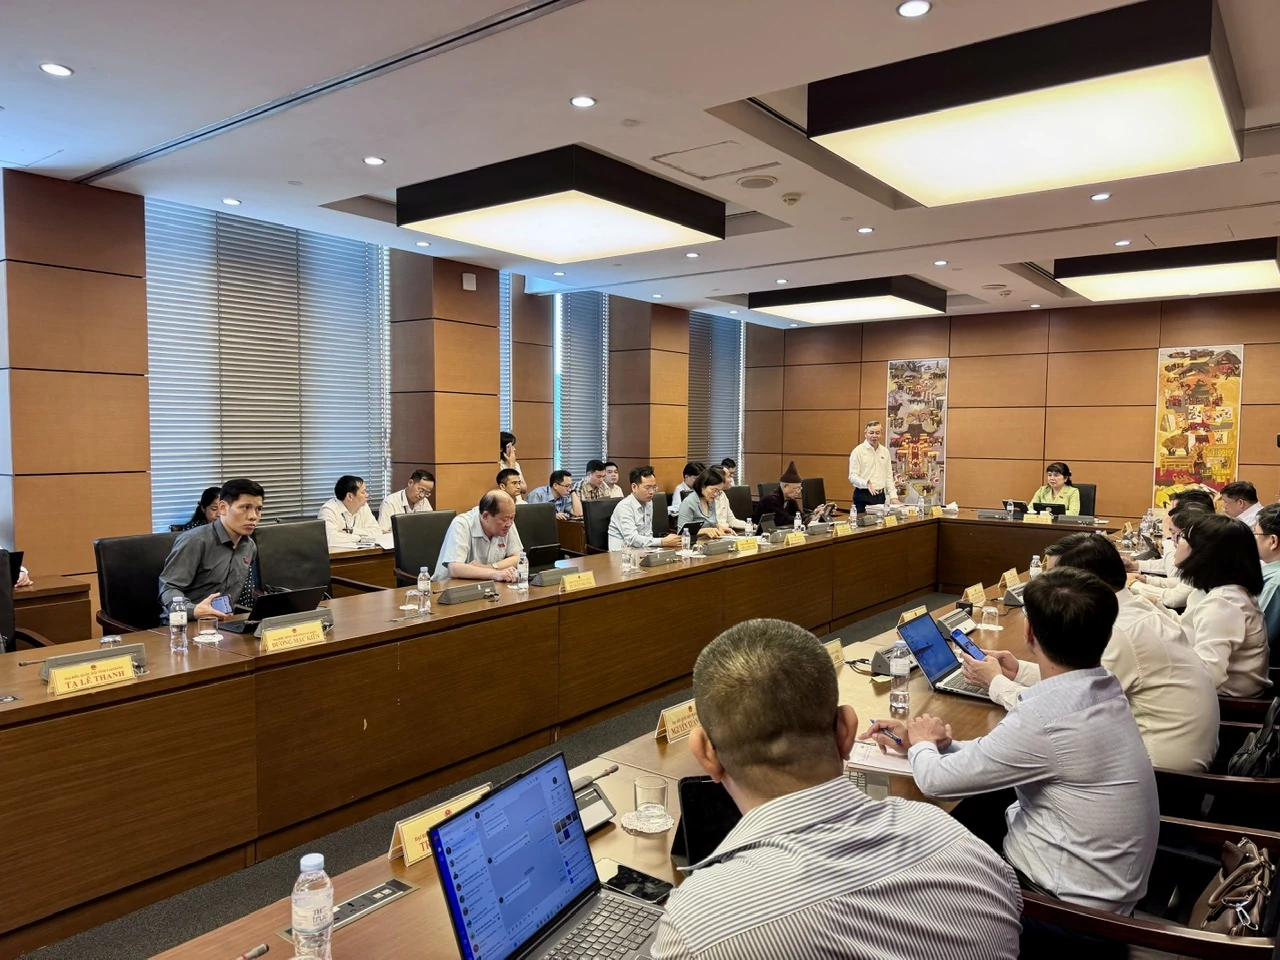
Hoàn toàn có thể tính toán để miễn thuế với thu nhập từ cung cấp suất ăn trường học, bệnh viện
Quang cảnh phiên thảo luận.

Để góp phần kiểm soát mặt bằng giá trong nước, Việt Nam đã triển khai nhiều giải pháp về tài khóa và an sinh xã hội.

Trong đó, Bộ trưởng nêu các chính sách giảm thuế giá trị gia tăng từ 10% xuống 8%; miễn các sắc thuế đối với xăng dầu theo chính sách đang áp dụng, ngoại trừ thuế tiêu thụ đặc biệt đối với xăng còn ở mức 7%; đồng thời thực hiện chính sách miễn 30% thuế đối với hộ, cá nhân kinh doanh có doanh số dưới 10 tỷ đồng.

Theo Bộ trưởng, tổng tác động giảm thu ngân sách từ các chính sách được nêu vào khoảng 240.000 tỷ đồng, bên cạnh khoảng 125.000 tỷ đồng được giãn. Các giải pháp này góp phần hỗ trợ người dân và doanh nghiệp, giảm áp lực chi phí trong bối cảnh giá cả chịu tác động từ diễn biến bên ngoài.

Bên cạnh chính sách thuế, Việt Nam tiếp tục thực hiện miễn học phí đối với học sinh các trường công lập đến lớp 9, đồng thời khuyến khích các địa phương có điều kiện cung cấp suất ăn miễn phí cho học sinh.

Trong lĩnh vực y tế, Bộ trưởng cho biết chương trình khám sức khỏe định kỳ đang được triển khai trên diện rộng. Theo Bộ trưởng, khoảng 67 triệu người trên tổng số khoảng 110 triệu người dân đã được khám sức khỏe định kỳ. Chính sách bảo hiểm y tế miễn phí cho người nghèo, người cận nghèo và người trên 75 tuổi cũng tiếp tục được thực hiện theo thông tin Bộ trưởng nêu.

Về thu nhập, Bộ trưởng cho biết thu nhập bình quân 9 tháng năm nay đạt khoảng 9,1 triệu đồng, tăng gần 10% so với cùng kỳ. Theo đánh giá của Bộ trưởng, mức tăng này cao hơn tỷ lệ lạm phát, góp phần cải thiện thu nhập thực tế của người lao động.

Ngoài ra, Chính phủ tiếp tục thúc đẩy phát triển nhà ở xã hội và nhà ở cho thuê dài hạn nhằm hỗ trợ người dân ổn định cuộc sống, giảm áp lực chi phí sinh hoạt.

Bộ trưởng cũng cho biết, Chính phủ đang chỉ đạo Bộ Tài chính tính toán thêm các phương án điều hành giá điện và giá xăng dầu, với mục tiêu kiểm soát lạm phát trong cả năm nay và năm tới.

Khẳng định định hướng điều hành, Bộ trưởng nhấn mạnh: “Đây là những việc mà chúng ta làm và chính là chúng ta theo đuổi để đảm bảo tăng trưởng nhưng người dân phải được thụ hưởng từ tăng trưởng đó”.


Tin bài có thể bạn quan tâm

Đề xuất áp thuế đất bỏ hoang: Hướng tới sử dụng hiệu quả nguồn lực đất đai

Đề xuất áp thuế đất bỏ hoang: Hướng tới sử dụng hiệu quả nguồn lực đất đai

Nhiều ý kiến cho rằng, đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng là cần thiết nhằm điều chỉnh hành vi nắm giữ đất, góp phần hạn chế đầu cơ, khắc phục lãng phí nguồn lực và khuyến khích đưa đất vào khai thác hiệu quả.

Tiêu chí tôn vinh người nộp thuế: Ghi nhận đóng góp, khuyến khích khen thưởng

Tiêu chí tôn vinh người nộp thuế: Ghi nhận đóng góp, khuyến khích khen thưởng

Bộ tiêu chí xếp hạng, tôn vinh, khen thưởng người nộp thuế vừa được Cục Thuế ban hành kết hợp đánh giá quy mô đóng góp ngân sách, doanh thu và lịch sử tuân thủ. Theo đánh giá của các chuyên gia, cách tiếp cận này hướng tới ghi nhận những người nộp thuế thực hiện tốt nghĩa vụ, đồng thời khuyến khích duy trì ý thức chấp hành pháp luật thuế.
Phát huy vai trò các tổ chức nghề nghiệp trong tham gia phản biện chính sách thuế, hải quan

Phát huy vai trò các tổ chức nghề nghiệp trong tham gia phản biện chính sách thuế, hải quan

Đó là chia sẻ của Chủ tịch Hội Tư vấn thuế Việt Nam (VTCA) Nguyễn Thị Cúc tại hội nghị Bộ Tài chính và doanh nghiệp Hàn Quốc trao đổi về chính sách thuế và hải quan năm 2026 diễn ra vào ngày 21/10.
Chuyển từ "quản lý" sang "phục vụ": Bộ Tài chính quyết tháo gỡ điểm nghẽn cho doanh nghiệp Hàn Quốc

Chuyển từ "quản lý" sang "phục vụ": Bộ Tài chính quyết tháo gỡ điểm nghẽn cho doanh nghiệp Hàn Quốc

Sự bứt phá ngoạn mục của dòng vốn FDI Hàn Quốc trong năm 2026 cùng quyết tâm cải cách hành chính mạnh mẽ từ Bộ Tài chính đang mở ra một bước ngoặt mới trong hợp tác kinh tế Việt - Hàn. Đó là khẳng định của Thứ trưởng Bộ Tài chính Cao Anh Tuấn tại Hội nghị Bộ Tài chính và doanh nghiệp Hàn Quốc về chính sách thuế và hải quan năm 2026.
Bộ Tài chính đối thoại về thuế và hải quan với doanh nghiệp Hàn Quốc

Bộ Tài chính đối thoại về thuế và hải quan với doanh nghiệp Hàn Quốc

Chiều ngày 21/10/2026, Bộ Tài chính sẽ tổ chức Hội nghị đối thoại, giải đáp vướng mắc chính sách và thủ tục hành chính thuế và hải quan với doanh nghiệp Hàn Quốc năm 2026. Sự kiện được tổ chức nhằm tháo gỡ khó khăn, hướng tới xây dựng môi trường đầu tư, kinh doanh thuận lợi và minh bạch tại Việt Nam.
Nâng cấp hạ tầng công nghệ thông tin phục vụ triển khai hóa đơn, chứng từ điện tử

Nâng cấp hạ tầng công nghệ thông tin phục vụ triển khai hóa đơn, chứng từ điện tử

Nhằm tăng cường quản lý tuân thủ, tự động hóa quy trình quản lý thuế và ứng dụng công nghệ hiện đại, cơ quan Thuế đã chính thức ban hành kế hoạch nâng cấp hạ tầng công nghệ thông tin phục vụ triển khai hóa đơn, chứng từ điện tử. Lộ trình gồm 4 giai đoạn kéo dài từ tháng 9 đến tháng 12/2026 mang đến nhiều thay đổi quan trọng về xác thực sinh trắc học, đối soát dữ liệu dân cư và cảnh báo rủi ro vượt ngưỡng.
Chính sách thuế cần hướng tới thúc đẩy sản xuất và tạo giá trị gia tăng, thay vì chỉ tập trung ưu đãi

Chính sách thuế cần hướng tới thúc đẩy sản xuất và tạo giá trị gia tăng, thay vì chỉ tập trung ưu đãi

Quy mô thương mại ngày càng mở rộng, kinh tế số phát triển nhanh đặt ra yêu cầu đổi mới chính sách thuế, hiện đại hóa quản lý nguồn thu và nâng cao hiệu quả sử dụng các công cụ tài khóa, hướng tới tăng trưởng bền vững.
Giảm thủ tục thuế, tăng hiệu quả phục vụ doanh nghiệp

Giảm thủ tục thuế, tăng hiệu quả phục vụ doanh nghiệp

Hiệu quả cải cách thuế không chỉ thể hiện ở việc cắt giảm thủ tục, mà quan trọng hơn là giúp người dân, doanh nghiệp thực sự tiết kiệm thời gian, chi phí và công sức khi thực hiện nghĩa vụ thuế.
Chặn giả mạo thông tin để đăng ký kinh doanh bằng cách nào?

Chặn giả mạo thông tin để đăng ký kinh doanh bằng cách nào?

Tình trạng công dân bị giả mạo thông tin cá nhân để đăng ký thành lập doanh nghiệp, hộ kinh doanh đang diễn ra phổ biến, gây ảnh hưởng trực tiếp đến quyền lợi người nộp thuế. Để chủ động ứng phó, Thuế TP. Hà Nội đã đưa ra hướng dẫn chi tiết về quy trình phản ánh tới cơ quan chức năng và các giải pháp bảo vệ dữ liệu nhân thân.
Thuế TP. Hồ Chí Minh: Thu ngân sách 9 tháng đạt 538.000 tỷ đồng

Thuế TP. Hồ Chí Minh: Thu ngân sách 9 tháng đạt 538.000 tỷ đồng

Tính đến hết quý III/2026, Thuế TP. Hồ Chí Minh thu ngân sách đạt 538.000 tỷ đồng, bằng 85,8% dự toán, tăng 20% so với cùng kỳ. Những tháng cuối năm, đơn vị tập trung triển khai các giải pháp quản lý thu, chống thất thu và phấn đấu hoàn thành nhiệm vụ thu ngân sách cả năm 2026 ở mức cao nhất.
Gỡ tạm hoãn xuất cảnh do nợ thuế trong 3–5 phút: Cần đáp ứng những điều kiện nào?

Gỡ tạm hoãn xuất cảnh do nợ thuế trong 3–5 phút: Cần đáp ứng những điều kiện nào?

Người nộp thuế thuộc trường hợp đang hoạt động, tạm ngừng kinh doanh, chờ giải thể có thể được gỡ tạm hoãn xuất cảnh trong khoảng 3–5 phút khi nộp thuế để đưa số nợ còn phải nộp xuống dưới ngưỡng quy định. Tuy nhiên, với người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06), việc xử lý còn liên quan đến thủ tục về mã số thuế.
Việt Nam đề cao tính minh bạch, khả thi trong hợp tác thuế quốc tế

Việt Nam đề cao tính minh bạch, khả thi trong hợp tác thuế quốc tế

Tại Hội nghị cấp cao các Bộ trưởng Tài chính về Tương lai hợp tác quốc tế về thuế tại Liên Hợp quốc, Việt Nam nhấn mạnh yêu cầu bảo đảm cân bằng quyền đánh thuế giữa các quốc gia, đồng thời xây dựng các quy tắc về dịch vụ xuyên biên giới minh bạch, khả thi và tương thích với các cam kết quốc tế hiện hành.
Những lưu ý giúp các doanh nghiệp thiết lập quy trình tuân thủ thuế vững chắc

Những lưu ý giúp các doanh nghiệp thiết lập quy trình tuân thủ thuế vững chắc

Thành lập doanh nghiệp đánh dấu sự khởi đầu của một hành trình kinh doanh đầy triển vọng, nhưng cũng chính là thời điểm hàng loạt nghĩa vụ về thuế, hóa đơn, kế toán và rủi ro pháp lý phát sinh. Để giúp các doanh nghiệp thiết lập quy trình tuân thủ vững chắc ngay từ khi mới thành lập, Cục Thuế tổ chức Chương trình livestream đồng hành cùng doanh nghiệp năm 2026.
Cơ chế “mặc định giải thể” giúp rút ngắn thời gian xử lý hồ sơ đóng mã số thuế

Cơ chế “mặc định giải thể” giúp rút ngắn thời gian xử lý hồ sơ đóng mã số thuế

Theo các chuyên gia, Công văn số 16148/BTC-DNTN của Bộ Tài chính đã tạo bước đột phá về cơ chế "mặc định giải thể" khi cơ quan đăng ký kinh doanh không nhận được phản hồi từ cơ quan Thuế, điều này giúp rút ngắn thời hạn liên thông xử lý đóng mã số thuế cho doanh nghiệp.
Khẩn trương tháo gỡ “nút thắt” về xác định nguồn gốc và thuế giá trị gia tăng ngành gỗ

Khẩn trương tháo gỡ “nút thắt” về xác định nguồn gốc và thuế giá trị gia tăng ngành gỗ

Nhiều doanh nghiệp ngành gỗ đang chịu áp lực lớn về dòng vốn và chi phí lưu kho, bãi do vướng mắc về chính sách thuế giá trị gia tăng (GTGT) và việc xác định nguồn gốc gỗ rừng trồng. Doanh nghiệp kiến nghị các cơ quan chức năng khẩn trương tháo gỡ những khó khăn nhằm tạo điều kiện thuận lợi cho doanh nghiệp hoạt động.