
Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


 |
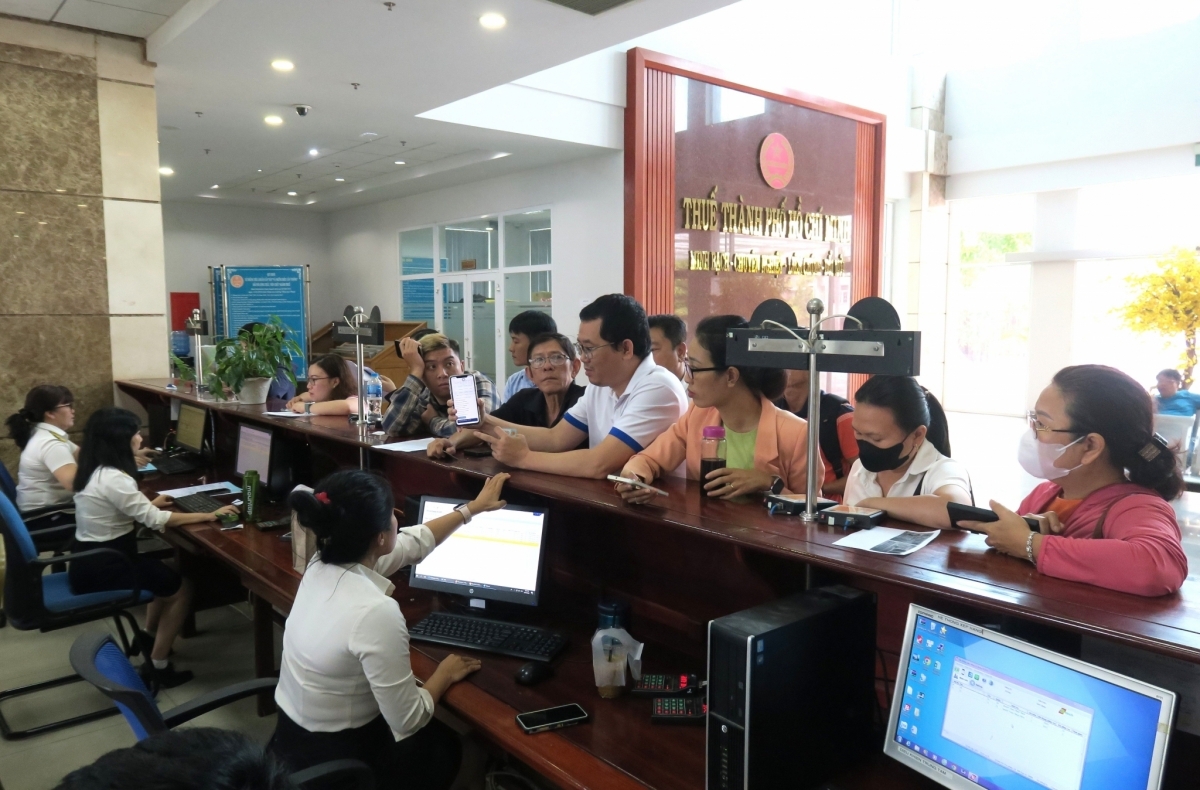
| Miễn thuế với doanh nghiệp nhỏ sẽ góp phần khuyến khích các hộ kinh doanh chuyển đổi lên doanh nghiệp. Ảnh: TN |
Bảo đảm đồng bộ chính sách
Theo thống kê, khu vực doanh nghiệp quy mô nhỏ, chủ yếu là doanh nghiệp nhỏ và siêu nhỏ, hiện giữ vai trò đặc biệt quan trọng đối với phát triển kinh tế và ổn định xã hội. Trong tổng số khoảng 900.000 doanh nghiệp đang hoạt động, nhóm nhỏ và siêu nhỏ chiếm gần 94%. Đây cũng là khu vực cần được quan tâm bằng các chính sách hỗ trợ phù hợp, vừa thúc đẩy phát triển sản xuất kinh doanh, vừa nuôi dưỡng nguồn thu bền vững cho ngân sách nhà nước.
| Nhiều chính sách thuế hỗ trợ doanh nghiệp Tại Nghị quyết số 68-NQ/TW của Bộ Chính trị và Nghị quyết số 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, nhiều chính sách hỗ trợ thuế đã được ban hành. Theo đó, miễn thuế TNDN trong 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Đồng thời, miễn thuế TNDN đối với thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo. Ngoài ra, doanh nghiệp nhỏ và vừa được miễn thuế TNDN trong 3 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Chính phủ cũng đã ban hành Nghị định số 20/2026/NĐ-CP để hướng dẫn thực hiện các chính sách này. |
Luật thuế TNDN số 67/2025/QH15 được Quốc hội ban hành năm 2025 đã bổ sung nhiều chính sách ưu đãi đối với doanh nghiệp quy mô nhỏ.
Cụ thể, miễn thuế TNDN trong 2 năm liên tục kể từ khi phát sinh thu nhập chịu thuế đối với doanh nghiệp có quy mô không quá 50 tỷ đồng được thành lập mới từ hộ kinh doanh.
Đối với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng áp dụng thuế suất 15%; doanh nghiệp có doanh thu từ trên 3 tỷ đồng đến không quá 50 tỷ đồng áp dụng thuế suất 17%. Các quy định này được áp dụng từ kỳ tính thuế năm 2025.
Kinh nghiệm quốc tế cho thấy, doanh nghiệp quy mô nhỏ luôn là trọng tâm trong chính sách phát triển kinh tế của nhiều quốc gia. Chính phủ các nước thường triển khai nhiều chương trình hỗ trợ về tín dụng, đào tạo, tiếp cận thị trường và đặc biệt là chính sách thuế.
Trong đó, công cụ phổ biến là áp dụng thuế suất ưu đãi hoặc miễn thuế cho doanh nghiệp nhỏ nhằm tạo điều kiện tích lũy vốn và mở rộng hoạt động sản xuất kinh doanh.
Theo Bộ Tài chính, pháp luật thuế hiện hành chưa có quy định về ngưỡng thu nhập được miễn thuế (không xác định thời hạn miễn) đối với doanh nghiệp nhỏ tương tự như ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh.
Vì vậy, để hỗ trợ hơn nữa doanh nghiệp quy mô nhỏ vượt qua khó khăn, đồng thời bảo đảm đồng bộ với việc nâng mức doanh thu không phải nộp thuế đối với hộ, cá nhân kinh doanh, Bộ Tài chính đề xuất cần bổ sung quy định miễn thuế TNDN đối với doanh nghiệp có quy mô nhỏ theo mức quy định của Chính phủ.
Tạo nguồn lực tái đầu tư cho doanh nghiệp
Việc điều chỉnh đồng bộ ngưỡng miễn thuế giữa doanh nghiệp nhỏ và hộ kinh doanh cũng nhằm bảo đảm công bằng trong chính sách, giúp người nộp thuế lựa chọn mô hình sản xuất kinh doanh phù hợp với điều kiện thực tế.
Mặt khác, ưu đãi thuế sâu hơn đối với doanh nghiệp nhỏ cũng góp phần khuyến khích các hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp với phương thức quản trị chuyên nghiệp hơn, minh bạch hơn và có điều kiện mở rộng quy mô hoạt động. Đồng thời, đây cũng là bước cụ thể hóa Nghị quyết số 68-NQ/TW, trong đó đặt mục tiêu đến năm 2030 cả nước có 2 triệu doanh nghiệp, tương đương 20 doanh nghiệp hoạt động trên 1.000 dân.
Theo đó, tại dự thảo Luật sửa đổi, bổ sung một số điều của Luật thuế TNDN, Luật thuế TNCN và Luật thuế GTGT, Bộ Tài chính đề xuất bổ sung khoản 14b vào Điều 4 Luật thuế TNDN số 67/2025/QH15. Cụ thể, thu nhập của doanh nghiệp có tổng doanh thu năm dưới mức do Chính phủ quy định sẽ được miễn thuế thu nhập doanh nghiệp.
Nếu được thông qua, chính sách này sẽ giúp doanh nghiệp giảm đáng kể chi phí nghĩa vụ thuế, tạo thêm nguồn lực tài chính để tái đầu tư, mở rộng sản xuất kinh doanh, nâng cao khả năng phục hồi và sức cạnh tranh trong bối cảnh nền kinh tế còn nhiều khó khăn. Các quy định được đề xuất áp dụng từ kỳ tính thuế năm 2026.