Chính phủ đề xuất giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với thu nhập từ kinh doanh của cá nhân, hộ kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng trong 2 năm 2026-2027, nhằm hỗ trợ người kinh doanh có thêm nguồn lực tái đầu tư, mở rộng sản xuất, kinh doanh.
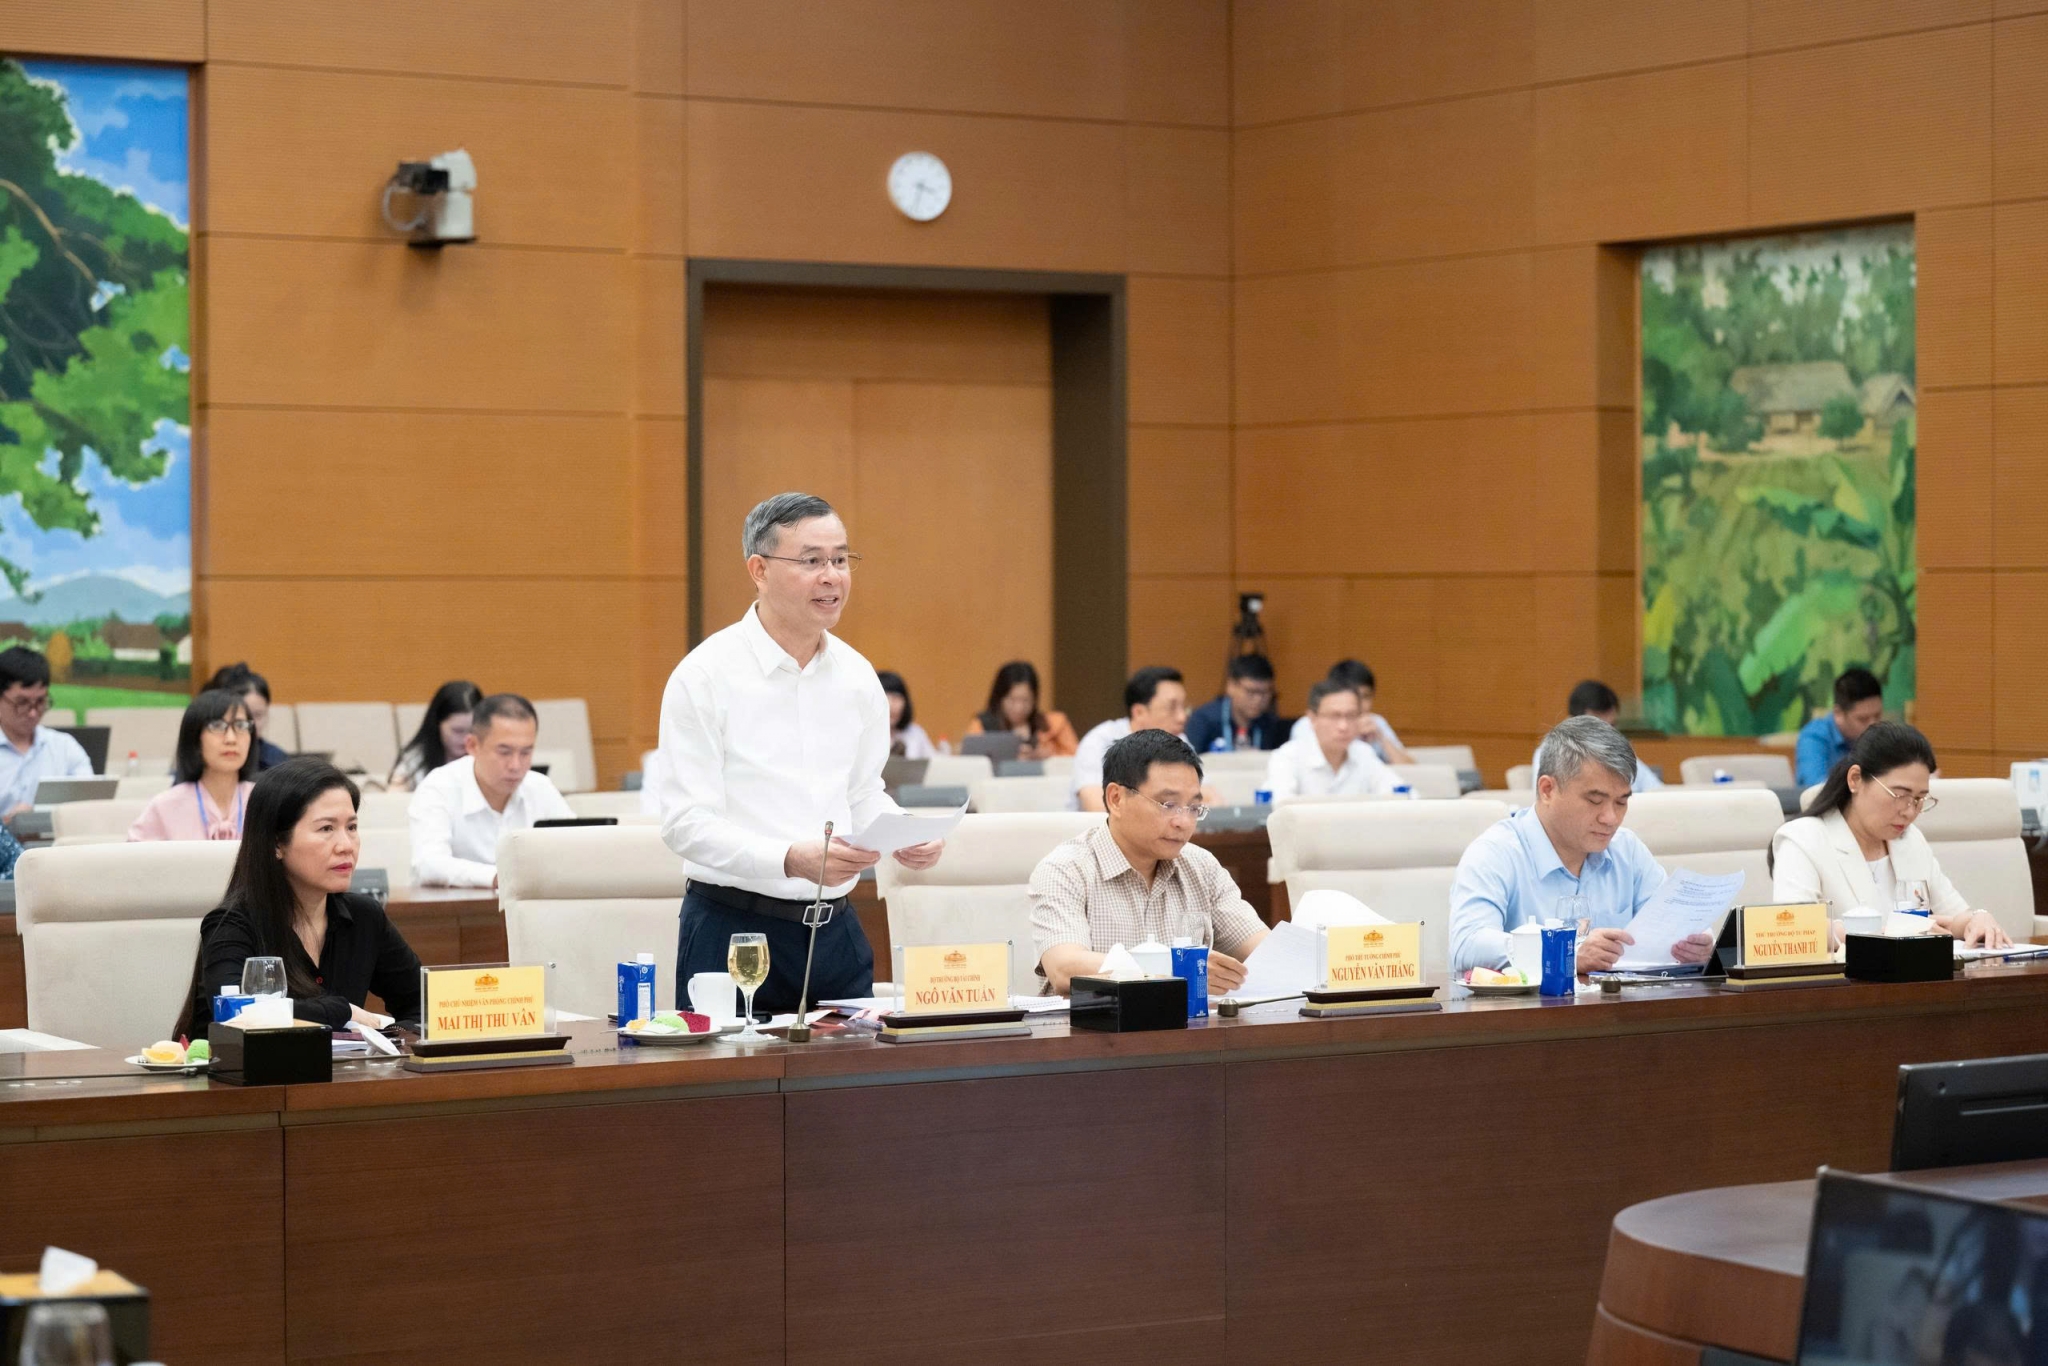 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày tờ trình của Chính phủ. Ảnh: VPQH |
Đề xuất giảm 30% thuế trong 2 năm 2026-2027
Chiều 20/8, tiếp tục phiên họp thứ 5, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Trình bày Tờ trình của Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, từ đầu năm 2026 đến nay, Quốc hội và Chính phủ đã ban hành một số chính sách hỗ trợ hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp nhỏ. Điển hình như: Chính sách miễn thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hộ, cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng; miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có doanh thu dưới 1 tỷ đồng; đưa thuế suất thuế xăng dầu về 0%; gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất...
Theo Bộ trưởng Ngô Văn Tuấn, kết quả khảo sát của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), Hiệp hội Doanh nghiệp nhỏ và vừa, Ban Nghiên cứu phát triển kinh tế tư nhân cùng số liệu quản lý thuế cho thấy, ngưỡng doanh thu dưới 1 tỷ đồng được miễn thuế là phù hợp. Tuy nhiên, hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp vẫn còn nhiều khó khăn, cần tiếp tục có chính sách hỗ trợ về thuế.
Hiện nay, với mức doanh thu hằng năm dưới 3 tỷ đồng, hộ, cá nhân kinh doanh và doanh nghiệp được lựa chọn phương pháp tính thuế thu nhập theo phương pháp đơn giản, tức thuế suất nhân với doanh thu. Khi doanh thu trên 3 tỷ đồng, việc tính thuế được thực hiện theo phương pháp doanh thu trừ chi phí. Điều này đồng nghĩa khi doanh thu vượt mức 3 tỷ đồng, người nộp thuế phải tổ chức hệ thống sổ sách, ghi chép đầy đủ, chi tiết hơn, đòi hỏi kiến thức và thời gian thực hiện hơn.
“Đa số đều mong muốn được áp dụng phương pháp tính thuế thu nhập đơn giản cho doanh thu dưới 10 tỷ đồng thay vì mức 3 tỷ đồng như hiện nay”, Bộ trưởng Ngô Văn Tuấn cho biết, đồng thời cho rằng việc này sẽ góp phần đơn giản hóa sổ sách, giúp hoạt động kinh doanh dễ thực hiện hơn, tiết kiệm thời gian và chi phí cho doanh nghiệp, người dân.
Về nội dung này, Bộ trưởng cho biết thêm, Thủ tướng Chính phủ đã giao Bộ Tài chính nghiên cứu, sửa đổi Luật Hỗ trợ doanh nghiệp nhỏ và vừa để trình Quốc hội.
Bên cạnh yêu cầu đơn giản hóa phương pháp tính thuế, Bộ trưởng cho hay, khảo sát cho thấy hộ, cá nhân kinh doanh và doanh nghiệp siêu nhỏ vẫn gặp nhiều khó khăn, sức chịu đựng ngày càng thu hẹp, khó có khả năng tích lũy để tái đầu tư.
Trên cơ sở đó và căn cứ khả năng ngân sách, Chính phủ đề xuất Quốc hội xem xét giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ hoạt động kinh doanh của cá nhân, hộ kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng.
Theo Bộ trưởng Ngô Văn Tuấn, chính sách này nhằm cụ thể hóa các chủ trương, định hướng của Đảng, gắn với mục tiêu tăng trưởng 2 con số giai đoạn 2026-2030.
Dự thảo Nghị quyết gồm 2 điều, trong đó Điều 1 quy định giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, 2027 đối với cá nhân, hộ kinh doanh, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng; Điều 2 quy định về hiệu lực thi hành.
Về tác động ngân sách, Bộ trưởng thông tin, dự kiến chính sách làm giảm thu ngân sách khoảng 3.191 tỷ đồng trong năm 2026 và khoảng 3.510 tỷ đồng trong năm 2027.
“Trước mắt đây là khoản giảm thu, nhưng về dài hạn sẽ có lợi cho ngân sách khi các hộ kinh doanh, doanh nghiệp phát triển. Quan trọng hơn đây là nguồn lực được giữ lại để hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp tái đầu tư mở rộng sản xuất tăng thu nhập khả dụng”, Bộ trưởng Ngô Văn Tuấn nhấn mạnh.
Chính phủ đề nghị Quốc hội, Ủy ban Thường vụ Quốc hội cho phép xây dựng, ban hành Nghị quyết theo trình tự, thủ tục rút gọn và thông qua tại Kỳ họp không thường lệ thứ nhất, khóa XVI. Nghị quyết dự kiến có hiệu lực trong quý III/2026 nhằm tạo tác động hỗ trợ ngay cho người dân, doanh nghiệp, giúp chủ động mua sắm, đầu tư và không bỏ lỡ chu kỳ kinh doanh cuối năm.
Thống nhất đối tượng áp dụng chính sách
Thẩm tra dự án Nghị quyết, Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính Nguyễn Thị Phú Hà cho biết, Thường trực Ủy ban Kinh tế và Tài chính và các cơ quan của Quốc hội nhất trí về sự cần thiết ban hành Nghị quyết, đồng thời nhất trí trình Ủy ban Thường vụ Quốc hội cho phép xây dựng, ban hành theo trình tự, thủ tục rút gọn để kịp thời hỗ trợ một phần khó khăn, vướng mắc của hộ, cá nhân kinh doanh và doanh nghiệp.
Cơ quan thẩm tra đề nghị Chính phủ tiếp tục nghiên cứu, đánh giá kỹ các khó khăn, vướng mắc cũng như phản ánh của cử tri, doanh nghiệp, hiệp hội để kịp thời đề xuất các giải pháp chính sách có tác động thực chất, giải quyết được những vấn đề phát sinh trong thực tiễn.
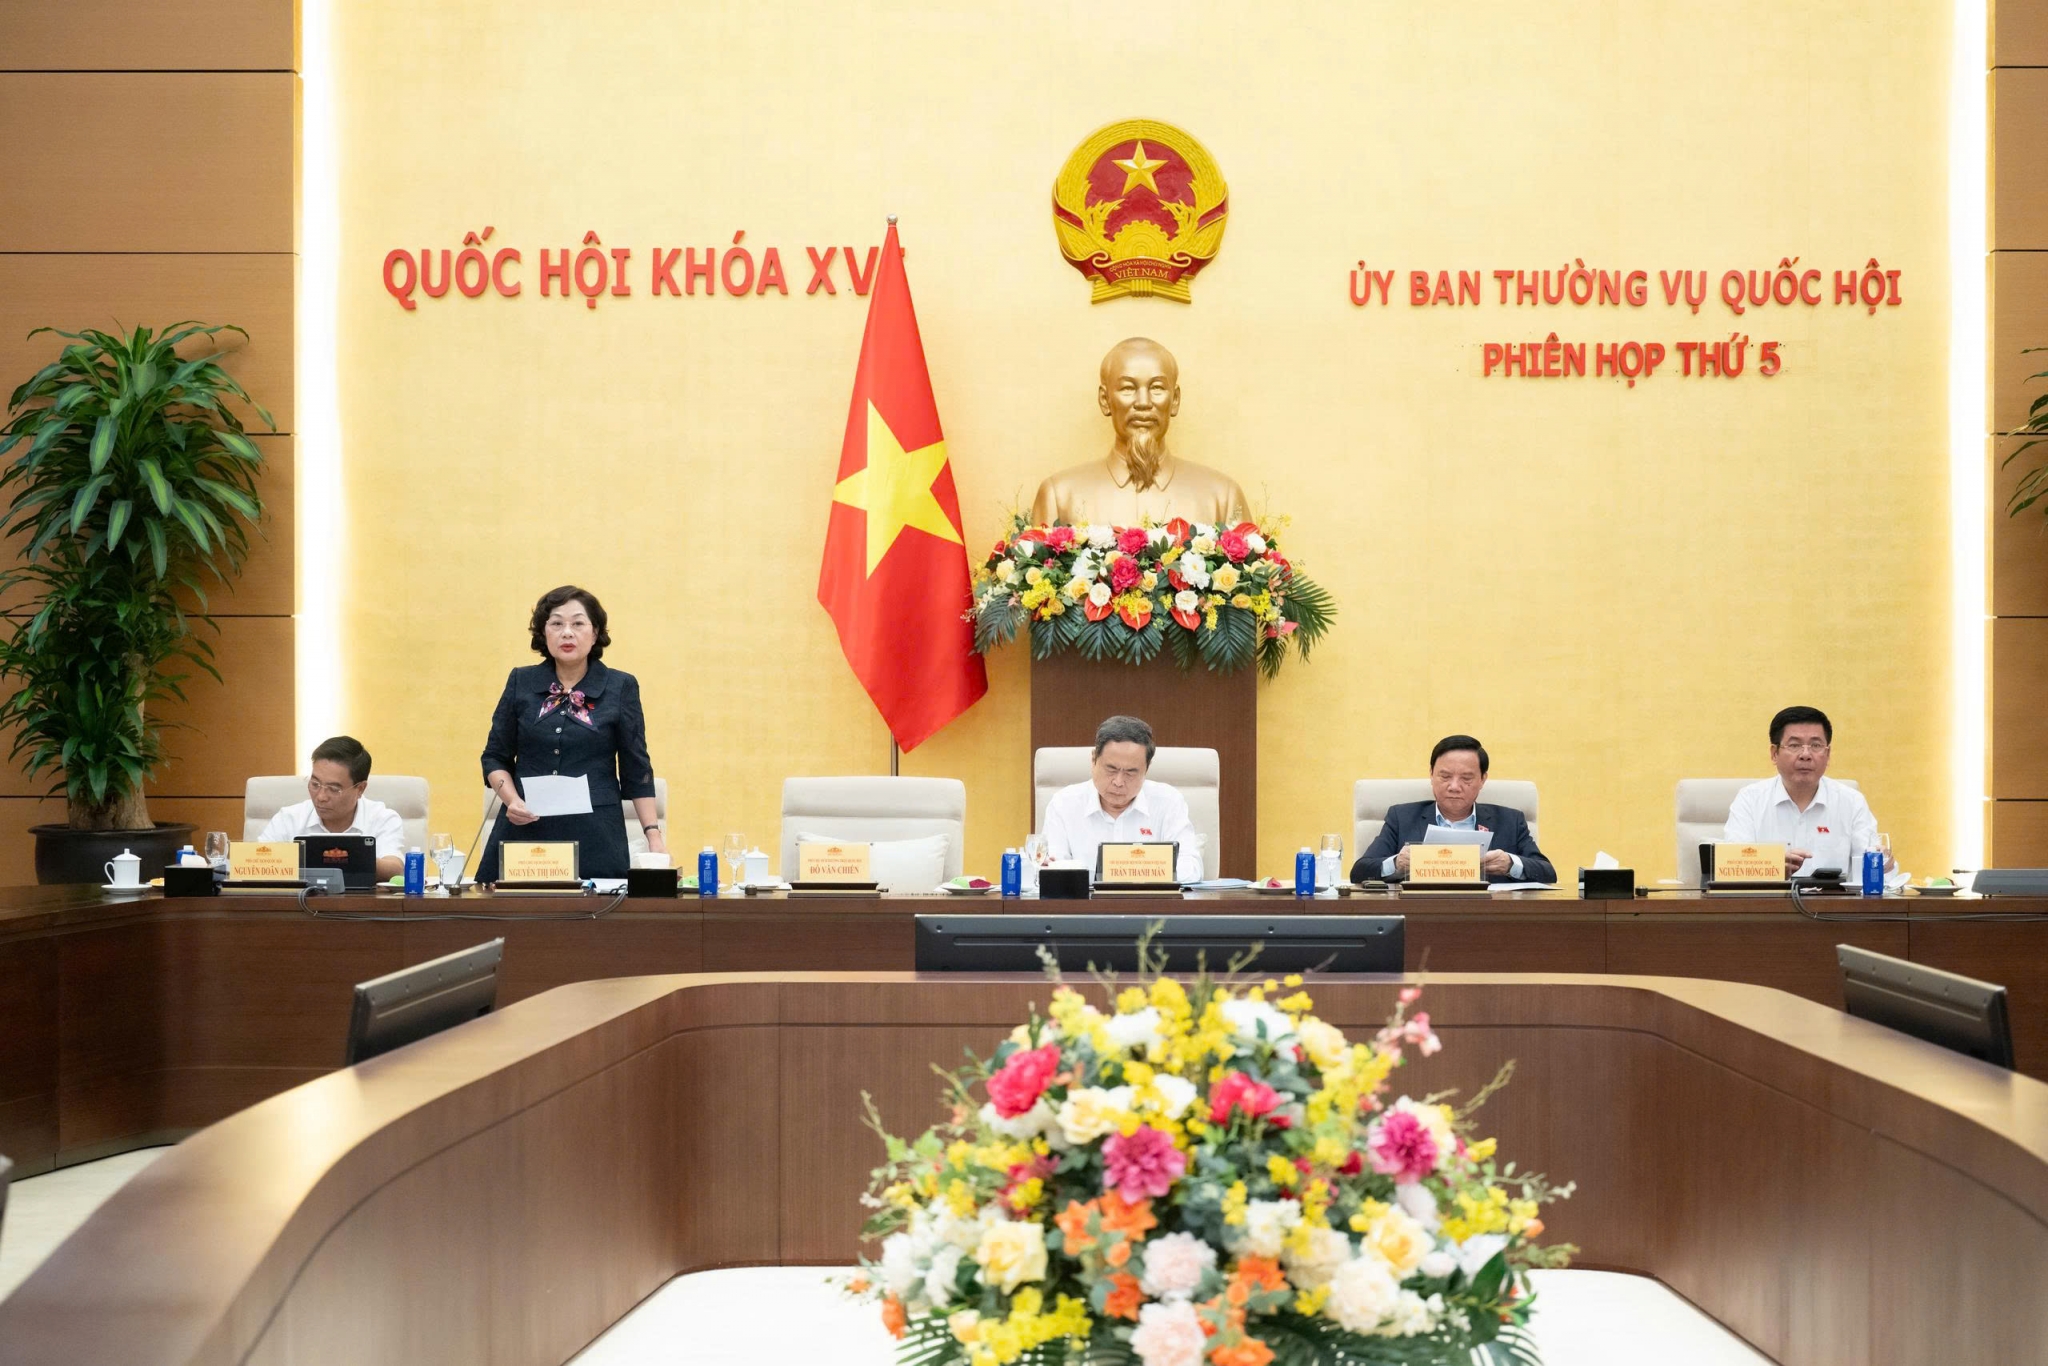 |
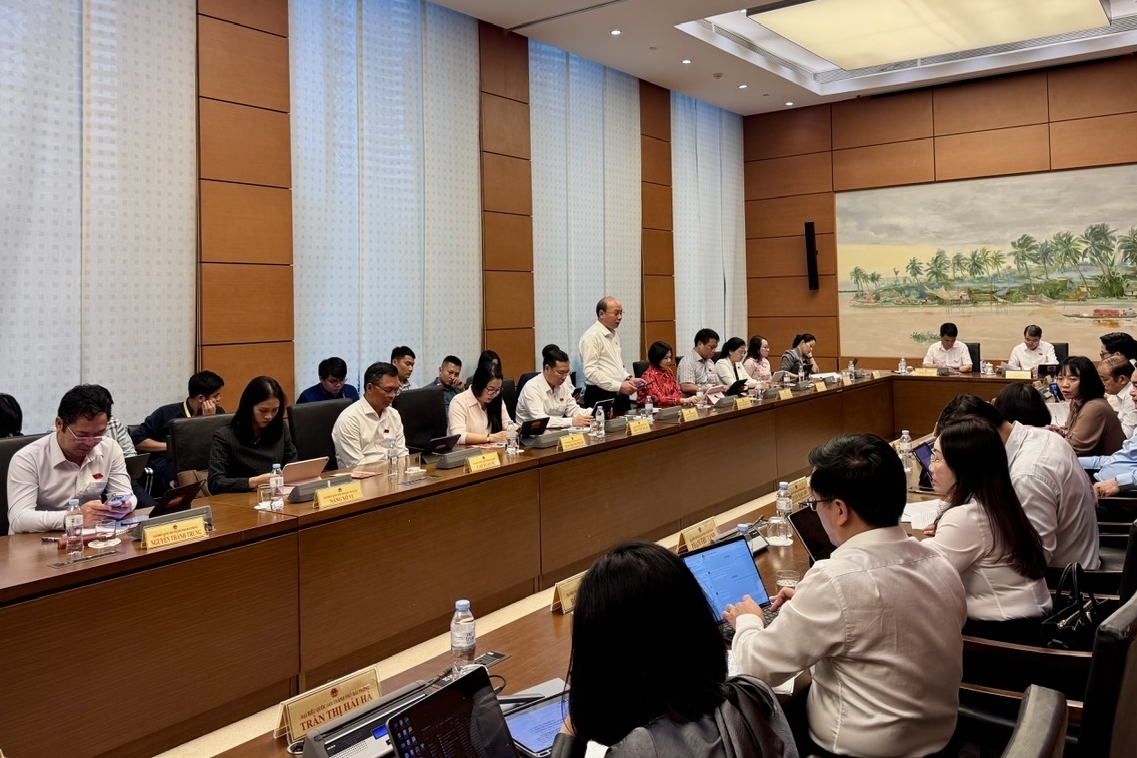
| Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Ảnh: VPQH |
Đối với đề xuất giảm 30% thuế, đa số ý kiến nhất trí với điều kiện hộ, cá nhân kinh doanh và doanh nghiệp được giảm 30% số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp theo mức doanh thu hằng năm không quá 10 tỷ đồng trong hai năm 2026 và 2027. Một số ý kiến đề nghị làm rõ cơ sở áp dụng thống nhất ngưỡng doanh thu 10 tỷ đồng và mức giảm 30% cho tất cả các lĩnh vực.
Cơ quan thẩm tra đề nghị Chính phủ làm rõ cách xác định doanh thu và việc áp dụng chính sách đối với những trường hợp đặc thù như doanh nghiệp có kỳ tính thuế khác năm dương lịch, doanh nghiệp mới thành lập, doanh nghiệp thực hiện chia, tách, hợp nhất, sáp nhập hoặc có thời gian hoạt động chưa đủ 12 tháng; hoạt động chuyển nhượng vốn, bất động sản hoặc các khoản thu không trực tiếp phản ánh hoạt động sản xuất, kinh doanh thường xuyên.
Với đối tượng giảm thuế, Thường trực Ủy ban Kinh tế và Tài chính cơ bản nhất trí với Tờ trình của Chính phủ. Cơ quan thẩm tra đề nghị cơ quan chủ trì soạn thảo rà soát, làm rõ phạm vi đối tượng áp dụng chính sách giảm thuế, tránh cách hiểu không thống nhất gây khó khăn trong quá trình thực hiện.
Về hiệu lực thi hành, Thường trực Ủy ban Kinh tế và Tài chính nhất trí áp dụng chính sách giảm thuế cho kỳ tính thuế năm 2026 và năm 2027 và đề nghị Chính phủ bổ sung đầy đủ để có căn cứ trình Quốc hội xem xét.
Trên cơ sở hồ sơ dự án Nghị quyết của Chính phủ và ý kiến thẩm tra, Thường trực Ủy ban Kinh tế và Tài chính đề nghị Ủy ban Thường vụ Quốc hội cho phép bổ sung dự án Nghị quyết vào chương trình Kỳ họp không thường lệ thứ nhất và xem xét, thông qua theo trình tự, thủ tục rút gọn. Đồng thời, đề nghị Chính phủ khẩn trương rà soát, hoàn thiện hồ sơ dự án Nghị quyết trước khi trình Quốc hội.