Trong bối cảnh chi phí đầu vào biến động, việc ban hành Nghị định số 398/2026/NĐ-CP ngày 29/10/2026 của Chính phủ được ví như "luồng sinh khí mới" tiếp sức cho cộng đồng kinh doanh. Với mức giảm 30% thuế TNCN và thuế TNDN áp dụng cho kỳ tính thuế năm 2026–2027 đối với các cơ sở có doanh thu dưới 10 tỷ đồng/năm, hàng triệu hộ kinh doanh cùng doanh nghiệp nhỏ đang có thêm nguồn lực tài chính quan trọng để gỡ khó, ổn định sản xuất và phát triển bền vững.
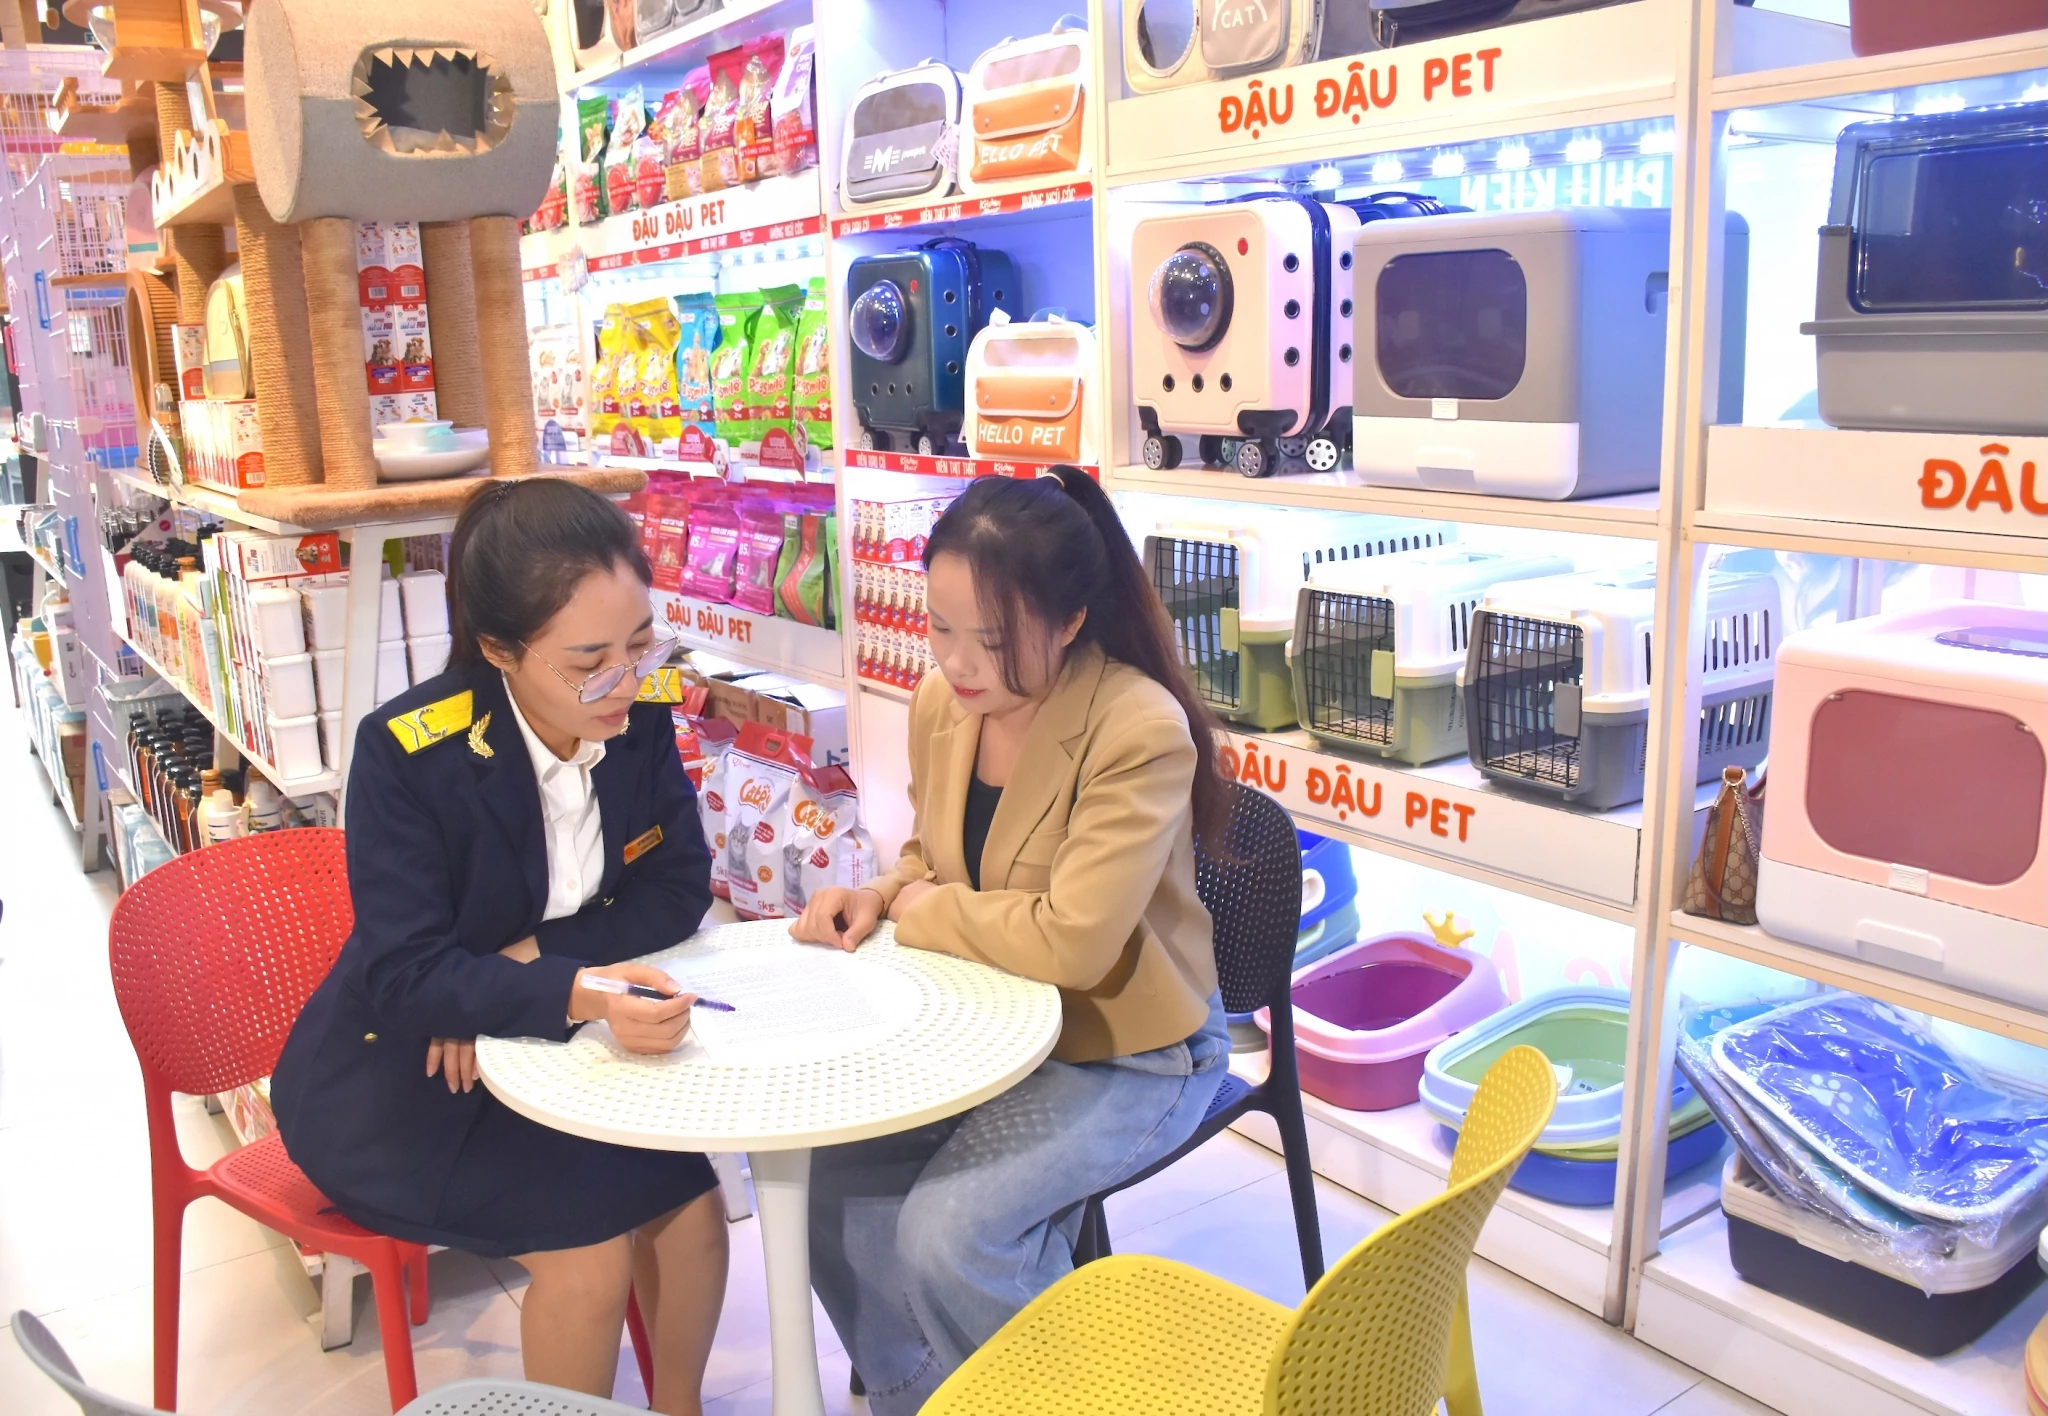 |
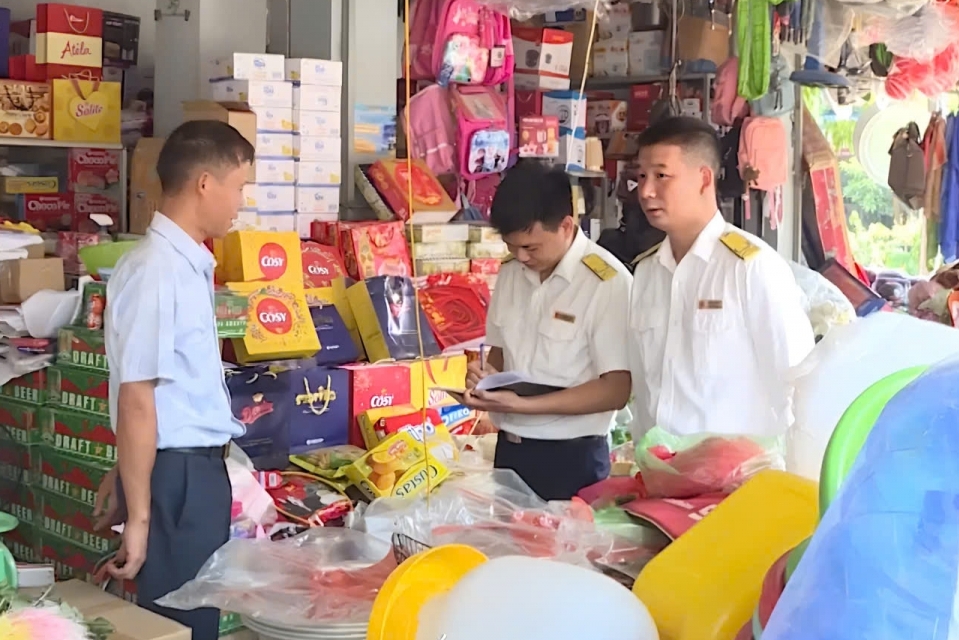
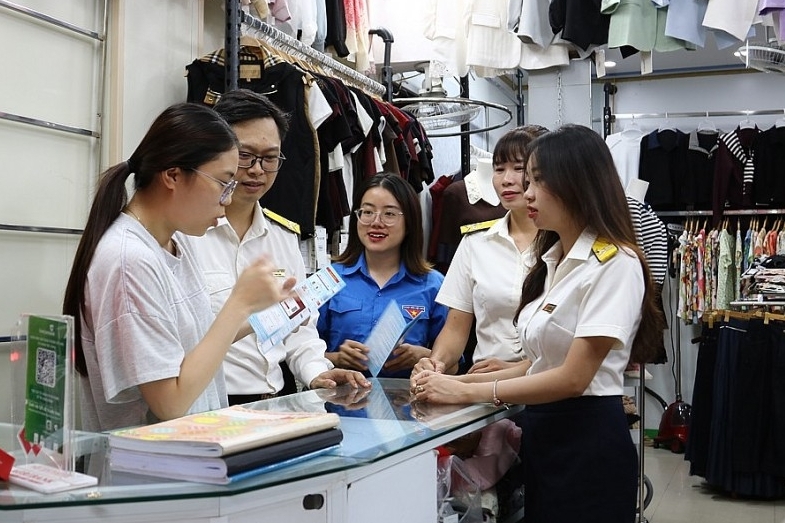
| Công chức Thuế cơ sở 8 TP. Bắc Ninh hướng dẫn hộ kinh doanh áp dụng ưu đãi thuế theo Nghị định số 398/2026/NĐ-CP. Ảnh: Trung Kiên |
Từ mức giảm 30% thuế và quy mô thụ hưởng toàn quốc
Ngày 29/10/2026, Chính phủ ban hành Nghị định số 398/2026/NĐ-CP quy định chi tiết thi hành Nghị quyết số 43 của Quốc hội khóa 16 về giảm thuế TNCN và thuế TNDN. Chính sách ưu đãi tài chính này áp dụng xuyên suốt hai kỳ tính thuế năm 2026 và 2027, tập trung nguồn lực hỗ trợ hai nhóm đối tượng nòng cốt:
Cá nhân kinh doanh: Cá nhân cư trú có hoạt động sản xuất, kinh doanh, cá nhân đăng ký thành lập hộ kinh doanh hoặc các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh có tổng doanh thu trong kỳ tính thuế không quá 10 tỷ đồng/năm.
Doanh nghiệp và tổ chức: Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có tổng doanh thu trong kỳ tính thuế không quá 10 tỷ đồng/năm.
Chính sách quy định giảm trực tiếp 30% số thuế TNCN phải nộp phát sinh từ toàn bộ thu nhập sản xuất, kinh doanh của cá nhân kinh doanh (không phân biệt phương pháp tính thuế).
Đối với doanh nghiệp thụ hưởng, mức giảm cũng là 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và 2027 (trường hợp doanh nghiệp đang hưởng ưu đãi thuế theo quy định khác thì số thuế giảm 30% được tính trên số thuế TNDN còn lại phải nộp sau khi trừ ưu đãi).
Theo đánh giá từ ngành Thuế, chính sách giảm 30% thuế thu nhập không chỉ tạo động lực tài chính mạnh mẽ cho các hộ kinh doanh và doanh nghiệp nhỏ trong giai đoạn 2026–2027, mà còn trực tiếp tiếp sức cho gần 20.000 hộ kinh doanh mới được tháo gỡ vướng mắc, nâng tổng số hộ kinh doanh được thụ hưởng lợi ích lên gần 2,7 triệu hộ trên toàn quốc.
Đến thực tiễn sinh động tại TP. Bắc Ninh
Tại các địa phương phát triển kinh tế năng động như TP. Bắc Ninh, hiệu ứng lan tỏa của Nghị định 398/2026/NĐ-CP ghi nhận rất rõ nét.
Trưởng phòng Nghiệp vụ, dự toán, pháp chế, Thuế TP. Bắc Ninh Diêm Đăng Sơn cho biết, theo thống kê cho thấy trên địa bàn thành phố hiện có khoảng 19.000 hộ, cá nhân kinh doanh và 15.200 doanh nghiệp có doanh thu thuộc diện được hưởng mức giảm 30% thuế TNCN và TNDN.
Như vậy, với quy định của Nghị định số 398/2026/NĐ-CP của Chính phủ thì việc giảm 30% số thuế phải nộp đã hỗ trợ đáng kể cho các chủ thể kinh tế thuộc diện thụ hưởng, qua đó giúp giảm bớt gánh nặng chi phí thuế, giúp các hộ kinh doanh và doanh nghiệp có thêm dư địa để ổn định hoặc hạ giá thành sản phẩm, dịch vụ, mang lại lợi ích dán tiếp cho người tiêu dùng.
Có thể nói dòng tiền tiết kiệm từ nghĩa vụ thuế sẽ giúp các cơ sở kinh doanh duy trì hoạt động bền vững trong bối cảnh thị trường có nhiều biến động, từ đó giữ chân khách hàng và tạo thêm nhiều việc làm mới.
Ở góc độ thực tế quản lý, Phó trưởng Thuế cơ sở 8 Nguyễn Thị Phương Bắc chia sẻ, trên địa bàn hiện có khoảng 500 hộ kinh doanh có doanh thu dưới 10 tỷ đồng được giảm số tiền thuế khoảng 11 tỷ đồng. Đồng thời, có khoảng 2.400 doanh nghiệp có doanh thu dưới 10 tỷ đồng cũng được miễn giảm số tiền thuế khoảng 21 tỷ đồng. Việc nhà nước triển khai chính sách giảm 30% thuế TNDN và thuế TNCN đã phát huy hiện quả tích cực trong thực tiễn.
Theo bà Lê Lan Hương, chủ hộ kinh doanh Đậu Đậu Pet, Phường Từ Sơn, TP. Bắc Ninh cho biết, hộ kinh doanh hiện có doanh thu ước đạt hơn 3 tỷ đồng/năm, sau khi trừ các chi phí vận hành như tiền thuê cửa hàng, điện, nước và nhân công, phần lợi nhuận còn lại không đáng kể. Việc được giảm 30% thuế TNCN giúp cơ sở tiết kiệm được một khoản chi phí quan trọng, giảm bớt áp lực trong bối cảnh thị trường biến động và tạo thêm niềm tin để duy trì sản xuất kinh doanh.
Đối với khu vực doanh nghiệp nhỏ và vừa – nơi vốn dĩ hạn chế về vốn, thị trường và khó chịu đựng được những biến động lớn về chi phí thì chính sách giảm 30% thuế TNDN được xem như một khoản vốn bổ sung thiết thực để tái đầu tư và mở rộng hoạt động sản xuất kinh doanh.
Theo Giám đốc Công ty Cửu Long, Phường Từ Sơn, TP. Bắc Ninh Vũ Văn Hiếu cho biết, năm 2026, doanh thu của đơn vị dự kiến đạt dưới 10 tỷ đồng. Ngay sau khi Chính phủ ban hành Nghị định số 398/2026/NĐ-CP, doanh nghiệp đã được Thuế cơ sở 8, TP. Bắc Ninh tuyên truyền, hướng dẫn tận tình qua nhiều kênh thông tin khác nhau để giúp DN được hưởng ưu đãi.
Trong bối cảnh kinh tế có nhiều diễn biến khó lường, giá cả dịch vụ tăng cao thì việc Chính phủ giảm 30% thuế TNDN là khoản hỗ trợ rất hữu ích. Với một doanh nghiệp kinh doanh thăm quan, nghỉ dưỡng thường xuyên phải duy tu, bảo dưỡng thì khoản hỗ trợ này của Nhà nước sẽ giúp DN tập trung tái đầu tư, nâng cao chất lượng dịch vụ, các hoạt động trải nghiệm, qua đó thu hút thêm nhiều khách hàng mới, tạo điều kiện để DN tự tin vượt qua khó khăn.
Cẩm nang kê khai và thụ hưởng chính sách: Đơn giản, chính xác
Nhằm giúp người nộp thuế thụ hưởng đúng và đủ quyền lợi, quy trình kê khai giảm thuế được thiết kế theo hướng đơn giản, thuận tiện và áp dụng kê khai điện tử. Theo hướng dẫn của cơ quan Thuế việc kê khai được thực hiện như sau:
| Đối tượng nộp thuế | Điều kiện doanh thu | Mẫu biểu kê khai quy định | Phương thức & thời điểm nộp hồ sơ |
| Cá nhân kinh doanh | Không quá 10 tỷ đồng/năm | Mẫu số 01 (ban hành kèm NĐ 398) | Nộp cùng hồ sơ khai thuế quý, 06 tháng đầu năm, 06 tháng cuối năm hoặc năm. |
| Tổ chức/cá nhân khai thay | Khấu trừ, nộp thay cho cá nhân kinh doanh | Mẫu số 02 (ban hành kèm NĐ 398) | Nộp cùng hồ sơ khai thuế TNCN của tổ chức, cá nhân thực hiện khấu trừ, khai thay. |
| Doanh nghiệp / Tổ chức | Không quá 10 tỷ đồng/năm | Tự xác định số thuế TNDN được giảm | Tự xác định số thuế giảm khi tạm nộp thuế TNDN hằng quý. |
Nghị định 398/2026/NĐ-CP quy định chi tiết cơ chế xử lý trong trường hợp tổng doanh thu thực tế trong năm vượt quá ngưỡng 10 tỷ đồng:
Đối với cá nhân kinh doanh: Trường hợp doanh thu thực tế trong năm vượt quá 10 tỷ đồng, cá nhân không được áp dụng mức giảm thuế. Người nộp thuế phải nộp bổ sung số thuế TNCN đã kê khai giảm, thực hiện kê khai điều chỉnh theo Mẫu số 03 nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng. Đặc biệt, số thuế TNCN phải nộp bổ sung do xác định lại điều kiện giảm thuế không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế theo quy định của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng.
Đối với doanh nghiệp: Trường hợp tổng doanh thu thực tế trong kỳ vượt quá 10 tỷ đồng, doanh nghiệp không được giảm thuế TNDN và phải nộp đủ số tiền thuế thiếu. Việc xử lý tiền chậm nộp thực hiện theo quy định tại khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP.
Ông Diêm Đăng Sơn cũng nêu rõ, để đưa chính sách hỗ trợ vào cuộc sống, Thuế TP. Bắc Ninh đã chỉ đạo 10 Thuế cơ sở tổ chức tuyên truyền, phổ biến chính sách đến người nộp thuế qua nhiều hình thức. Cơ quan Thuế chủ động hướng dẫn, giải đáp vướng mắc thông qua địa chỉ Website chính thức Bacninh.gdt.gov.vn (bn.gdt.gov.vn), Fanpage và Cổng thông tin điện tử.
Các nội dung tuyên truyền tập trung làm rõ về đối tượng được hưởng, mức giảm thuế và cách thức kê khai xác định số thuế được giảm. Đồng thời, ngành Thuế tăng cường kiểm tra, giám sát việc thực hiện, bảo đảm chính sách được triển khai thống nhất, đúng đối tượng và phát huy hiệu quả thiết thực.
Có thể nói với sự hỗ trợ kịp thời từ Nghị định 398/2026/NĐ-CP cùng sự đồng hành của ngành Thuế, cộng đồng hộ kinh doanh và doanh nghiệp nhỏ đang có thêm điểm tựa vững chắc để vượt qua thách thức, tích lũy nguồn lực và bứt phá mạnh mẽ trong giai đoạn tới.