Trong bối cảnh ngành Thuế đẩy mạnh chuyển đổi số và quản lý rủi ro dựa trên cơ sở dữ liệu tập trung, tuân thủ nghĩa vụ thuế không chỉ là kê khai hay nộp tiền đúng hạn. Nhận diện sớm dấu hiệu rủi ro, kiểm soát chặt chẽ từng hóa đơn điện tử và chủ động thiết lập "chuỗi bằng chứng giao dịch" chính là chìa khóa giúp DN an tâm phát triển bền vững.
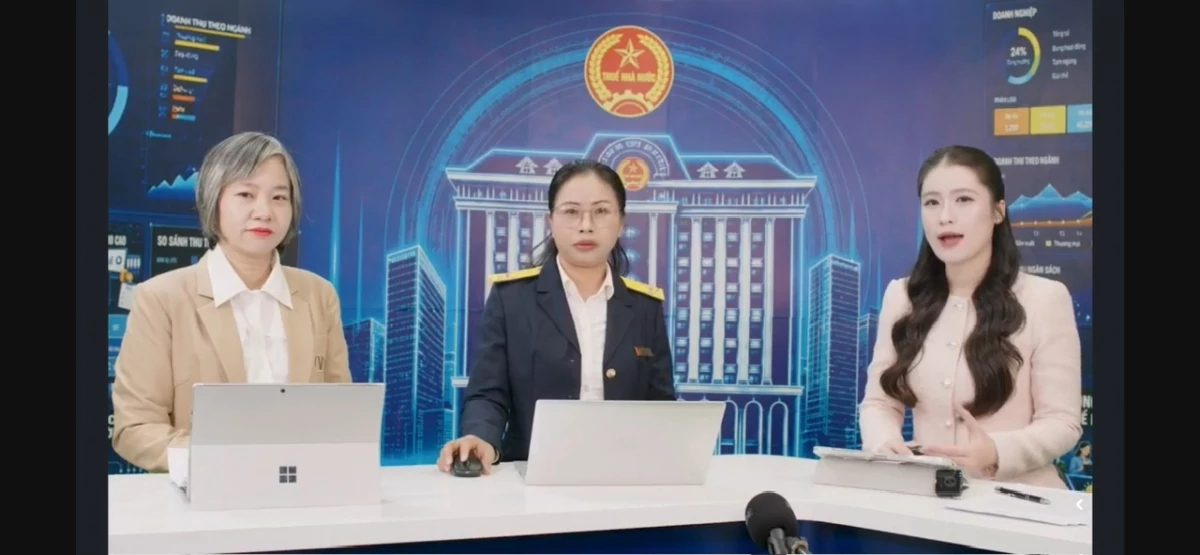 |
| Cục Thuế tổ chức Livestream: Những hành vi vi phạm thuế doanh nghiệp cần phòng tránh. Ảnh: CT |
Chuyển từ “đối phó” sang “tự giác tuân thủ”
Căn cứ theo Luật Quản lý thuế số 108/2025/QH15 và Thông tư số 94/2026/TT-BTC của Bộ Tài chính, cơ quan Thuế đang đẩy mạnh phương thức quản lý dựa trên phân tích dữ liệu và quản lý rủi ro. Mức độ tuân thủ của DN được hệ thống phân loại tự động để áp dụng các biện pháp quản lý hoặc hỗ trợ phù hợp.
Chia sẻ tại buổi Livestream những hành vi vi phạm thuế DN cần phòng tránh bà Nguyễn Ngọc Thu, Ban Quản lý tuân thủ và hỗ trợ NNT Cục Thuế cho biết, hiện nay nhiều DN nghĩ tuân thủ chỉ là khai và nộp thuế đúng hạn là đủ.
Tuy nhiên cách hiểu này chưa đầy đủ. Tuân thủ thể hiện xuyên suốt trong quá trình thực hiện nghĩa vụ thuế từ đăng ký và cập nhật thông tin thay đổi kịp thời; khai đúng, đủ, đúng hạn; nộp đúng, đủ; sử dụng hóa đơn, chứng từ đúng quy định; cung cấp thông tin trung thực; và chủ động khắc phục khi phát hiện sai sót.
Theo cơ chế quản lý tuân thủ hiện hành, NNT được đánh giá theo mức độ tuân thủ và rủi ro để cơ quan Thuế lựa chọn biện pháp quản lý phù hợp. Mục tiêu cơ quan Thuế đánh giá không chỉ là phát hiện vi phạm mà còn là căn cứ để đưa ra biện pháp hỗ trợ NNT nâng cao tuân thủ, tập trung nguồn lực vào nơi có rủi ro cao.
Một sai lầm khác cũng khá phổ biến hiện nay đó là DN cho rằng “kỳ kê khai không phát sinh số thuế phải nộp thì không cần gửi hồ sơ khai thuế”.
Về vấn đề này, bà Thu cho rằng, DN phải phân biệt rõ nghĩa vụ nộp hồ sơ khai thuế và nghĩa vụ nộp tiền thuế là hai nghĩa vụ độc lập. Trừ các trường hợp đặc thù theo pháp luật, mọi DN dù không phát sinh doanh thu hay số thuế phải nộp vẫn bắt buộc phải gửi tờ khai thuế đúng thời hạn.
Còn theo bà Hà Thị Nhâm Giám đốc điều hành Công ty TNHH Dịch vụ Kế toán thuế Minh Đức, qua quá trình tư vấn cho thấy, phần lớn sai sót không xuất phát từ chủ ý của DN. Nguyên nhân chủ yếu là DN thiếu quy trình kiểm soát ở các khâu cơ bản: kê khai, nộp thuế và quản lý hóa đơn. Tuy nhiên, các sai sót nhỏ nếu không được phát hiện kịp thời sẽ tích lũy thành rủi ro lớn. Do đó, để hạn chế sai sót, các DN cần có quy trình kiểm soát nội bộ.
| Quy trình kiểm soát kê khai 3 bước: Bước 1 (Trước khi nộp): Đối chiếu độc lập 4 nguồn dữ liệu gồm: doanh thu thực tế; dữ liệu hóa đơn điện tử trên hệ thống thuế; sổ sách kế toán nội bộ và tờ khai thuế dự thảo. Bước 2 (Xác định nghĩa vụ): Kiểm tra số tiền thuế phát sinh và thời hạn nộp thuế chính xác từ phần mềm kế toán đã đối soát. Bước 3 (Sau khi nộp): Kiểm tra thông báo tiếp nhận, chấp nhận từ cơ quan Thuế, thực hiện nộp tiền ngay (nếu có) và lưu trữ hồ sơ. |
Đại diện Cục Thuế cũng lưu ý, việc nộp chậm tiền thuế sẽ làm phát sinh tiền chậm nộp và ảnh hưởng trực tiếp đến điểm đánh giá tuân thủ.
Để kiểm soát, phòng ngừa rủi ro về nộp tiền thuế, cơ quan Thuế khuyến nghị DN thiết lập kiểm soát ở hai cấp độ.
Với mọi DN:
- Hồ sơ kê khai: Đã nộp thành công và được cơ quan Thuế trả thông báo chấp nhận;
- Hạn nộp thuế theo nghĩa vụ (nếu có): Đảm bảo đúng hạn, kịp thời, phù hợp theo nghĩa vụ kê khai và tra soát chứng từ nộp NSNN và trạng thái nghĩa vụ sau mỗi lần nộp.
DN quy mô vừa và lớn cần thiết lập cơ chế kiểm soát chéo với sự phân tách rõ ràng 3 vai trò: Người lập lệnh nộp → Người duyệt lệnh → Người đối chiếu chứng từ ngân sách.
Có thể nói “Kê khai đúng hạn là chưa đủ. DN cần nộp thuế đúng hạn, thường xuyên đối chiếu nghĩa vụ thuế và kịp thời xử lý những sai lệch phát sinh để tránh rủi ro về tuân thủ.”
Quản trị hóa đơn điện tử và ứng xử với cảnh báo rủi ro
Một vấn đề nữa mà rất nhiều đơn vị đang lúng túng và dẫn đến phát sinh sai sót đó là việc thực hiện các quy định về HĐĐT. Điển hình hiện nay đó là trường hợp người mua hàng không lấy hoá đơn, DN có phải xuất hoá đơn không?
Bà Thu cho biết dù người mua không lấy hóa đơn, DN vẫn phải thực hiện nghĩa vụ lập hóa đơn theo quy định. Dữ liệu hóa đơn là căn cứ cơ quan Thuế sử dụng để đối chiếu với hồ sơ khai thuế. Việc không lập hóa đơn tạo ra chênh lệch giữa doanh thu thực tế và dữ liệu bán ra.
Còn theo bà Hà Thị Nhâm, qua công tác hỗ trợ, có 5 lỗi DN thường mắc phải đó là không lập hóa đơn; lập sai thời điểm; sai hoặc thiếu thông tin như mã số thuế, đơn giá, thuế suất; xử lý hóa đơn sai sót không đúng quy định; và gửi dữ liệu không đúng quy định.
Phần lớn các lỗi này phát sinh từ các thao tác thủ công. Do đó để hạn chế những lỗi này DN cần sử dụng phần mềm HĐĐT để kiểm soát ngay từ khâu lập hoá đơn.
Các nội dung cần kiểm soát ngay từ đầu đó là:
Đúng nội dung: Phần mềm có thể hỗ trợ kiểm tra thông tin người mua và các trường dữ liệu trước khi phát hành; DN vẫn chịu trách nhiệm kiểm tra tính chính xác và hợp pháp của hóa đơn.
Đúng thời điểm: Phần mềm có thể kết nối hệ thống bán hàng để hỗ trợ lập hóa đơn theo thời điểm pháp luật quy định; Việc lập hóa đơn không phụ thuộc vào việc hàng hóa, dịch vụ đã được thanh toán hay chưa.
Dữ liệu đã gửi: Kế toán theo dõi được trạng thái gửi dữ liệu và cấp mã của cơ quan Thuế đối với từng hóa đơn.
Xử lý sai sót: Phần mềm hỗ trợ thao tác xử lý hóa đơn sai sót; kế toán cần lựa chọn đúng hình thức xử lý theo từng trường hợp và quy định hiện hành.
Đại diện Cục Thuế cũng cho biết, hiện nay, hệ thống công nghệ thông tin của cơ quan Thuế có thể tự động quét vừa đưa ra vào, lệch tồn kho…
Tuy nhiên cần khẳng định cảnh báo rủi ro chưa phải là kết luận vi phạm. DN cần giữ bình tĩnh, rà soát dữ liệu, thu thập hồ sơ chứng minh năng lực kinh doanh thực tế (hợp đồng, chứng từ nguồn hàng, kho bãi, thanh toán ngân hàng) và gửi văn bản giải trình đúng thời hạn.
Cơ quan Thuế sẽ xem xét các thông tin liên quan đến hoạt động kinh doanh và hồ sơ giải trình của DN. Không có một quy định pháp lý chung về “ngưỡng an toàn” áp dụng cho mọi DN.
Khi xem xét, cơ quan Thuế sẽ tính đến đặc điểm ngành nghề, mô hình kinh doanh, nguồn hàng, nhân lực, năng lực tài chính và các điều kiện thực tế khác của DN.
Vì vậy, DN không nên đợi đến khi nhận cảnh báo của cơ quan Thuế mới kiểm tra. Ngay trong quá trình kinh doanh và lập hóa đơn, DN cần chủ động kiểm soát để bảo đảm mỗi hóa đơn phản ánh đúng giao dịch thực tế; có đầy đủ hồ sơ, chứng từ phù hợp chứng minh việc mua bán hàng hóa, cung cấp dịch vụ; đồng thời thường xuyên đối chiếu dữ liệu hóa đơn với sổ sách kế toán và hoạt động kinh doanh thực tế.
| 5 Nguyên tắc vàng cho quản trị tuân thủ bền vững Đừng đợi kiểm tra mới rà soát: Chủ động tự kiểm tra, đối soát dữ liệu định kỳ hàng tháng, hàng quý. Không chỉ nhìn tờ khai: Thường xuyên đối chiếu dữ liệu liên hoàn giữa Hóa đơn điện tử – Sổ sách – Ngân hàng – Tờ khai. Không chỉ lưu giữ hóa đơn: Luôn thu thập trọn vẹn chuỗi bằng chứng giao dịch thực tế để chứng minh tính hợp pháp của chi phí. Phát hiện sai thì sửa sớm: Chủ động kê khai bổ sung và nộp khắc phục ngay; tuyệt đối không che giấu. Tuân thủ là một quá trình: Lịch sử tuân thủ minh bạch chính là tài sản uy tín lớn nhất của DN. |