Theo Luật sư Nguyễn Văn Được, Ủy viên Ban Chấp hành Hội Tư vấn Thuế Việt Nam, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, pháp luật cho phép người nộp thuế được bù trừ hoặc hoàn trả khoản tiền thuế nộp thừa khi đáp ứng các điều kiện theo quy định.
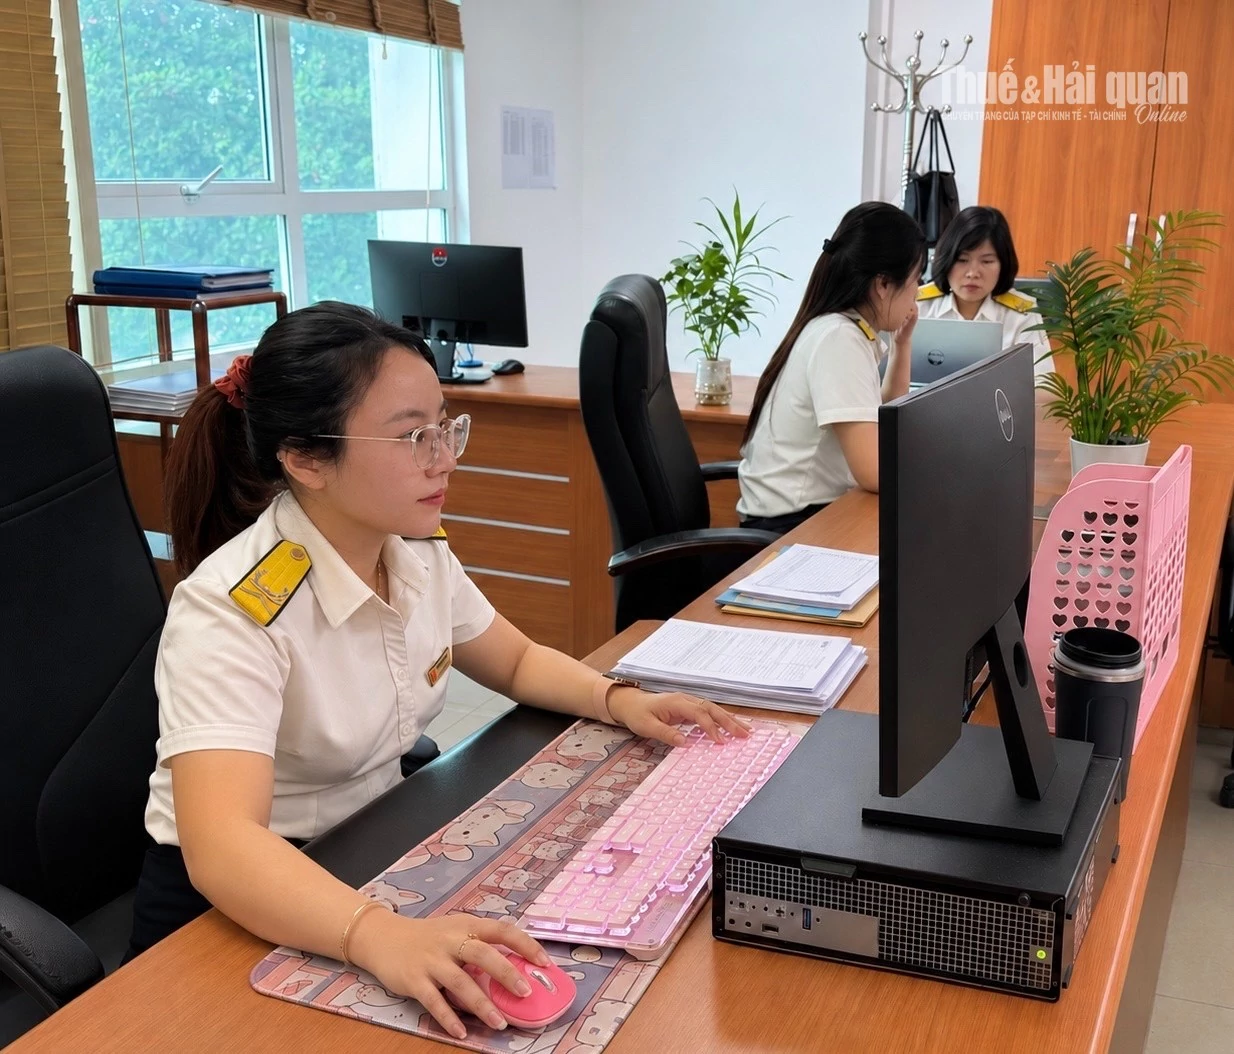 |
| Người nộp thuế có thể thực hiện thủ tục đề nghị bù trừ khoản tiền nộp thừa với nghĩa vụ thuế khác khi đáp ứng các điều kiện theo quy định. Ảnh: Thúy Nga. |
Phóng viên: Theo ông vì sao doanh nghiệp lại nộp thừa tiền thuế trong quá trình thực hiện nghĩa vụ với ngân sách nhà nước?
Luật sư Nguyễn Văn Được: Trước hết, cần hiểu vì sao phát sinh tiền thuế nộp thừa. Theo tôi, có hai nguyên nhân cơ bản.
Thứ nhất, xuất phát từ cơ chế tạm nộp và quyết toán thuế. Đối với thuế thu nhập doanh nghiệp (TNDN), doanh nghiệp thực hiện tạm nộp trong năm, sau đó mới quyết toán để xác định chính xác số thuế phải nộp.
Đối với thuế thu nhập cá nhân (TNCN), số thuế đã khấu trừ, tạm nộp cũng có thể chênh lệch với nghĩa vụ thuế thực tế khi quyết toán năm.
Chẳng hạn, trong 9 tháng đầu năm, hoạt động sản xuất, kinh doanh thuận lợi, lợi nhuận cao nên doanh nghiệp tạm nộp số thuế tương đối lớn. Nhưng đến quý cuối năm, lợi nhuận giảm, dẫn đến số thuế phải nộp khi quyết toán cả năm thấp hơn số đã tạm nộp.
Thứ hai, tiền thuế nộp thừa có thể phát sinh do doanh nghiệp điều chỉnh hồ sơ khai thuế. Khi phát hiện sai sót và thực hiện khai bổ sung, nếu số thuế phải nộp được điều chỉnh giảm thì có thể phát sinh khoản nộp thừa.
Đây là hai nguyên nhân thường gặp dẫn đến tình trạng doanh nghiệp có số tiền thuế đã nộp lớn hơn nghĩa vụ thuế thực tế.
Phóng viên: Khi nộp thừa tiền thuế, cơ quan Thuế có những cơ chế xử lý như thế nào, để đảm bảo quyền lợi của người dân, doanh nghiệp?
Luật sư Nguyễn Văn Được: Về cơ bản, pháp luật cho phép người nộp thuế được bù trừ hoặc hoàn trả khoản tiền thuế nộp thừa theo quy định.
Đối với việc bù trừ, khoản tiền nộp thừa có thể được chuyển sang bù trừ với nghĩa vụ thuế phát sinh ở kỳ tiếp theo của cùng một sắc thuế. Chẳng hạn, doanh nghiệp nộp thừa thuế thu nhập doanh nghiệp (TNDN) năm 2025 thì có thể được bù trừ với nghĩa vụ thuế TNDN phát sinh trong năm 2026.
Ngoài ra, người nộp thuế có thể thực hiện thủ tục đề nghị bù trừ khoản tiền nộp thừa với nghĩa vụ thuế khác khi đáp ứng các điều kiện theo quy định.
Đáng chú ý, theo Điều 42 Thông tư số 89/2026/TT-BTC, trường hợp người nộp thuế có khoản nộp thừa khác tiểu mục hoặc khác địa bàn hành chính thì được thực hiện bù trừ để xử lý khoản nộp thừa. Quy định này góp phần đơn giản hóa trình tự, thủ tục, rút ngắn thời gian xử lý khoản tiền nộp thừa cho người nộp thuế.
Trường hợp không thực hiện bù trừ, người nộp thuế có quyền lập hồ sơ đề nghị hoàn trả khoản tiền thuế nộp thừa nếu đáp ứng các điều kiện pháp luật.
Tuy nhiên, việc nộp thuế và hoàn trả tiền thuế có sự khác biệt về thủ tục. Khi đề nghị hoàn trả, doanh nghiệp phải lập hồ sơ; cơ quan Thuế phải kiểm tra, đối chiếu, xác định nghĩa vụ thuế và thực hiện các bước xử lý cần thiết.
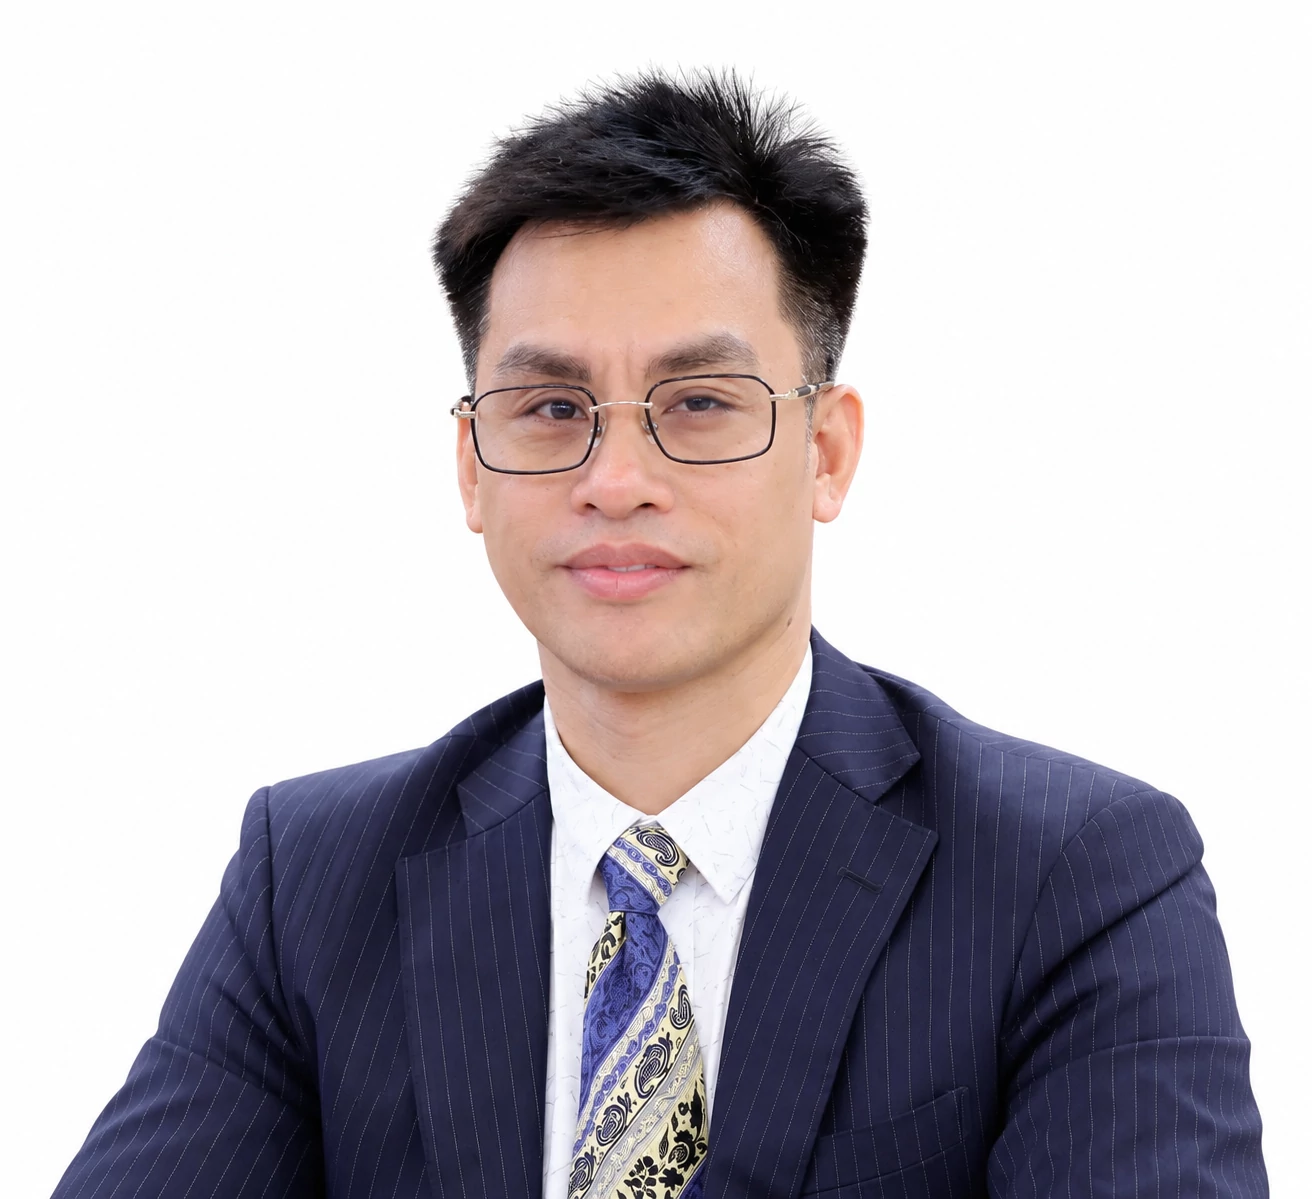 |
| Luật sư Nguyễn Văn Được, Ủy viên Ban Chấp hành Hội Tư vấn Thuế Việt Nam, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. Ảnh: T.Nga. |
Đối với hoàn trả tiền thuế nộp thừa, hồ sơ nhìn chung đơn giản hơn so với một số trường hợp hoàn thuế giá trị gia tăng đối với hàng hóa xuất khẩu hoặc dự án đầu tư. Tuy nhiên, đây vẫn là khoản tiền được hoàn trả từ ngân sách nhà nước nên phải được kiểm soát chặt chẽ.
Chính vì vậy, có trường hợp doanh nghiệp thấy số tiền nộp thừa không lớn, trong khi việc đề nghị hoàn trả vẫn phải thực hiện các thủ tục nhất định nên không chủ động đề nghị hoàn. Đây cũng là một nguyên nhân khiến các khoản tiền thuế nộp thừa tồn đọng trong thời gian dài.
Phóng viên: Việc không thực hiện bù trừ, hoặc đề nghị hoàn trả tiền thuế nộp thừa trong thời gian dài có ảnh hưởng gì đến doanh nghiệp, đặc biệt khi giải thể, chấm dứt hoạt động, thưa ông?
Luật sư Nguyễn Văn Được: Theo tôi, vấn đề đáng quan tâm trước hết là ảnh hưởng đến tài chính của doanh nghiệp.
Nếu khoản tiền nộp thừa không lớn thì ảnh hưởng có thể không đáng kể. Nhưng nếu số tiền nộp thừa lên đến một tỷ đồng, hai tỷ đồng thì rõ ràng sẽ ảnh hưởng đến nguồn vốn, dòng tiền và khả năng sử dụng nguồn lực tài chính của doanh nghiệp.
Bên cạnh đó, cần phân biệt giữa doanh nghiệp đang hoạt động và doanh nghiệp thực hiện thủ tục giải thể, chấm dứt hoạt động.
Đối với doanh nghiệp đang hoạt động, khoản tiền thuế nộp thừa có thể được bù trừ với nghĩa vụ thuế phát sinh hoặc hoàn trả theo quy định. Nhưng khi doanh nghiệp giải thể thì vấn đề trở nên phức tạp hơn.
Về nguyên tắc, khi giải thể, doanh nghiệp phải hoàn thành các nghĩa vụ thuế với Nhà nước. Nếu còn nợ thuế thì phải nộp đủ số thuế còn thiếu. Ngược lại, nếu có khoản tiền nộp thừa đủ điều kiện hoàn trả thì doanh nghiệp có quyền đề nghị cơ quan Thuế giải quyết.
Tuy nhiên, quá trình kiểm tra, đối chiếu và giải quyết khoản nộp thừa có thể làm phát sinh thêm thời gian, công việc cho cả doanh nghiệp lẫn cơ quan Thuế, thậm chí khiến việc hoàn tất thủ tục giải thể kéo dài hơn.
Trong thực tế tư vấn, đối với những khoản tiền nộp thừa có giá trị nhỏ, có trường hợp doanh nghiệp lựa chọn lập văn bản từ chối nhận lại số tiền nộp thừa để thuận lợi hơn trong việc hoàn tất thủ tục.
Tuy nhiên, cần nhấn mạnh rằng đây là sự lựa chọn tự nguyện của doanh nghiệp, không phải yêu cầu bắt buộc. Pháp luật vẫn bảo đảm quyền đề nghị hoàn trả tiền thuế nộp thừa khi người nộp thuế đáp ứng các điều kiện theo quy định.
Phóng viên: Thời hạn để doanh nghiệp xử lý khoản nộp thừa và trường hợp giải thể được quy định như thế nào?
Luật sư Nguyễn Văn Được: Theo tôi, cần phân biệt việc xử lý khoản tiền thuế nộp thừa của doanh nghiệp đang hoạt động với trường hợp doanh nghiệp thực hiện thủ tục giải thể.
Đối với doanh nghiệp đang hoạt động, pháp luật quản lý thuế đã quy định về điều kiện, trình tự, thủ tục bù trừ và hoàn trả tiền thuế nộp thừa.
Tuy nhiên, đối với doanh nghiệp giải thể, việc áp dụng các quy định về thời hạn, hồ sơ và trình tự hoàn trả vẫn cần được hướng dẫn rõ hơn, tạo thuận lợi cho cả người nộp thuế và cơ quan Thuế trong quá trình thực hiện.
Hiện nay, theo quy định tại Thông tư số 89/2026/TT-BTC đối với khoản tiền thuế nộp thừa quá 10 năm thay vì phải ra quyết định không hoàn trả thì hiện nay cơ quan Thuế thực hiện bằng việc thông báo tất toán khoản tiền nộp thừa. Đây là quy định hợp lý, góp phần đơn giản hóa thủ tục hành chính.
Bởi pháp luật quản lý thuế đã quy định việc xử lý khoản tiền nộp thừa quá 10 năm khi đáp ứng các điều kiện nhất định. Do đó, cơ quan Thuế chỉ cần căn cứ quy định pháp luật để xác định khoản tiền thuộc diện xử lý và thông báo cho người nộp thuế, không nhất thiết phải ban hành thêm quyết định không hoàn trả.
Tuy nhiên, cần phân biệt giữa quyền hoàn trả và việc bù trừ nghĩa vụ thuế. Chẳng hạn, doanh nghiệp nộp thừa thuế TNDN nhưng tiếp tục phát sinh nghĩa vụ thuế cùng loại thì cần xem xét việc bù trừ. Trường hợp phát sinh nghĩa vụ thuế khác, việc bù trừ phải căn cứ vào điều kiện pháp luật quy định.
Theo tôi, việc xử lý khoản tiền thuế nộp thừa quá 10 năm cần bảo đảm đúng quy định, giảm thời gian và chi phí cho cả doanh nghiệp và cơ quan Thuế.
Phóng viên: Từ thực tế trên, ông có khuyến nghị gì đối với doanh nghiệp trong việc quản lý và xử lý các khoản tiền thuế nộp thừa?
Luật sư Nguyễn Văn Được: Theo tôi, khi phát sinh khoản tiền thuế nộp thừa, doanh nghiệp cần xem xét giá trị khoản tiền, nghĩa vụ thuế phải thực hiện và điều kiện hoàn trả để lựa chọn phương án xử lý phù hợp.
Đối với những khoản tiền có giá trị lớn, doanh nghiệp nên chủ động thực hiện thủ tục đề nghị hoàn trả để bảo đảm quyền lợi tài chính của mình. Chẳng hạn, nếu số tiền nộp thừa lên đến hàng tỷ đồng thì việc để khoản tiền này tồn đọng kéo dài sẽ ảnh hưởng đến nguồn vốn của doanh nghiệp.
Ngược lại, nếu khoản tiền nộp thừa quá nhỏ, doanh nghiệp cũng nên cân nhắc giữa giá trị số tiền được hoàn với thời gian, công sức và chi phí thực hiện thủ tục.
Bởi việc giải quyết hoàn trả không chỉ phát sinh chi phí đối với doanh nghiệp mà còn sử dụng thời gian, nguồn lực của cơ quan Thuế và các cơ quan có liên quan.
Nếu số tiền nộp thừa không đáng kể, doanh nghiệp có thể lựa chọn không đề nghị hoàn trả để tiết giảm thời gian và chi phí cho cả hai bên. Tuy nhiên, đây phải là quyết định tự nguyện của người nộp thuế, chứ không phải yêu cầu bắt buộc.
Tôi cho rằng việc xử lý tiền thuế nộp thừa cần được nhìn nhận trên cả hai phương diện: bảo đảm quyền lợi hợp pháp của người nộp thuế và tiết giảm chi phí, nguồn lực xã hội trong quá trình thực hiện thủ tục hành chính.
Phóng viên: Xin cảm ơn ông!