Từ nghĩa vụ thuế, hóa đơn điện tử đến xác thực người bán, bảo vệ người tiêu dùng và quản lý hoạt động khuyến mại trực tuyến, nhiều vấn đề doanh nghiệp quan tâm đã được cơ quan chức năng TP. Hồ Chí Minh giải đáp tại Hội nghị Đối thoại Doanh nghiệp - Chính quyền TP. Hồ Chí Minh.
 |
| Ông Nguyễn Tiến Dũng, Phó Trưởng Thuế TP. Hồ Chí Minh giải đáp vướng mắc cho doanh nghiệp. Ảnh: Thu Hòa |
Doanh nghiệp cần chủ động rà soát nghĩa vụ pháp lý
Ngày 13/11, Trung tâm Xúc tiến Thương mại và Đầu tư TP. Hồ Chí Minh (ITPC) phối hợp với Sở Công Thương TP. Hồ Chí Minh tổ chức Hội nghị Đối thoại Doanh nghiệp - Chính quyền Thành phố lần thứ 282, chuyên đề về lĩnh vực thương mại điện tử.
Tại hội nghị, đại diện Sở Công Thương TP. Hồ Chí Minh đã hướng dẫn, giải đáp các vấn đề thực tiễn như bán hàng qua mạng xã hội, livestream, tiếp thị liên kết (KOL/KOC), đăng ký khuyến mại trực tuyến, nghĩa vụ thuế, thời điểm lập hóa đơn điện tử, phòng chống hàng giả và bảo vệ quyền lợi người tiêu dùng.
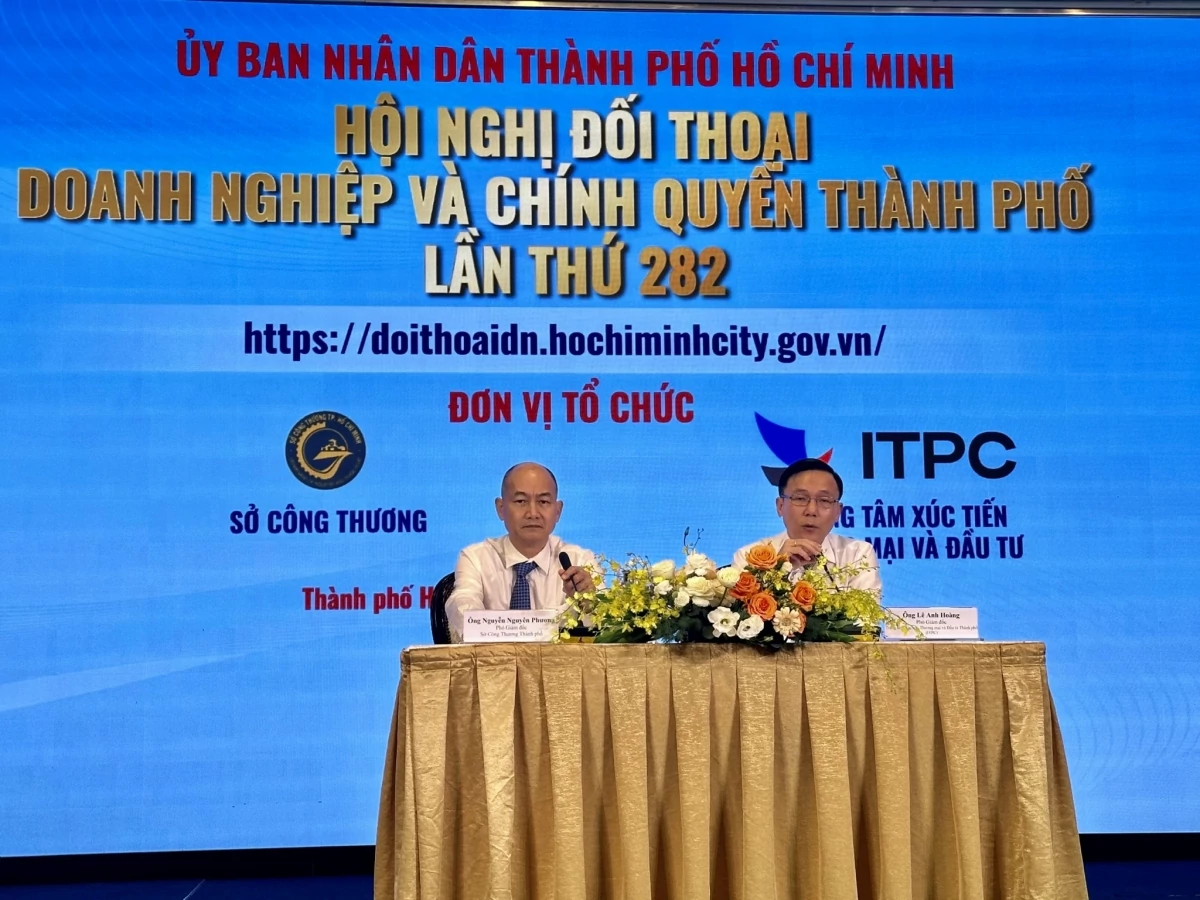 |
| Ban tổ chức hướng dẫn, giải đáp vướng mắc về thương mại điện tử cho doanh nghiệp. Ảnh: Thu Hòa |
Ông Nguyễn Minh Hùng, Phó trưởng Phòng Quản lý thương mại, Sở Công Thương TP. Hồ Chí Minh, cho biết thương mại điện tử và kinh tế số ngày càng phát triển, Nhà nước đã ban hành nhiều chủ trương, chính sách quan trọng như Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số; Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân.
Cùng với đó, Luật Thương mại điện tử và các văn bản hướng dẫn đã tạo hành lang pháp lý cho hoạt động kinh doanh trực tuyến. TP. Hồ Chí Minh cũng xác định thương mại điện tử là một trong những lĩnh vực tiên phong của kinh tế số giai đoạn 2026-2030.
Từ thực tiễn tiếp nhận, xử lý hồ sơ và quản lý hoạt động thương mại điện tử, ông Nguyễn Minh Hùng lưu ý doanh nghiệp cần quan tâm 4 vấn đề chính.
Thứ nhất, xác định đúng mô hình kinh doanh và nghĩa vụ đăng ký. Không phải website nào cũng là website thương mại điện tử. Những trang web chỉ cung cấp thông tin về doanh nghiệp, sản phẩm, dịch vụ mà không tích hợp chức năng đặt hàng trực tuyến không thuộc diện phải thực hiện thủ tục đăng ký website thương mại điện tử. Doanh nghiệp cần rà soát chức năng thực tế, phương thức tiếp nhận và xử lý đơn hàng để xác định đúng nghĩa vụ.
Thứ hai, bảo đảm công khai, minh bạch và đầy đủ thông tin. Chủ thể kinh doanh phải cung cấp chính xác thông tin về doanh nghiệp, địa chỉ liên hệ; đồng thời công khai đặc điểm hàng hóa, dịch vụ, giá bán, điều kiện giao dịch, phương thức giao nhận, thanh toán và đổi trả.
Thứ ba, tuân thủ đầy đủ điều kiện kinh doanh theo quy định chuyên ngành. Việc website được xác nhận không đồng nghĩa doanh nghiệp được miễn các giấy phép hoặc điều kiện kinh doanh khác. Chẳng hạn, doanh nghiệp kinh doanh thực phẩm vẫn phải đáp ứng yêu cầu về an toàn thực phẩm, thuế và nguồn gốc xuất xứ hàng hóa. Đối với hàng hóa kinh doanh có điều kiện, doanh nghiệp phải có giấy phép phù hợp, đồng thời công khai thời hạn hiệu lực và phạm vi của các giấy tờ liên quan.
Thứ tư, thực hiện trách nhiệm bảo vệ quyền lợi người tiêu dùng. Doanh nghiệp phải bảo đảm nguồn gốc xuất xứ hàng hóa, cung cấp thông tin trung thực, chính xác, không gây nhầm lẫn; thực hiện đúng cam kết về giá cả, chất lượng, giao nhận và thanh toán. Khi có thay đổi về thông tin hoặc tính năng sản phẩm, doanh nghiệp phải chủ động cập nhật trên website, tránh tình trạng thông tin công bố không còn phù hợp với hàng hóa thực tế.
Tập trung giải đáp vướng mắc về thuế
Tại hội nghị, nhiều nhóm vấn đề doanh nghiệp quan tâm đã được đại diện Thuế TP. Hồ Chí Minh hướng dẫn, giải đáp cụ thể cho doanh nghiệp.
Giải đáp vướng mắc cho các doanh nghiệp về thuế nhà thầu, ông Nguyễn Tiến Dũng, Phó Trưởng Thuế TP. Hồ Chí Minh cho biết, bản chất quản lý thuế nhà thầu áp dụng đối với các tổ chức, cá nhân nước ngoài không hiện diện tại Việt Nam nhưng có hoạt động kinh doanh và phát sinh thu nhập tại Việt Nam.
Do không hiện diện và không đăng ký thuế trực tiếp tại Việt Nam nên cơ quan Thuế phải quản lý thu qua đơn vị chi trả thu nhập tại Việt Nam.
Cơ chế khấu trừ và ghi nhận chi phí, tổ chức tại Việt Nam khi thanh toán tiền dịch vụ cho bên nước ngoài có trách nhiệm kê khai, khấu trừ và nộp thay thuế nhà thầu. Khi doanh nghiệp thực hiện đầy đủ nghĩa vụ kê khai, nộp thay này thì khoản chi phí đó mới đủ điều kiện hạch toán vào chi phí hợp lý, hợp lệ.
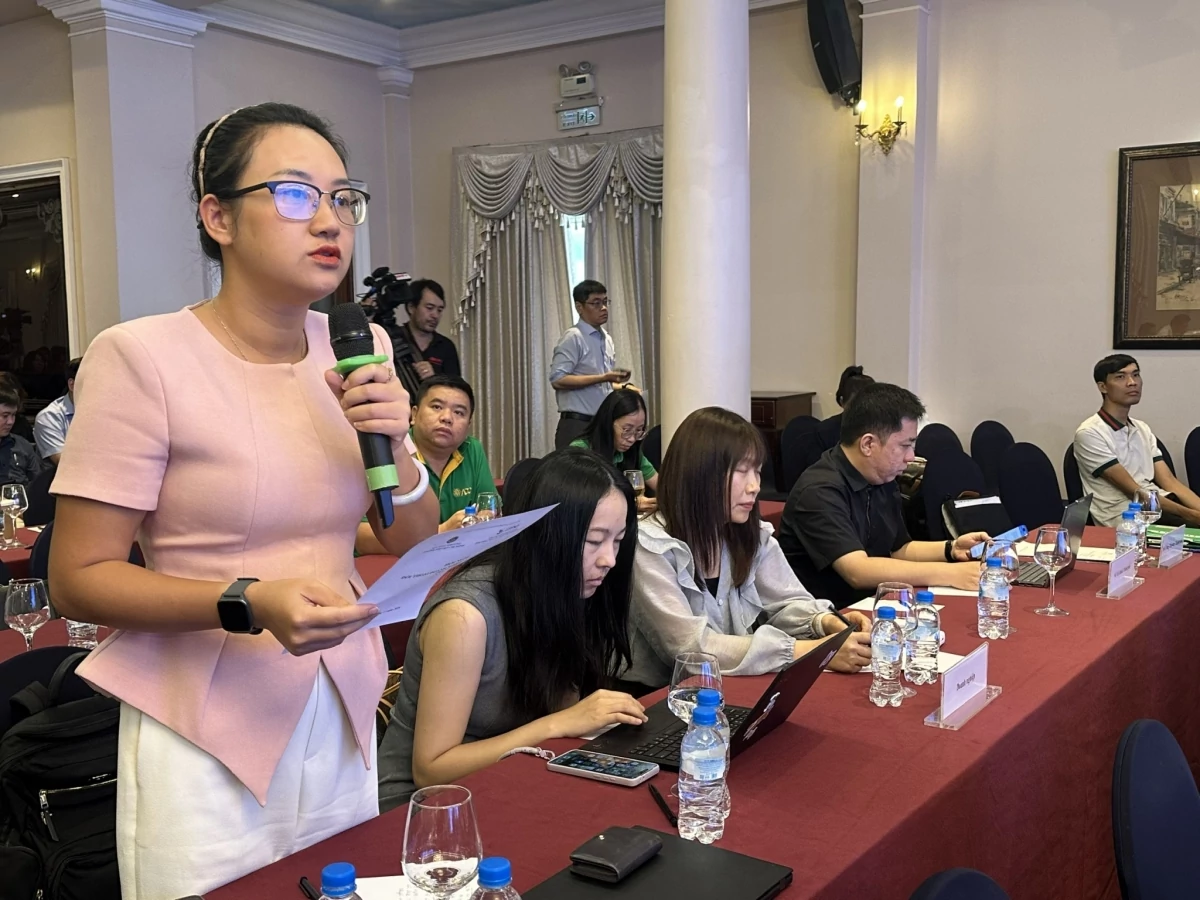 |
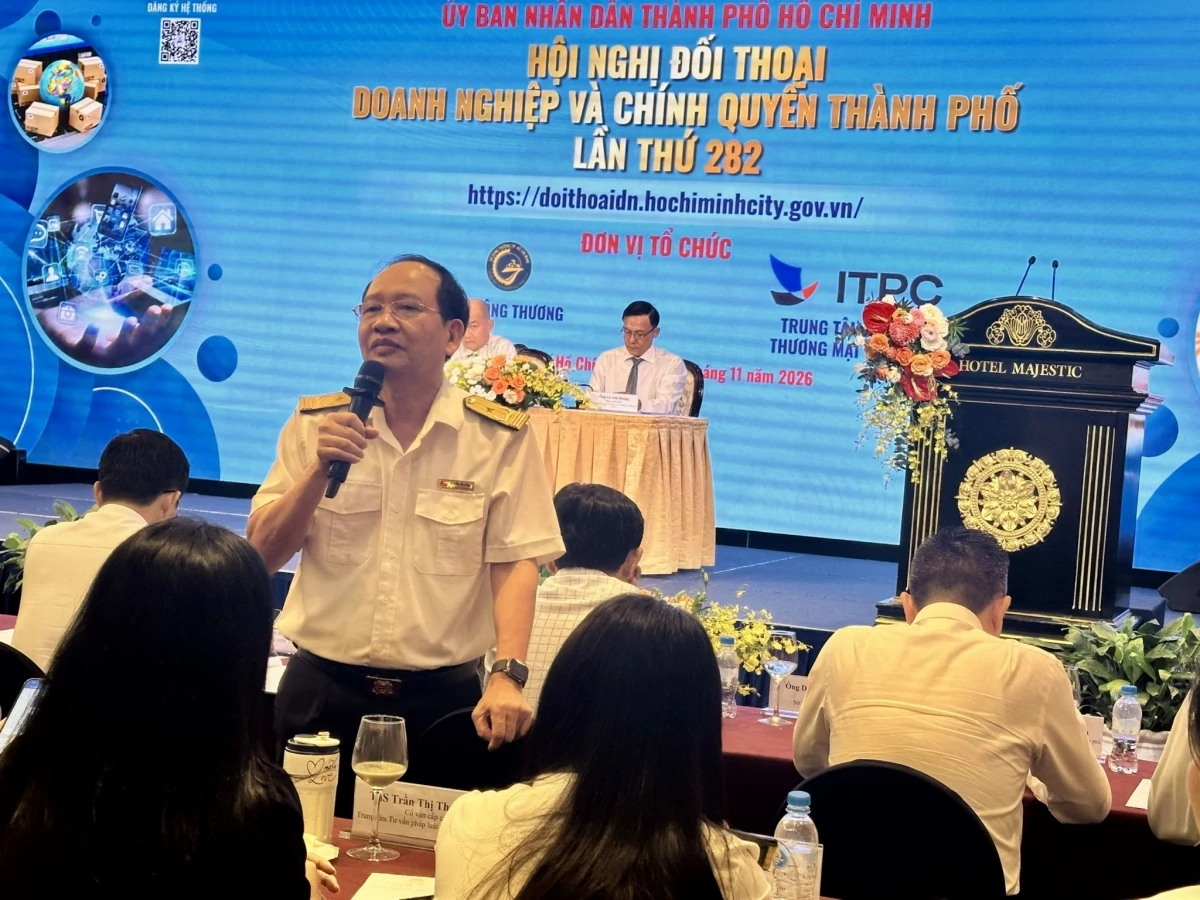
| Đại diện doanh nghiệp nêu cầu hỏi vướng mắc tại hội nghị. Ảnh: Thu Hòa |
Bên cạnh đó, đối với chính sách thuế, hóa đơn điện tử và nghĩa vụ tài chính trong thương mại điện tử, cơ quan chức năng hướng dẫn quy định khấu trừ, khai thay và nộp thay thuế đối với chủ quản nền tảng thương mại điện tử theo Nghị định số 68/2026/NĐ-CP, Nghị định số 117/2025/NĐ-CP và Nghị định số 141/2026/NĐ-CP.
Tại hội nghị, cơ quan chức năng đã hướng dẫn doanh nghiệp thời điểm lập hóa đơn điện tử khi xác nhận giao hàng thành công và phương án xử lý trường hợp hủy đơn hàng; hướng dẫn thuế suất, hồ sơ kê khai thuế GTGT, thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh, hoạt động tiếp thị liên kết (KOL/KOC) và thuế nhà thầu đối với nền tảng xuyên biên giới.
Về quản lý sàn thương mại điện tử, cơ quan chức năng làm rõ trách nhiệm của chủ quản sàn trung gian trong xác thực thông tin người bán trong và ngoài nước; quy trình, thời hạn và thẩm quyền tiếp nhận hỗ trợ thương lượng giải quyết tranh chấp giữa người mua và người bán theo Luật Bảo vệ quyền lợi người tiêu dùng. Các giải pháp phòng chống hàng giả, minh bạch nguồn gốc sản phẩm và bảo vệ dữ liệu cá nhân trên môi trường số cũng được trao đổi...
Đối với hoạt động khuyến mại trực tuyến, doanh nghiệp được hướng dẫn điều kiện, quy trình và thời hạn gửi hồ sơ thông báo, đăng ký chương trình khuyến mại trên website, sàn thương mại điện tử và mạng xã hội theo Nghị định số 81/2018/NĐ-CP và Nghị định số 239/2026/NĐ-CP...