Người nộp thuế được phân loại theo 4 mức độ tuân thủ và 3 mức độ rủi ro làm căn cứ để cơ quan Thuế áp dụng các biện pháp quản lý phù hợp. Theo đánh giá, quy định tại Thông tư số 94/2026/TT-BTC không chỉ nâng cao hiệu quả quản lý rủi ro mà còn tạo động lực để người nộp thuế tự giác chấp hành pháp luật, tập trung nguồn lực quản lý vào các trường hợp có nguy cơ vi phạm cao.
 |
| cơ quan Thuế sẽ xây dựng kế hoạch nâng cao mức độ tuân thủ đối với từng nhóm người nộp thuế thông qua các biện pháp như tăng cường tuyên truyền, hỗ trợ, đối thoại, tập huấn. |
Căn cứ áp dụng biện pháp quản lý
Sau gần 5 năm thực hiện Thông tư số 31/2021/TT-BTC, quản lý rủi ro đã trở thành công cụ quan trọng trong hoạt động quản lý thuế.
Tuy nhiên, cùng với yêu cầu hiện đại hóa quản lý thuế và việc Luật Quản lý thuế số 108/2025/QH15 bổ sung quy định về quản lý tuân thủ, Bộ Tài chính đã ban hành Thông tư số 94/2026/TT-BTC theo hướng kết hợp quản lý tuân thủ và quản lý rủi ro trong một mô hình thống nhất.
Điểm mới nổi bật của Thông tư số 94/2026/TT-BTC là lần đầu tiên xây dựng cơ chế quản lý tuân thủ riêng với hệ thống tiêu chí đánh giá và phân loại người nộp thuế thành 4 mức độ gồm: tuân thủ tốt, tuân thủ trung bình, tuân thủ thấp và không tuân thủ.
So với trước đây, quy định vẫn giữ cơ cấu 4 mức độ nhưng điều chỉnh thuật ngữ từ “tuân thủ cao” thành “tuân thủ tốt”, đồng thời thay đổi cách tiếp cận khi coi kết quả phân loại tuân thủ không chỉ là cơ sở đánh giá rủi ro mà còn là căn cứ để áp dụng các biện pháp quản lý phù hợp đối với từng nhóm người nộp thuế.
Theo Cục Thuế, trên cơ sở kết quả đánh giá tuân thủ, người nộp thuế tuân thủ tốt có thể được xem xét áp dụng các cơ chế ưu tiên trong quản lý thuế theo quy định tại Nghị định số 252/2026/NĐ-CP.
Đồng thời, cơ quan Thuế sẽ xây dựng kế hoạch nâng cao mức độ tuân thủ đối với từng nhóm người nộp thuế thông qua các biện pháp như tăng cường tuyên truyền, hỗ trợ, đối thoại, tập huấn; nghiên cứu hoàn thiện chính sách, đơn giản hóa thủ tục hành chính và đẩy mạnh ứng dụng công nghệ thông tin nhằm giảm chi phí tuân thủ.
Đáng chú ý, Thông tư số 94/2026/TT-BTC cũng bổ sung cơ chế hỗ trợ người nộp thuế trên cơ sở kết quả đánh giá tuân thủ và phân loại rủi ro.
Theo đó, cơ quan Thuế tăng cường thực hiện cảnh báo sớm, khuyến nghị tuân thủ, hỗ trợ người nộp thuế rà soát, tự khắc phục sai sót để nâng cao mức độ tuân thủ tự nguyện. Tập trung nguồn lực kiểm tra, giám sát đối với các trường hợp có dấu hiệu rủi ro hoặc vi phạm pháp luật về thuế. Việc thực hiện kế hoạch nâng cao tuân thủ cũng được theo dõi, đánh giá định kỳ để kịp thời cập nhật, điều chỉnh các biện pháp quản lý phù hợp.
Song song với việc phân loại mức độ tuân thủ, người nộp thuế còn được đánh giá theo 3 mức độ rủi ro trong từng nghiệp vụ quản lý thuế gồm: rủi ro thấp, rủi ro trung bình và rủi ro cao.
Việc kết hợp kết quả đánh giá tuân thủ với kết quả phân loại rủi ro giúp cơ quan Thuế lựa chọn biện pháp quản lý phù hợp đối với từng đối tượng, thay vì áp dụng một phương thức quản lý chung cho tất cả người nộp thuế.
 |
| Bà Lê Yến, CEO Công ty TNHH Tư vấn thuế Hà Nội (HanoiTax). |
Như vậy, Thông tư số 94/2026/TT-BTC đã chuyển trọng tâm từ “chỉ quản lý rủi ro” sang “quản lý hành vi tuân thủ, đồng thời quản lý rủi ro”, trong đó nâng cao mức độ tuân thủ của người nộp thuế trở thành mục tiêu xuyên suốt, còn quản lý rủi ro là công cụ để đạt mục tiêu đó.
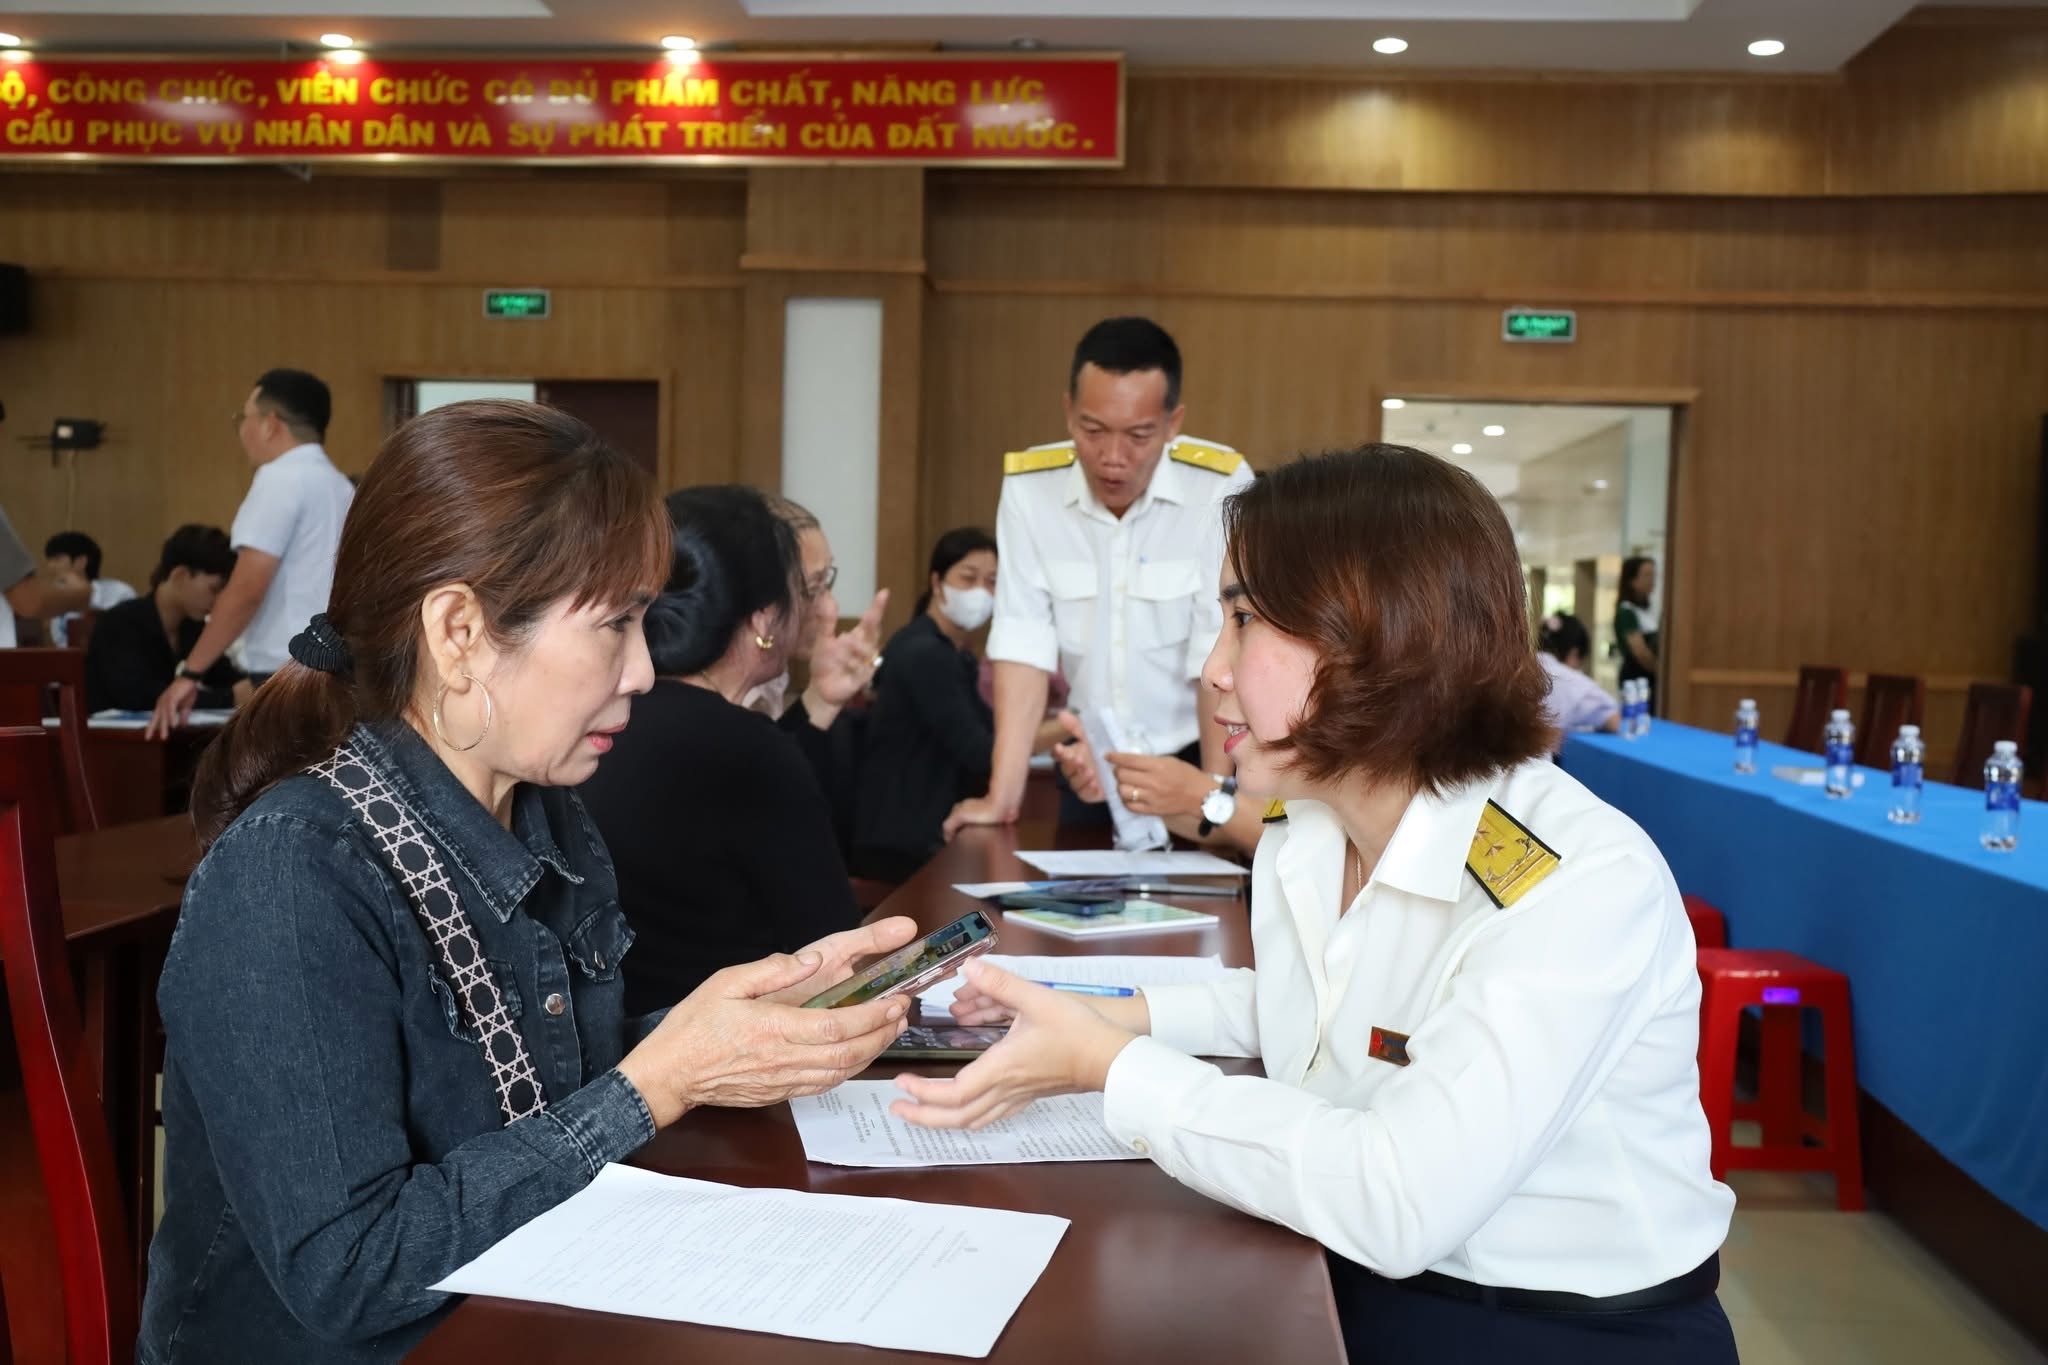
Liên quan đến nội dung này, bà Lê Yến, CEO Công ty TNHH Tư vấn thuế Hà Nội (HanoiTax) cho rằng, việc phân loại người nộp thuế theo các mức độ tuân thủ sẽ tạo động lực mạnh mẽ cho việc tuân thủ tự nguyện.
“Nhóm người nộp thuế tuân thủ tốt nếu được hưởng các cơ chế ưu tiên trong quản lý thuế sẽ có thêm động lực duy trì việc chấp hành pháp luật. Ngược lại, nhóm có mức độ rủi ro cao sẽ chịu sự giám sát trọng điểm, tạo ra sự khác biệt rõ ràng về chi phí tuân thủ giữa các nhóm người nộp thuế, qua đó góp phần thay đổi hành vi theo hướng tự giác tuân thủ”, bà Lê Yến phân tích.
Kết quả phân loại được áp dụng trong hầu hết nghiệp vụ quản lý thuế
Không dừng lại ở việc phân loại người nộp thuế, Thông tư số 94/2026/TT-BTC còn mở rộng phạm vi áp dụng kết quả đánh giá tuân thủ và phân loại rủi ro trong hầu hết các nghiệp vụ quản lý thuế.
Theo Cục Thuế, kết quả đánh giá sẽ là căn cứ để cơ quan Thuế lựa chọn biện pháp quản lý phù hợp với từng nhóm người nộp thuế, qua đó vừa nâng cao hiệu quả quản lý, vừa khuyến khích tuân thủ tự nguyện.
Cụ thể, trong quản lý đăng ký thuế, đối với các trường hợp chấm dứt hiệu lực mã số thuế, người nộp thuế được đánh giá rủi ro cao sẽ phải kiểm tra tại trụ sở theo quy định của Luật Quản lý thuế.
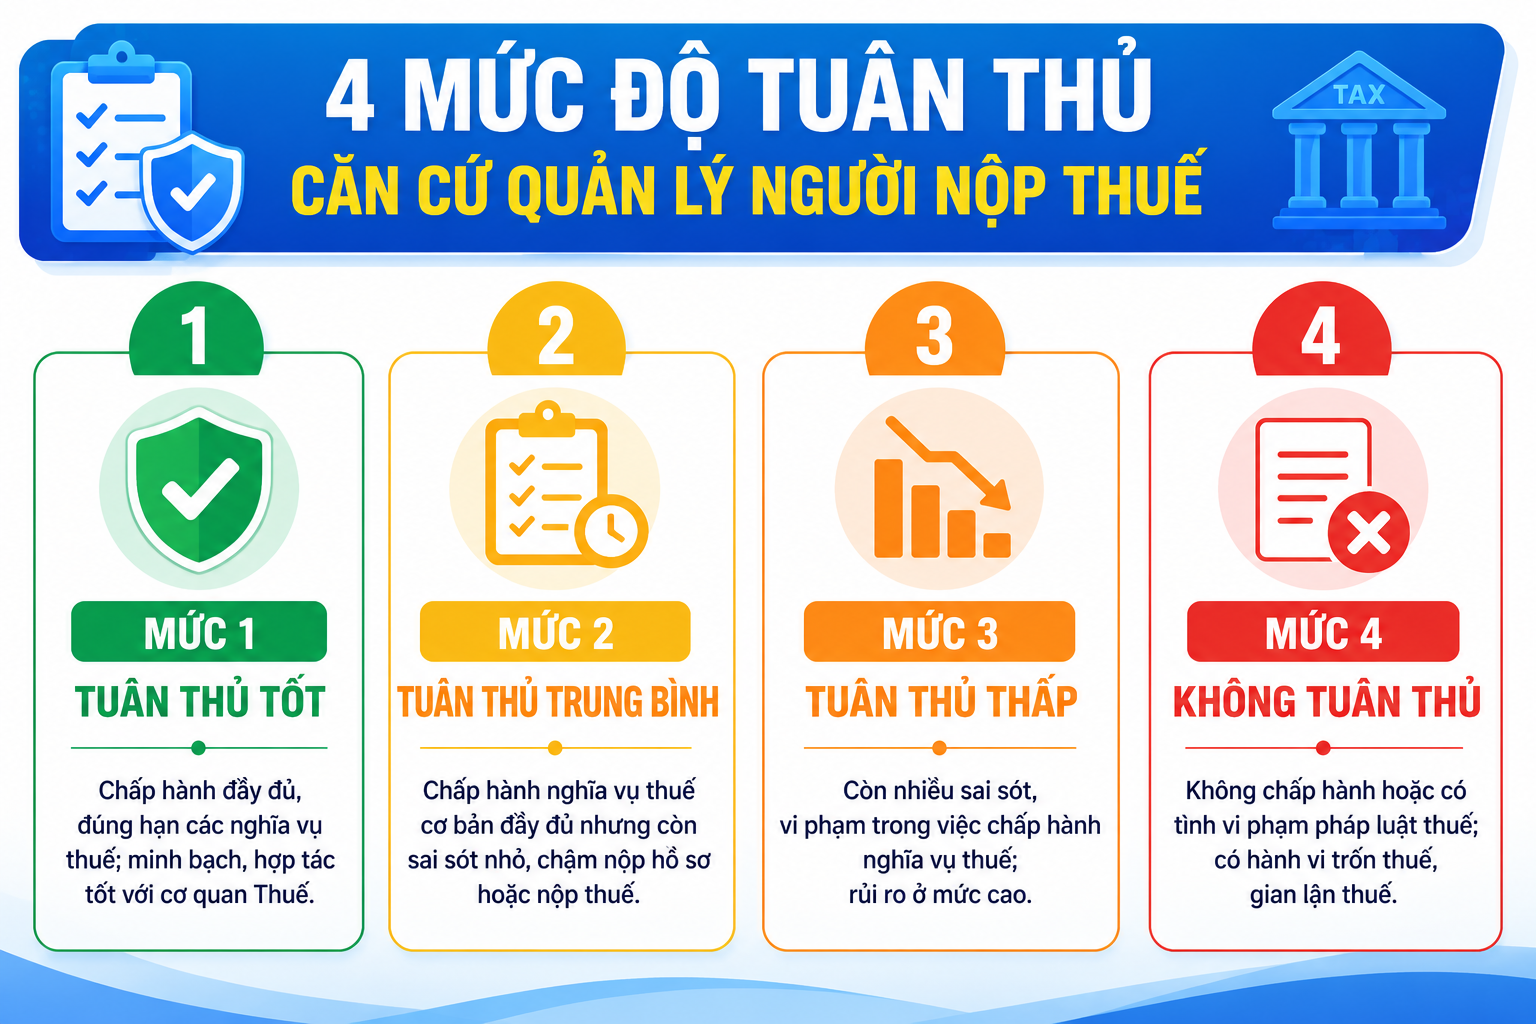 |
| Thiết kế hỗ trợ bởi AI. |
Trong khi đó, các trường hợp được xác định rủi ro trung bình và rủi ro thấp sẽ được áp dụng các biện pháp đôn đốc hoàn thành nghĩa vụ thuế trước khi giải thể, phá sản hoặc chấm dứt hoạt động.
Trong lĩnh vực hoàn thuế, Thông tư số 94/2026/TT-BTC quy định riêng việc đánh giá, phân loại mức độ rủi ro đối với hồ sơ hoàn thuế trên cơ sở kế thừa kết quả phân loại và kết quả kiểm tra hoàn thuế của kỳ trước liền kề.
Đồng thời, bổ sung cơ chế tạm dừng giải quyết đối với số tiền hoàn có dấu hiệu rủi ro và quy định các trường hợp thay đổi hình thức phân loại hồ sơ hoàn thuế nhằm nâng cao hiệu quả kiểm soát.
Đối với công tác kiểm tra tại trụ sở người nộp thuế, Thông tư số 94/2026/TT-BTC tiếp tục áp dụng nguyên tắc lựa chọn tối đa 90% số trường hợp kiểm tra trên cơ sở phân tích rủi ro và tối đa 10% lựa chọn ngẫu nhiên. Tuy nhiên, việc lựa chọn phải bảo đảm tránh chồng chéo với hoạt động thanh tra, kiểm tra của các cơ quan có thẩm quyền.
Hồ sơ miễn, giảm thuế cũng đã có quy định quản lý rủi ro riêng. Theo đó, hồ sơ được xác định có mức rủi ro cao phải kiểm tra tại trụ sở người nộp thuế trước khi ban hành quyết định; trong khi hồ sơ rủi ro trung bình và thấp được giải quyết theo trình tự quy định, đồng thời tiếp tục theo dõi để kịp thời xử lý khi phát sinh dấu hiệu rủi ro.
Trong quản lý hóa đơn điện tử, việc phân loại rủi ro cũng được áp dụng chặt chẽ hơn. Những trường hợp được xác định có rủi ro cao có thể không được chấp nhận đăng ký sử dụng hóa đơn điện tử, bị ngừng sử dụng hóa đơn hoặc áp dụng các biện pháp quản lý khác theo quy định.
Đối với nhóm rủi ro thấp và trung bình, cơ quan Thuế tăng cường hướng dẫn, hỗ trợ và lựa chọn mẫu để rà soát, qua đó vừa nâng cao hiệu quả quản lý, vừa tạo điều kiện cho người nộp thuế thực hiện đúng quy định.
Việc mở rộng áp dụng kết quả đánh giá tuân thủ và phân loại rủi ro vào từng nghiệp vụ quản lý thuế giúp hoạt động quản lý trở nên cụ thể, sát thực tiễn hơn, đồng thời tận dụng hiệu quả kết quả phân tích trên Phân hệ quản lý tuân thủ và rủi ro thuế.
Theo bà Lê Yến, cùng với việc ứng dụng dữ liệu trong đánh giá tuân thủ, cần bảo đảm quyền giải trình của người nộp thuế khi dữ liệu chưa đầy đủ hoặc chưa chính xác. Đối với doanh nghiệp nhỏ và vừa, việc quản trị dữ liệu còn nhiều hạn chế nên cần có giải pháp hỗ trợ phù hợp để doanh nghiệp đáp ứng yêu cầu quản lý mới.