Thứ hai 16/11/2026 22:00
Thời tiết: Hà Nội 27°C
Đà Nẵng 27°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Tuân thủ pháp luật / Tuân thủ pháp luật thuế, hải quan
aa

Hải quan dành các ưu đãi xứng đáng cho doanh nghiệp tuân thủ tốt

Quang Hùng
Để hiện thực hóa mục tiêu việc giảm chi phí giao dịch và tạo thuận lợi cho doanh nghiệp, Tổ chức Hải quan Thế giới (WCO) đã xây dựng Khung quản lý tuân thủ, nhằm chuyển dịch phương pháp quản lý từ "cưỡng chế" sang "khuyến khích tự nguyện tuân thủ". Tại Việt Nam, các nguyên tắc tiên tiến này đã và đang được cơ quan Hải quan thể chế hóa sâu rộng vào hệ thống pháp luật và hoạt động nghiệp vụ.
Hải quan dành các ưu đãi xứng đáng cho doanh nghiệp tuân thủ tốt
Cơ quan Hải quan sẽ áp dụng các ưu đãi cho nhóm tự nguyện tuân thủ và tăng cường kiểm soát, cưỡng chế đối với nhóm cố tình vi phạm.

Quản lý tuân thủ được luật hóa

Theo mô hình quản lý của WCO, để khung tuân thủ hoạt động hiệu quả, cơ quan Hải quan cần phân khúc doanh nghiệp dựa trên động cơ và hành vi tuân thủ của họ, bao gồm 4 nhóm chính: Tự nguyện tuân thủ; cố gắng tuân thủ nhưng đôi khi gặp sai sót; sẽ không tuân thủ nếu có cơ hội và cố tình không tuân thủ.

Tương ứng với tháp rủi ro này, cơ quan Hải quan sẽ áp dụng các biện pháp ưu đãi cho nhóm tự nguyện tuân thủ (rủi ro thấp) và tăng cường kiểm soát, cưỡng chế đối với nhóm cố tình vi phạm (rủi ro cao).

Tại Việt Nam, nguyên tắc này đã được luật hóa rõ nét tại Điều 17 Luật Hải quan, quy định việc áp dụng quản lý rủi ro để quyết định việc kiểm tra, giám sát hải quan và hỗ trợ doanh nghiệp và Điều 18 Nghị định 08/2015/NĐ-CP quy định về đánh giá tuân thủ pháp luật đối với người khai hải quan.

Cụ thể hóa các quy định của Luật và Nghị định, Thông tư số 81/2019/TT-BTC ngày 15/11/2019 của Bộ trưởng Bộ Tài chính quy định quản lý rủi ro trong hoạt động nghiệp vụ hải quan (được sửa đổi, bổ sung bởi Thông tư số 06/2024/TT-BTC ngày 29/1/2024 của Bộ trưởng Bộ Tài chính) quy định cơ quan Hải quan thực hiện đánh giá phân loại người khai hải quan thành 5 mức độ tuân thủ: Doanh nghiệp ưu tiên (mức 1); doanh nghiệp tuân thủ mức rất cao (mức 2); doanh nghiệp tuân thủ mức cao (mức 3); doanh nghiệp tuân thủ mức trung bình (Mức 4); Doanh nghiệp không tuân thủ (mức 5).

Bên cạnh đó, mức độ rủi ro cũng được phân loại chi tiết từ Hạng 1 đến Hạng 9 (từ rủi ro rất thấp đến rủi ro rất cao).

Dựa trên kết quả đánh giá hệ thống tự động này, cơ quan Hải quan sẽ quyết định tỷ lệ phân luồng kiểm tra (Xanh, Vàng, Đỏ) và áp dụng các biện pháp quản lý phù hợp được quy định cụ thể tại Điều 22 Thông tư số 81/2019/TT-BTC nêu trên.

Theo đó, việc quyết định kiểm tra, giám sát hải quan, lựa chọn kiểm tra sau thông quan, thanh tra hoặc thực hiện các biện pháp nghiệp vụ khác dựa trên kết quả đánh giá tuân thủ, phân loại mức độ rủi ro, thông tin quản lý rủi ro có trên hệ thống thông tin hải quan và thông tin dấu hiệu vi phạm, dấu hiệu rủi ro khác được cung cấp tại thời điểm quyết định, lựa chọn.

Cụ thể hóa 3 trụ cột chính

Khung quản lý tuân thủ tự nguyện (VCF) của WCO tập trung vào 3 trụ cột chính: giảm chi phí tuân thủ, tăng cường ưu đãi và tăng xác suất phát hiện vi phạm

Theo Cục Hải quan, tại Việt Nam, Khung quản lý tuân thủ tự nguyện (VCF) của WCO được quy định cụ thể như sau:

Trụ cột 1- Giảm chi phí tuân thủ (Đơn giản hóa thủ tục): Để giảm gánh nặng chi phí và thủ tục, pháp luật Hải quan Việt Nam đã luật hóa cơ chế “Phán quyết trước” (Advance Rulings) của WCO thông qua Điều 28 Luật Hải quan về việc “Xác định trước mã số, xuất xứ, trị giá hải quan”.

Đồng thời, cơ quan Hải quan ban hành và triển khai Đề án giảm tỷ lệ kiểm tra trong thực hiện thủ tục hải quan, đẩy mạnh từ “tiền kiểm” sang “hậu kiểm” để giảm áp lực thông quan.

Kết quả, việc triển khai các giải pháp đơn giản hóa và giảm tỷ lệ kiểm tra đã đem lại con số biết nói.

Đến tháng 4/2026, toàn Ngành đã phân luồng đảm bảo thông suốt 2.015.720 tờ khai.

Trong đó, luồng Xanh chiếm tỷ lệ 70,81% (1.427.403 tờ khai); luồng Vàng chiếm tỷ lệ 27,19% (548.032 tờ khai) và luồng Đỏ chiếm tỷ lệ 2,00% (40.285 tờ khai).

Tỷ lệ kiểm tra hải quan (Vàng và Đỏ) đã giảm mạnh, góp phần tăng tốc độ giải phóng hàng và cắt giảm đáng kể chi phí lưu kho bãi, chi phí hành chính cho doanh nghiệp.

Trụ cột 2- Tăng cường ưu đãi (Xây dựng quan hệ đối tác và ưu đãi tuân thủ): Pháp luật Việt Nam dành chế độ ưu đãi đặc biệt cho Doanh nghiệp ưu tiên (Điều 42 Luật Hải quan) như miễn kiểm tra chứng từ và hàng hóa thực tế.

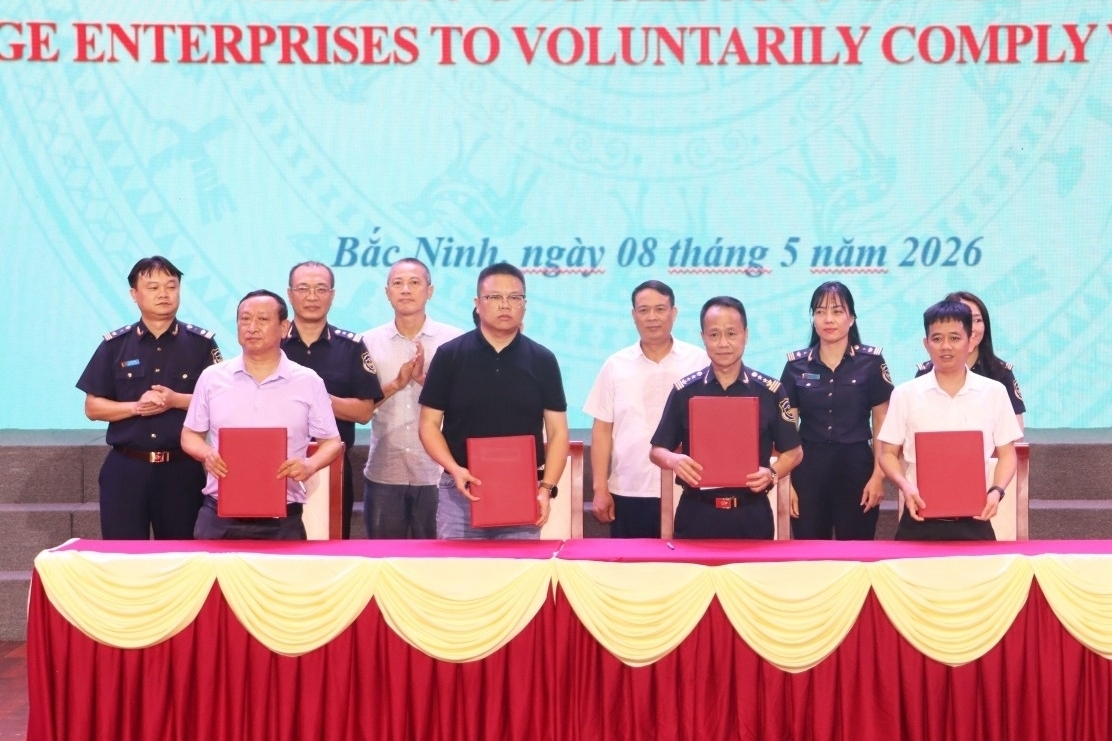
Đặc biệt, Tổng cục Hải quan (nay là Cục Hải quan) đã ban hành Chương trình khuyến khích doanh nghiệp tự nguyện tuân thủ (theo Quyết định số 2790/QĐ-TCHQ ngày 4/12/2024), cam kết hỗ trợ, bố trí khu vực kiểm tra riêng, ưu tiên giải quyết vướng mắc và cung cấp thông tin cảnh báo rủi ro định kỳ cho doanh nghiệp thành viên.

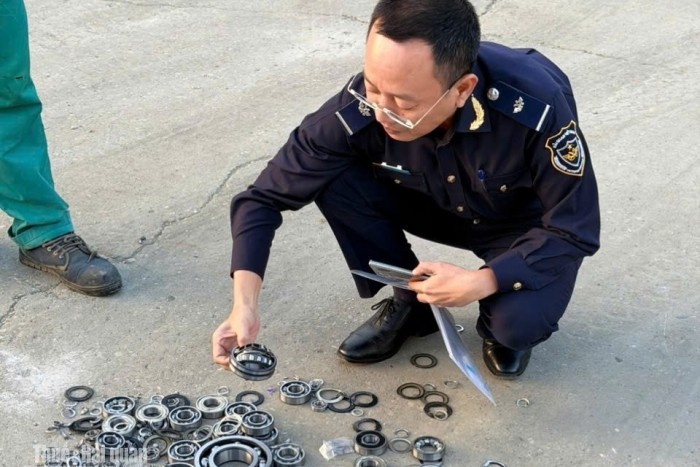
Trụ cột 3- Tăng xác suất phát hiện vi phạm (Tăng cường năng lực kiểm soát dữ liệu): Hải quan Việt Nam thực hiện phân loại người khai hải quan thành 5 mức độ tuân thủ và 9 hạng rủi ro (theo Thông tư số 81/2019/TT-BTC và Thông tư 06/2024/TT-BTC). Đối với nhóm rủi ro cao, hệ thống sẽ áp dụng biện pháp kiểm soát chặt chẽ (phân luồng Đỏ), tăng cường giám sát, thanh tra, kiểm tra sau thông quan và soi chiếu bằng máy soi container để kịp thời xử lý.

Bên cạnh đó, Việt Nam cũng cho phép cơ chế tự nguyện trình báo (VDP) thông qua việc cho phép doanh nghiệp khai bổ sung khi phát hiện sai sót trước thời điểm hải quan thông báo kiểm tra.

Hoạt động quản lý hải quan hiện đại không thể chỉ dựa vào thanh tra, kiểm tra mà cần sự đồng hành từ phía cộng đồng doanh nghiệp.

Việc áp dụng đồng bộ các nguyên tắc quản lý rủi ro, phân loại mức độ tuân thủ và dành các ưu đãi xứng đáng cho doanh nghiệp tuân thủ tốt là bước đi chiến lược.

Điều này không chỉ giúp cơ quan Hải quan Việt Nam tối ưu hóa nguồn lực kiểm soát mà còn hiện thực hóa mục tiêu tạo thuận lợi thương mại tối đa cho các doanh nghiệp kinh doanh chân chính.


Tin bài có thể bạn quan tâm

Khoanh vùng rủi ro thuế, hóa đơn từ giao dịch thương mại điện tử

Khoanh vùng rủi ro thuế, hóa đơn từ giao dịch thương mại điện tử

Kế hoạch cao điểm chống buôn lậu, gian lận thương mại, hàng giả và xâm phạm quyền sở hữu trí tuệ tại Quyết định số 186/QĐ-BCĐ đặt giao dịch trên sàn thương mại điện tử, nền tảng số và hóa đơn vào nhóm cần kiểm soát bên cạnh nhiều lĩnh vực. Trọng tâm không phải kiểm tra đại trà, mà cần khai thác, đối chiếu chuỗi dữ liệu để nhận diện đúng giao dịch, chủ thể và những dấu hiệu bất thường về doanh thu, hóa đơn, dòng tiền, nguồn gốc hàng hóa.
Thanh Hóa điểm tên 496 trường hợp nợ hơn 251 tỷ đồng

Thanh Hóa điểm tên 496 trường hợp nợ hơn 251 tỷ đồng

Thuế cơ sở 1 tỉnh Thanh Hóa công khai 496 người nộp thuế còn nợ ngân sách nhà nước đến ngày 30/9/2026, với tổng số tiền 251,12 tỷ đồng. Trong số đó, Công ty Cổ phần Đông Sơn Thanh Hóa có số tiền nợ lớn nhất, gần 156,9 tỷ đồng.
Phòng ngừa rủi ro thuế từ mỗi giao dịch của doanh nghiệp

Phòng ngừa rủi ro thuế từ mỗi giao dịch của doanh nghiệp

Quản lý thuế ngày càng dựa trên dữ liệu số, hóa đơn điện tử và các công cụ phân tích rủi ro, đòi hỏi doanh nghiệp phải chủ động nâng cao năng lực tuân thủ. Theo các chuyên gia pháp lý, nhiều rủi ro thuế không bắt đầu từ khâu kê khai, quyết toán mà xuất phát ngay trong quá trình ký hợp đồng, giao nhận hàng hóa, thanh toán và quản trị nội bộ.
Thái Nguyên: Một doanh nghiệp nợ thuế hơn 1,5 tỷ đồng bị cưỡng chế ngừng sử dụng hóa đơn

Thái Nguyên: Một doanh nghiệp nợ thuế hơn 1,5 tỷ đồng bị cưỡng chế ngừng sử dụng hóa đơn

Thuế tỉnh Thái Nguyên vừa ban hành quyết định cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với Công ty Cổ phần Măng Gan Chiến Thắng do có tiền thuế nợ quá 90 ngày. Số tiền bị cưỡng chế hơn 1,545 tỷ đồng.
Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Việc doanh nghiệp duy trì hai hệ thống sổ kế toán không chỉ tiềm ẩn nguy cơ thất thu ngân sách mà còn làm sai lệch thông tin tài chính, gia tăng rủi ro pháp lý và ảnh hưởng đến khả năng tiếp cận vốn. Trong bối cảnh ngành Thuế đẩy mạnh quản lý dựa trên dữ liệu, các chuyên gia cảnh báo những khoản doanh thu nằm ngoài sổ sách ngày càng khó che giấu.
Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Thuế cơ sở 1 tỉnh Lào Cai vừa công khai 73 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 103,36 tỷ đồng tính đến ngày 27/10/2026. Đáng chú ý, Công ty TNHH Phát triển Đô thị Minh Quân đứng đầu danh sách với số nợ gần 47,78 tỷ đồng.
Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hai đơn vị cơ sở của Thuế tỉnh Hà Tĩnh (gồm: cơ sở 1 và cơ sở 5) công khai 2.294 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 118,39 tỷ đồng. Trong đó, riêng Thuế cơ sở 1 tỉnh Hà Tĩnh ghi nhận số nợ hơn 102,88 tỷ đồng, Thuế cơ sở 5 tỉnh Hà Tĩnh là hơn 15,5 tỷ đồng.
Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Thu nhập từ tiếp thị liên kết cần được phân loại đúng để xác định nghĩa vụ thuế, kể cả khi cá nhân chưa đăng ký kinh doanh. Theo đó, cần làm rõ cách phân biệt tiền lương, tiền công với thu nhập kinh doanh và trách nhiệm khấu trừ của sàn để xác định rõ nghĩa vụ thuế.
TP. Đà Nẵng công khai hơn 2.700 người nộp thuế nợ trên 120 tỷ đồng

TP. Đà Nẵng công khai hơn 2.700 người nộp thuế nợ trên 120 tỷ đồng

Ba đơn vị thuế cơ sở thuộc Thuế TP. Đà Nẵng vừa công khai danh sách 2.770 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 120,95 tỷ đồng tính đến ngày 30/9/2026.
Nhiều doanh nghiệp nợ thuế lớn tại Thanh Hóa bị điểm danh

Nhiều doanh nghiệp nợ thuế lớn tại Thanh Hóa bị điểm danh

Sáu đơn vị cơ sở thuộc Thuế tỉnh Thanh Hóa (gồm cơ sở: 2, 6, 7, 8, 12, 13) vừa công khai danh sách 691 trường hợp còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước tính đến ngày 30/9/2026, với tổng số nợ hơn 224 tỷ đồng.
Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Bộ Tài chính đề xuất tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân bị giả mạo thông tin để đăng ký kinh doanh khi đáp ứng các điều kiện theo quy định. Đề xuất được đưa ra trong bối cảnh cơ quan Thuế đã tiếp nhận 614 phản ánh về việc thông tin cá nhân bị sử dụng trái phép để đăng ký thành lập doanh nghiệp, hộ kinh doanh.
Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Minh bạch dữ liệu đối soát và phân định trách nhiệm giữa các bên là những yêu cầu cần tiếp tục hoàn thiện. Theo bà Thái Thị Vân Anh, Giám đốc Chi nhánh TP. HCM, Công ty Russell Bedford KTC, thành viên Tiểu ban Thuế và Pháp luật, ACCA Việt Nam, quản lý thuế thương mại điện tử cần bảo đảm xác định đúng nghĩa vụ thực tế của người bán.
Hà Tĩnh công khai gần 310 tỷ đồng nợ thuế

Hà Tĩnh công khai gần 310 tỷ đồng nợ thuế

Thuế tỉnh Hà Tĩnh công khai danh sách 179 người nộp thuế còn nợ ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách có Công ty TNHH Xây dựng Duy Nhâm nợ hơn 684,7 triệu đồng, Công ty TNHH Xây dựng Thương mại Thành Lộc nợ hơn 674,5 triệu đồng.
Hưng Yên: Công khai 73 người nộp thuế nợ gần 38 tỷ đồng

Hưng Yên: Công khai 73 người nộp thuế nợ gần 38 tỷ đồng

Nhiều người nộp thuế tại các xã Thái Thụy, Đông Hưng, Bắc Đông Hưng, Tiên Hưng… có tên trong danh sách công khai nợ thuế tại tỉnh Hưng Yên. Tổng số tiền nợ thuế và các khoản thu khác thuộc ngân sách nhà nước của 73 người nộp thuế trong danh sách là gần 38 tỷ đồng tính đến ngày 30/9/2026; riêng hai doanh nghiệp có số nợ lớn nhất chiếm gần 53% tổng số tiền.
Thuế TP. Huế công khai 85 người nộp thuế nợ hơn 353 tỷ đồng

Thuế TP. Huế công khai 85 người nộp thuế nợ hơn 353 tỷ đồng

Thuế TP. Huế vừa công khai danh sách 85 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 353,77 tỷ đồng tính đến ngày 30/9/2026.