Thứ hai 12/10/2026 22:20
Thời tiết: Hà Nội 27°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 27°C
TP Hồ Chí Minh 28°C
e-ISSN 3093-3501
Tuân thủ pháp luật
aa

Quản lý thuế theo rủi ro: Doanh nghiệp phải nâng cấp quản trị tuân thủ

Hương Quỳnh
Với những thay đổi trong chính sách thuế và quản lý thuế năm 2026, vấn đề đặt ra không chỉ là doanh nghiệp phải nắm được quy định mới, mà còn phải chủ động hơn trong việc nhận diện và kiểm soát những rủi ro có thể phát sinh trong quá trình thực hiện.
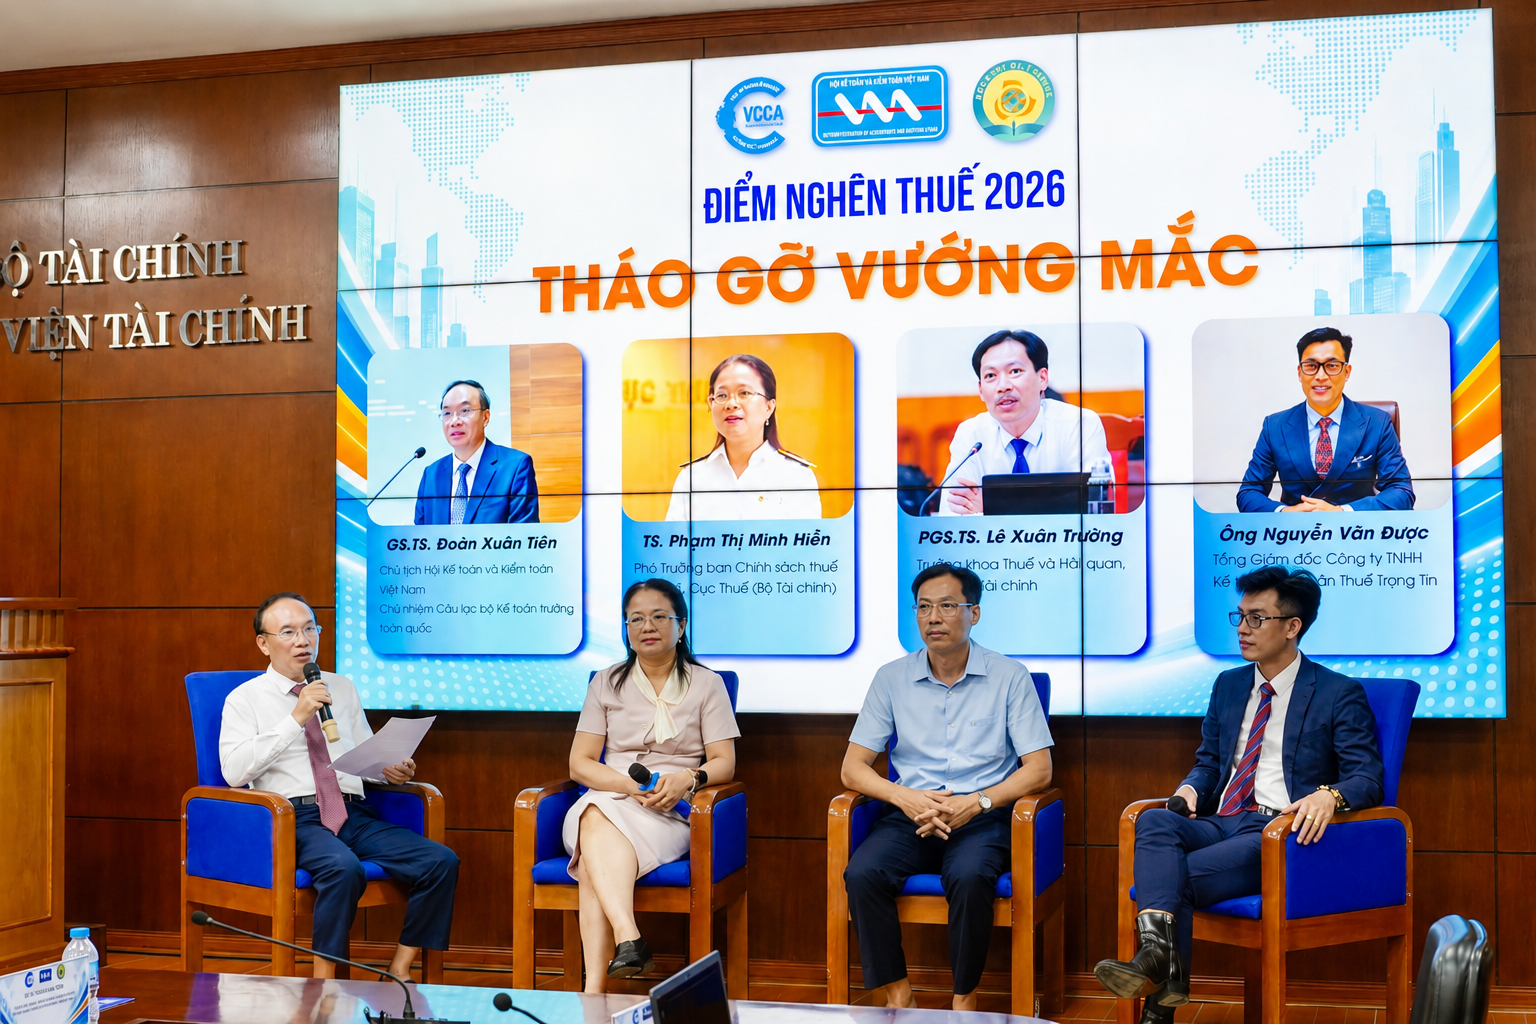
Các chuyên gia thảo luận về vai trò của quản trị thuế. Ảnh: Hương Quỳnh.
Các chuyên gia về thuế tham gia thảo luận và trao đổi tại sự kiện. Ảnh: Hương Quỳnh.

Phân loại rủi ro, nhìn vào cả lịch sử tuân thủ

Tại buổi sinh hoạt chuyên đề do Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), Câu lạc bộ Kế toán trưởng toàn quốc (VCCA) phối hợp với Học viện Tài chính tổ chức ngày 20/8, quản trị rủi ro thuế là một trong những nội dung được các chuyên gia tập trung trao đổi.

Theo bà Phạm Thị Minh Hiền, Phó Trưởng Ban Chính sách, Thuế quốc tế (Cục Thuế), Luật Quản lý thuế số 108/2025/QH15 có những thay đổi đáng chú ý trong phương thức quản lý người nộp thuế.

Trong đó, người nộp thuế được phân nhóm để xác định chế độ ưu tiên, phân bổ nguồn lực quản lý và lựa chọn biện pháp giám sát, quy trình quản lý phù hợp.

Việc phân nhóm không chỉ dựa vào ngành nghề, lĩnh vực, phương thức hoạt động hay loại hình pháp lý, mà còn xem xét quy mô hoạt động, doanh thu, số nộp ngân sách, mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế.

Đây là điểm đáng lưu ý đối với doanh nghiệp, bởi trong cách quản lý này, tuân thủ thuế không chỉ được nhìn nhận qua một hồ sơ hoặc một kỳ khai thuế riêng lẻ. Lịch sử thực hiện nghĩa vụ thuế trở thành một trong những yếu tố được sử dụng để phân loại và lựa chọn cách thức quản lý.

Bên cạnh đó, Luật Quản lý thuế số 108/2025/QH15 cũng đặt ra nguyên tắc quản lý thuế theo mức độ rủi ro và mức độ tuân thủ của người nộp thuế. Đáng chú ý, bản chất của hoạt động, giao dịch được xác định là yếu tố quyết định nghĩa vụ thuế; việc xác định nghĩa vụ thuế hướng tới bản chất thương mại, kinh tế, tài chính của giao dịch, không chỉ căn cứ vào hình thức thể hiện trong hợp đồng hoặc văn bản giữa các bên.

Những quy định này cho thấy, quản lý thuế đang được tổ chức theo hướng phân loại và tập trung nguồn lực vào những khu vực có mức độ rủi ro phù hợp. Với doanh nghiệp, điều đó đồng nghĩa với việc kiểm soát tuân thủ cần được thực hiện thường xuyên hơn, thay vì chỉ tập trung hoàn thiện hồ sơ khi bước vào kỳ quyết toán hoặc khi có thông báo thanh tra, kiểm tra.

Từ góc độ người làm nghề, GS.TS Đoàn Xuân Tiên, Chủ tịch VAA, Chủ nhiệm Câu lạc bộ Kế toán trưởng toàn quốc, cho rằng, năm 2026, chính sách thuế tiếp tục có nhiều điều chỉnh, đặc biệt trong công tác thanh tra, kiểm tra và quản lý rủi ro thuế.

Trong bối cảnh chuyển đổi số và cải cách thủ tục hành chính, vai trò của kế toán trưởng không chỉ dừng ở việc ghi chép, báo cáo mà còn là người tư vấn chiến lược tài chính, quản trị rủi ro và là cầu nối quan trọng giữa đơn vị với cơ quan quản lý nhà nước.

Như vậy, từ phía doanh nghiệp, quản trị rủi ro thuế không nhất thiết bắt đầu bằng việc chờ cơ quan Thuế xác định rủi ro, mà cần bắt đầu từ chính quá trình kiểm soát nội bộ. Những sai sót về hóa đơn, chứng từ, kê khai hay quyết toán nếu được phát hiện sớm sẽ tạo điều kiện để doanh nghiệp chủ động xử lý, thay vì để sai sót tích tụ qua nhiều kỳ.

Đáng chú ý, việc quản lý dựa trên rủi ro không đồng nghĩa với việc mọi doanh nghiệp đều bị kiểm soát theo cùng một cách.

Theo bà Hiền, cơ chế hoàn thuế đang được triển khai dựa trên cơ sở dữ liệu, tiêu chí rủi ro và quy trình xử lý tự động. Đặc biệt, hồ sơ hoàn thuế được bóc tách theo rủi ro: phần số tiền đề nghị hoàn có rủi ro cao được đưa vào diện kiểm tra trước, trong khi phần không có rủi ro được xem xét giải quyết hoàn ngay.

Cách thức này cho thấy quản lý rủi ro có hai mặt: tập trung kiểm soát vào phần có rủi ro cao, đồng thời tạo điều kiện xử lý nhanh hơn đối với phần được xác định không có rủi ro.

Không chờ thanh tra mới kiểm soát rủi ro

Từ yêu cầu quản lý theo rủi ro, vấn đề đặt ra đối với doanh nghiệp là làm thế nào chuyển các quy định pháp luật thành quy trình kiểm soát trong thực tế.

Bà Hiền cho biết, cách tiếp cận văn bản pháp luật cũng cần thay đổi. Nếu trước đây thông tư thường nhắc lại các quy định của luật, nghị định, đồng thời có nhiều nội dung hướng dẫn và ví dụ tình huống, thì hiện nay luật giao Chính phủ quy định chi tiết nội dung nào, Chính phủ quy định nội dung đó; thông tư tập trung hướng dẫn những nội dung thuộc thẩm quyền được giao. Do đó, doanh nghiệp cần nghiên cứu cả luật, nghị định và thông tư.
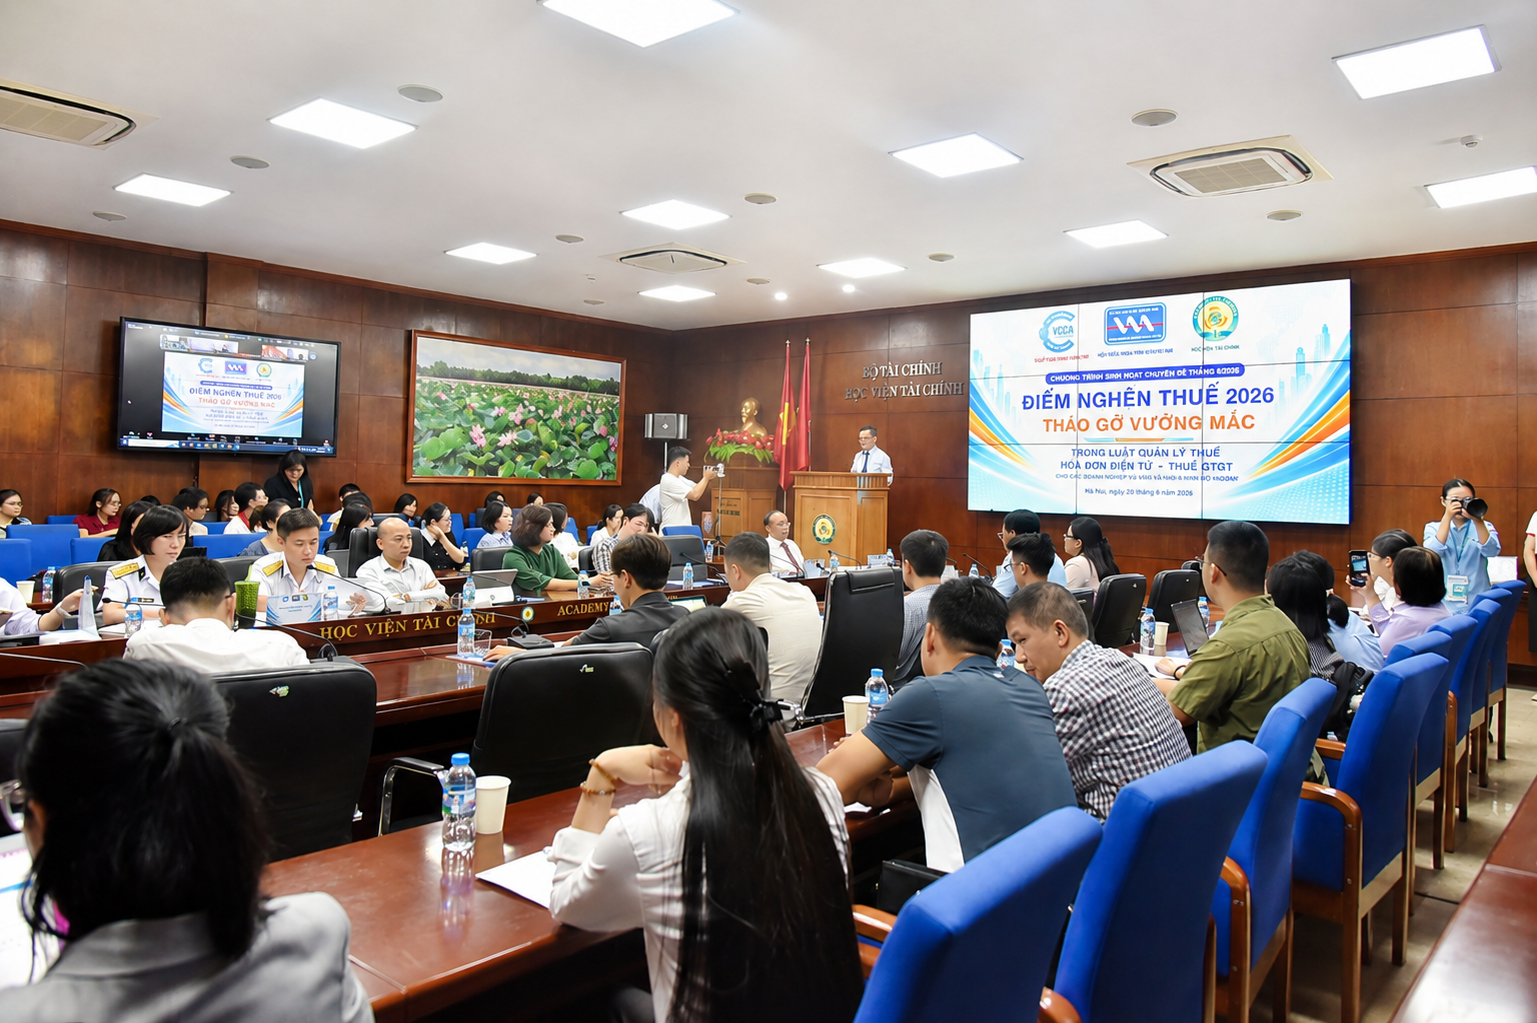
Toàn cảnh sự kiện ngày 20/8/2026. Ảnh: Liên Vũ.

Điều này đặc biệt quan trọng trong quản trị rủi ro. Khi một quy định mới được ban hành, doanh nghiệp không chỉ cần biết “quy định là gì”, mà phải rà soát xem quy định đó liên quan đến những quy trình nào trong đơn vị. Từ khâu giao dịch, hợp đồng, hóa đơn, chứng từ, thanh toán đến kê khai và quyết toán, mỗi khâu đều cần được đặt trong mối liên hệ với yêu cầu tuân thủ.

Hóa đơn điện tử là một ví dụ. Theo bà Hiền, đối với một số dịch vụ có hệ thống phần mềm quản lý chi tiết từng giao dịch, dữ liệu giao dịch có thể được chuyển tới cơ quan Thuế theo bảng thông tin chi tiết giao dịch. Dữ liệu bao gồm mã giao dịch, thời điểm phát sinh, tên dịch vụ, giá trị chưa thuế, thuế suất, số thuế giá trị gia tăng (GTGT), số tiền thanh toán và trạng thái giao dịch.

Khi dữ liệu ngày càng đóng vai trò quan trọng trong quản lý thuế, yêu cầu kiểm soát của doanh nghiệp cũng không chỉ dừng ở việc “có hóa đơn”. Các thông tin liên quan đến một giao dịch cần được phản ánh thống nhất trong hệ thống và hồ sơ của doanh nghiệp.

Doanh nghiệp cần nghiên cứu quy chế nội bộ để kiểm soát từ người lao động nhận hóa đơn từ các nguồn khi mua hàng hóa, dịch vụ; lựa chọn nhà cung cấp tin cậy và chú ý các điều khoản về hóa đơn trong hợp đồng mua bán.

Cách tiếp cận này cho thấy kiểm soát hóa đơn không chỉ là công việc của bộ phận kế toán sau khi hóa đơn đã phát sinh. Quy trình kiểm soát có thể bắt đầu từ chính khâu mua hàng, lựa chọn nhà cung cấp, quy định trách nhiệm của người lao động và các điều khoản được thiết lập trong hợp đồng.

Do vậy, doanh nghiệp cần lưu ý những trường hợp hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế.

Từ những thay đổi trên, quản trị rủi ro thuế đang dần trở thành một phần của quản trị doanh nghiệp, thay vì chỉ là nhiệm vụ của bộ phận kế toán vào thời điểm quyết toán. Việc thường xuyên rà soát hóa đơn, chứng từ, quy trình nội bộ và hồ sơ khai thuế giúp doanh nghiệp chủ động hơn trước những yêu cầu của cơ chế quản lý dựa trên rủi ro.

Điểm đáng chú ý là cách tiếp cận này đang tạo ra sự thay đổi ở cả hai phía: cơ quan Thuế sử dụng dữ liệu, tiêu chí rủi ro và lịch sử tuân thủ để phân loại, cảnh báo và lựa chọn cách thức quản lý; trong khi doanh nghiệp phải chủ động xây dựng quy trình để tự nhận diện, kiểm soát và xử lý rủi ro ngay trong hoạt động của mình. Khi đó, quản trị thuế không còn chỉ là câu chuyện “đúng hay sai” tại thời điểm quyết toán, mà trở thành một bộ phận của quản trị doanh nghiệp trong suốt quá trình vận hành.


Tin bài có thể bạn quan tâm

Người đại diện pháp luật đã xuất cảnh phải có giấy ủy quyền hợp pháp để đóng mã số thuế

Người đại diện pháp luật đã xuất cảnh phải có giấy ủy quyền hợp pháp để đóng mã số thuế

Đây là một trong những nội dung được Thuế cơ sở 7 (Thuế TP. Hồ Chí Minh) giải đáp cho người nộp thuế tại Hội nghị đối thoại về chính sách thuế, bảo hiểm xã hội, phòng cháy chữa cháy do UBND phường Tân Hưng (TP. Hồ Chí Minh) tổ chức ngày 9/10, với sự tham dự của hơn 100 doanh nghiệp trên địa bàn.
Gỡ vướng cho doanh nghiệp KCX-KCN, thúc đẩy sản xuất và xuất khẩu

Gỡ vướng cho doanh nghiệp KCX-KCN, thúc đẩy sản xuất và xuất khẩu

TP. Hồ Chí Minh tập trung tháo gỡ vướng mắc cho doanh nghiệp khu công nghiệp, tạo thuận lợi cho sản xuất, xuất khẩu và thúc đẩy tăng trưởng những tháng cuối năm.
Kết nối dữ liệu Thuế - Hải quan - Doanh nghiệp: Nền móng vững chắc để xây dựng hệ sinh thái thương mại số

Kết nối dữ liệu Thuế - Hải quan - Doanh nghiệp: Nền móng vững chắc để xây dựng hệ sinh thái thương mại số

Việc kết nối và liên thông dữ liệu giữa ngành Thuế - Hải quan - Doanh nghiệp là một trong những nền tảng quan trọng hình thành hệ sinh thái thương mại số, nơi dữ liệu thực sự trở thành tài sản quốc gia và nguồn lực phát triển kinh tế.
Thành phố Hải Phòng tuyên dương 135 tổ chức, cá nhân tuân thủ tốt pháp luật thuế

Thành phố Hải Phòng tuyên dương 135 tổ chức, cá nhân tuân thủ tốt pháp luật thuế

Ngày 9/10, Thuế TP. Hải Phòng đã tổ chức Hội nghị tuyên dương người nộp thuế chấp hành tốt chính sách pháp luật thuế năm 2025. Sự kiện nhằm tôn vinh 135 tập thể, cá nhân tiêu biểu trong sản xuất kinh doanh, thực hiện tốt nghĩa vụ ngân sách, đồng thời khẳng định triết lý lấy người nộp thuế làm trung tâm phục vụ của ngành thuế đất Cảng.
Người kinh doanh, chủ sàn TMĐT cần đối chiếu dữ liệu doanh thu để tránh sai sót nghĩa vụ thuế

Người kinh doanh, chủ sàn TMĐT cần đối chiếu dữ liệu doanh thu để tránh sai sót nghĩa vụ thuế

Cục Thuế vừa có Công văn số 7403/CT-TMĐT về hướng dẫn nghĩa vụ thuế đối với cá nhân cung cấp sản phẩm, dịch vụ nội dung số và tiếp thị liên kết trong thương mại điện tử (TMĐT). Ông Lê Văn Sơn, Trưởng ban Đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) phân tích một số nội dung về vấn đề này.
Ông Nguyễn Anh Hoàng đảm nhiệm chức vụ Quyền Giám đốc Petrolimex Ninh Bình từ ngày 10.10.2026

Ông Nguyễn Anh Hoàng đảm nhiệm chức vụ Quyền Giám đốc Petrolimex Ninh Bình từ ngày 10.10.2026

Ngày 07/10/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex/Tập đoàn) đã tổ chức Lễ công bố các Quyết định về công tác cán bộ tại Công ty.tại văn phòng Công ty TNHH MTV Petrolimex Ninh Bình (Petrolimex Ninh Bình/Công ty).
Doanh nghiệp kiến nghị “đột phá” về thuế, hải quan để khơi thông động lực tăng trưởng

Doanh nghiệp kiến nghị “đột phá” về thuế, hải quan để khơi thông động lực tăng trưởng

Trong bối cảnh cộng đồng doanh nghiệp kỳ vọng môi trường kinh doanh ngày càng thuận lợi, những kiến nghị tại Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng hai con số” tập trung vào những vấn đề rất thiết thực nhằm tăng cường tương tác giữa cơ quan quản lý và doanh nghiệp, ổn định và đồng bộ chính sách, đẩy mạnh chuyển đổi số, tạo thuận lợi thương mại, tháo gỡ vướng mắc về hoàn thuế và tiếp tục cải cách thủ tục hành chính. Điểm chung trong các ý kiến là mong muốn cơ quan Thuế, Hải quan không chỉ tiếp tục tinh thần đồng hành, hỗ trợ mà còn tạo những bước tiến mạnh hơn trong cải cách, qua đó giúp doanh nghiệp giảm chi phí tuân thủ, hạn chế rủi ro và chủ động hơn trong hoạt động sản xuất, kinh doanh.


Agribank dồn lực cho chặng nước rút cuối năm 2026

Agribank dồn lực cho chặng nước rút cuối năm 2026

Sau 9 tháng, nguồn vốn huy động tại Agribank tăng 8,2%, dư nợ cho vay nền kinh tế tăng 8,8% so với đầu năm 2026. Bước vào quý IV/2026, Ngân hàng tập trung nguồn lực cho tăng trưởng tín dụng gắn với chất lượng, huy động vốn, phát triển dịch vụ, xử lý nợ và đẩy nhanh chuyển đổi số nhằm hoàn thành các mục tiêu năm 2026.

Quản lý thuế trên nền tảng số giúp giảm chi phí tuân thủ

Quản lý thuế trên nền tảng số giúp giảm chi phí tuân thủ

Quản lý thuế trên nền tảng số ngày càng dựa trên dữ liệu. Vì thế, yêu cầu đặt ra không chỉ là đẩy mạnh kết nối, chia sẻ dữ liệu mà còn phải giảm thao tác thủ công, qua đó nâng cao hiệu quả quản lý thuế.
Cuối tuần này Nha Trang có một "Châu Âu thu nhỏ" với Flamenco, ảo thuật, workshop và mở cửa tự do

Cuối tuần này Nha Trang có một "Châu Âu thu nhỏ" với Flamenco, ảo thuật, workshop và mở cửa tự do

Điệu Flamenco rực rỡ, những màn ảo thuật bất ngờ, thử tài bắn cung, lễ hội âm nhạc rộn ràng và loạt trò chơi sôi động, Libera Nha Trang đang có rất nhiều gợi ý hấp dẫn để làm mới lịch trình cuối tuần cho du khách và người dân Khánh Hòa chiều 10/10 tới.
Ông Nguyễn Việt Dũng đảm nhiệm chức vụ Chủ tịch Petrolimex Vĩnh Long từ 10.10.2026

Ông Nguyễn Việt Dũng đảm nhiệm chức vụ Chủ tịch Petrolimex Vĩnh Long từ 10.10.2026

Ngày 05.10.2026, tại Văn phòng Công ty TNHH MTV Petrolimex Vĩnh Long (Petrolimex Vĩnh Long/Công ty), Tập đoàn Xăng dầu Việt Nam (Petrolimex/Tập đoàn) tổ chức Lễ công bố các quyết định về công tác cán bộ tại Công ty.
Cảnh báo thủ đoạn lợi dụng pháp nhân doanh nghiệp để gian lận thuế

Cảnh báo thủ đoạn lợi dụng pháp nhân doanh nghiệp để gian lận thuế

Qua công tác quản lý, Thuế tỉnh Khánh Hòa đã nhận diện và cảnh báo một số phương thức, thủ đoạn lợi dụng pháp nhân doanh nghiệp để vi phạm pháp luật. Cơ quan Thuế đang tăng cường rà soát, phân tích dữ liệu và phối hợp với Công an để kịp thời phát hiện, xử lý các trường hợp vi phạm.
Petrolimex thay đổi nhận diện thương hiệu: Diện mạo mới cho hành trình mới

Petrolimex thay đổi nhận diện thương hiệu: Diện mạo mới cho hành trình mới

Trải qua dấu mốc hơn 70 năm, Petrolimex bước vào một hành trình phát triển "cùng tiến xa hơn" với việc tái định vị và triển khai hệ thống nhận diện thương hiệu mới. Đây không đơn thuần là sự thay đổi về logo, màu sắc hay hình thức thể hiện, mà là bước chuyển nhằm phản ánh rõ hơn một Petrolimex đang đổi mới để thích ứng với những yêu cầu mới của thị trường, công nghệ và xu thế chuyển dịch năng lượng.
Bộ tiêu chí xếp hạng người nộp thuế:  Phân loại chính xác và lan tỏa văn hóa tuân thủ thuế tự nguyện

Bộ tiêu chí xếp hạng người nộp thuế: Phân loại chính xác và lan tỏa văn hóa tuân thủ thuế tự nguyện

Nhằm ghi nhận và khen thưởng kịp thời các tổ chức, cá nhân thực hiện tốt nghĩa vụ ngân sách, Cục Thuế vừa ban hành Bộ tiêu chí xếp hạng người nộp thuế (kèm Quyết định số 1362/QĐ-CT). Với thang điểm 100 minh bạch, quy định mới hứa hẹn phân loại chính xác và lan tỏa văn hóa tuân thủ thuế tự nguyện.
Petrolimex được vinh danh Thương hiệu Mạnh Việt Nam 2026

Petrolimex được vinh danh Thương hiệu Mạnh Việt Nam 2026

Ngày 03/10/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) được vinh danh “Doanh nghiệp dẫn đầu khu vực kinh tế nhà nước” tại Chương trình Thương hiệu Mạnh Việt Nam 2026 do Tạp chí Kinh tế Việt Nam - VnEconomy tổ chức lần thứ 23.