Khi phương thức quản lý thuế chuyển từ kiểm tra hồ sơ, chứng từ sang phân tích dữ liệu, dòng tiền, dòng hàng và mức độ rủi ro, những cách vận hành từng được doanh nghiệp xem là bình thường có thể trở thành điểm rủi ro. Theo các chuyên gia, doanh nghiệp không chỉ cần cập nhật quy định mới về thuế, hóa đơn mà quan trọng hơn là phải thay đổi cách quản trị dữ liệu và kiểm soát giao dịch ngay từ đầu.
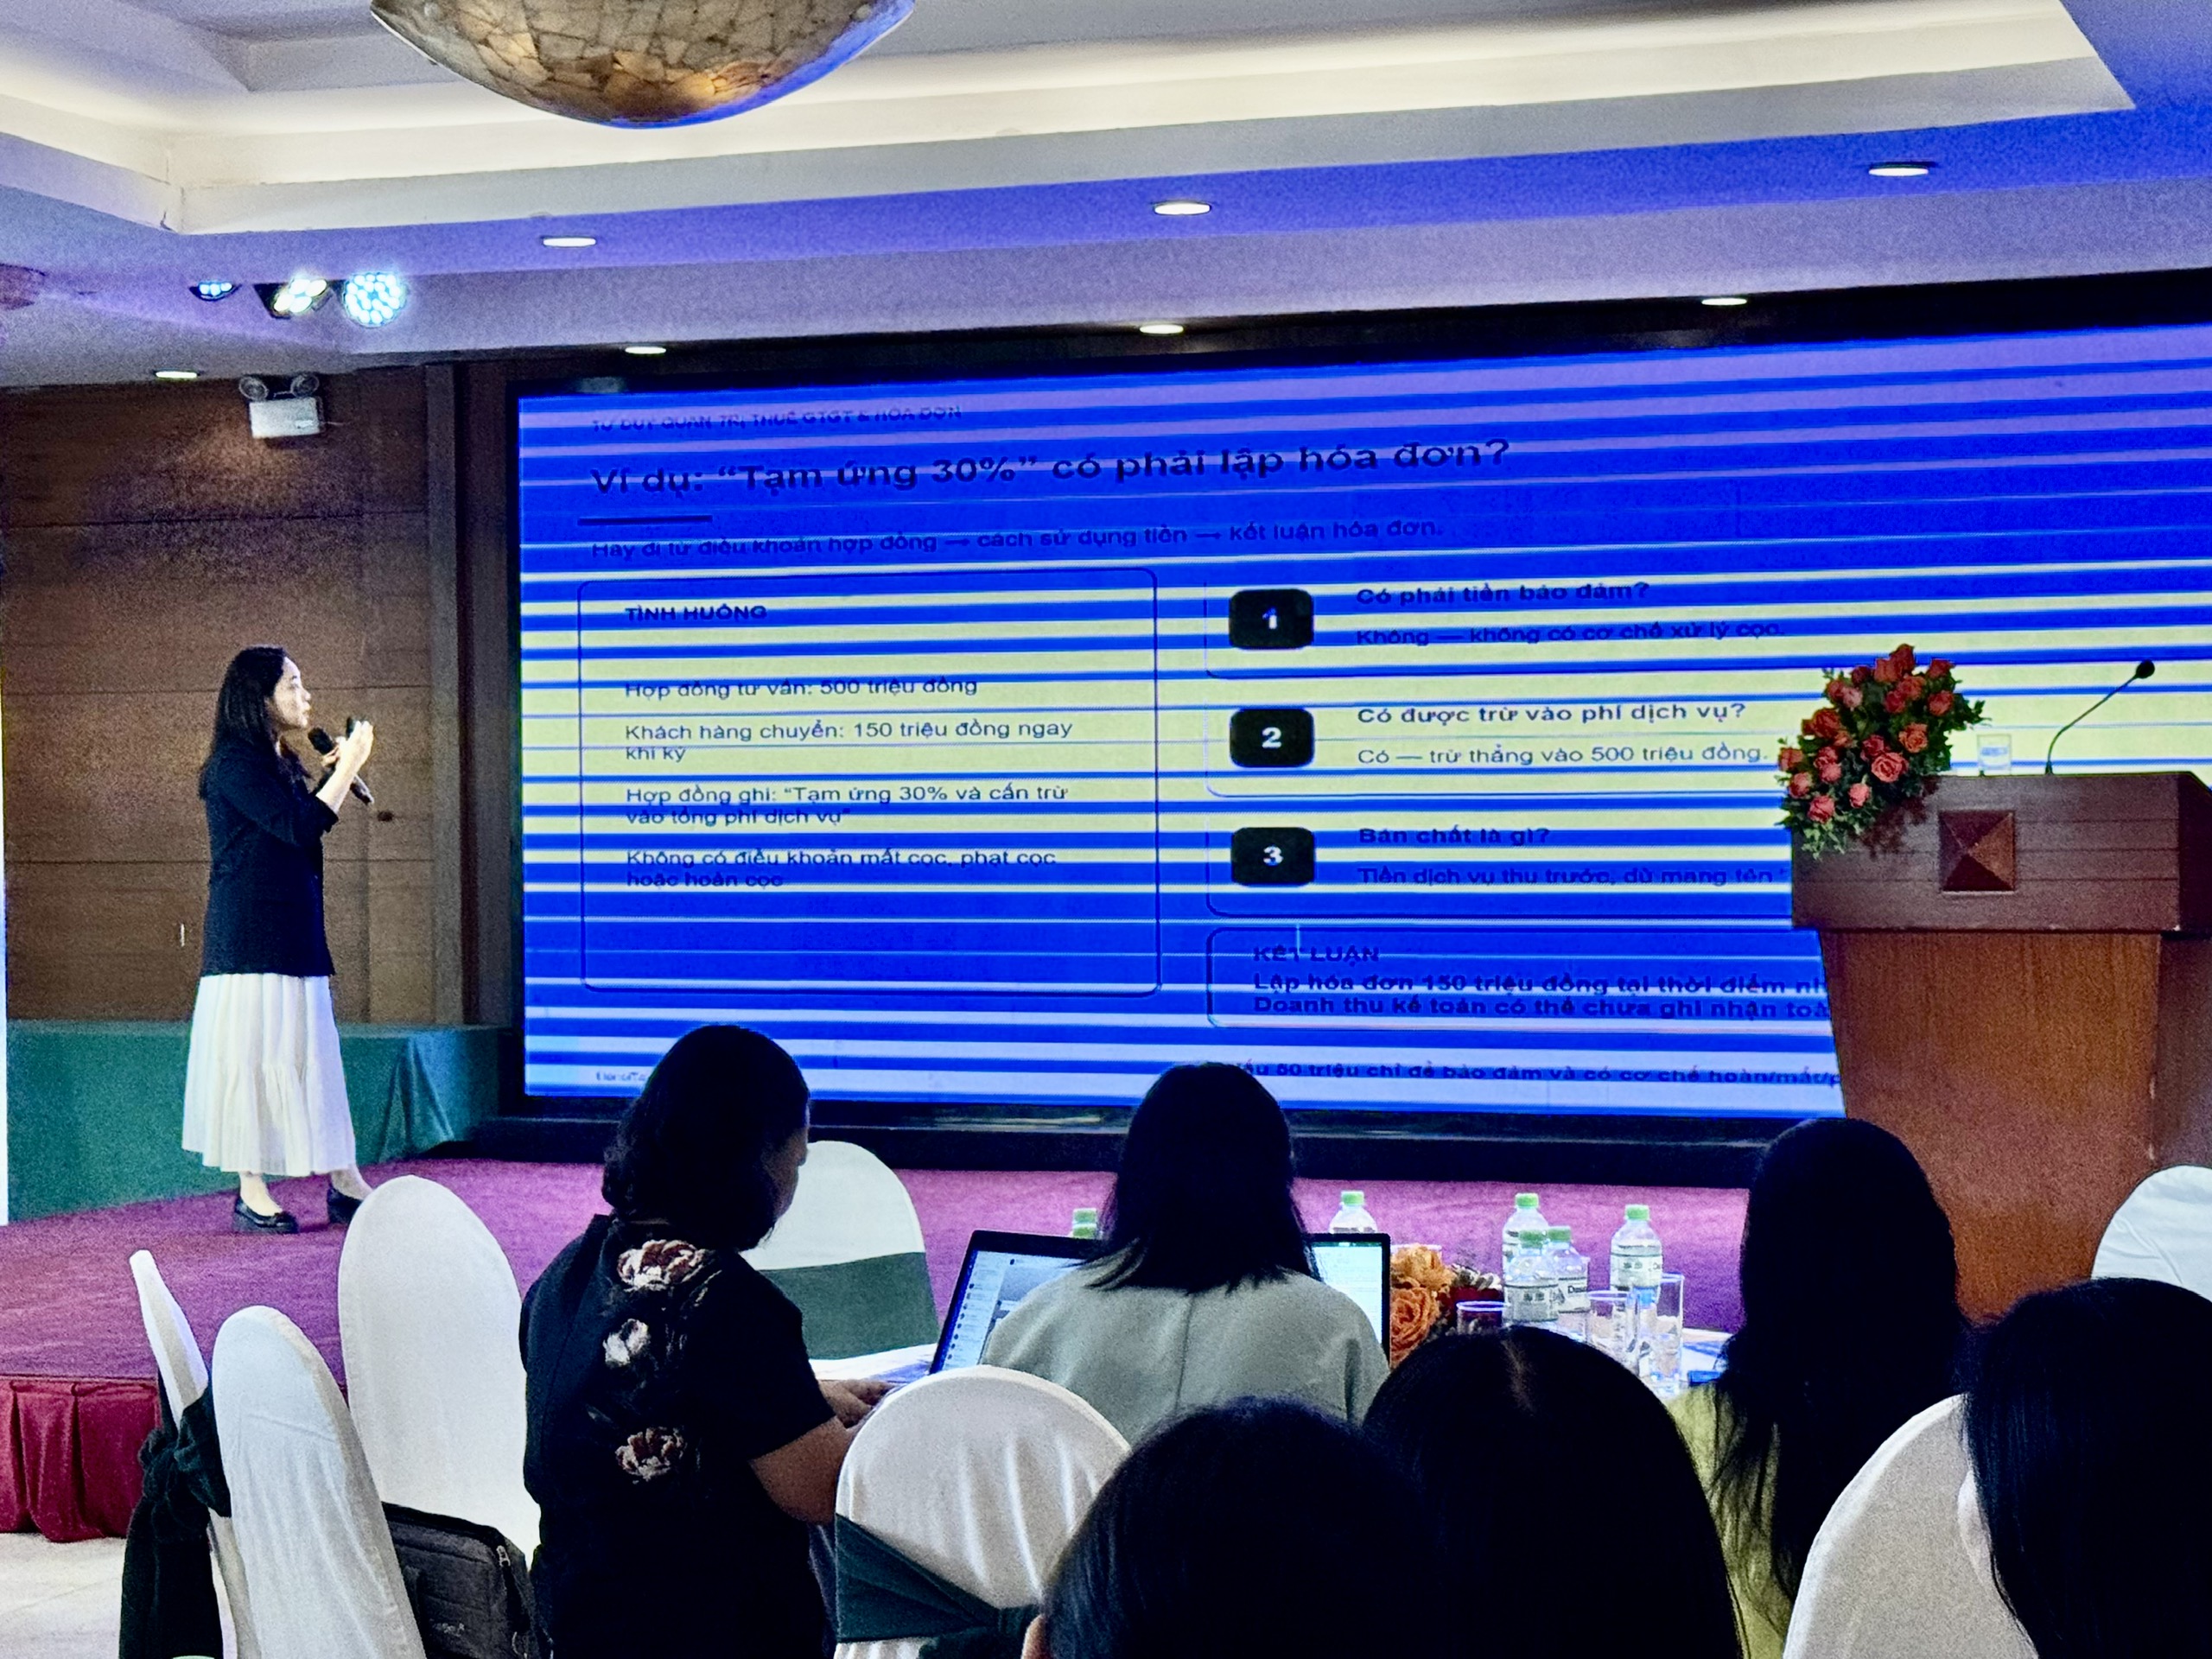 |
| Doanh nghiệp cần chuyển từ tư duy “xử lý thuế” sang quản trị rủi ro thuế. Ảnh: Hương Quỳnh. |
Khi cơ quan Thuế “đọc” doanh nghiệp qua dữ liệu
Tại hội nghị “Thuế giá trị gia tăng và hóa đơn - điểm mới và tác động đến doanh nghiệp” ngày 18/8, bà Lê Yến, CEO HanoiTax, đưa ra một thông điệp đáng chú ý: “Thuế không bắt đầu từ tờ khai”.
Theo bà Yến, nếu doanh nghiệp vẫn coi thuế là công việc riêng của kế toán, đến cuối tháng, cuối quý mới tập hợp hóa đơn, chứng từ và xử lý kê khai thì đang bỏ qua một thực tế: rủi ro thuế có thể đã phát sinh từ rất lâu trước khi kế toán mở tờ khai.
Cách làm như “bán hàng trước, hóa đơn tính sau”, thu tiền trước rồi hoàn thiện hợp đồng, cuối kỳ mới xử lý chi phí hay duy trì dữ liệu quản trị khác với dữ liệu báo cáo thuế có thể từng tồn tại trong điều kiện dữ liệu còn rời rạc. Nhưng phương thức quản lý thuế hiện nay đã thay đổi.
Thay vì chủ yếu xuống doanh nghiệp, yêu cầu xuất trình từng tập hồ sơ để kiểm tra, cơ quan Thuế ngày càng có khả năng phân tích doanh nghiệp thông qua dữ liệu, dòng tiền, dòng hàng và nhiều nguồn thông tin khác.
Hệ thống quản lý rủi ro có thể chấm điểm doanh nghiệp; dữ liệu được phân tích, so sánh theo ngành, đối chiếu đa nguồn và nhận diện những mâu thuẫn trong chính hoạt động của doanh nghiệp.
Điều này khiến những điểm bất thường trước đây có thể dễ dàng bị bỏ qua trở thành tín hiệu cần giải trình.
Chẳng hạn, doanh nghiệp có doanh thu lớn nhưng lợi nhuận thấp bất thường so với ngành; thua lỗ nhiều năm nhưng vẫn tăng vốn, mở rộng mặt bằng, tuyển thêm nhân sự; hoặc chi phí đột biến vào những tháng cuối năm.
Đáng lưu ý, bà Lê Yến cảnh báo tình trạng doanh nghiệp có hai hệ thống sổ sách, một phục vụ quản trị nội bộ và một phục vụ báo cáo thuế.
Trong khi đó, ngành Thuế đang triển khai nhiều lớp công cụ phân tích rủi ro, gồm hệ thống quản lý rủi ro, phân tích so sánh ngành, đối chiếu đa nguồn dữ liệu, phân tích mâu thuẫn nội tại và ứng dụng AI, dữ liệu lớn để phát hiện hành vi bất thường.
“5 lớp công cụ này hoạt động đồng thời, tự động, không cần cán bộ đến trụ sở. Doanh nghiệp bị đọc trước khi nhận được quyết định kiểm tra”, bà Lê Yến nhấn mạnh.
Như vậy, vấn đề doanh nghiệp phải đối mặt không chỉ là “kê khai có đúng không”, mà còn là dữ liệu của doanh nghiệp có thống nhất, hợp lý và phản ánh đúng bản chất hoạt động kinh doanh hay không.
Doanh nghiệp cần thay đổi cách quản trị từ gốc
Từ thực tế trên, các chuyên gia cho rằng, doanh nghiệp cần chuyển từ tư duy “xử lý thuế” sang quản trị rủi ro thuế.
Thuế không phải việc riêng của kế toán. Rủi ro có thể bắt đầu từ phòng kinh doanh khi ký hợp đồng, bộ phận mua hàng khi lựa chọn nhà cung cấp, từ cách tổ chức dòng tiền hoặc chính sách nhân sự. Nếu kế toán chỉ nhận hồ sơ để xử lý ở cuối quy trình thì rất khó kiểm soát rủi ro từ gốc.
Một giao dịch an toàn, theo mô hình “5 khớp + 1” được bà Lê Yến đưa ra, phải bảo đảm mô hình kinh doanh phù hợp pháp lý và thuế; hợp đồng phản ánh đúng bản chất; hóa đơn đúng thời điểm, nội dung, giá trị; dòng tiền đúng chủ thể và mục đích; chứng từ đủ khả năng chứng minh; đồng thời dữ liệu thống nhất giữa các hệ thống. Chỉ một khâu sai lệch cũng có thể khiến cả chuỗi giao dịch mất khả năng giải trình.
Trong khi đó, bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng thư ký Hội Tư vấn Thuế Việt Nam, lưu ý với những thay đổi lớn trong chính sách thuế từ 1/7/2026, doanh nghiệp phải chủ động cập nhật, đặc biệt liên quan đến thay đổi về thuế GTGT, hoàn thuế và hóa đơn điện tử.
Đối với hóa đơn điện tử, doanh nghiệp cũng cần đặc biệt lưu ý các quy định mới về thời điểm lập hóa đơn, nội dung, xử lý hóa đơn sai sót và đăng ký, ngừng sử dụng hóa đơn điện tử. Một số dịch vụ cần thời gian đối soát dữ liệu được bổ sung thời điểm lập hóa đơn chậm theo quy định; một số trường hợp hóa đơn có sai sót cũng được xử lý theo cơ chế mới, không nhất thiết phải lập lại hóa đơn.
Điểm quan trọng là doanh nghiệp không nên nhìn những quy định này như các phần việc riêng lẻ của kế toán. Hóa đơn và tờ khai chỉ là phần cuối của một chuỗi giao dịch. Muốn kê khai đúng và giảm rủi ro, doanh nghiệp phải kiểm soát từ hợp đồng, giao dịch, hóa đơn, dòng tiền, chứng từ đến dữ liệu.
Theo bà Lê Yến, kế toán vì thế cũng cần chuyển từ vai trò ghi sổ, nhận hóa đơn, lập tờ khai sang kiểm soát dữ liệu, cảnh báo rủi ro và tham gia thiết kế quy trình. Lãnh đạo doanh nghiệp phải trao cho kế toán dữ liệu, quyền kiểm soát và trách nhiệm tương xứng.