Việc Quốc hội thông qua quy định nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng/năm được kỳ vọng tháo gỡ khó khăn cho hộ, cá nhân kinh doanh. Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, chính sách này giúp người kinh doanh lựa chọn cách tính thuế phù hợp với thực tế, góp phần nâng cao tính tự giác tuân thủ pháp luật thuế.
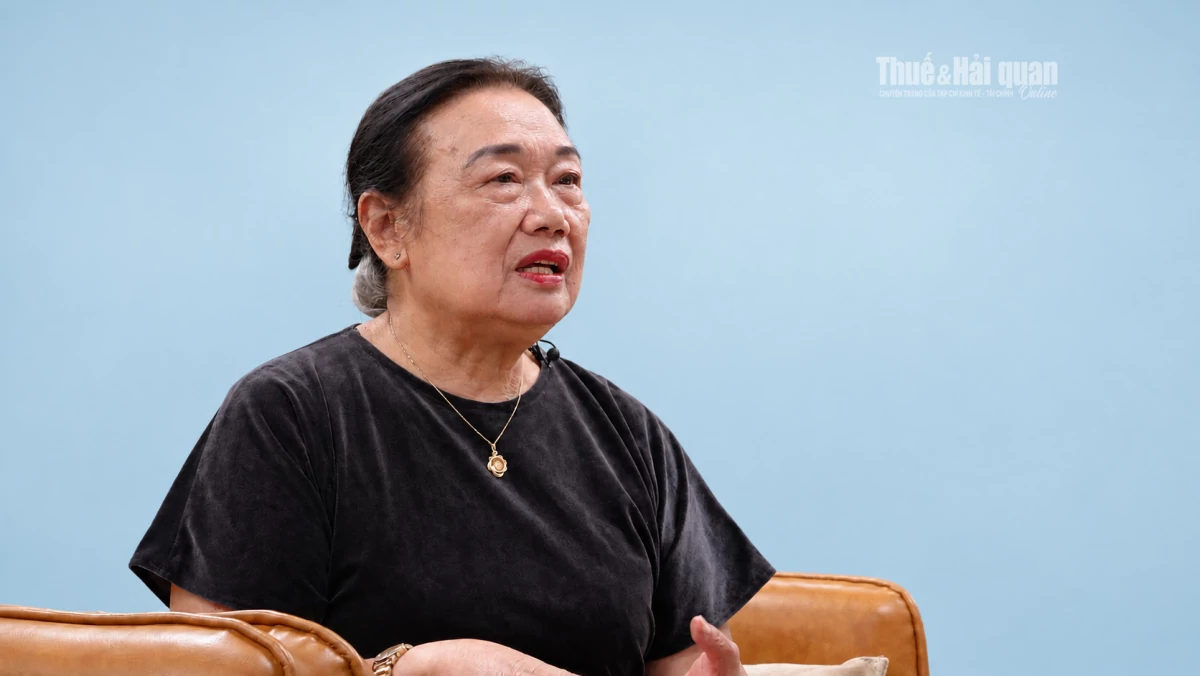 |
| Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc. Ảnh: Trần Ánh. |
Phóng viên: Quốc hội thông qua quy định nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng/năm có ý nghĩa như thế nào trong việc tháo gỡ khó khăn về chi phí, hóa đơn, chứng từ cho hộ, cá nhân kinh doanh, thưa bà?
Bà Nguyễn Thị Cúc: Theo tôi, đây là một sự điều chỉnh rất đáng chú ý, bởi chính sách đã quan tâm nhiều hơn đến điều kiện thực tế của hộ, cá nhân kinh doanh, đặc biệt là khả năng xác định và chứng minh chi phí.
Theo quy định trước khi sửa đổi, với những cá nhân kinh doanh có doanh thu trên 3 tỷ đồng/năm, việc tính thuế thu nhập cá nhân (TNCN) trên phần chênh lệch giữa doanh thu và chi phí được trừ đặt ra không ít khó khăn. Về nguyên tắc, tính thuế trên thu nhập phản ánh sát hơn kết quả kinh doanh. Tuy nhiên, muốn xác định đúng thu nhập tính thuế thì phải xác định được các khoản chi phí hợp lệ.
Trong thực tế, nhiều hộ kinh doanh đã hoạt động hàng chục năm, hàng hóa được mua vào qua nhiều thời kỳ, không phải lúc nào cũng có đầy đủ hóa đơn, chứng từ. Đối với những hộ kinh doanh nhà hàng, khách sạn, nhà nghỉ, khó khăn còn liên quan đến tài sản cố định đã hình thành từ lâu, việc xác định giá trị còn lại và chi phí khấu hao.
Nếu không có cơ chế xử lý phù hợp, có thể xảy ra tình trạng chi phí thực tế đã phát sinh nhưng không đủ điều kiện để được trừ khi tính thuế. Khi đó, thu nhập tính thuế có thể cao hơn kết quả kinh doanh thực tế, khiến người nộp thuế gặp khó khăn.
Dù đã có chế độ kế toán dành cho hộ, cá nhân kinh doanh, trong thời gian đầu áp dụng, nhiều hộ vẫn gặp khó khăn khi bố trí người làm kế toán. Nếu thuê dịch vụ kế toán, hộ lại phải chịu thêm chi phí.
Với những hộ đủ điều kiện và lựa chọn tính thuế theo tỷ lệ trên doanh thu, việc xác định số thuế phải nộp không đòi hỏi phải xác định các khoản chi phí được trừ. Cách tính này có thể giúp hộ giảm bớt áp lực bố trí nhân sự và chi phí thuê dịch vụ kế toán trong giai đoạn đầu.
Vì vậy, việc nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng có ý nghĩa thiết thực. Cá nhân kinh doanh thuộc diện áp dụng có thể cân nhắc giữa phương pháp tính thuế trên thu nhập và phương pháp tính thuế theo tỷ lệ trên doanh thu, tùy theo đặc điểm hoạt động và khả năng đáp ứng điều kiện của từng phương pháp.
Tuy nhiên, người nộp thuế cần hiểu rằng được lựa chọn phương pháp tính thuế không đồng nghĩa với việc đương nhiên được giảm số thuế phải nộp. Mỗi phương pháp có căn cứ tính thuế riêng. Người kinh doanh cần xem xét đặc điểm ngành nghề, doanh thu, chi phí thực tế và khả năng chứng minh các khoản chi để lựa chọn phù hợp.
Điều có ý nghĩa lớn nhất là chính sách không áp đặt một phương pháp duy nhất đối với những trường hợp có điều kiện kinh doanh rất khác nhau.
Phóng viên: Việc nâng ngưỡng doanh thu lên 10 tỷ đồng cho thấy những khó khăn, vướng mắc trong thực tiễn đã được Bộ Tài chính, Chính phủ lắng nghe, tiếp thu trong quá trình hoàn thiện chính sách. Từ góc độ tư vấn, hỗ trợ người nộp thuế, bà đánh giá như thế nào về tinh thần đồng hành, kịp thời tháo gỡ khó khăn cho hộ, cá nhân kinh doanh của cơ quan quản lý?
Bà Nguyễn Thị Cúc: Một chính sách thuế muốn đi vào cuộc sống trước hết phải xuất phát từ thực tiễn, nhận diện được những khó khăn mà người nộp thuế đang gặp phải.
Trong quá trình chuyển đổi từ thuế khoán sang tự kê khai, nhiều hộ kinh doanh không chỉ băn khoăn về số thuế phải nộp mà còn lo ngại những rủi ro phát sinh.
Do vậy, việc Bộ Tài chính, Chính phủ tiếp thu và hoàn thiện quy định về quyền lựa chọn phương pháp tính thuế là một bước điều chỉnh phù hợp với yêu cầu thực tiễn.
Chính sách thuế không chỉ nhằm bảo đảm nguồn thu ngân sách mà còn phải tạo điều kiện để người nộp thuế thực hiện đúng nghĩa vụ. Khi quy định phù hợp với khả năng tuân thủ, người kinh doanh sẽ có thêm cơ sở để chủ động kê khai, nộp thuế và hạn chế những sai sót không đáng có.
Tất nhiên, mở rộng quyền lựa chọn phương pháp tính thuế mới giải quyết một phần khó khăn. Những vấn đề về hóa đơn, chứng từ, hàng tồn kho hay nghĩa vụ thuế phát sinh từ các giai đoạn trước vẫn cần được xử lý theo đúng quy định và có hướng dẫn thống nhất.
Theo tôi, sự đồng hành của cơ quan quản lý cần thể hiện không chỉ ở việc sửa đổi chính sách mà còn ở cách tổ chức thực hiện, giải đáp kịp thời những tình huống cụ thể của người nộp thuế.
 |
| Doanh nghiệp, cá nhân kinh doanh có doanh thu năm không quá 10 tỷ đồng được lựa chọn phương pháp tính thuế góp phần giảm bớt khó khăn trong việc xác định chi phí. Ảnh: Nga Phạm. |
Phóng viên: Quốc hội cũng thông qua quy định cho phép doanh nghiệp có doanh thu năm không quá 10 tỷ đồng được lựa chọn phương pháp tính thuế; đồng thời miễn thuế TNDN trong 3 năm cho doanh nghiệp nhỏ và vừa. Theo bà, các chính sách này có ý nghĩa như thế nào trong việc khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp?
Bà Nguyễn Thị Cúc: Cần nhìn các chính sách này trong mối quan hệ với nhau, bởi mục tiêu không chỉ là hỗ trợ hộ kinh doanh thực hiện nghĩa vụ thuế thuận lợi hơn mà còn tạo điều kiện để những hộ có đủ năng lực phát triển thành doanh nghiệp.
Trong quá trình tiếp xúc với các hộ kinh doanh, tôi nhận thấy một trong những băn khoăn của họ là khi chuyển đổi thành doanh nghiệp phải thực hiện nghĩa vụ thuế như thế nào, chi phí nào được trừ, cách tính thuế có phức tạp hơn hay không?
Về nguyên tắc, mô hình doanh nghiệp có những điều kiện thuận lợi nhất định trong tổ chức hoạt động sản xuất, kinh doanh, quản lý chi phí và thực hiện chính sách thuế. Tuy nhiên, với những cơ sở kinh doanh quy mô nhỏ, việc chuyển đổi cũng đặt ra yêu cầu thích ứng với chế độ quản lý mới.
Do vậy, việc cho phép doanh nghiệp có doanh thu năm không quá 10 tỷ đồng lựa chọn phương pháp tính thuế TNDN có thể góp phần giảm bớt khó khăn trong việc xác định chi phí, thu nhập chịu thuế đối với những doanh nghiệp quy mô nhỏ.
Cùng với đó, chính sách miễn thuế TNDN trong 3 năm đối với doanh nghiệp nhỏ và vừa đủ điều kiện có ý nghĩa hỗ trợ doanh nghiệp trong giai đoạn đầu hoạt động, tạo thêm điều kiện để tích lũy nguồn lực và ổn định sản xuất, kinh doanh.
Tuy nhiên, cần phân biệt rõ miễn thuế TNDN với miễn các nghĩa vụ thuế khác. Doanh nghiệp được hưởng ưu đãi vẫn phải thực hiện các nghĩa vụ về kê khai, hóa đơn, chứng từ và quản lý thuế theo quy định.
Khi quyền lựa chọn phương pháp tính thuế được mở rộng cho cả cá nhân kinh doanh và doanh nghiệp quy mô nhỏ, người kinh doanh sẽ có thêm điều kiện cân nhắc mô hình hoạt động phù hợp với định hướng phát triển, thay vì chỉ lựa chọn dựa trên lo ngại về thủ tục và nghĩa vụ thuế.
Phóng viên: Bên cạnh việc mở rộng quyền lựa chọn phương pháp tính thuế, những vấn đề nào cần tiếp tục được quan tâm để người nộp thuế thực sự yên tâm thực hiện chính sách mới từ năm 2027?
Bà Nguyễn Thị Cúc: Việc mở rộng quyền lựa chọn phương pháp tính thuế là điều kiện thuận lợi, nhưng hiệu quả của chính sách còn phụ thuộc vào hướng dẫn thực hiện và sự hỗ trợ của cơ quan Thuế.
Điều cần hướng tới là để người kinh doanh hiểu đúng, lựa chọn đúng và thực hiện đúng nghĩa vụ thuế.
Trước hết, cần hướng dẫn thật rõ điều kiện lựa chọn từng phương pháp tính thuế, cách xác định doanh thu làm căn cứ áp dụng và thời gian phải duy trì ổn định phương pháp đã lựa chọn. Người nộp thuế cần biết mình thuộc trường hợp nào, được lựa chọn ra sao và phải thực hiện những nghĩa vụ gì.
Thứ hai là tiếp tục giải quyết những vướng mắc về chi phí được trừ, nhất là đối với hàng tồn kho, tài sản cố định hình thành từ trước khi chuyển đổi phương pháp quản lý thuế.
Thứ ba là vấn đề hóa đơn điện tử. Những trường hợp bán hàng qua nhiều kênh, đặc biệt là thương mại điện tử, có thể phát sinh khó khăn về thời điểm lập hóa đơn, đối chiếu doanh thu và chứng từ. Cần có hướng dẫn cụ thể để người nộp thuế thực hiện đúng, tránh phát sinh vi phạm do chưa hiểu rõ quy định.
Khi người nộp thuế có thể chủ động tuân thủ với chi phí hợp lý, chính sách sẽ góp phần xây dựng môi trường kinh doanh minh bạch, công bằng và tạo điều kiện cho hộ kinh doanh phát triển bền vững.
Phóng viên: Xin cảm ơn Bà!
| Cá nhân có doanh thu năm đến 10 tỷ đồng được chọn tính thuế theo tỷ lệ trên doanh thu Ngày 20/11/2026, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật thuế TNDN, Luật thuế Sử dụng đất phi nông nghiệp và Luật thuế TNCN. Theo đó, Luật nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế TNDN, thuế TNCN lên 10 tỷ đồng/năm đối với doanh nghiệp, cá nhân kinh doanh thuộc diện áp dụng. Đối với thuế TNCN, cá nhân kinh doanh có doanh thu năm trên ngưỡng không phải nộp thuế đến 10 tỷ đồng được lựa chọn phương pháp tính thuế trên thu nhập hoặc tính theo tỷ lệ phần trăm trên doanh thu. Đối với thuế TNDN, doanh nghiệp có tổng doanh thu không quá 10 tỷ đồng/năm được lựa chọn một trong hai cách tính thuế là tính trên thu nhập tính thuế hoặc tính theo tỷ lệ phần trăm trên doanh thu. Luật cũng bổ sung chính sách miễn thuế TNDN trong 3 năm đối với doanh nghiệp nhỏ và vừa đáp ứng điều kiện; đồng thời giao Chính phủ quy định thời gian áp dụng ổn định phương pháp tính thuế. Các quy định về nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế áp dụng từ kỳ tính thuế năm 2027. |