Cục Thuế vừa ban hành Quyết định số 1491/QĐ-CT về Quy trình nội bộ xử lý thủ tục thỏa thuận song phương (MAP), quy định cụ thể trách nhiệm, trình tự và phương thức phối hợp giữa các đơn vị quản lý trực tiếp người nộp thuế.
 |
| Cơ quan Thuế cam kết bảo đảm quyền tiếp cận và không đặt rào cản cho người nộp thuế. Ảnh: hỗ trợ bởi AI. |
MAP là cơ chế giải quyết các trường hợp đánh thuế không phù hợp với quy định của Hiệp định tránh đánh thuế hai lần mà Việt Nam đã ký kết và có hiệu lực, thông qua trao đổi giữa nhà chức trách có thẩm quyền của các bên ký kết.
Một trong những nguyên tắc quan trọng của quy trình là việc xem xét, giải quyết hồ sơ MAP phải độc lập, khách quan, căn cứ vào bản chất, tình tiết và dữ liệu thực tế của từng vụ việc, không bị chi phối bởi mục tiêu duy trì kết quả điều chỉnh thuế hoặc tối đa hóa số thu ngân sách.
Theo đó, công chức đã trực tiếp tham gia kiểm tra, xác định nghĩa vụ thuế liên quan đến hồ sơ MAP không được tham gia quyết định, giải quyết vụ việc. Việc rà soát tập trung vào nội dung áp dụng và giải thích Hiệp định thuế, không thực hiện kiểm tra lại toàn bộ nghĩa vụ thuế của người nộp thuế.
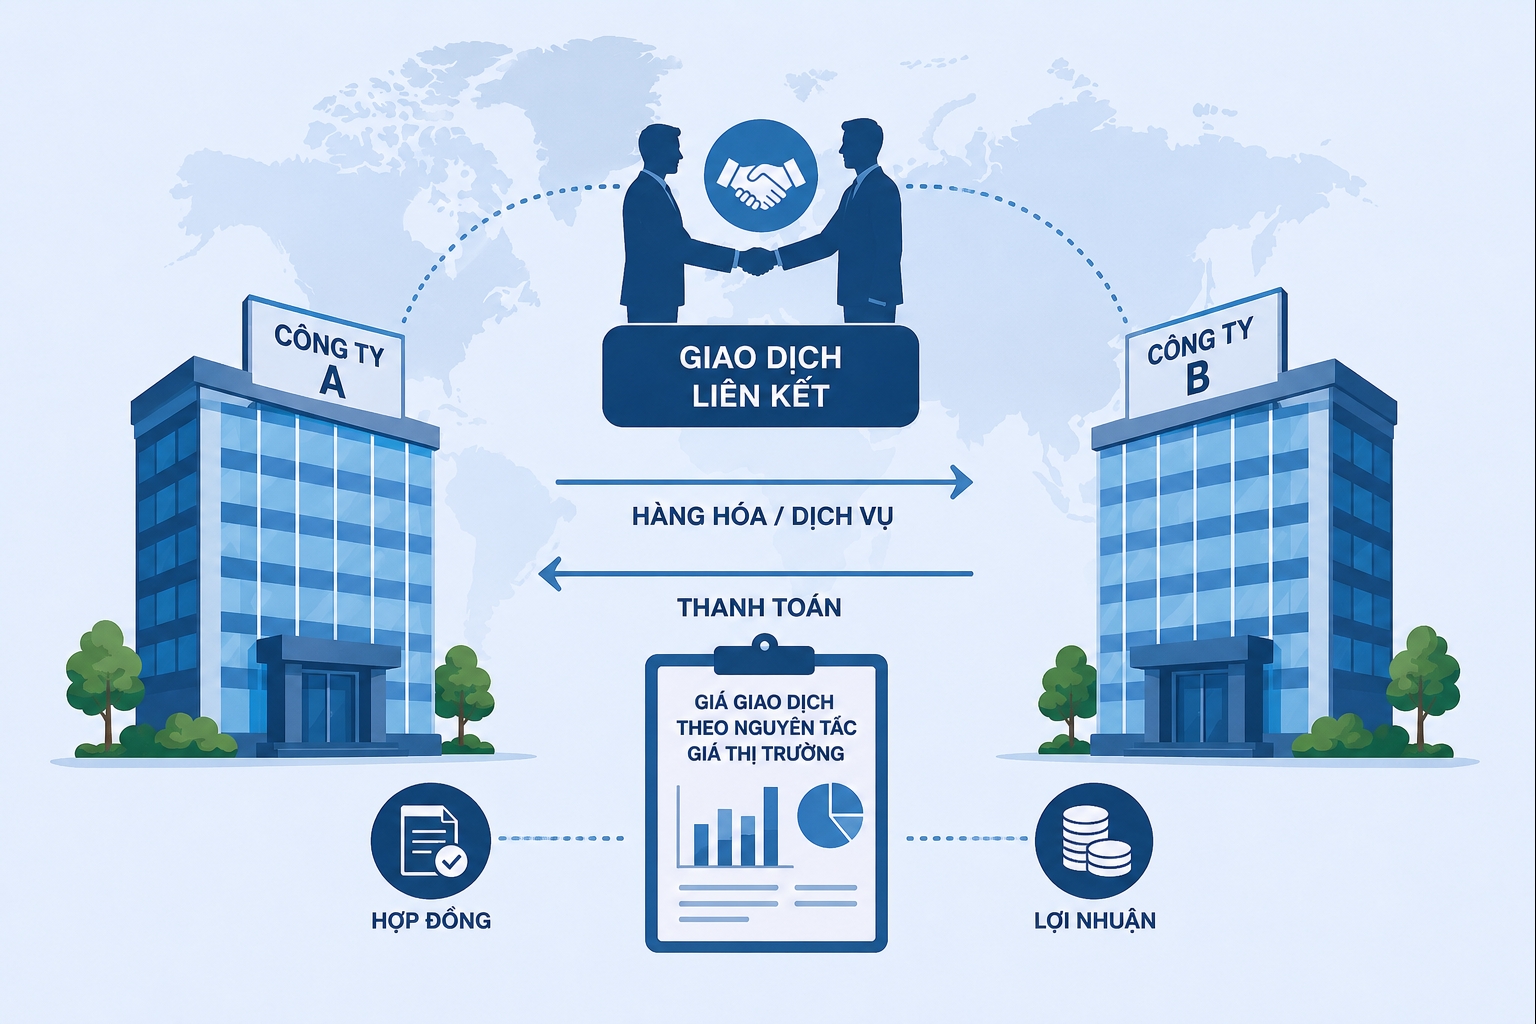
Đáng chú ý, cơ quan Thuế không được từ chối hồ sơ MAP chỉ vì vụ việc liên quan đến giao dịch liên kết, có bất đồng về điều kiện áp dụng Hiệp định hoặc nghĩa vụ thuế đã được kiểm tra trước đó, trừ các trường hợp từ chối theo Hiệp định và quy định tại Điều 58 Thông tư số 95/2026/TT-BTC.
Quy trình cũng xác định rõ đây là hoạt động nghiệp vụ nội bộ, không làm phát sinh thêm thành phần hồ sơ, điều kiện, quyền, nghĩa vụ hoặc thủ tục hành chính đối với người nộp thuế ngoài quy định của Hiệp định thuế và pháp luật có liên quan.
Theo quy trình, việc xử lý hồ sơ MAP được thực hiện qua các bước tiếp nhận, kiểm tra tính hợp lệ, nghiên cứu, phân tích hồ sơ, khảo sát thực tế khi cần thiết, xây dựng bản quan điểm, phương án đàm phán, trao đổi với cơ quan thuế bên ký kết và thực hiện kết quả thỏa thuận.
Đối với hồ sơ do người nộp thuế là đối tượng cư trú tại Việt Nam gửi đến, thời hạn tiếp nhận, kiểm tra ban đầu là 1 tháng. Đối với hồ sơ từ cơ quan Thuế bên ký kết là 7 ngày.
Sau khi hồ sơ đủ điều kiện, đơn vị chủ trì tổ chức nghiên cứu, thu thập thông tin, phân tích các vấn đề liên quan và xây dựng phương án giải quyết trình lãnh đạo Cục Thuế phê duyệt.
Đối với MAP song phương, hai bên nỗ lực giải quyết vụ việc trong thời hạn mục tiêu 24 tháng kể từ ngày bắt đầu theo quy định. Việc trao đổi, đàm phán có thể thực hiện trực tiếp, trực tuyến hoặc bằng văn bản.
Sau khi đạt được thỏa thuận và có sự chấp thuận bằng văn bản của người nộp thuế, kết quả MAP được ký kết, thông báo và tổ chức thực hiện.
Cơ quan Thuế quản lý trực tiếp có trách nhiệm điều chỉnh cơ sở tính thuế theo hướng dẫn của Cục Thuế, với mục tiêu hoàn thành trong thời hạn 3 tháng kể từ ngày người nộp thuế chấp thuận kết quả.
Quy trình cũng quy định việc quản lý, lưu trữ và bảo mật thông tin trao đổi giữa nhà chức trách có thẩm quyền của các nước; đồng thời thực hiện thống kê, báo cáo kết quả MAP theo khung báo cáo của Tổ chức Hợp tác và Phát triển kinh tế.
Việc ban hành quy trình nhằm thống nhất hoạt động xử lý hồ sơ MAP trong toàn ngành Thuế, nâng cao hiệu quả giải quyết các vấn đề về thuế phát sinh trong giao dịch xuyên biên giới và bảo đảm việc thực thi các Hiệp định tránh đánh thuế hai lần.