Theo bà Đinh Mai Hạnh, Phó Tổng giám đốc Dịch vụ Tư vấn Thuế, Deloitte Việt Nam, những thay đổi tại Thông tư số 95/2026/TT-BTC tạo cơ sở để cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế (APA) được triển khai minh bạch, linh hoạt hơn. Đây cũng là cơ sở để doanh nghiệp chủ động hơn trong quản trị rủi ro thuế đối với các giao dịch xuyên biên giới.
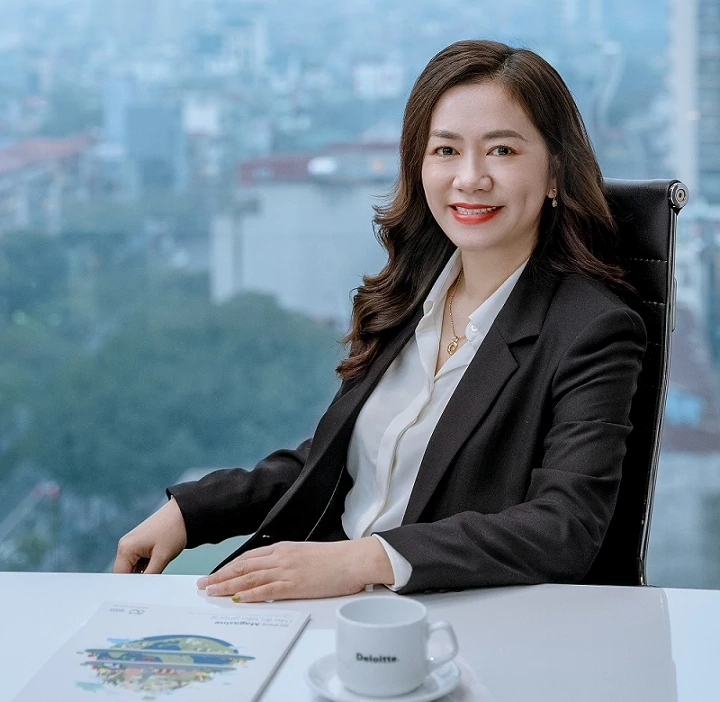 |
| Bà Đinh Mai Hạnh, Phó Tổng giám đốc Dịch vụ Tư vấn Thuế, Deloitte Việt Nam. Ảnh: NVCC. |
Gỡ những điểm nghẽn từ dữ liệu đến quy trình
Phóng viên: APA được kỳ vọng giúp doanh nghiệp giảm bất định về thuế đối với các giao dịch liên kết xuyên biên giới. Từ góc độ tư vấn thuế, bà nhìn nhận đâu là những điểm thay đổi đáng chú ý nhất của Thông tư 95/2026/TT-BTC đối với doanh nghiệp?
Bà Đinh Mai Hạnh: Thông tư số 95/2026/TT-BTC của Bộ Tài chính có nhiều quy định quan trọng được kỳ vọng tác động tích cực đến thực tiễn áp dụng APA tại Việt Nam, trong đó đáng chú ý là các quy định liên quan đến nguồn dữ liệu, giai đoạn áp dụng, quy trình xử lý và phương thức thực hiện hồ sơ.
Trước hết, trên cơ sở Luật Quản lý thuế số 108/2025/QH15, Thông tư số 95/2026/TT-BTC đã bãi bỏ yêu cầu cơ sở dữ liệu thương mại phải “được kiểm chứng bảo đảm tính pháp lý”.
Thay vào đó, cơ sở dữ liệu thương mại được công nhận là một trong những nguồn dữ liệu sử dụng trong quản lý thuế, phục vụ việc xây dựng và đàm phán APA.
Theo tôi, thay đổi này có ý nghĩa trong việc tạo sự tương thích về nguồn dữ liệu giữa doanh nghiệp và cơ quan thuế trong quá trình xây dựng, đàm phán APA. Đây cũng là cách tiếp cận phù hợp với hướng dẫn quốc tế và thực tiễn tại nhiều quốc gia có chương trình APA phát triển.
Cơ sở dữ liệu thương mại hiện là nguồn dữ liệu phục vụ phân tích và đàm phán APA tại Nhật Bản, Hàn Quốc, Singapore và nhiều quốc gia khác.
Việc Việt Nam ghi nhận rõ hơn vai trò của nguồn dữ liệu này góp phần tạo cơ sở để các bên có cách tiếp cận thống nhất hơn trong quá trình phân tích và đàm phán.
Về giai đoạn đề nghị áp dụng APA, người nộp thuế có thể thực hiện cho tối đa 5 năm tính thuế liên tục.
Tuy nhiên, thời hạn hiệu lực thực tế của APA sau khi được ký kết tối đa là 3 năm tính thuế, bắt đầu từ năm ký kết hoặc năm tính thuế liền kề sau năm ký kết, theo thỏa thuận giữa người nộp thuế và cơ quan Thuế.
Cơ chế này tạo sự linh hoạt trong việc xác định thời điểm bắt đầu hiệu lực của APA, đặc biệt trong trường hợp quá trình thẩm định và đàm phán kéo dài. Đồng thời bảo đảm thời gian APA có hiệu lực trong thời hạn 3 năm tính thuế theo quy định.
Xét theo thông lệ quốc tế, giai đoạn APA có hiệu lực phổ biến là 5 năm tại nhiều quốc gia như Nhật Bản, Hàn Quốc, Ấn Độ, Singapore, Thái Lan.
Đáng chú ý, nhiều quốc gia cho phép APA được áp dụng cho toàn bộ giai đoạn đề nghị hoặc áp dụng hồi tố (rollback) đối với các kỳ tính thuế trước nếu đáp ứng các điều kiện nhất định, như Nhật Bản, Hàn Quốc, Trung Quốc, Malaysia, Indonesia.
Cơ chế này hiện chưa được quy định tại Việt Nam. Theo đó, APA chỉ có hiệu lực đối với các kỳ tính thuế trong tương lai sau khi APA đã được ký kết.
Phóng viên: APA là cơ chế có tính quốc tế cao, được nhiều quốc gia áp dụng để tăng tính chắc chắn về thuế. Theo bà, với những thay đổi tại Thông tư 95/2026/TT-BTC, Việt Nam đang tiệm cận thông lệ quốc tế ở những điểm nào và còn khoảng cách nào cần tiếp tục thu hẹp?
Bà Đinh Mai Hạnh: Về quy trình thực hiện APA, Thông tư số 95/2026/TT-BTC tiếp tục hoàn thiện từ giai đoạn tham vấn trước khi nộp hồ sơ, khảo sát thực tế tại trụ sở người nộp thuế trong quá trình thẩm định, đến đàm phán, ký kết và theo dõi thực hiện APA theo hướng chi tiết và minh bạch hơn.
Đặc biệt, Thông tư số 95/2026/TT-BTC bổ sung quy định về khảo sát thực tế tại trụ sở người nộp thuế (site visit) trong giai đoạn rà soát, phân tích hồ sơ.
Đây là cơ sở để cơ quan Thuế có thể đánh giá đầy đủ hơn hoạt động thực tế, chức năng, tài sản và rủi ro của doanh nghiệp trước khi đưa ra kết luận đối với hồ sơ APA.
Đồng thời, các trường hợp dừng giải quyết hồ sơ trước khi ký kết APA cũng được quy định rõ rang hơn, qua đó nâng cao tính minh bạch và giúp doanh nghiệp chủ động hơn trong quá trình chuẩn bị, triển khai hồ sơ.
Tại một số quốc gia như Nhật Bản, Hàn Quốc và Singapore, cơ chế tham vấn trước khi nộp hồ sơ cũng được khuyến nghị hoặc áp dụng nhằm giúp người nộp thuế và cơ quan Thuế thống nhất về phạm vi giao dịch, phương pháp xác định giá và mức độ sẵn sàng của hồ sơ trước khi nộp chính thức.
Về xu hướng số hóa, Thông tư số 95/2026/T-BTC cũng thúc đẩy quá trình chuyển đổi số trong thủ tục APA. Theo đó, đơn đề nghị áp dụng APA (Mẫu số 01/APA-ĐN) và thông báo kết quả xử lý hồ sơ APA được thực hiện bằng phương thức điện tử.
Trong trường hợp hồ sơ, tài liệu có dung lượng lớn, định dạng kỹ thuật chuyên biệt hoặc chưa đáp ứng yêu cầu kỹ thuật của hệ thống điện tử, người nộp thuế được nộp bằng hồ sơ giấy.
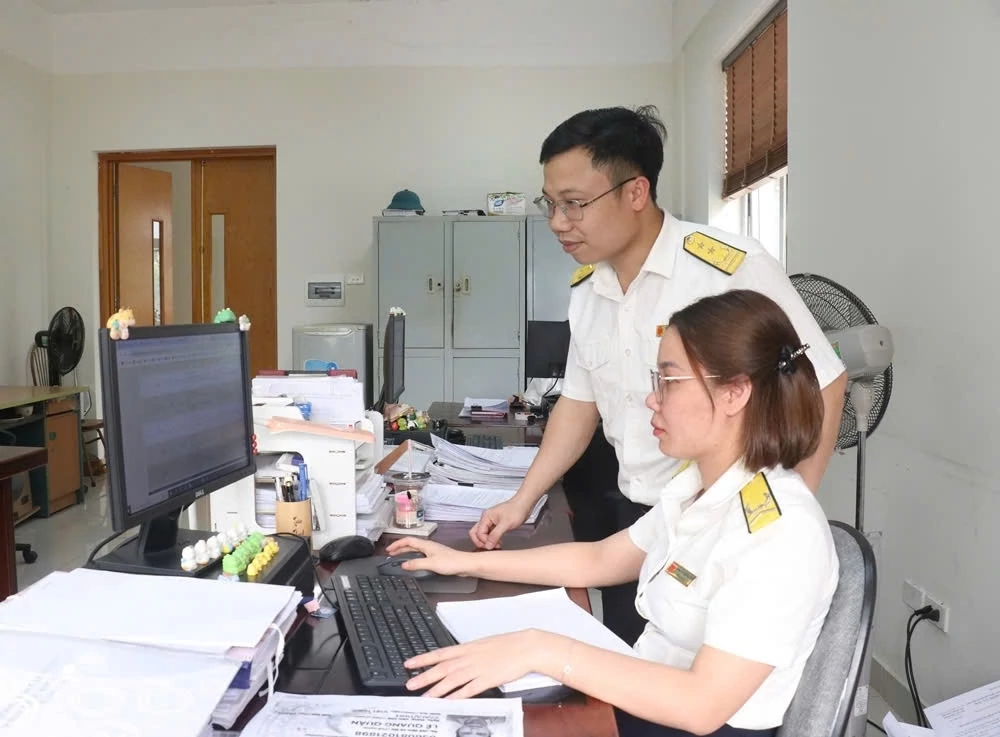 |
| Cùng với việc phân định rõ vai trò chủ trì của Cục Thuế và sự tham gia hỗ trợ của cơ quan Thuế địa phương trong rà soát hồ sơ, khảo sát thực tế và xây dựng phương án đàm phán, bộ máy xử lý APA cũng được củng cố theo hướng chuyên môn hóa. Ảnh: Văn Học. |
Quy định này tạo thuận lợi cho doanh nghiệp trong quá trình nộp và theo dõi hồ sơ, đồng thời phù hợp với xu hướng hiện đại hóa công tác quản lý thuế.
Xu hướng số hóa thủ tục APA cũng đang được đẩy mạnh tại nhiều quốc gia thông qua việc tích hợp quy trình tiếp nhận, trao đổi thông tin và quản lý hồ sơ trên các hệ thống quản lý thuế điện tử, góp phần nâng cao tính minh bạch, giảm thủ tục hành chính và rút ngắn thời gian xử lý hồ sơ.
Phân định rõ vai trò giải quyết hồ sơ APA
Phóng viên: Với Thông tư số 95/2026/TT-BTC, bà có thể làm rõ hơn về quy trình Cục Thuế chủ trì giải quyết hồ sơ APA theo quy định mới, đặc biệt là việc phân định vai trò giữa Cục Thuế và cơ quan thuế địa phương?
Bà Đinh Mai Hạnh: Thẩm quyền giải quyết hồ sơ APA theo hướng dẫn của Thông tư số 95/2026/TT-BTC là điểm cập nhật đáng chú ý, kế thừa quy định về phân quyền, phân cấp trong xử lý APA tại Nghị định số 122/2025/NĐ-CP (có hiệu lực từ 1/7/2025) và phù hợp với mô hình tổ chức mới của cơ quan Thuế theo Luật Quản lý thuế số 108/2025/QH15 (có hiệu lực từ ngày 1/7/2026).
Theo đó, đối với APA song phương và đa phương, Cục Thuế chủ trì tiếp nhận hồ sơ, rà soát, phân tích và xây dựng phương án đàm phán; đồng thời thực hiện các công việc liên quan đến ký kết, sửa đổi, gia hạn, thu hồi, hủy bỏ APA.
Trường hợp APA có tính chất phức tạp, liên quan đến nhiều quốc gia hoặc liên quan đến các nội dung thuộc phạm vi quản lý của nhiều cơ quan nhà nước, Cục Thuế báo cáo Bộ Tài chính để xin ý kiến đối với phương án đàm phán APA trước khi trao đổi, đàm phán chính thức với cơ quan thuế đối tác.
Đối với APA đơn phương, thẩm quyền tiếp nhận, rà soát, phân tích và xử lý hồ sơ đề nghị áp dụng APA đơn phương do Cục Thuế quyết định và phân công cho các đơn vị thuộc cơ quan Thuế thực hiện theo quy định.
Cùng với việc phân định rõ vai trò chủ trì của Cục Thuế và sự tham gia hỗ trợ của cơ quan Thuế địa phương trong rà soát hồ sơ, khảo sát thực tế và xây dựng phương án đàm phán, bộ máy xử lý APA cũng được củng cố theo hướng chuyên môn hóa.
Cùng với việc phân định rõ vai trò giữa các cấp, bộ máy xử lý APA cũng được củng cố theo hướng chuyên môn hóa.
Theo Quyết định số 2162/QĐ-BTC ngày 10/8/2026 của Bộ Tài chính, từ ngày 15/8/2026, Ban Thuế quốc tế thuộc Cục Thuế được tổ chức thành đầu mối chuyên trách, trên cơ sở bỏ Ban Chính sách Thuế quốc tế và thành lập Ban Thuế quốc tế và Ban Quản lý và phát triển nguồn thu.
Việc tách riêng Ban Thuế quốc tế giúp phân định rõ hơn trách nhiệm giữa khâu rà soát, thu thập thông tin tại địa phương và khâu phân tích, đàm phán APA ở cấp trung ương.
Mô hình này được kỳ vọng tăng tính chuyên môn hóa, bảo đảm cách tiếp cận nhất quán và duy trì đầu mối xuyên suốt trong quá trình xử lý các hồ sơ APA song phương, đa phương vốn có tính chất phức tạp.
Tham chiếu thông lệ quốc tế, có thể thấy Việt Nam đang tiến gần hơn đến cách thức xử lý hồ sơ APA của các quốc gia có chương trình APA phát triển.
Đơn cử như tại Hàn Quốc, Tổng cục Thuế (NTS) là cơ quan có thẩm quyền trong xử lý và phê duyệt APA. Tại Nhật Bản, Cục Thuế Quốc gia (NTA) trực tiếp đàm phán và ký kết APA, không cần trình Chính phủ. Tại Indonesia, Tổng cục Thuế chủ động ra quyết định APA sau khi có thẩm định nội bộ; Singapore cũng giao quyền cho Cục Thuế nội địa (IRAS) xử lý hồ sơ APA.
Việc phân định rõ thẩm quyền, chuyên môn hóa đầu mối và chuẩn hóa quy trình xử lý được kỳ vọng sẽ nâng cao hiệu quả giải quyết hồ sơ, rút ngắn thời gian xử lý và tạo điều kiện thúc đẩy việc triển khai APA trong thời gian tới.
Phóng viên: Vậy từ góc độ tư vấn, bà có khuyến nghị gì để các doanh nghiệp nắm bắt cơ hội và các điều kiện áp dụng APA tại Việt Nam?
Bà Đinh Mai Hạnh: Thông tư số 95/2026/TT-BTC không đơn thuần là một văn bản hướng dẫn mới về APA mà còn phản ánh xu hướng Việt Nam từng bước tiệm cận thông lệ OECD trong quản lý thuế quốc tế.
Khi cơ chế APA, hướng dẫn thực hiện thủ tục thỏa thuận song phương (MAP) và Hiệp định tránh đánh thuế hai lần được đặt trong một khuôn khổ pháp lý thống nhất, doanh nghiệp, đặc biệt là các tập đoàn đa quốc gia thường xuyên phát sinh giao dịch xuyên biên giới, có thêm cơ sở để chủ động quản trị rủi ro thuế thay vì chỉ xử lý khi phát sinh tranh chấp.
Đối với các tập đoàn đa quốc gia thường xuyên phát sinh các giao dịch xuyên biên giới, APA không chỉ là công cụ gia tăng tính chắc chắn về thuế mà còn góp phần hạn chế rủi ro điều chỉnh giá giao dịch liên kết, giảm nguy cơ đánh thuế trùng và tạo nền tảng cho hoạt động đầu tư, kinh doanh dài hạn tại Việt Nam.
Trong bối cảnh cơ chế APA đang tiếp tục được hoàn thiện và thực tiễn triển khai được kỳ vọng sẽ được thúc đẩy, doanh nghiệp nên chủ động rà soát các giao dịch liên kết, đánh giá mức độ phù hợp của chính sách giá chuyển nhượng hiện hành và cân nhắc khả năng áp dụng APA đối với các giao dịch trọng yếu.
Việc chuẩn bị sớm hồ sơ, dữ liệu phân tích so sánh, mô hình tài chính và các tài liệu chứng minh tính phù hợp với nguyên tắc giao dịch độc lập sẽ giúp doanh nghiệp nâng cao chất lượng hồ sơ và tăng khả năng đàm phán thành công.
Quan trọng hơn, doanh nghiệp nên đánh giá tính khả thi của APA ngay từ giai đoạn lập kế hoạch thuế và đầu tư, thay vì chỉ xem xét khi phát sinh tranh chấp. Đây là cách để tận dụng hiệu quả hơn những cải cách của khung pháp lý mới và củng cố mức độ chắc chắn về thuế trong dài hạn.
| Ngày 1/7/2026, Bộ Tài chính ban hành Thông tư số 95/2026/TT-BTC quy định hướng dẫn thực hiện các hiệp định tránh đánh thuế hai lần (DTA) và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam; hướng dẫn thực hiện thủ tục thỏa thuận song phương (MAP); hướng dẫn áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết (APA). Đây là lần đầu tiên các quy định về APA, DTA và MAP được tích hợp trong cùng một văn bản pháp lý, hình thành một khuôn khổ quản lý thuế quốc tế thống nhất, đồng bộ và tiệm cận thông lệ quốc tế. Cách tiếp cận này không chỉ nâng cao tính nhất quán trong quá trình áp dụng pháp luật mà còn tạo nền tảng pháp lý rõ ràng, minh bạch cho việc giải quyết các vấn đề thuế quốc tế và giao dịch liên kết. Trong đó, DTA xác lập nguyên tắc phân bổ quyền đánh thuế giữa Việt Nam và quốc gia đối tác; trên nền tảng đó, APA cho phép các bên chủ động thống nhất trước phương pháp xác định giá đối với giao dịch liên kết, trong khi MAP cung cấp cơ chế để các cơ quan có thẩm quyền trao đổi, giải quyết các vướng mắc trong việc áp dụng Hiệp định và hạn chế đánh thuế trùng. Đặc biệt, Thỏa thuận trước về phương pháp xác định giá tính thuế song phương (BAPA) là công cụ mang tính phòng ngừa, giúp các cơ quan Thuế và người nộp thuế chủ động giảm thiểu nguy cơ tranh chấp và đánh thuế trùng ngay từ trước khi phát sinh, qua đó tăng cường tính chắc chắn về thuế đối với các giao dịch xuyên biên giới. Sự kết nối giữa ba cơ chế góp phần củng cố cơ sở cho việc ưu tiên các giải pháp phòng ngừa tranh chấp thông qua APA song phương và đa phương, thay vì chỉ xử lý tranh chấp sau khi phát sinh thông qua MAP. Đối với cơ chế APA, Thông tư số 95/2026/TT-BTC kế thừa các quy định hiện hành tại Thông tư số 45/2021/TT-BTC và Nghị định số 126/2020/NĐ-CP, đồng thời bổ sung nhiều nội dung quan trọng nhằm tiếp tục hoàn thiện khuôn khổ pháp lý. |