Cục Thuế vừa thông báo Hiệp định giữa Việt Nam và Síp về tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập sẽ được áp dụng tại Việt Nam và Síp từ ngày 1/1/2027.
 |
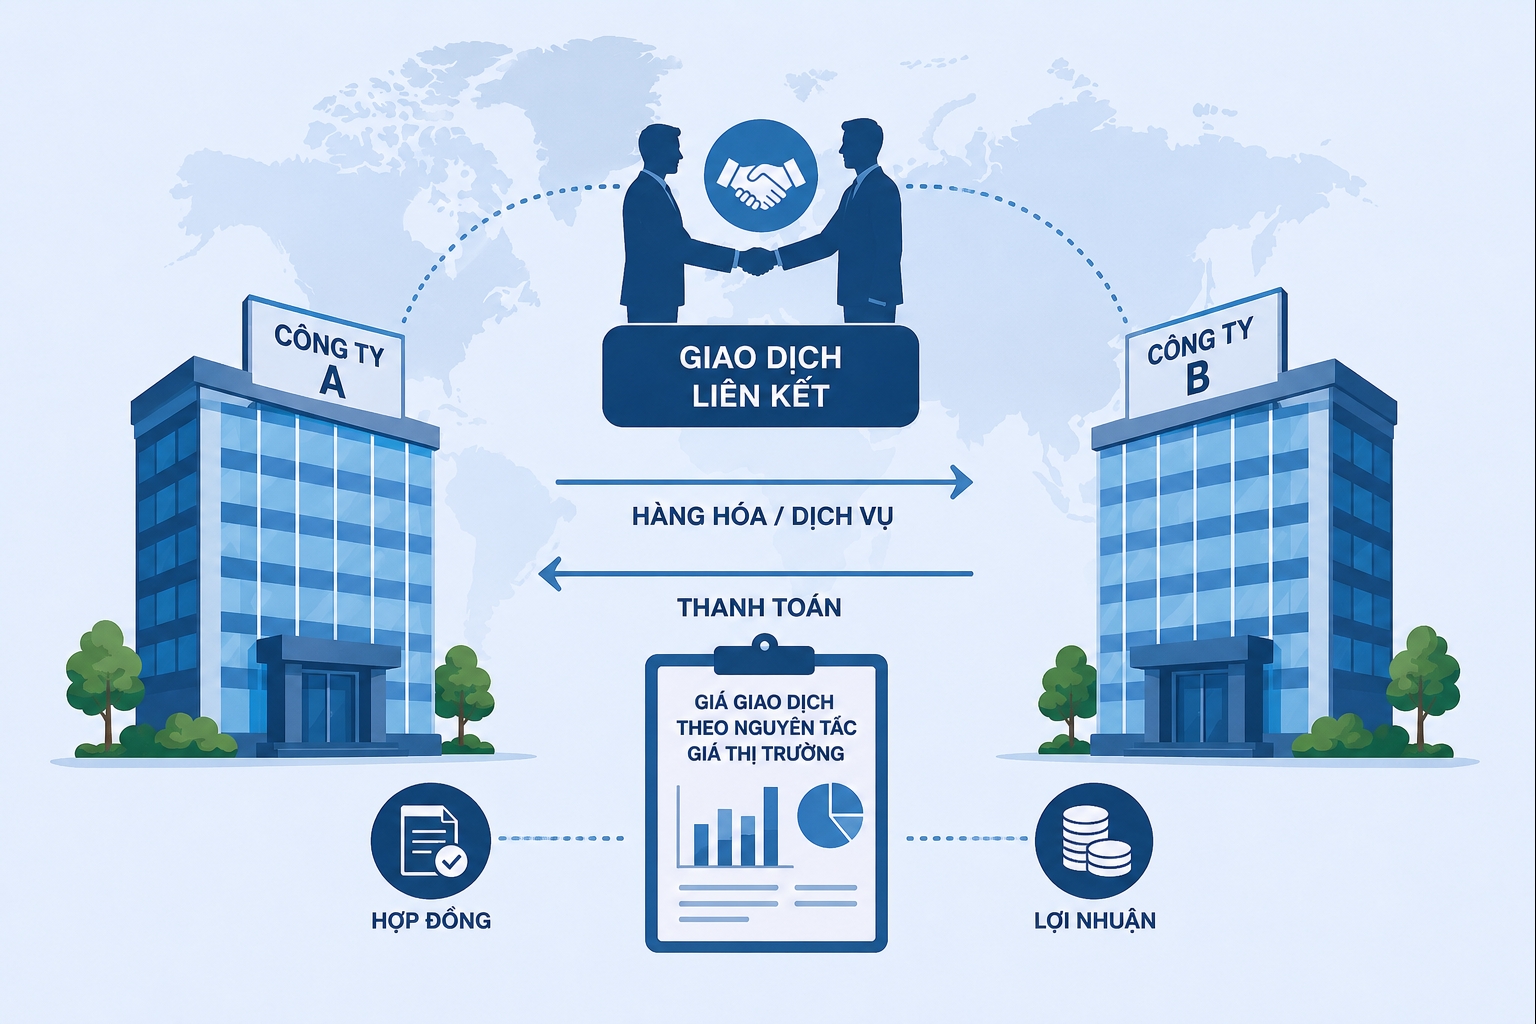
| Ảnh: Minh họa, hỗ trợ bởi AI. |
Căn cứ Thông báo số 5921/BNG-LPQT ngày 17/7/2026 của Bộ Ngoại giao và Điều 27 của Hiệp định giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Cộng hòa Síp về tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập, Cục Thuế đã thông báo đến Thuế các tỉnh, thành phố và Chi cục Thuế Thương mại Điện tử và Chi cục Thuế Doanh nghiệp lớn về ngày có hiệu lực và ngày áp dụng thực hiện Hiệp định.
Theo đó, Hiệp định được ký tại TP. Nicosia (Síp) ngày 15/12/2025, có hiệu lực từ ngày 10/4/2026 và được áp dụng thực hiện tại Việt Nam và Síp từ ngày 1/1/2027.
Cục Thuế đề nghị các đơn vị triển khai thực hiện Hiệp định theo đúng quy định.
Theo Hiệp định, đối tượng áp dụng là các đối tượng cư trú của một hoặc cả hai nước ký kết. Hiệp định áp dụng đối với các loại thuế do một nước ký kết hoặc chính quyền cơ sở hoặc chính quyền địa phương của nước đó đánh vào thu nhập, không phụ thuộc vào hình thức áp dụng của các loại thuế.
Tất cả các loại thuế thu trên tổng thu nhập hoặc trên từng phần thu nhập, bao gồm thuế đối với thu nhập từ chuyển nhượng động sản hoặc bất động sản, thuế đánh trên tổng số tiền lương hoặc tiền công do doanh nghiệp trả, cũng như các loại thuế đánh vào giá trị tài sản tăng thêm đều được coi là thuế đánh vào thu nhập.
Đối với Việt Nam, Hiệp định áp dụng đối với thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp và thuế thu nhập phụ thu dầu khí.
Đối với Síp, Hiệp định áp dụng đối với thuế thu nhập, thuế thu nhập doanh nghiệp, khoản đóng góp đặc biệt cho Quốc phòng của nước Cộng hòa và thuế thu nhập từ chuyển nhượng vốn.
Hiệp định cũng áp dụng đối với các loại thuế có tính chất tương tự hoặc về cơ bản giống như các loại thuế nêu trên được ban hành sau ngày ký Hiệp định để bổ sung hoặc thay thế các loại thuế hiện hành.
Tại Việt Nam, Hiệp định được áp dụng đối với các khoản thuế khấu trừ tại nguồn liên quan đến các khoản thu nhập chịu thuế nhận được vào ngày hoặc sau ngày đầu tiên của tháng một tiếp sau năm dương lịch Hiệp định có hiệu lực và trong các năm dương lịch tiếp theo.
Đối với các khoản thuế khác của Việt Nam, Hiệp định áp dụng đối với thu nhập, lợi nhuận hoặc thu nhập từ chuyển nhượng tài sản phát sinh từ ngày 1/1/2027 trở đi.