Việc mở rộng quyền lựa chọn phương pháp tính thuế đối với hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm được kỳ vọng giảm áp lực về kế toán, chứng từ và chi phí tuân thủ. Theo các chuyên gia, chính sách còn góp phần khuyến khích minh bạch doanh thu, tạo điều kiện mở rộng hoạt động kinh doanh.
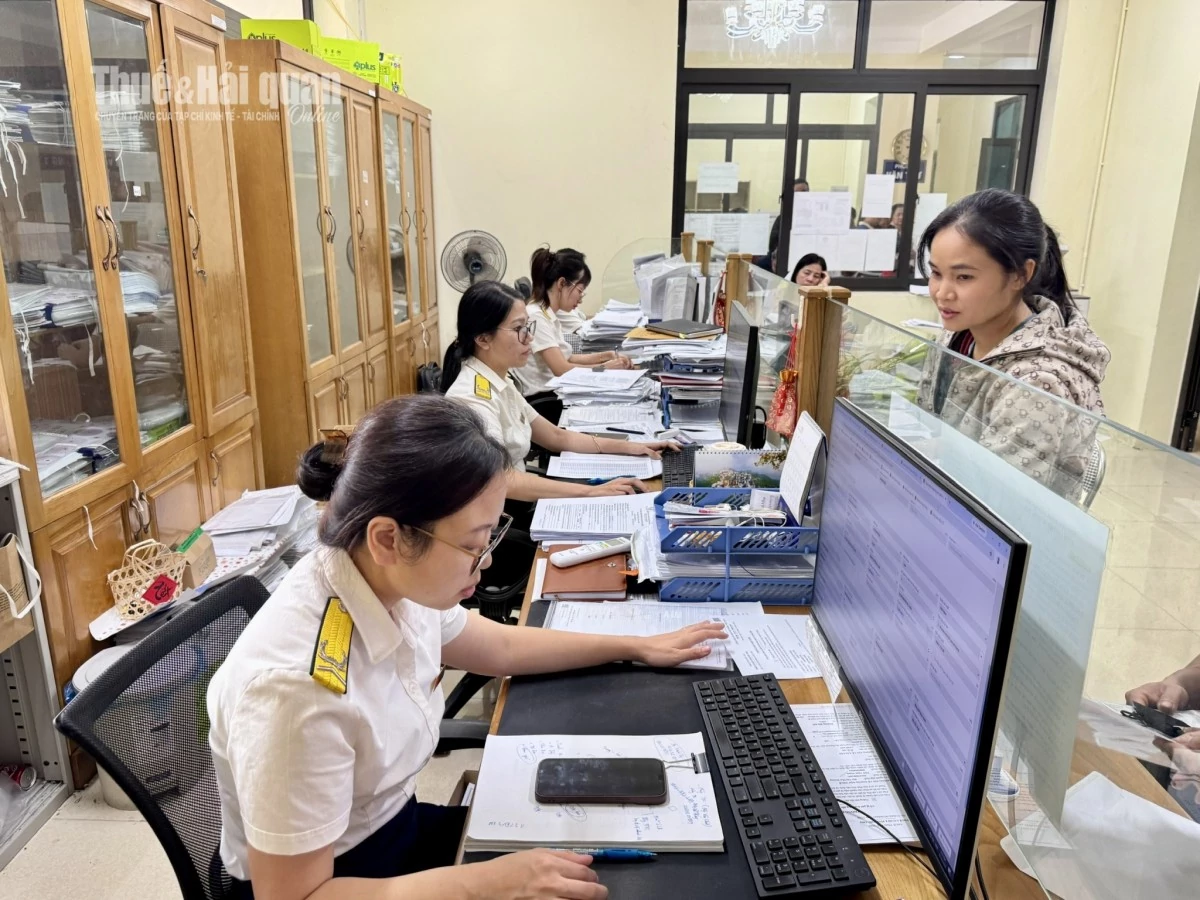 |
| Theo chính sách mới, người kinh doanh có doanh thu đến 10 tỷ đồng/năm có thể lựa chọn một trong hai cách tính thuế: tính trên thu nhập tính thuế hoặc tính theo tỷ lệ phần trăm trên doanh thu. |
Giảm áp lực chứng minh chi phí
Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của Luật thuế Thu nhập doanh nghiệp (TNDN), Luật thuế Sử dụng đất phi nông nghiệp và Luật thuế Thu nhập cá nhân (TNCN).
Một trong những nội dung đáng chú ý là nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế của doanh nghiệp, cá nhân kinh doanh lên 10 tỷ đồng/năm, áp dụng từ kỳ tính thuế năm 2027.
Cụ thể, doanh nghiệp có tổng doanh thu không quá 10 tỷ đồng/năm được lựa chọn tính thuế TNDN trên thu nhập tính thuế hoặc theo tỷ lệ phần trăm trên doanh thu.
Tương tự, hộ, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng đến 10 tỷ đồng/năm được lựa chọn 1 trong 2 phương pháp tính thuế TNCN. Đó là tính trên thu nhập tính thuế hoặc tính theo tỷ lệ phần trăm trên doanh thu.
Thống kê cho thấy, hiện có khoảng 81,1% doanh nghiệp và 99,98% hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm. Chia sẻ với Tạp chí Kinh tế - Tài chính, các chuyên gia tư vấn thuế đều khẳng định, việc mở rộng ngưỡng doanh thu để lựa chọn phương pháp tính thuế có ý nghĩa thiết thực đối với khu vực kinh doanh nhỏ và siêu nhỏ, đặc biệt trong bối cảnh người nộp thuế đang từng bước thích ứng với những thay đổi về phương thức quản lý thuế.
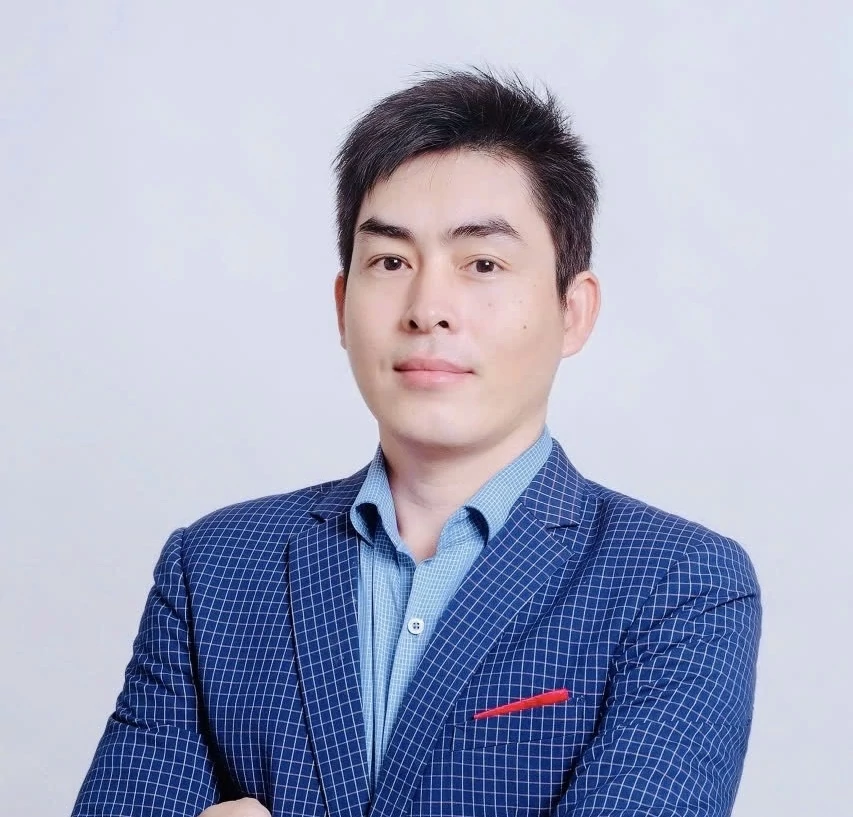 |
| Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas. |
Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, khoản 4 Điều 12 Nghị định số 320/2025/NĐ-CP quy định doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng, trong trường hợp không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh, được kê khai, nộp thuế TNDN theo tỷ lệ phần trăm trên doanh thu.
Như vậy, việc áp dụng phương pháp này trước đây gắn với những điều kiện nhất định, không phải mọi doanh nghiệp có doanh thu dưới 3 tỷ đồng đều được tự do lựa chọn.
Với quy định vừa được Quốc hội thông qua, phạm vi lựa chọn được mở rộng đến doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm. Ông Tuấn cho rằng, đây là sự thay đổi có ý nghĩa đối với các doanh nghiệp quy mô nhỏ, vốn có nguồn lực hạn chế nhưng vẫn phải dành chi phí đáng kể cho công tác kế toán và thực hiện nghĩa vụ thuế.
Ở quy mô doanh thu này, việc phải tổ chức công tác kế toán, thuế với những yêu cầu phức tạp có thể tạo thêm áp lực về nhân sự và chi phí vận hành.
Do đó, cho phép lựa chọn phương pháp tính thuế đơn giản hơn là bước tiến lớn của chính sách, giúp doanh nghiệp tiết giảm chi phí tuân thủ, có thêm nguồn lực phục vụ hoạt động kinh doanh và tái đầu tư.
Đối với hộ kinh doanh, áp lực không chỉ đến từ chi phí kế toán mà còn từ việc tập hợp, chứng minh các khoản chi phí được trừ khi xác định thu nhập tính thuế.
Ở góc nhìn khác, bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị doanh nghiệp Bình Vũ cũng đánh giá, việc nâng ngưỡng doanh thu lên 10 tỷ đồng đã giải tỏa đáng kể tâm lý lo lắng của nhiều hộ kinh doanh, nhất là nhóm có doanh thu trên 3 tỷ đến 10 tỷ đồng/năm.
Theo bà Bình, năm 2026, việc bỏ thuế khoán chuyển sang kê khai theo doanh thu thực tế đã là một thay đổi lớn đối với hộ kinh doanh. Trong khi đó, những hộ có doanh thu trên 3 tỷ đến 10 tỷ đồng còn phải đối mặt với yêu cầu xác định thu nhập tính thuế trên cơ sở doanh thu trừ chi phí.
Khó khăn phát sinh khi người kinh doanh chưa quen với việc tập hợp hồ sơ, chứng từ và chưa hiểu rõ thế nào là chi phí hợp lệ, được trừ khi tính thuế.
Nếu không tập hợp đầy đủ chứng từ để chứng minh chi phí, số thuế phải nộp có thể cao hơn so với trường hợp lựa chọn tính thuế theo tỷ lệ trên doanh thu. Đây là một trong những nguyên nhân khiến nhiều hộ kinh doanh lo ngại khi phải chuyển sang phương pháp tính thuế trên thu nhập.
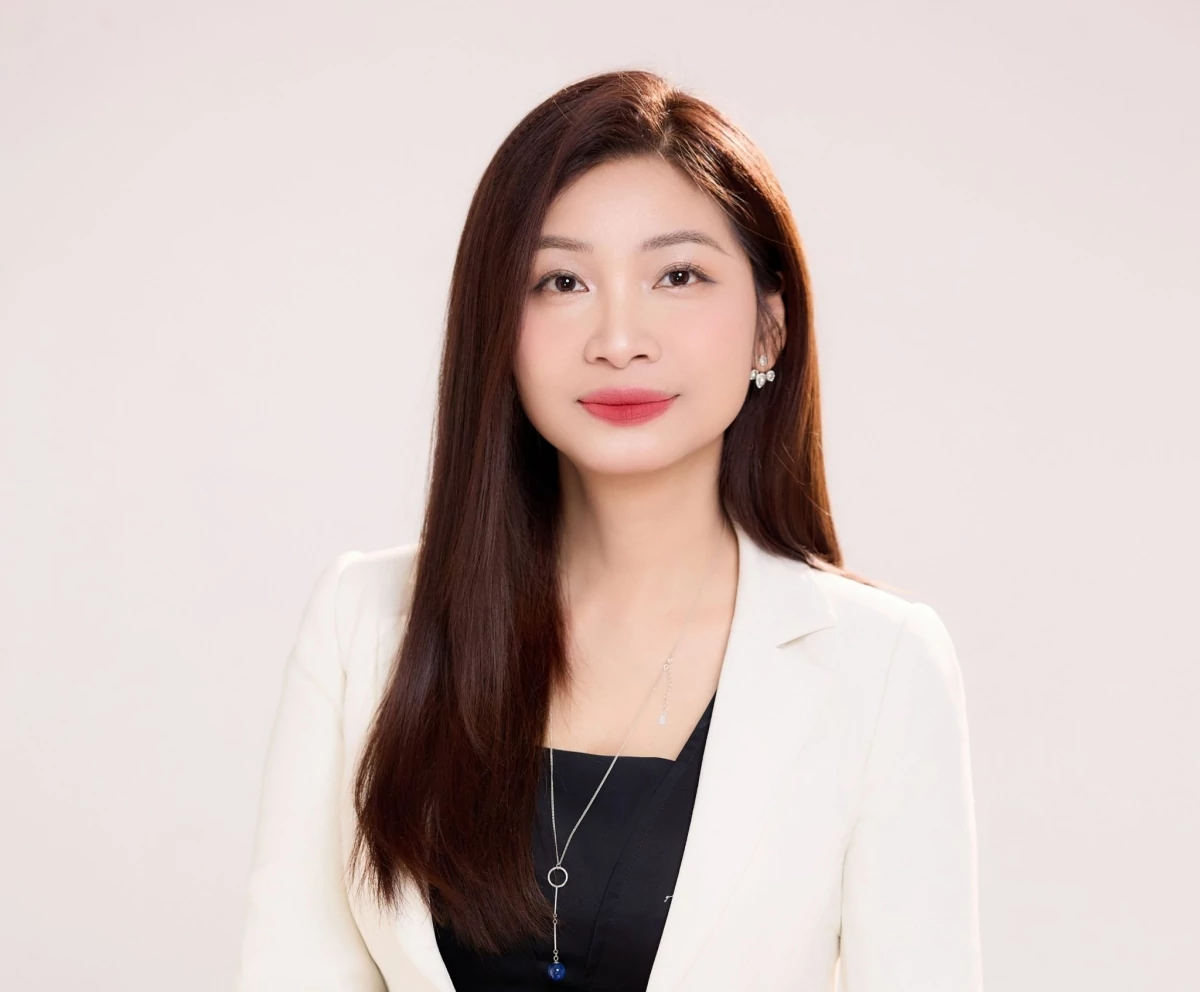 |
| Bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị doanh nghiệp Bình Vũ. |
Bà Bình cho rằng, khi được lựa chọn tính thuế theo doanh thu, phần lớn hộ kinh doanh có thể nghiêng về phương pháp này vì đơn giản, dễ thực hiện hơn. Điều người kinh doanh mong muốn không chỉ là số thuế phải nộp mà còn là thủ tục, giấy tờ thuận tiện, phù hợp với khả năng quản lý thực tế.
Cùng quan điểm, theo ông Trần Văn Quân, Phó Trưởng ban Chính sách Thuế (Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh), Chủ tịch VNLAWS, việc nâng ngưỡng doanh thu từ 3 tỷ lên 10 tỷ đồng/năm phản ánh tinh thần cầu thị, lắng nghe và tiếp thu những khó khăn, vướng mắc của cơ quan quản lý.
Thực tiễn cho thấy, một trong những áp lực lớn đối với người kinh doanh quy mô nhỏ không chỉ là số tiền thuế phải nộp mà còn là chi phí thực hiện nghĩa vụ thuế, bao gồm kế toán, hóa đơn, chứng từ, phần mềm và nhân sự chuyên môn.
Đặc biệt, với những hộ kinh doanh có nhiều giao dịch nhưng giá trị từng đơn hàng nhỏ, hoặc doanh thu tương đối lớn nhưng biên lợi nhuận thấp, việc phải tập hợp, chứng minh chi phí hợp lệ có thể phát sinh nhiều khó khăn.
“Ý nghĩa quan trọng nhất của chính sách không đơn thuần là nâng ngưỡng doanh thu, mà là chuyển từ tư duy quản lý thuế thiên về yêu cầu tuân thủ sang quản lý thuế có tính đến năng lực tuân thủ thực tế của người nộp thuế”, ông Quân phân tích.
Việc mở rộng quyền lựa chọn giúp người kinh doanh chủ động xác định phương pháp tính thuế phù hợp với mô hình hoạt động, năng lực quản trị và đặc thù ngành nghề, thay vì phải áp dụng một phương pháp có thể vượt quá khả năng tổ chức kế toán của mình.
Để người kinh doanh không còn e ngại khi doanh thu tăng
Không chỉ giảm áp lực về kế toán và chứng từ, chính sách mới còn được các chuyên gia kỳ vọng góp phần khuyến khích minh bạch doanh thu, tạo điều kiện để người kinh doanh mở rộng quy mô hoạt động.
Trong thực tiễn, một số hộ kinh doanh có tâm lý e ngại khi doanh thu tăng vượt ngưỡng, bởi điều này đồng nghĩa với việc phải chuyển sang phương pháp tính thuế phức tạp hơn, kéo theo chi phí quản lý và nguy cơ sai sót trong quá trình thực hiện.
Khi ngưỡng doanh thu được lựa chọn phương pháp tính thuế nâng lên 10 tỷ đồng/năm, áp lực này có thể giảm đáng kể. Người kinh doanh có thêm điều kiện để ghi nhận doanh thu thực tế, sử dụng hóa đơn điện tử và thực hiện nghĩa vụ thuế đầy đủ hơn.
Theo ông Quân, một chính sách thuế đơn giản, dễ dự báo sẽ giúp người kinh doanh tự tin phát triển thị trường, gia tăng doanh số mà không quá lo ngại chi phí tuân thủ tăng đột ngột. Đây cũng là yếu tố có thể góp phần khuyến khích hộ kinh doanh mở rộng quy mô, từng bước chuyển đổi thành doanh nghiệp.
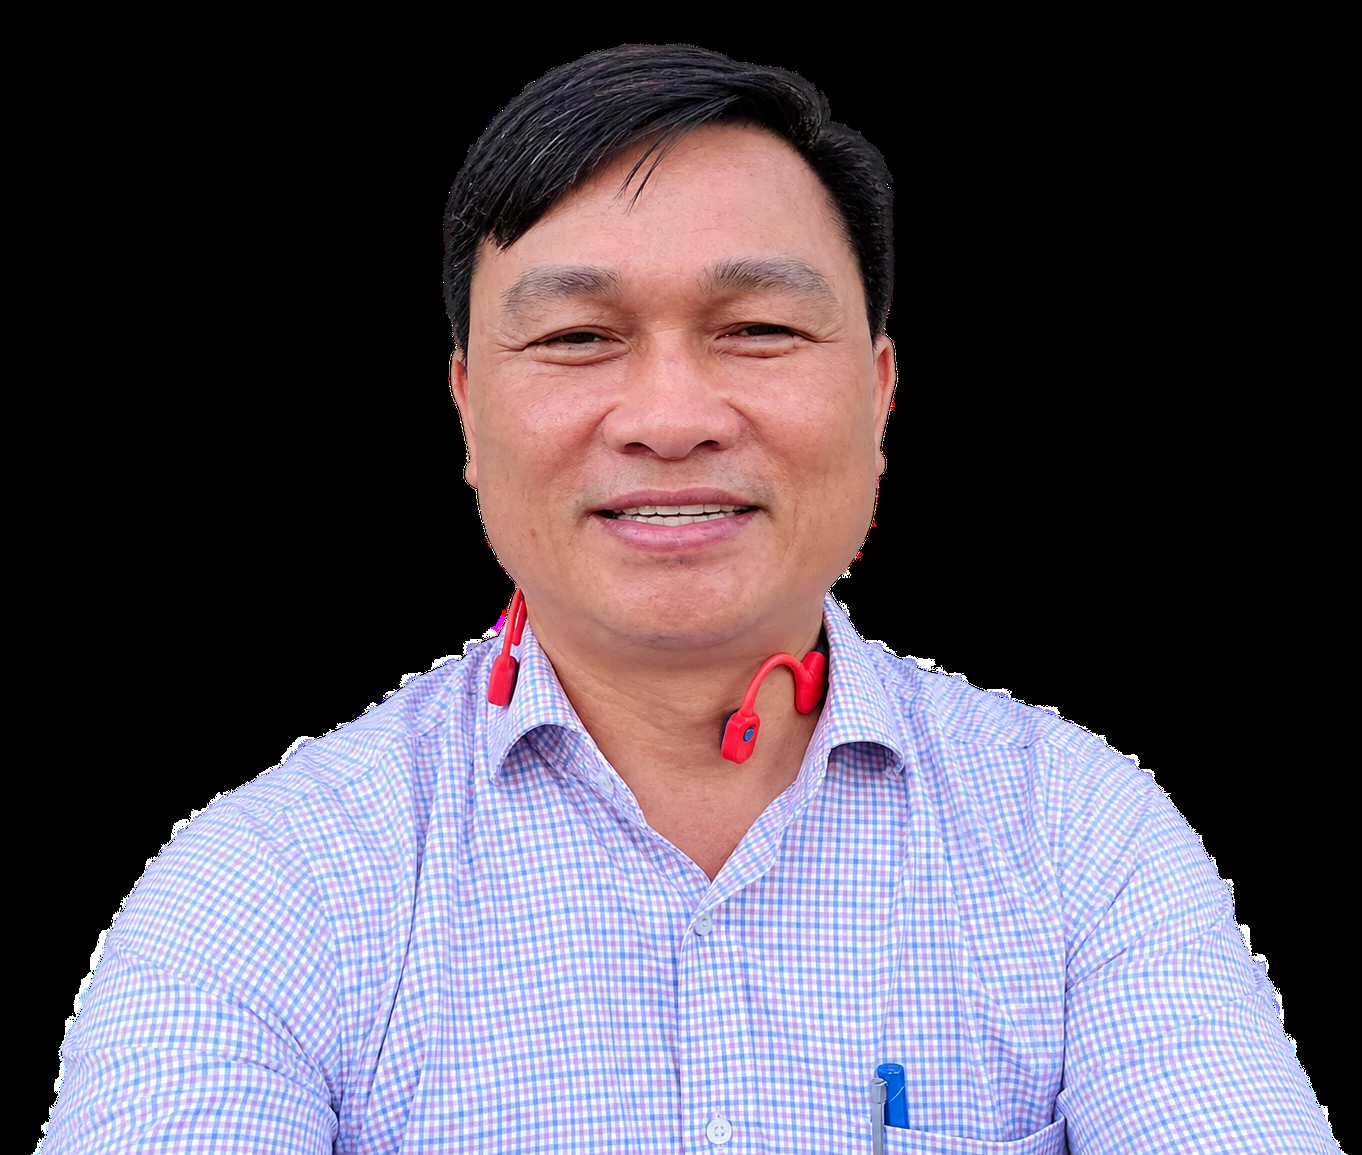 |
| Ông Trần Văn Quân, Phó Trưởng ban Chính sách Thuế, Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh, Chủ tịch VNLAWS. |
Ở góc độ doanh nghiệp, ông Tuấn cho rằng việc đơn giản hóa phương pháp tính thuế đặc biệt có ý nghĩa đối với các doanh nghiệp nhỏ và mô hình doanh nghiệp một người.
Trong điều kiện công nghệ số phát triển, mô hình doanh nghiệp một người có nhiều cơ hội phát triển. Tuy nhiên, để mô hình này vận hành thuận lợi, chính sách kế toán và thuế cũng cần được thiết kế theo hướng đơn giản, phù hợp với quy mô và nguồn lực của doanh nghiệp.
Ông Tuấn kỳ vọng “Khi chính sách thuế và kế toán được thực hiện đồng bộ theo hướng tối giản, doanh nghiệp có thể giảm chi phí kế toán, kể cả chi phí thuê dịch vụ kế toán bên ngoài. Việc này không chỉ tạo thuận lợi cho hoạt động kinh doanh mà còn giúp người khởi nghiệp dễ dàng gia nhập thị trường hơn”.
Tuy nhiên, các chuyên gia cũng lưu ý rằng đơn giản hóa phương pháp tính thuế không đồng nghĩa với việc giảm trách nhiệm kê khai, quản lý hóa đơn và chứng từ.
Bà Bình cảnh báo, khi lựa chọn phương pháp tính thuế theo doanh thu, một số hộ kinh doanh có thể chủ quan trong việc lưu giữ hóa đơn, chứng từ đầu vào vì không còn phải xác định chi phí được trừ để tính thuế.
“Người kinh doanh vẫn cần tập hợp đầy đủ hóa đơn đầu vào để chứng minh nguồn gốc, xuất xứ hàng hóa, phục vụ việc lập hóa đơn đầu ra và thực hiện các nghĩa vụ liên quan”, bà Bình lưu ý.
Chia sẻ thêm, ông Quân nhấn mạnh, việc đơn giản hóa phương pháp tính thuế phải được thực hiện đồng bộ với hóa đơn điện tử, thanh toán không dùng tiền mặt, dữ liệu giao dịch trên các nền tảng số và các công cụ hỗ trợ kê khai thuế thuận tiện.
“Chính sách thuế chỉ thực sự thành công khi người nộp thuế không còn e ngại việc tăng doanh thu và không phải lựa chọn giữa mở rộng kinh doanh với gia tăng gánh nặng tuân thủ”, ông Quân nói.
Cần hướng dẫn cụ thể về cơ chế chuyển tiếp Bên cạnh những lợi ích được kỳ vọng, các chuyên gia cho rằng cần có hướng dẫn cụ thể về cơ chế chuyển tiếp và những tình huống phát sinh khi áp dụng chính sách mới. Bà Bình đặt vấn đề về quy định ổn định phương pháp tính thuế trong 2 năm. Theo đó, trường hợp hộ kinh doanh đã lựa chọn tính thuế theo thu nhập trong năm 2026 thì từ năm 2027 có được chuyển sang phương pháp tính theo doanh thu theo quy định mới hay không? Ông Quân lưu ý rủi ro đối với hộ kinh doanh lựa chọn tính thuế theo tỷ lệ trên doanh thu nhưng doanh thu thực tế trong năm vượt ngưỡng 10 tỷ đồng. Nếu không theo dõi, lưu trữ đầy đủ hóa đơn đầu vào, người kinh doanh có thể gặp khó khăn khi phải chuyển sang phương pháp tính thuế trên thu nhập. Vì vậy, cần hướng dẫn cụ thể về thời điểm chuyển đổi phương pháp tính thuế, cách xử lý khi doanh thu vượt ngưỡng và yêu cầu về chứng từ, tránh cách hiểu, áp dụng không thống nhất giữa các địa phương. Ông Quân cũng kiến nghị xem xét cho phép xuất gộp hóa đơn theo ngày đối với các giao dịch nhỏ, bán trực tiếp cho người tiêu dùng cuối cùng, nhằm giảm thời gian, chi phí thực hiện mà không làm thay đổi doanh thu tính thuế. |