e
magazine
14:48 | 06/11/2026
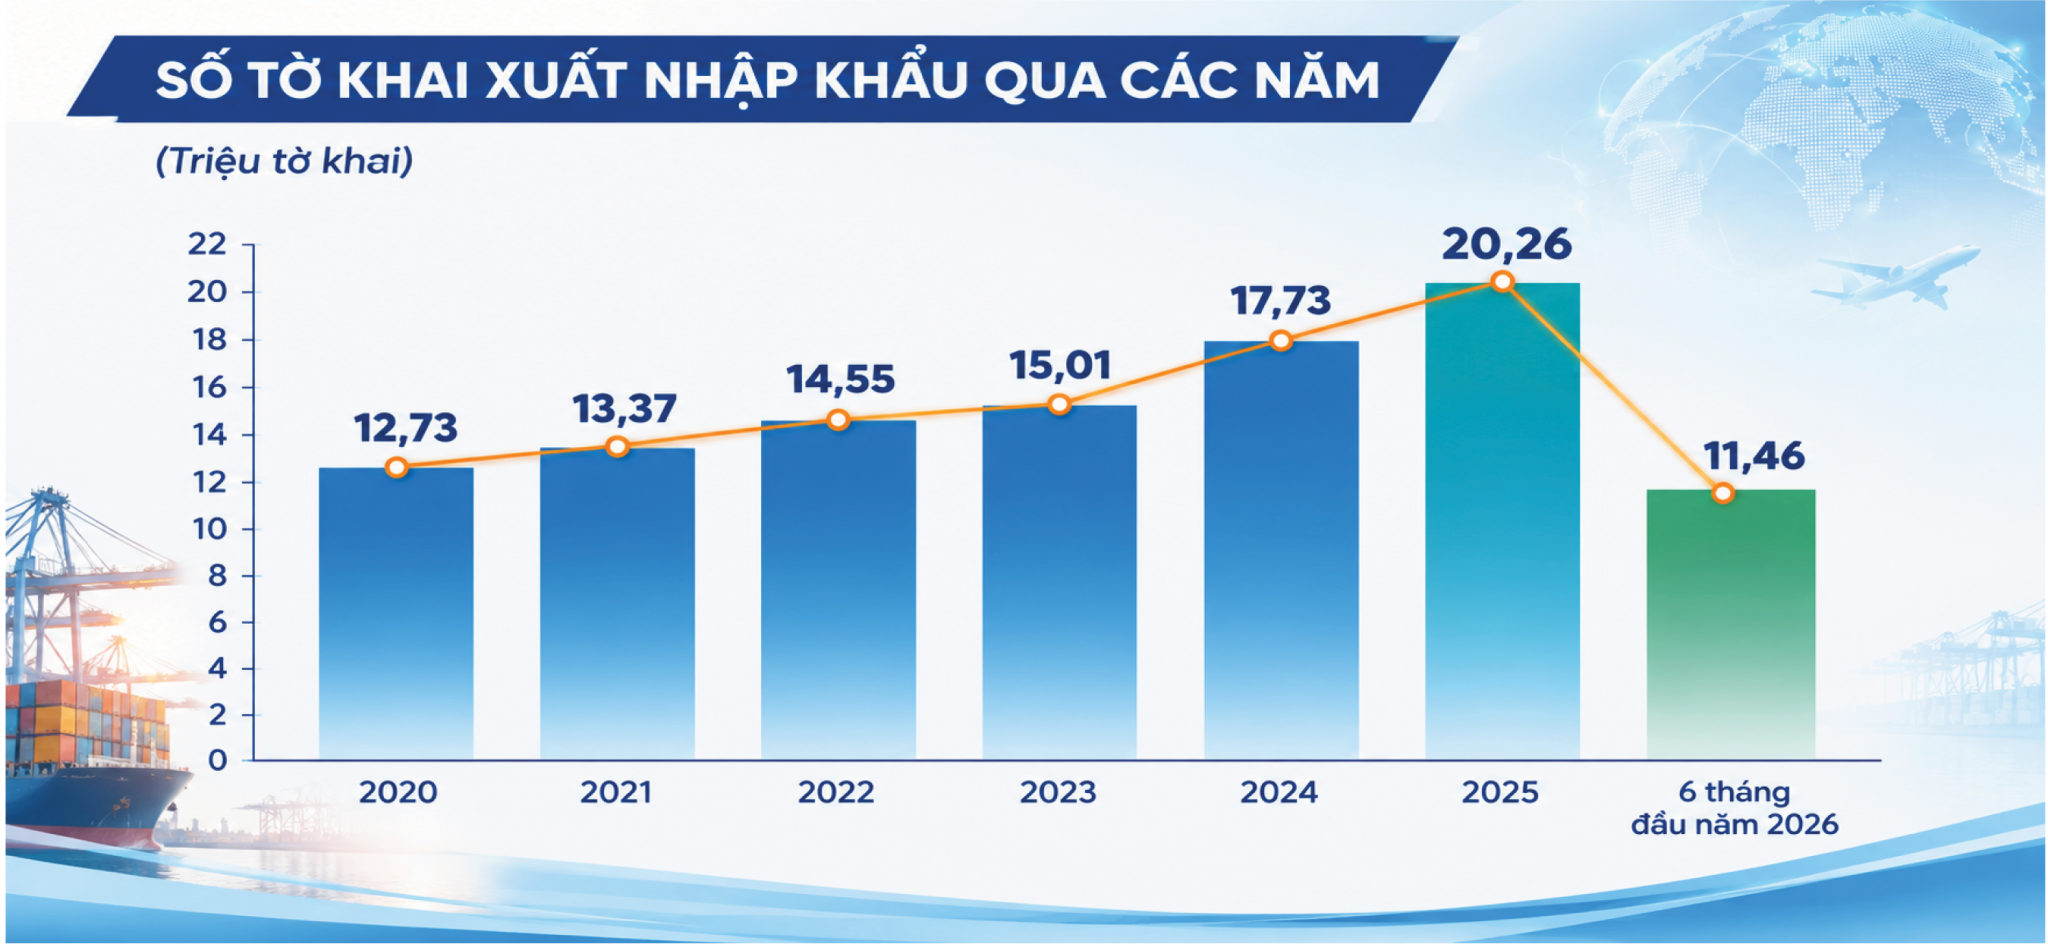
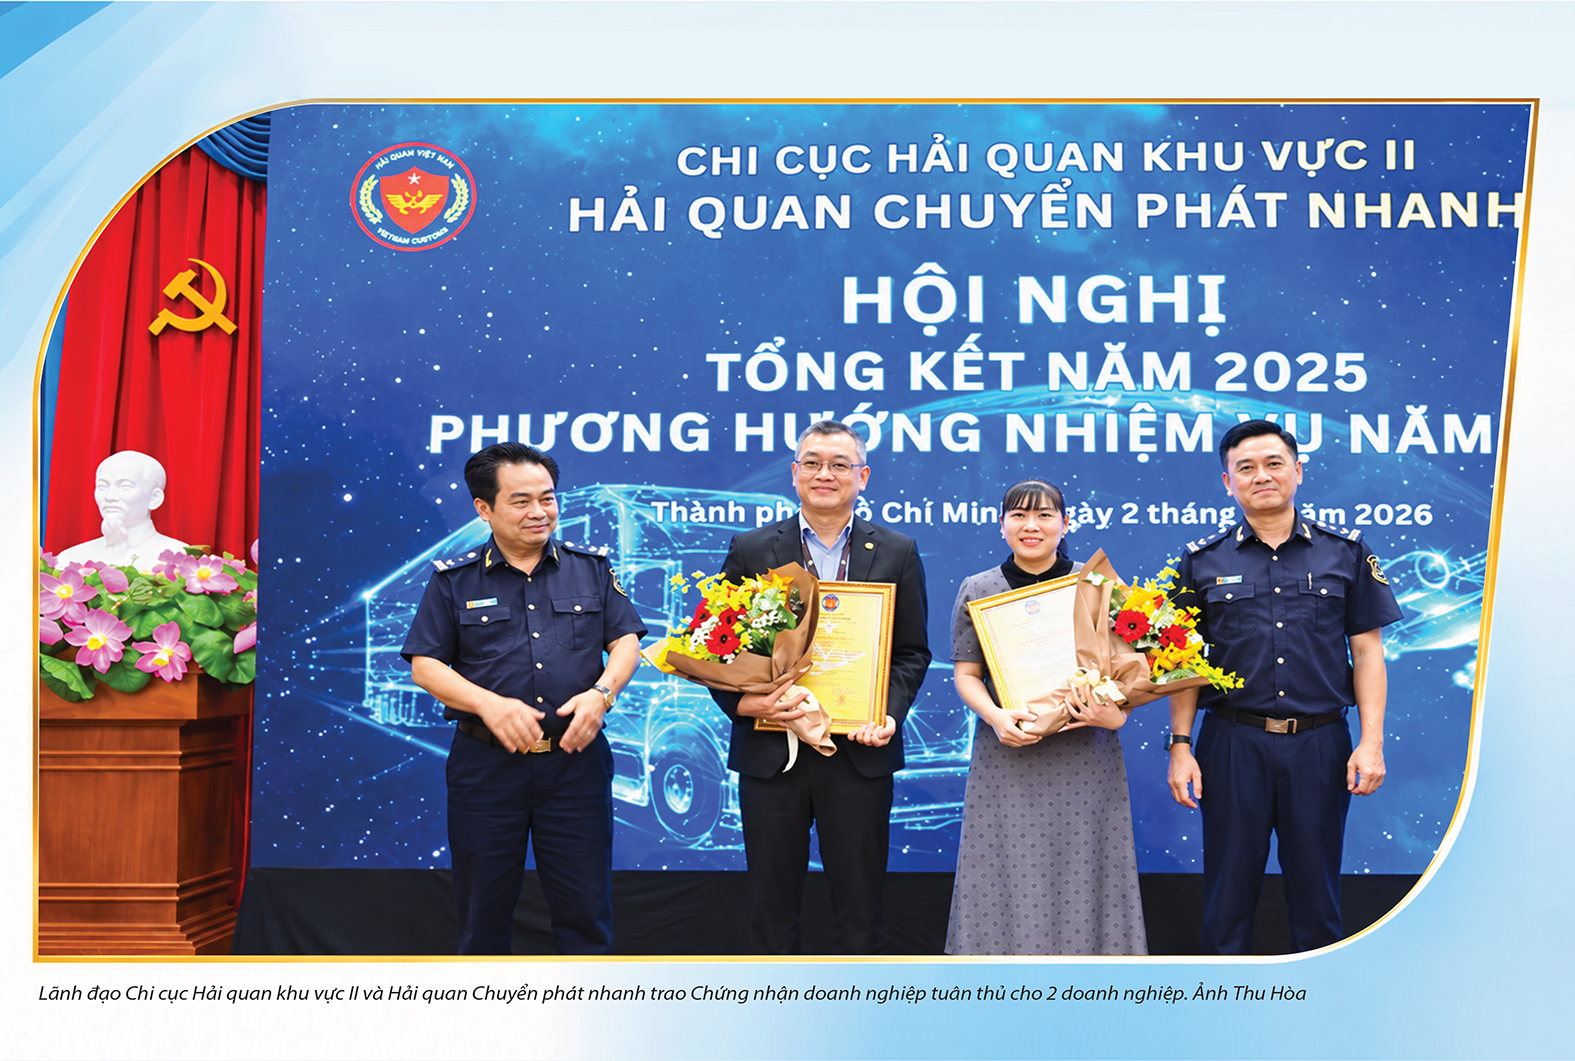
Trong thời gian hơn 4 năm triển khai, Chương trình doanh nghiệp tự nguyện tuân thủ pháp luật hải quan thu hút sự tham gia của 397 doanh nghiệp hoạt động xuất nhập khẩu tại 20 chi cục hải quan khu vực trên toàn quốc. Từ thực tiễn triển khai Chương trình, yêu cầu đổi mới phương thức quản lý đã được đặt ra, trở thành cơ sở để bổ sung quy định về quản lý tuân thủ trong Luật Hải quan sửa đổi năm 2026.
Trong hoạt động xuất nhập khẩu, một sai sót trong khai báo mã số hàng hóa, trị giá, xuất xứ, chính sách thuế hay quản lý nguyên liệu gia công, sản xuất xuất khẩu đều có thể khiến doanh nghiệp phát sinh chi phí, kéo dài thời gian thông quan, thậm chí đối mặt với nguy cơ bị xử phạt. Vì vậy, tuân thủ pháp luật hải quan không chỉ là nghĩa vụ mà còn trực tiếp ảnh hưởng đến hiệu quả sản xuất, kinh doanh và năng lực cạnh tranh của doanh nghiệp.
Sau giai đoạn thí điểm (từ tháng 7/2022) và triển khai chính thức từ ngày 4/12/2024 (theo Quyết định số 2790/QĐ-TCHQ), đến nay Chương trình khuyến khích doanh nghiệp tự nguyện tuân thủ pháp luật hải quan đánh dấu sự chuyển biến trong cách tiếp cận của cơ quan Hải quan: từ tập trung kiểm tra, phát hiện và xử lý vi phạm sang chủ động đồng hành, hỗ trợ doanh nghiệp phòng ngừa rủi ro.
Những kết quả đạt được cho thấy Chương trình từng bước hình thành và phát triển mối quan hệ hợp tác giữa cơ quan Hải quan và doanh nghiệp.
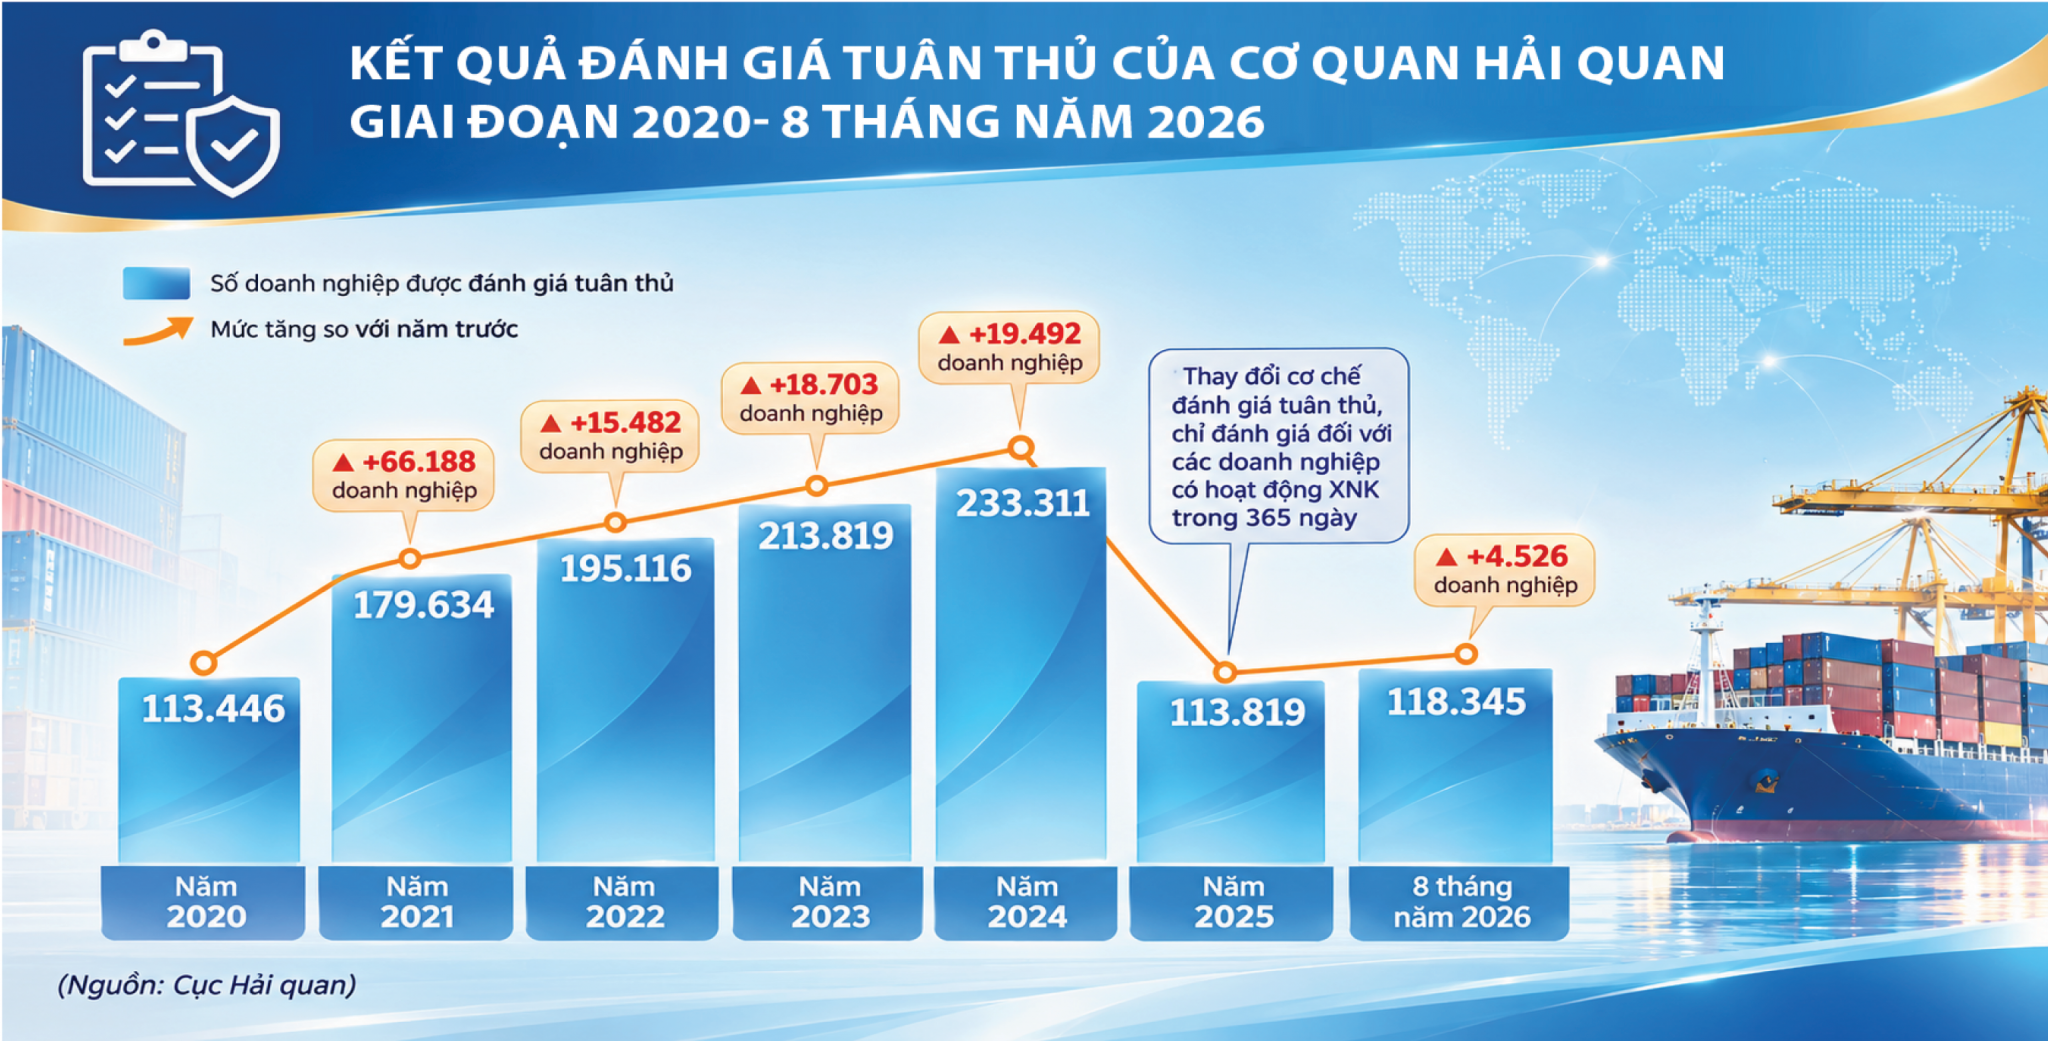
Thực tế triển khai Chương trình cho thấy những kết quả đáng ghi nhận. Nửa đầu năm 2026, có 355 doanh nghiệp duy trì mức độ tuân thủ, 13 doanh nghiệp được nâng mức độ tuân thủ từ Mức 3, Mức 4 lên Mức 2, Mức 3. Đáng chú ý, 145 đề nghị hỗ trợ, giải đáp vướng mắc của doanh nghiệp đã được các đơn vị xử lý, hỗ trợ và giải đáp.
Từ thực tiễn triển khai Chương trình, có thể thấy việc khuyến khích doanh nghiệp tự nguyện tuân thủ đã mang lại những kết quả tích cực. Tuy nhiên, để phương thức quản lý này phát huy hiệu quả lâu dài, không thể chỉ dựa vào một chương trình khuyến khích mà cần được thể chế hóa bằng những quy định pháp luật cụ thể, thống nhất.
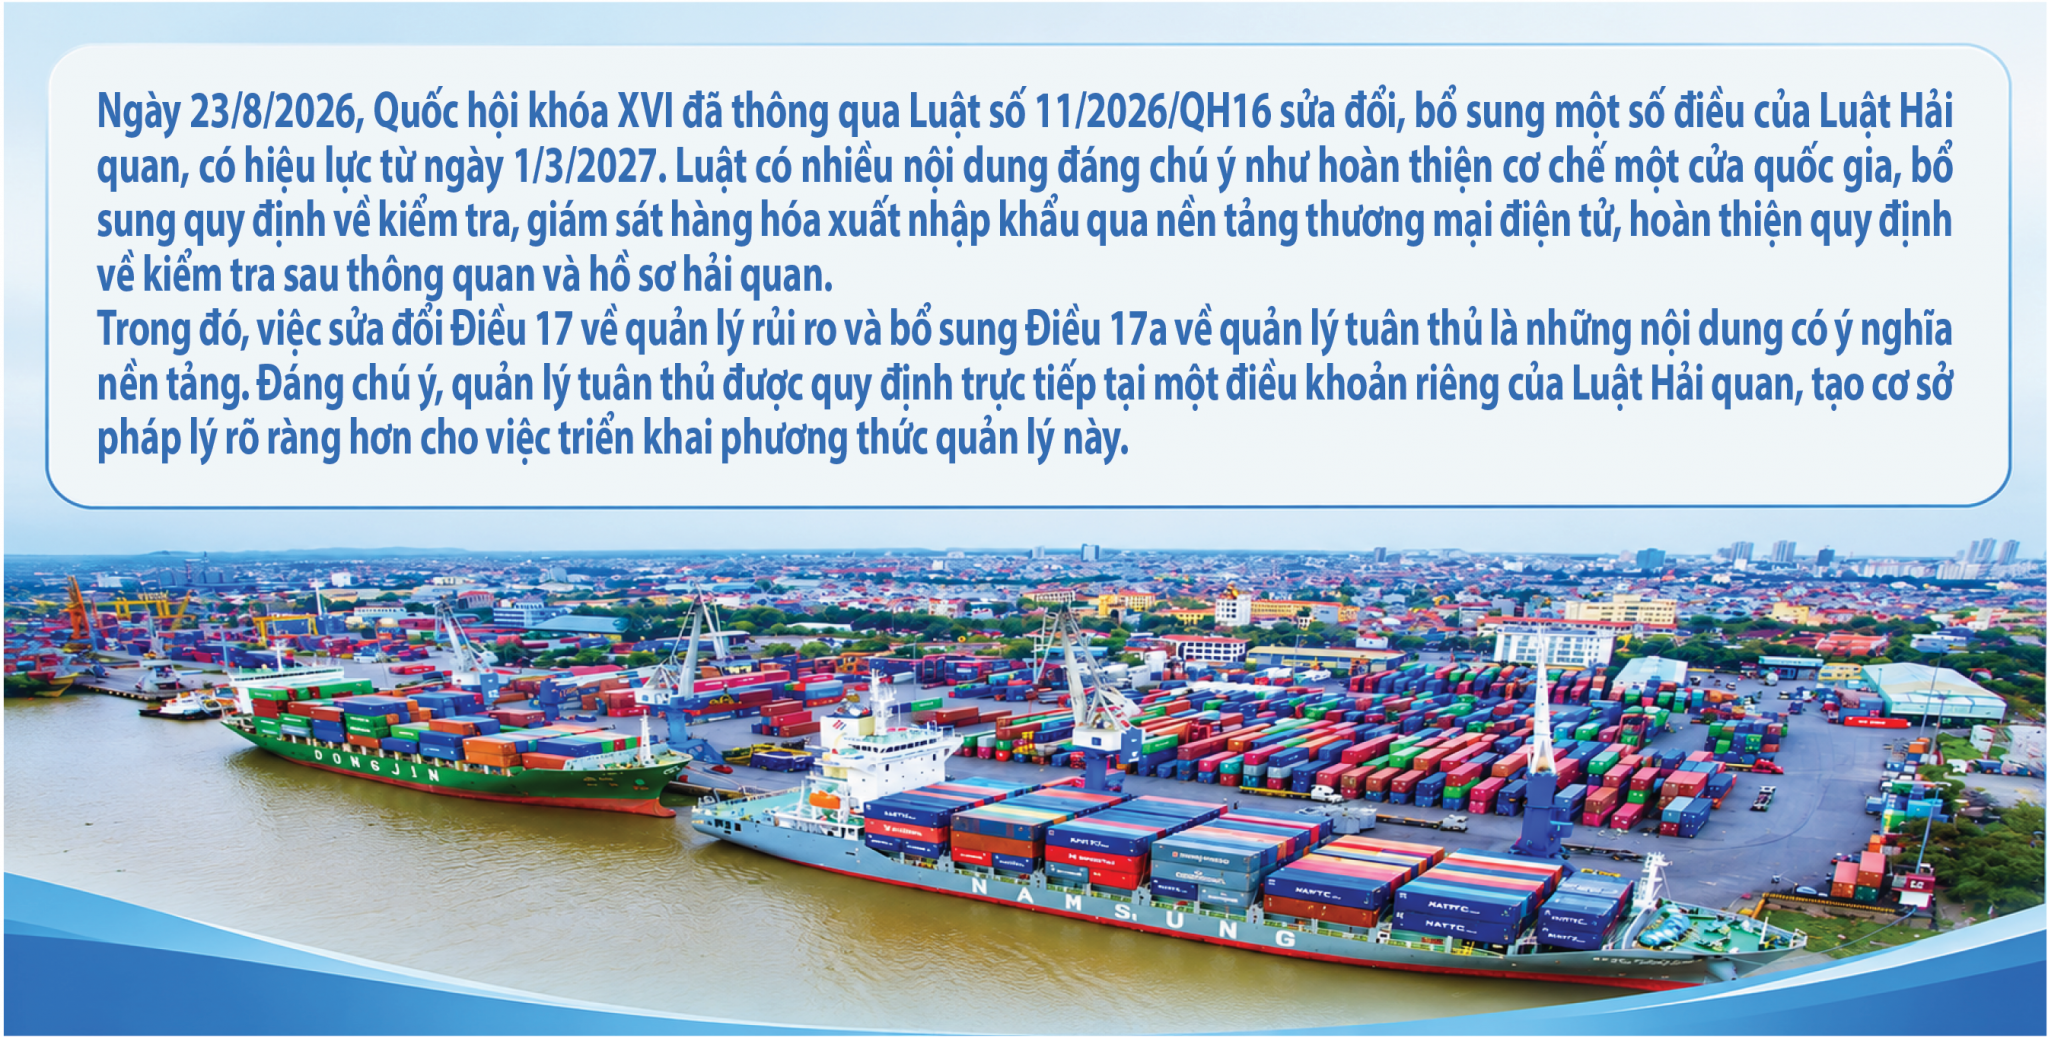
Đây chính là yêu cầu đặt ra đối với việc sửa đổi Luật Hải quan năm 2026. Lần đầu tiên, quản lý tuân thủ được bổ sung thành một nội dung trong Luật Hải quan, tạo cơ sở pháp lý cho cơ quan Hải quan thu thập, xử lý thông tin, đánh giá mức độ tuân thủ của doanh nghiệp và triển khai các biện pháp quản lý, hỗ trợ phù hợp.
Việc bổ sung quy định này không đơn thuần là hoàn thiện hành lang pháp lý cho Chương trình đang triển khai, mà còn thể hiện bước chuyển về tư duy quản lý. Thay vì chủ yếu dựa vào kiểm tra, kiểm soát, cơ quan Hải quan từng bước kết hợp quản lý rủi ro với quản lý tuân thủ, phân bổ nguồn lực hợp lý, tạo thuận lợi cho doanh nghiệp chấp hành tốt pháp luật và tập trung kiểm soát những đối tượng tiềm ẩn nguy cơ vi phạm cao.
Khi được luật hóa, quản lý tuân thủ sẽ có nền tảng pháp lý rõ ràng hơn, góp phần bảo đảm tính thống nhất, minh bạch trong đánh giá doanh nghiệp và triển khai các biện pháp hỗ trợ. Đồng thời, doanh nghiệp có cơ sở để chủ động cải thiện mức độ tuân thủ, hướng tới những thuận lợi tương xứng với nỗ lực chấp hành pháp luật.
Có thể thấy, giá trị lớn nhất của tuân thủ tốt pháp luật không chỉ là giảm một lần kiểm tra hay rút ngắn một khâu thủ tục, mà là tạo động lực để doanh nghiệp chuyển từ tuân thủ mang tính đối phó sang tự giác, chủ động phòng ngừa rủi ro. Khi sự tự nguyện của doanh nghiệp được hỗ trợ bằng một phương thức quản lý hiện đại và hành lang pháp lý đầy đủ, lợi ích mang lại không chỉ thuộc về từng doanh nghiệp mà còn góp phần xây dựng môi trường thương mại minh bạch, thuận lợi và nâng cao năng lực cạnh tranh của cộng đồng doanh nghiệp xuất nhập khẩu.
Để những chủ trương, chính sách về quản lý tuân thủ thực sự đi vào cuộc sống, yêu cầu đặt ra là cần sớm cụ thể hóa các quy định của Luật Hải quan sửa đổi năm 2026 bằng những văn bản hướng dẫn đồng bộ, rõ ràng, có tính khả thi. Khi chính sách được triển khai hiệu quả, doanh nghiệp sẽ có thêm động lực để chủ động nâng cao ý thức chấp hành pháp luật, phòng ngừa sai sót và xây dựng hệ thống quản trị tuân thủ bền vững. Đây cũng là mục tiêu của phương thức quản lý hải quan hiện đại: doanh nghiệp càng tuân thủ tốt pháp luật thì càng được hưởng nhiều thuận lợi, giảm thời gian, chi phí và rủi ro trong hoạt động xuất nhập khẩu.
Lần đầu tiên, nội dung quản lý tuân thủ được luật hóa trong Luật Hải quan, đánh dấu bước chuyển quan trọng trong tư duy và phương thức quản lý hải quan. Quy định mới không chỉ tạo cơ sở pháp lý để cơ quan Hải quan đánh giá, phân loại mức độ tuân thủ của doanh nghiệp mà còn mở ra cơ hội để doanh nghiệp nâng cao ý thức chấp hành pháp luật, được hưởng những lợi ích thiết thực từ việc chủ động tuân thủ trong hoạt động xuất nhập khẩu.
Phó trưởng Ban Quản lý rủi ro (Cục Hải quan) Vũ Anh đã trả lời phỏng vấn Tạp chí Kinh tế - Tài chính liên quan đến vấn đề này.
Phóng viên: Dự thảo Thông tư hướng dẫn đã cụ thể hóa quy định về quản lý tuân thủ trong quản lý hải quan và quản lý rủi ro trong hoạt động nghiệp vụ hải quan như thế nào và tập trung vào những nội dung trọng tâm gì, thưa ông?
Ông Vũ Anh: Việc bổ sung Điều 17a quy định về quản lý tuân thủ trong quản lý hải quan là bước phát triển quan trọng về cơ sở pháp lý, tạo nền tảng cho việc đổi mới phương thức quản lý hải quan theo hướng hiện đại, minh bạch, hiệu quả và gắn với tạo thuận lợi thương mại.
Để triển khai quy định này, cơ quan Hải quan đang xây dựng đồng bộ dự thảo Nghị định và dự thảo Thông tư hướng dẫn, bảo đảm cụ thể hóa các quy định của Luật phù hợp với thẩm quyền của từng cấp văn bản.
Các văn bản hướng dẫn tập trung vào 4 nội dung trọng tâm: đánh giá tuân thủ; giám sát tuân thủ; hỗ trợ người khai hải quan tuân thủ pháp luật; và áp dụng chính sách ưu tiên, các biện pháp quản lý phù hợp với mức độ tuân thủ.
Các nội dung này được thiết kế có mối liên hệ chặt chẽ, nhằm vừa nâng cao hiệu quả quản lý nhà nước về hải quan, vừa khuyến khích doanh nghiệp chủ động chấp hành pháp luật và tạo thuận lợi cho hoạt động xuất nhập khẩu hợp pháp.
Phóng viên: Được biết, trước đây ngành Hải quan đã triển khai Chương trình khuyến khích doanh nghiệp tự nguyện tuân thủ pháp luật hải quan và có kết quả tích cực. Đến nay, việc luật hóa quản lý tuân thủ được kỳ vọng tạo chuyển biến trong phương thức quản lý hải quan. Theo ông, quy định chính thức trong Luật Hải quan mới sẽ góp phần khắc phục những hạn chế nào, đồng thời tạo cơ sở ra sao để đánh giá mức độ tuân thủ của doanh nghiệp và áp dụng các biện pháp quản lý phù hợp đối với từng doanh nghiệp?
Ông Vũ Anh: Chương trình khuyến khích doanh nghiệp tự nguyện tuân thủ pháp luật hải quan đã thực sự trở thành động lực thúc đẩy doanh nghiệp nâng cao mức độ tuân thủ. Ở chiều ngược lại, cơ quan Hải quan nâng cao hiệu quả, cũng như chủ động bố trí nguồn lực để quản lý đối tượng có mức độ rủi ro cao hơn.
Trong quản lý hải quan, việc bảo đảm kiểm soát chặt chẽ và tạo thuận lợi cho hoạt động xuất nhập khẩu đòi hỏi phương thức quản lý phải ngày càng phù hợp với đặc điểm và mức độ rủi ro của từng đối tượng doanh nghiệp.
Việc bổ sung Điều 17a tại Luật Hải quan sửa đổi tạo cơ sở pháp lý để quản lý tuân thủ được triển khai một cách bài bản, thống nhất và có hệ thống, thay vì chỉ xem xét việc chấp hành pháp luật thông qua từng thủ tục, lô hàng hoặc vụ việc riêng lẻ. Qua đó, cơ quan Hải quan có điều kiện đánh giá toàn diện hơn quá trình tuân thủ của người khai hải quan, đồng thời nâng cao hiệu quả sử dụng thông tin, dữ liệu trong quản lý.
Trên cơ sở quy định của Luật và các văn bản hướng dẫn, việc đánh giá mức độ tuân thủ sẽ được thực hiện theo các tiêu chí, phương pháp xác định, làm căn cứ để cơ quan Hải quan xem xét áp dụng chính sách ưu tiên và các biện pháp quản lý phù hợp.
Cách tiếp cận này giúp phân bổ nguồn lực quản lý hợp lý hơn, tập trung kiểm soát các đối tượng tiềm ẩn rủi ro, đồng thời tạo điều kiện thuận lợi cho doanh nghiệp chấp hành tốt pháp luật.
Quan trọng hơn, quản lý tuân thủ không chỉ nhằm nâng cao hiệu quả kiểm tra, kiểm soát mà còn hướng tới khuyến khích doanh nghiệp chủ động phòng ngừa vi phạm, cải thiện việc chấp hành pháp luật và xây dựng quan hệ hợp tác minh bạch với cơ quan Hải quan. Đây là bước chuyển từ tư duy quản lý chủ yếu dựa trên kiểm soát sang kết hợp chặt chẽ giữa quản lý rủi ro, thúc đẩy tuân thủ và tạo thuận lợi thương mại.
Phóng viên: Một trong những mục tiêu quan trọng của quản lý tuân thủ là tạo thuận lợi cho doanh nghiệp chấp hành tốt pháp luật. Vậy, phương thức quản lý này sẽ mang lại những thay đổi gì trong hoạt động kiểm tra, giám sát hải quan, góp phần giảm thời gian thông quan, chi phí logistics và nâng cao năng lực cạnh tranh của doanh nghiệp?
Ông Vũ Anh: Quản lý tuân thủ hướng tới việc tạo thuận lợi cho hoạt động xuất nhập khẩu hợp pháp trên cơ sở đánh giá mức độ tuân thủ và áp dụng biện pháp quản lý phù hợp.
Đối với doanh nghiệp chấp hành tốt pháp luật, việc duy trì khai báo làm thủ tục hải quan chính xác, hồ sơ, chứng từ đầy đủ và thực hiện tốt các nghĩa vụ liên quan sẽ là nền tảng quan trọng để nâng cao mức độ tuân thủ.
Khi cơ chế quản lý tuân thủ được triển khai hiệu quả, cơ quan Hải quan có điều kiện tổ chức kiểm tra, giám sát phù hợp hơn, góp phần hạn chế các hoạt động kiểm tra không cần thiết những lô hàng của doanh nghiệp tuân thủ tốt pháp luật. Qua đó, doanh nghiệp có thể giảm thời gian làm thủ tục hải quan, tiết kiệm thời gian, chi phí logistics và nâng cao hiệu quả kinh doanh.
Về lâu dài, cơ chế này còn khuyến khích doanh nghiệp đầu tư vào hệ thống quản trị nội bộ, chủ động phòng ngừa sai sót và nâng cao năng lực tuân thủ. Đây là yếu tố quan trọng giúp doanh nghiệp giảm rủi ro pháp lý, nâng cao năng lực cạnh tranh và tham gia hiệu quả hơn vào chuỗi cung ứng quốc tế.
Phóng viên: Trong quá trình hoạt động, ngay cả những doanh nghiệp có ý thức chấp hành pháp luật tốt cũng có thể phát sinh sai sót hoặc vi phạm. Vậy, cơ chế đánh giá và cập nhật mức độ tuân thủ cần được thiết kế như thế nào để phản ánh đúng thực tế chấp hành pháp luật, đồng thời khuyến khích doanh nghiệp chủ động khắc phục và nâng cao mức độ tuân thủ?
Ông Vũ Anh: Một yêu cầu quan trọng của quản lý tuân thủ là kết quả đánh giá phải phản ánh khách quan, đầy đủ quá trình chấp hành pháp luật của doanh nghiệp và được cập nhật phù hợp với tình hình thực tế. Vì vậy, việc đánh giá cần dựa trên các tiêu chí, phương pháp rõ ràng và thông tin có căn cứ, bảo đảm xem xét đầy đủ các yếu tố liên quan theo quy định.
Đối với trường hợp doanh nghiệp phát sinh sai sót hoặc vi phạm, việc đánh giá cần xem xét tính chất, mức độ của hành vi và các yếu tố liên quan theo quy định. Đồng thời, cần có cơ chế cập nhật kết quả đánh giá khi tình trạng tuân thủ của doanh nghiệp thay đổi, bảo đảm ghi nhận phù hợp những nỗ lực khắc phục và cải thiện việc chấp hành pháp luật.
Cách tiếp cận này vừa bảo đảm tính nghiêm minh của pháp luật, vừa tạo động lực để doanh nghiệp chủ động phòng ngừa vi phạm, khắc phục sai sót và duy trì tuân thủ. Qua đó, quản lý tuân thủ không chỉ phục vụ công tác kiểm soát của cơ quan Hải quan mà còn góp phần nâng cao năng lực quản trị và ý thức chấp hành pháp luật của doanh nghiệp.
Phóng viên: Trong bối cảnh chuyển đổi số và hiện đại hóa hải quan, việc khai thác dữ liệu và ứng dụng công nghệ có vai trò ngày càng quan trọng trong quản lý tuân thủ. Vậy, cần đặt ra những yêu cầu gì để bảo đảm kết quả đánh giá tuân thủ chính xác, khách quan, minh bạch và hiệu quả?
Ông Vũ Anh: Dữ liệu và công nghệ là công cụ quan trọng giúp nâng cao hiệu quả đánh giá tuân thủ, nhận diện rủi ro và áp dụng biện pháp quản lý phù hợp. Vì vậy, dữ liệu phục vụ đánh giá cần bảo đảm tính chính xác, đầy đủ, cập nhật; việc thu thập, xử lý và sử dụng thông tin phải tuân thủ quy định về thẩm quyền, bảo mật và bảo vệ thông tin.
Bên cạnh đó, tiêu chí và phương pháp đánh giá cần rõ ràng, thống nhất, có cơ chế rà soát, điều chỉnh khi phát hiện thông tin chưa chính xác. Việc ứng dụng công nghệ phải đi đôi với trách nhiệm của cơ quan Hải quan trong kiểm soát và sử dụng kết quả đánh giá, bảo đảm quyền và lợi ích hợp pháp của doanh nghiệp.
Qua đó, từng bước nâng cao hiệu quả quản lý tuân thủ dựa trên dữ liệu, góp phần hiện đại hóa hải quan và tạo thuận lợi cho hoạt động xuất nhập khẩu.
Phóng viên: Xin cảm ơn ông!