Với dự toán thu ngân sách nhà nước (NSNN) năm 2027 khoảng 3.334,3 nghìn tỷ đồng vừa được Quốc hội thông qua ngày 9/11, yêu cầu đặt ra không chỉ là hoàn thành nhiệm vụ thu mà còn tiếp tục nuôi dưỡng nguồn thu từ sản xuất, kinh doanh, mở rộng cơ sở thuế và nâng cao hiệu quả quản lý thu ngân sách.
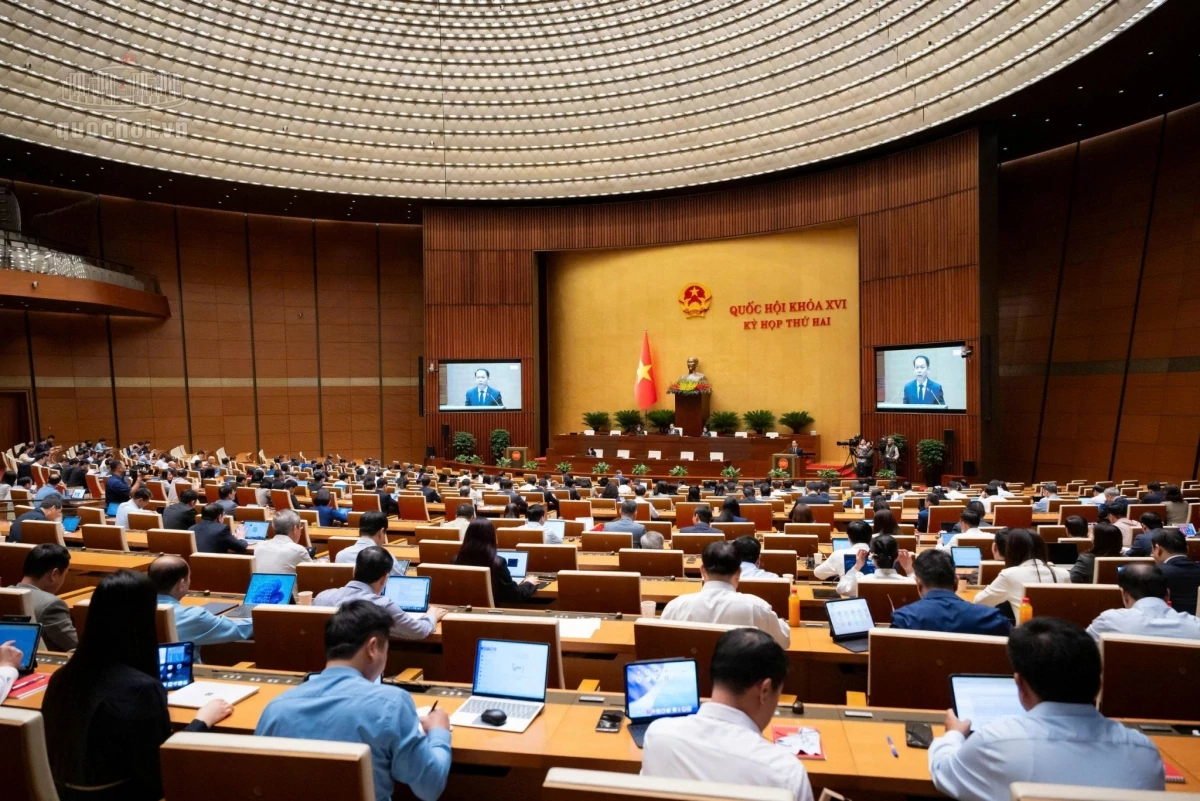 |
| Toàn cảnh phiên họp. Ảnh: quochoi.vn. |
Thu nội địa chiếm 88,5% tổng dự toán thu ngân sách
Ngày 9/11, Quốc hội khóa XVI đã thông qua Nghị quyết về dự toán NSNN năm 2027 với 471/471 đại biểu tham gia biểu quyết tán thành.
Theo Nghị quyết, tổng thu NSNN năm 2027 khoảng 3.334,3 nghìn tỷ đồng, trong đó thu ngân sách trung ương khoảng 1.775,6 nghìn tỷ đồng và thu ngân sách địa phương khoảng 1.558,7 nghìn tỷ đồng.
Trong cơ cấu dự toán, thu nội địa khoảng 2.949,6 nghìn tỷ đồng, chiếm 88,5% tổng thu NSNN; thu từ dầu thô 52 nghìn tỷ đồng; thu từ hoạt động xuất nhập khẩu 531 nghìn tỷ đồng; thu viện trợ khoảng 9,1 nghìn tỷ đồng. Dự toán hoàn thuế giá trị gia tăng khoảng 207,3 nghìn tỷ đồng.
Theo lĩnh vực, dự toán thu từ khu vực kinh tế ngoài quốc doanh khoảng 749,3 nghìn tỷ đồng; khu vực doanh nghiệp có vốn đầu tư nước ngoài 448,6 nghìn tỷ đồng và khu vực doanh nghiệp nhà nước 243,2 nghìn tỷ đồng. Thuế thu nhập cá nhân dự toán khoảng 243,7 nghìn tỷ đồng; thuế bảo vệ môi trường 46,4 nghìn tỷ đồng; thu phí, lệ phí khoảng 134,8 nghìn tỷ đồng.
Đáng chú ý, các khoản thu từ nhà, đất được dự toán khoảng 775,3 nghìn tỷ đồng, trong đó thu tiền sử dụng đất khoảng 666,9 nghìn tỷ đồng và thu tiền thuê đất, thuê mặt nước khoảng 101,7 nghìn tỷ đồng.
Quốc hội yêu cầu Chính phủ phấn đấu thu NSNN năm 2027 tăng khoảng 9,1% so với thực hiện năm 2026; đồng thời tiếp tục hoàn thiện hệ thống pháp luật về thuế, chính sách thu theo hướng minh bạch, hiện đại, hiệu lực, hiệu quả, tạo môi trường cạnh tranh bình đẳng và thúc đẩy tăng trưởng kinh tế - xã hội.
Để thực hiện nhiệm vụ này, bên cạnh các giải pháp quản lý thu, việc phát triển nguồn thu từ hoạt động sản xuất, kinh doanh, mở rộng cơ sở thuế và nâng cao chất lượng nguồn thu tiếp tục là những yêu cầu quan trọng.
Theo báo cáo của Chính phủ trình Quốc hội, tổng thu NSNN năm 2026 ước đạt 3.055,7 nghìn tỷ đồng, vượt 526,3 nghìn tỷ đồng, tương đương 20,8% so với dự toán và tăng 14% so với thực hiện năm 2025. Tỷ lệ huy động vào NSNN đạt khoảng 20,8% GDP.
Trong đó, thu nội địa ước đạt 2.681,2 nghìn tỷ đồng, vượt khoảng 481,2 nghìn tỷ đồng, tương đương 21,9% so với dự toán và tăng 16,1% so với năm trước.
Đáng chú ý, thu từ khu vực kinh tế ngoài quốc doanh ước đạt 671,8 nghìn tỷ đồng, vượt 33,4% dự toán và tăng 33,7% so với thực hiện năm 2025. Thu từ khu vực doanh nghiệp có vốn đầu tư nước ngoài ước đạt 403,8 nghìn tỷ đồng, vượt 25,6% dự toán và tăng 24,7% so với năm trước.
Kết quả này cho thấy đóng góp đáng kể của khu vực sản xuất, kinh doanh vào nguồn thu ngân sách, trong đó thu từ khu vực kinh tế ngoài quốc doanh có mức tăng cao.
Tuy nhiên, bên cạnh những khoản thu tăng, một số nguồn thu chịu tác động rõ rệt từ việc điều chỉnh chính sách thuế.
Trong đó đáng chú ý việc Chính phủ tiếp tục triển khai các chính sách miễn, giảm, gia hạn thuế, phí, lệ phí nhằm tháo gỡ khó khăn cho doanh nghiệp và người dân, hỗ trợ hoạt động sản xuất, kinh doanh. Tổng quy mô các chính sách đã ban hành, tính cả những chính sách từ năm 2025, khoảng 360 nghìn tỷ đồng, trong đó quy mô giảm thu khoảng 235 nghìn tỷ đồng và gia hạn khoảng 125 nghìn tỷ đồng.
Trên cơ sở đánh giá kết quả thực hiện năm 2026, thu nội địa năm 2027 được dự toán tăng khoảng 10% so với ước thực hiện năm trước, tiếp tục giữ vai trò chủ yếu trong cơ cấu thu NSNN.
Dự toán thu năm 2027 được xây dựng trên cơ sở chính sách thu hiện hành, đồng thời tiếp tục thực hiện một số chính sách miễn, giảm thuế để hỗ trợ sản xuất, kinh doanh. Định hướng đặt ra là cơ cấu lại nguồn thu theo hướng bền vững hơn, tăng tỷ trọng thu nội địa và giảm sự phụ thuộc vào các nguồn thu chịu tác động từ yếu tố bên ngoài.
Dự toán năm 2027 tiếp tục xác định thu từ nhà, đất là một nguồn thu lớn, chiếm khoảng 26,3% tổng thu nội địa. Điều này cho thấy việc nâng tỷ trọng thu nội địa cần đi đôi với nâng cao chất lượng và tính ổn định của nguồn thu.
Bên cạnh khai thác hiệu quả các nguồn thu hiện có, yêu cầu đặt ra là tiếp tục phát triển nguồn thu từ hoạt động sản xuất, kinh doanh, mở rộng cơ sở thuế phù hợp với sự phát triển của nền kinh tế, qua đó củng cố nguồn thu ngân sách trong dài hạn.
 |
| Thời gian qua, ngành Thuế triển khai quyết liệt các giải pháp chống thất thu, chuyển giá, trốn thuế, thu hồi nợ thuế. Ảnh: Nguyễn Duy | |
Nuôi dưỡng nguồn thu, nâng cao hiệu quả quản lý thuế
Năm 2027, tình hình thế giới và khu vực được dự báo tiếp tục diễn biến phức tạp, khó lường, với nhiều khó khăn, thách thức. Trong nước, đây cũng là năm tăng tốc thực hiện các mục tiêu phát triển kinh tế - xã hội theo Nghị quyết Đại hội XIV của Đảng.
Để thực hiện nhiệm vụ thu ngân sách, Quốc hội yêu cầu Chính phủ tiếp tục nghiên cứu, hoàn thiện đồng bộ hệ thống pháp luật về thuế và chính sách thu, bảo đảm minh bạch, hiện đại, hiệu lực, hiệu quả, tạo môi trường cạnh tranh bình đẳng, thúc đẩy tăng trưởng kinh tế - xã hội.
Đồng thời, triển khai quyết liệt các giải pháp chống thất thu, chuyển giá, trốn thuế, thu hồi nợ thuế; mở rộng cơ sở thu, nhất là nguồn thu phát sinh từ các giao dịch thương mại điện tử, kinh doanh trên nền tảng số và khai thác tài nguyên, khoáng sản.
Đối với thương mại điện tử và kinh doanh trên nền tảng số, việc mở rộng cơ sở thuế không chỉ nhằm quản lý đầy đủ các khoản thu phát sinh mà còn góp phần bảo đảm sự bình đẳng trong thực hiện nghĩa vụ thuế giữa các chủ thể kinh doanh.
Cùng với đó, hiện đại hóa quản lý thuế, đẩy mạnh ứng dụng công nghệ thông tin và chuyển đổi số tiếp tục là những giải pháp quan trọng nhằm nâng cao hiệu quả quản lý, tạo thuận lợi cho doanh nghiệp và người nộp thuế.
Trước đó, phát biểu giải trình tại phiên thảo luận của Quốc hội ngày 5/11 về dự án Luật NSNN (hợp nhất), Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhìn nhận công tác phân tích, dự báo thời gian qua còn hạn chế, chưa theo kịp diễn biến tình hình kinh tế trong nước và thế giới.
Bộ trưởng cho biết, dự toán thu NSNN năm 2027 trình Quốc hội tăng 9,1% so với ước thực hiện năm 2026, trong khi mục tiêu tăng trưởng kinh tế trên 10% và kiểm soát lạm phát ở mức 4,5%.
Theo Bộ trưởng, Đảng ủy Bộ Tài chính đã có nghị quyết giao nhiệm vụ rõ ràng, yêu cầu không xây dựng dự toán giảm thu.
Trước đó, tại Chỉ thị số 26/CT-TTg ngày 12/6/2026 về xây dựng kế hoạch phát triển kinh tế - xã hội và dự toán NSNN năm 2027, Thủ tướng Chính phủ yêu cầu dự toán thu phải bao quát, thu đúng, thu đủ, kịp thời các nguồn thu ngân sách; tính toán, lượng hóa cụ thể các yếu tố tăng, giảm và dịch chuyển nguồn thu do thay đổi chính sách pháp luật về ngân sách, thuế, phí, lệ phí.
Trong bối cảnh năm 2027 tiếp tục đặt mục tiêu tăng trưởng kinh tế từ 10% trở lên, việc hoàn thành nhiệm vụ thu ngân sách đòi hỏi sự kết hợp giữa phát triển sản xuất, kinh doanh, hoàn thiện chính sách thuế và nâng cao hiệu quả quản lý.
Cùng với các giải pháp chống thất thu, mở rộng cơ sở thuế và tăng cường kỷ luật trong xây dựng, thực hiện dự toán, việc tạo môi trường thuận lợi cho doanh nghiệp phát triển sẽ góp phần củng cố nguồn thu ngân sách trong dài hạn.