Thuế cơ sở 16 TP. Hà Nội vừa có giải đáp chính thức về thắc mắc của người dân liên quan đến việc áp dụng chính sách giảm tiền sử dụng đất khi chuyển mục đích theo Nghị quyết 254/2025/QH15 và Nghị định 50/2026/NĐ-CP. Trong đó, cơ quan Thuế nhấn mạnh quy định mức thu ưu đãi chỉ được tính một lần cho một hộ gia đình, cá nhân trên 1 thửa đất.
 |
| Quy định về giảm tiền sử dụng đất theo Nghị quyết 254/2025/QH15 |
Ông Hà Quang Thăng cho biết, ông đứng tên một mình quyền sử dụng thửa đất diện tích 500 m², trong đó đã có 50 m² đất ở. Do có nhu cầu xây nhà, ông xin chuyển thêm 150 m² sang đất ở nằm trong hạn mức giao đất tại địa phương.
Khi nộp hồ sơ kèm đơn đề nghị áp dụng chính sách giảm tiền sử dụng đất theo Nghị quyết số 254/2025/QH15 và Nghị định số 50/2026/NĐ-CP, ông Thăng bị cán bộ địa chính từ chối. Lý do đưa ra là vợ ông đã đứng tên sở hữu một thửa đất khác và đã được hưởng chính sách ưu đãi này trên thửa đất đó. Ông Thăng thắc mắc liệu thửa đất đứng tên riêng của ông đang xin chuyển mục đích có còn được tiếp tục áp dụng mức giảm theo quy định hay không.
Trả lời vấn đề này, Thuế cơ sở 16 TP. Hà Nội căn cứ theo điểm c Khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 ngày 11/12/2025 của Quốc hội quy định cơ chế, chính sách tháo gỡ khó khăn trong thi hành Luật Đất đai.
Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở. Mức tiền sử dụng đất phải nộp được tính dựa trên chênh lệch giữa tiền sử dụng đất theo giá đất ở và giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất, cụ thể:
- Thu 30% tiền chênh lệch: Đối với diện tích đất chuyển mục đích sử dụng nằm trong hạn mức giao đất ở tại địa phương.
- Thu 50% tiền chênh lệch: Đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở.
- Thu 100% tiền chênh lệch: Đối với diện tích đất vượt quá 01 lần hạn mức giao đất ở.
Lưu ý nguyên tắc quan trọng: Nghị quyết 254/2025/QH15 quy định rõ: “Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất)”.
Quy trình thủ tục và hạn chót đăng ký trước ngày 01/01/2027
Về trình tự và thủ tục thực hiện, điểm đ khoản 2 Điều 12 Nghị định số 50/2026/NĐ-CP ngày 31/1/2026 của Chính phủ quy định các bước xử lý hồ sơ như sau:
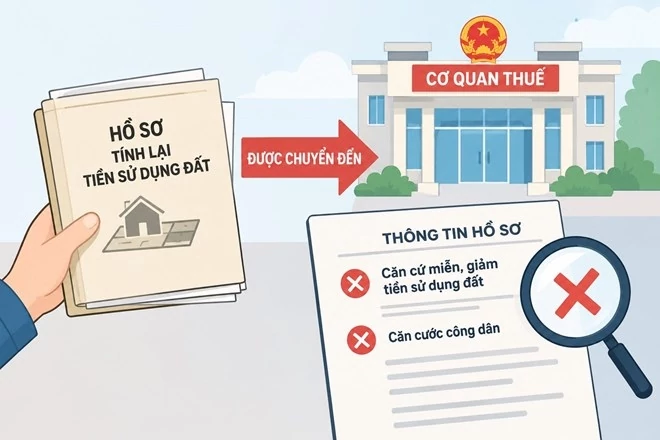
"Hộ gia đình, cá nhân nộp văn bản thể hiện đề nghị tính hoặc tính lại tiền sử dụng đất theo quy định tại Nghị định này chậm nhất trước ngày 1/1/2027 đến bộ phận một cửa liên thông.
Bộ phận một cửa liên thông chuyển văn bản đến UBND cấp xã nơi có đất để xác định hạn mức giao đất ở của thửa đất được lựa chọn, đồng thời chuyển thông tin sang cơ quan Thuế.
Cơ quan Thuế thực hiện tính/tính lại tiền sử dụng đất, ban hành thông báo nộp tiền (hoặc thông báo điều chỉnh) gửi người sử dụng đất và gửi thông tin về UBND cấp xã.
Thời hạn bắt buộc: Văn bản đề nghị phải được nộp chậm nhất trước ngày 01/01/2027. Cơ quan nhà nước không áp dụng chính sách tính tiền sử dụng đất ưu đãi này đối với các trường hợp nộp văn bản đề nghị từ ngày 01/01/2027 trở về sau.
Thuế cơ sở 16 TP. Hà Nội đề nghị người dân đối chiếu hồ sơ cụ thể và nguồn gốc đất thực tế của gia đình để xác định có thuộc đối tượng được hưởng ưu đãi theo điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 hay không. Trường hợp xác định thuộc đúng đối tượng và đáp ứng đủ điều kiện quy định, người dân cần chủ động liên hệ với UBND để được xem xét và giải quyết theo thẩm quyền.