Trước kiến nghị miễn toàn bộ “tờ khai trắng” đối với thời gian thực tế ngừng hoạt động của người nộp thuế trạng thái 03, 06, cơ quan soạn thảo cho rằng cần có căn cứ kiểm chứng để tránh bỏ sót nghĩa vụ thuế, đồng thời bảo đảm công bằng với những người nộp thuế đã thực hiện đầy đủ nghĩa vụ kê khai.
 |
| Theo Bộ Tài chính, kỳ kê khai cuối cùng chỉ phản ánh thời điểm người nộp thuế thực hiện nghĩa vụ kê khai, không đồng nghĩa với thời điểm thực tế ngừng kinh doanh. Ảnh: Hương Quỳnh. |
Kiến nghị giảm gánh nặng “tờ khai trắng”
Tại bản tổng hợp ý kiến, tiếp thu, giải trình đối với dự thảo Nghị quyết của Chính phủ về chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, quy định không phải nộp hồ sơ khai thuế đối với người nộp thuế có mã số thuế trạng thái 03, 06 là một trong những nội dung được nhiều cơ quan, tổ chức quan tâm.
Đánh giá cao đề xuất không phải nộp hồ sơ khai thuế đối với các kỳ tính thuế không phát sinh nghĩa vụ thuế trong thời gian người nộp thuế không hoạt động, song Hội Tư vấn và Đại lý thuế TP. HCM (HTCAA) cho rằng, giữa thời điểm doanh nghiệp thực tế ngừng hoạt động và thời điểm cơ quan Thuế ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký thường có độ trễ từ một đến nhiều năm.
Trong khoảng thời gian này, doanh nghiệp vẫn phải hoàn thiện hàng loạt hồ sơ khai thuế không phát sinh số thuế phải nộp, thường được gọi là “tờ khai trắng”.
Dẫn ví dụ trong tờ trình về trường hợp phải hoàn thiện khoảng 40 tờ khai thuế giá trị gia tăng và 10 hồ sơ quyết toán thuế thu nhập doanh nghiệp “0 đồng” trong 10 năm, HTCAA cho rằng phần lớn khối lượng hồ sơ này vẫn tồn tại nếu chính sách chỉ áp dụng từ thời điểm cơ quan Thuế xác định người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
HTCAA kiến nghị cho phép người nộp thuế không phải nộp hồ sơ khai thuế đối với kỳ không phát sinh nghĩa vụ thuế kể từ kỳ tính thuế tiếp theo kỳ cuối cùng đã nộp hồ sơ khai thuế.
Việc xác định dựa trên cam kết của người nộp thuế và kết quả đối chiếu với dữ liệu hóa đơn điện tử, dữ liệu quản lý thuế không ghi nhận phát sinh hóa đơn, doanh thu hoặc nghĩa vụ thuế.
Theo đề xuất, người nộp thuế chỉ phải nộp hồ sơ khai thuế đối với những kỳ thực tế phát sinh nghĩa vụ thuế. Với các kỳ không phát sinh, bản cam kết được sử dụng thay thế hồ sơ khai thuế, kể cả hồ sơ quyết toán thuế.
Cùng quan điểm, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đề nghị miễn hoàn toàn nghĩa vụ nộp lại “tờ khai trắng” đối với các kỳ người nộp thuế thực tế đã ngừng hoạt động kinh doanh.
Trong khi đó, Hội Tư vấn Thuế Việt Nam đề xuất cho phép người nộp thuế trạng thái 03, 06 gộp nhiều kỳ tính thuế không phát sinh doanh thu vào một tờ khai cho từng sắc thuế, kèm cam kết về việc không phát sinh doanh thu.
Việc cơ quan Thuế phát hiện và ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký thường chậm nhiều năm so với thời điểm thực tế ngừng hoạt động. Vì vậy, yêu cầu kê khai lại từng kỳ là không cần thiết, trong khi về cơ bản vẫn chỉ được tính là một hành vi vi phạm để xử phạt.
Làm rõ căn cứ xác định thời gian miễn hồ sơ khai thuế
Giải trình các kiến nghị, cơ quan soạn thảo ghi nhận mục tiêu giảm chi phí tuân thủ đối với những kỳ người nộp thuế thực tế không hoạt động, không phát sinh nghĩa vụ thuế.
Tuy nhiên, việc mở rộng phạm vi không phải nộp hồ sơ khai thuế cần có căn cứ kiểm chứng, bảo đảm không bỏ sót nghĩa vụ thuế và thống nhất trong tổ chức thực hiện.
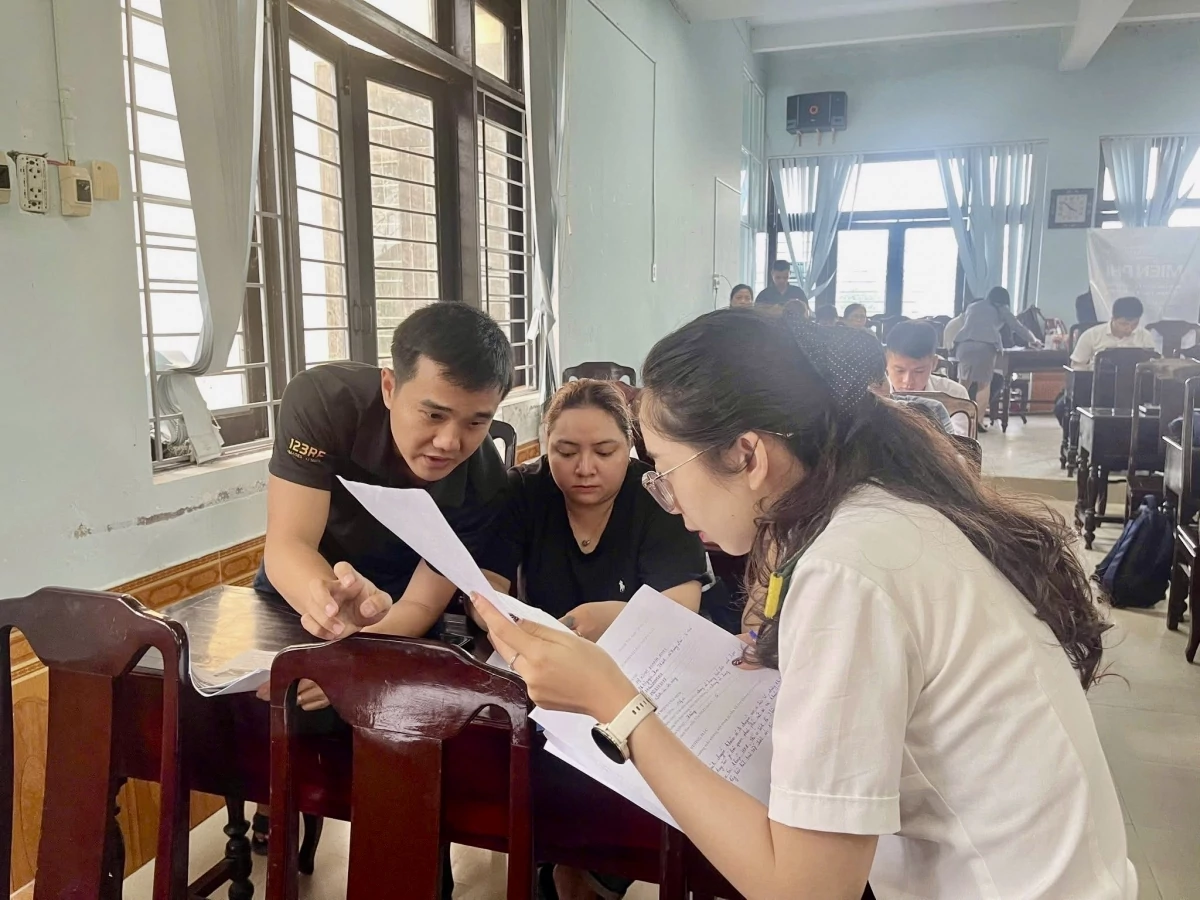 |
| Công chức Thuế cơ sở 1 TP. Huế hướng dẫn người nộp thuế kê khai nghĩa vụ thuế. Ảnh: Thuế cơ sở. |
Theo cơ quan soạn thảo, dữ liệu hiện có của cơ quan Thuế chưa bao quát đầy đủ toàn bộ thời gian và hoạt động của người nộp thuế. Hóa đơn điện tử bắt buộc được triển khai đồng bộ từ ngày 1/7/2022 theo Nghị định số 123/2020/NĐ-CP. Trước thời điểm này, nhiều người nộp thuế sử dụng hóa đơn giấy nên dữ liệu hóa đơn trên hệ thống chưa đầy đủ.
Mặt khác, không phải mọi giao dịch kinh tế đều được phản ánh qua hóa đơn điện tử, chẳng hạn như trả lương cho người lao động, thuê tài sản của cá nhân hoặc mua hàng hóa của người trực tiếp sản xuất trong những trường hợp pháp luật không yêu cầu có hóa đơn. Vì vậy, việc hệ thống không ghi nhận hóa đơn chưa đủ để khẳng định người nộp thuế không hoạt động hoặc không phát sinh nghĩa vụ thuế.
Cơ quan soạn thảo cũng cho rằng, kỳ kê khai cuối cùng chỉ phản ánh thời điểm người nộp thuế thực hiện nghĩa vụ kê khai, không đồng nghĩa với thời điểm thực tế ngừng kinh doanh. Sau thời điểm này, người nộp thuế vẫn có thể phát sinh hoạt động nhưng không nộp hồ sơ khai thuế.
Tương tự, thông tin về tài khoản ngân hàng chưa đủ để xác định thời điểm ngừng hoạt động, bởi người nộp thuế có thể không đóng tài khoản sau khi ngừng kinh doanh, trong khi dữ liệu tài khoản không bao quát các giao dịch bằng tiền mặt hoặc giao dịch ngoài những tài khoản đã cung cấp thông tin cho cơ quan Thuế.
Nếu lấy kỳ kê khai cuối cùng làm mốc áp dụng chính sách, người nộp thuế ngừng kê khai càng sớm có thể được miễn càng nhiều kỳ. Điều này tiềm ẩn nguy cơ lợi dụng chính sách và chưa bảo đảm công bằng với những người đã thực hiện đầy đủ nghĩa vụ kê khai.
Đối với kiến nghị miễn hồ sơ theo thời gian thực tế ngừng hoạt động, theo cơ quan soạn thảo, việc cơ quan Thuế phối hợp với chính quyền địa phương xác minh người nộp thuế không hoạt động tại địa chỉ đã đăng ký không đồng nghĩa với việc xác nhận người nộp thuế đã chấm dứt mọi hoạt động kinh doanh hoặc không phát sinh nghĩa vụ thuế từ một thời điểm trước đó.
Việc xác nhận hồi tố thời gian ngừng hoạt động, đặc biệt với các trường hợp tồn đọng nhiều năm, cần có tài liệu và căn cứ kiểm chứng tương ứng. Vì vậy, xác nhận của chính quyền địa phương hoặc biên bản xác minh của cơ quan Thuế không đương nhiên thay thế căn cứ xác định nghĩa vụ thuế của từng kỳ.
Vì vậy, cơ quan soạn thảo đề nghị giữ nguyên quy định thời điểm bắt đầu không phải nộp hồ sơ khai thuế được xác định từ ngày người nộp thuế được cơ quan Thuế xác định không hoạt động tại địa chỉ đã đăng ký theo thông báo hoặc dữ liệu trên Hệ thống thông tin quản lý thuế.
Riêng trường hợp người nộp thuế bị thu hồi giấy chứng nhận đăng ký, giấy phép thành lập và hoạt động hoặc văn bản tương đương, dự thảo đã được chỉnh lý theo góp ý của Bộ Tư pháp để làm rõ khoảng thời gian áp dụng chính sách.
Cụ thể, thời gian này bắt đầu từ ngày cơ quan có thẩm quyền ban hành quyết định thu hồi và kết thúc vào ngày người nộp thuế nộp hồ sơ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế, hoặc ngày được khôi phục tình trạng pháp lý theo pháp luật về đăng ký kinh doanh.
Cơ quan soạn thảo làm rõ, trong những khoảng thời gian này, người nộp thuế chỉ không phải nộp hồ sơ khai thuế đối với kỳ không phát sinh nghĩa vụ thuế. Đối với kỳ có phát sinh nghĩa vụ thuế và các kỳ trước thời điểm bắt đầu được áp dụng chính sách, người nộp thuế vẫn phải nộp hồ sơ khai thuế còn thiếu, trừ trường hợp pháp luật quy định không phải nộp.
Đối với các hồ sơ còn phải nộp, người nộp thuế được xem xét áp dụng chính sách đặc thù về xử phạt tại Điều 3 dự thảo Nghị quyết nếu đáp ứng điều kiện.
Liên quan đến đề xuất gộp nhiều kỳ khai thuế vào một tờ khai, cơ quan soạn thảo cho biết mẫu biểu kê khai được áp dụng theo kỳ tính thuế tại thời điểm văn bản hướng dẫn có hiệu lực. Việc cho phép gộp nhiều kỳ sẽ đòi hỏi bổ sung mẫu biểu, đồng thời thực hiện thủ tục ban hành và công bố thủ tục hành chính mới.
Bên cạnh đó, việc bổ sung mẫu biểu đòi hỏi nâng cấp Hệ thống thông tin quản lý thuế để tiếp nhận, hạch toán và ghi nhận hồ sơ. Điều này làm phát sinh chi phí, có thể ảnh hưởng tiến độ triển khai Nghị quyết, trong khi thời gian hiệu lực dự kiến chỉ khoảng 1,5 năm.