Bộ Tài chính vừa ban hành Quyết định số 3318/QĐ-BTC ngày 12/11/2026 công bố Danh mục thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính được thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Trong đó, lĩnh vực thuế có 51 thủ tục hành chính.
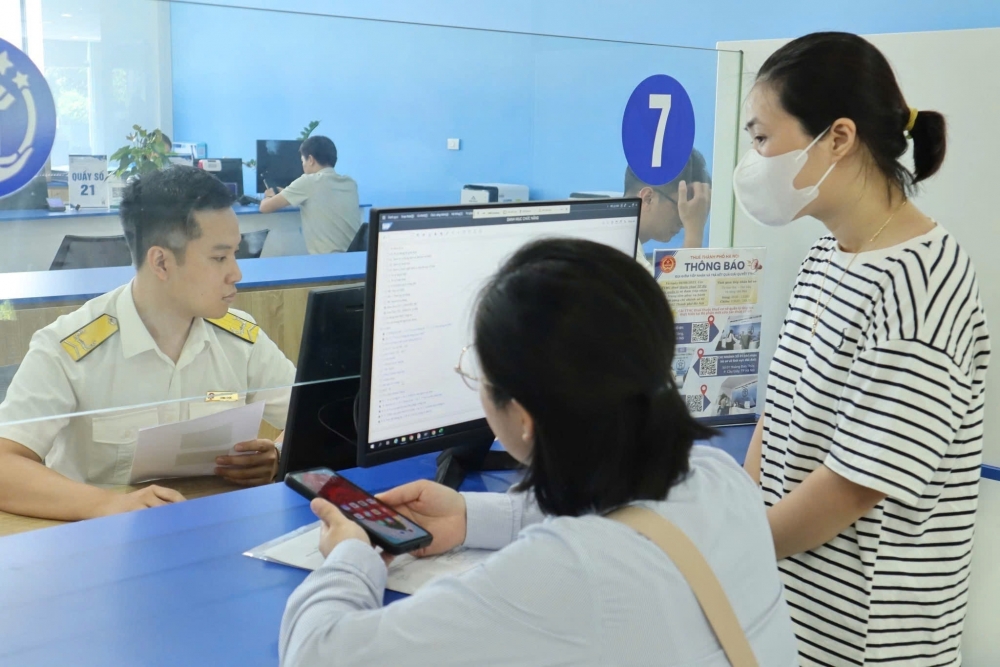 |
| Ảnh minh họa |
Theo Quyết định số 3318/QĐ-BTC, lĩnh vực thuế có 51 thủ tục hành chính được đưa vào danh mục bao quát nhiều nội dung nghiệp vụ, từ đăng ký thuế, khai thuế, quyết toán thuế đến hoàn thuế và thực hiện nghĩa vụ thuế đối với các hoạt động kinh doanh đặc thù. Người dân, doanh nghiệp có thể thực hiện các thủ tục hành chính tại cơ quan có thẩm quyền tiếp nhận trên phạm vi toàn quốc, không bị giới hạn bởi địa bàn hành chính nơi cư trú, đặt trụ sở hoặc nơi phát sinh nghĩa vụ thuế theo quy định.
Đáng chú ý, nhóm thủ tục liên quan đến hoạt động kinh doanh trên nền tảng thương mại điện tử được quan tâm với các thủ tục như: khai thuế đã khấu trừ đối với chủ quản nền tảng thương mại điện tử trong nước, hộ và cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử; khai thuế của nhà cung cấp nước ngoài có hoạt động kinh doanh trên nền tảng thương mại điện tử nhưng không có chức năng đặt hàng trực tuyến và chức năng thanh toán; hoàn thuế của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử.
Bên cạnh đó, danh mục còn có các thủ tục liên quan đến chính sách thuế tối thiểu toàn cầu, gồm đăng ký hoặc thay đổi thông tin đăng ký thuế đối với đơn vị hợp thành chịu trách nhiệm kê khai theo quy định về thuế tối thiểu toàn cầu; khai thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) và khai thuế thu nhập doanh nghiệp bổ sung theo quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR).
Một số thủ tục khác cũng được đưa vào danh mục như thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15; đăng ký thuế lần đầu đối với người nộp thuế là cá nhân, người phụ thuộc và đăng ký thuế lần đầu đối với người nộp thuế là tổ chức.
Danh mục còn bao gồm các thủ tục khai thuế, quyết toán thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân, trong đó có khai thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng vốn của doanh nghiệp nước ngoài; khai quyết toán thuế thu nhập doanh nghiệp theo phương pháp doanh thu - chi phí; khai quyết toán thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công...
Việc mở rộng phạm vi thực hiện thủ tục hành chính không phụ thuộc địa giới hành chính có ý nghĩa thiết thực đối với cả người nộp thuế và cơ quan thuế. Người dân, doanh nghiệp có thêm lựa chọn về địa điểm thực hiện thủ tục, giảm thời gian, chi phí đi lại, hạn chế việc phải liên hệ với cơ quan thuế tại địa bàn quản lý trực tiếp khi có nhu cầu giải quyết công việc.
Ngoài ra, Quyết định số 3318/QĐ-BTC còn công bố các thủ tục hành chính thuộc lĩnh vực hải quan, thuế, kho bạc nhà nước, đấu thầu, doanh nghiệp tư nhân và kinh tế tập thể, bảo hiểm xã hội.