Sau hơn hai năm triển khai Nghị quyết số 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, chính sách đã bước đầu phát huy hiệu quả khi bảo đảm quyền đánh thuế của Việt Nam đối với các tập đoàn đa quốc gia, đồng thời đóng góp gần 16.000 tỷ đồng cho ngân sách nhà nước.
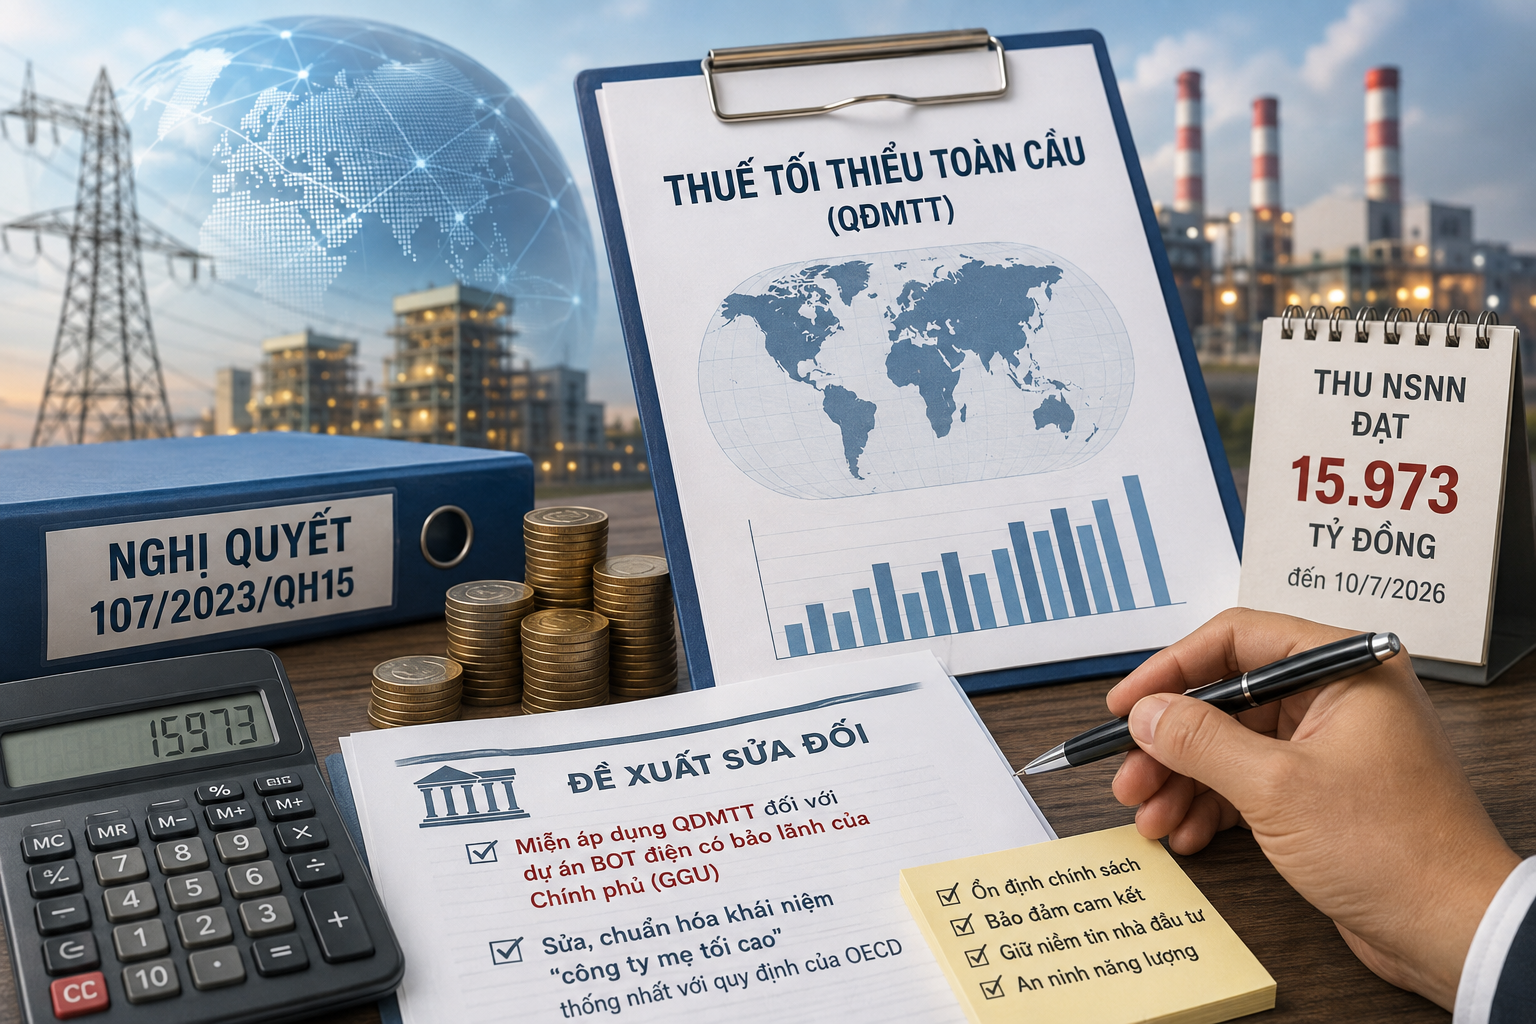 |
| Cả nước có 1.654 tập đoàn kê khai, nộp tờ khai thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn. Ảnh: Minh họa, có sự hỗ trợ bởi AI. |
Hơn 1.650 tập đoàn thực hiện kê khai
Sau hơn hai năm thực hiện, chính sách thuế tối thiểu toàn cầu đã nhanh chóng đi vào cuộc sống, tạo nền tảng để Việt Nam thực hiện quyền đánh thuế đối với các tập đoàn đa quốc gia thuộc phạm vi điều chỉnh, đồng thời góp phần tăng thu ngân sách nhà nước và hoàn thiện hệ thống quản lý thuế theo thông lệ quốc tế.
Báo cáo tổng kết thi hành Nghị quyết số 107/2023/QH15 của Bộ Tài chính cho biết, ngay sau khi Nghị quyết được ban hành, Chính phủ cũng đã ban hành Nghị định số 236/2025/NĐ-CP, cùng với đó, cơ quan Thuế các cấp đã triển khai đồng bộ nhiều giải pháp nhằm đưa chính sách vào thực tiễn.
Bên cạnh việc ban hành văn bản hướng dẫn nghiệp vụ, ngành Thuế đã đẩy mạnh công tác tuyên truyền, phổ biến chính sách, hỗ trợ doanh nghiệp xác định đối tượng áp dụng, kê khai và thực hiện nghĩa vụ thuế theo quy định.
Song song với đó, hạ tầng công nghệ thông tin phục vụ quản lý thuế tối thiểu toàn cầu cũng được khẩn trương hoàn thiện, đảm bảo 100% thủ tục hành chính bằng phương thức điện tử.
Tính đến ngày 10/7/2026, cả nước có 1.654 tập đoàn kê khai, nộp tờ khai thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) và 23 tập đoàn kê khai theo quy định tổng hợp thu nhập chịu thuế tối thiểu (IIR). Tổng số thuế thu nhập doanh nghiệp bổ sung đã nộp vào ngân sách nhà nước đạt 15.973 tỷ đồng.
Đối với các doanh nghiệp BOT điện thuộc diện áp dụng thuế tối thiểu toàn cầu, đã có 5 doanh nghiệp hoàn thành kê khai đối với năm tài chính 2024.
Trong đó, 2 doanh nghiệp phát sinh số thuế phải nộp, với tổng số thuế gần 96,8 tỷ đồng; 3 doanh nghiệp kê khai nhưng không phát sinh nghĩa vụ thuế bổ sung do được áp dụng cơ chế giảm trừ theo quy định.
Ngoài ra, một doanh nghiệp thông báo không thuộc phạm vi áp dụng do không đáp ứng điều kiện doanh thu và một doanh nghiệp khác đã chỉ định đơn vị hợp thành thực hiện kê khai, đồng thời đang hoàn tất thủ tục đăng ký mã số thuế.
Theo đánh giá của Bộ Tài chính, sau hơn hai năm triển khai, Nghị quyết số 107/2023/QH15 cơ bản đã đạt được mục tiêu đề ra. Về cơ bản Nghị quyết số 107/2023/QH15 đã cơ bản đạt được các mục tiêu khi ban hành.
Trước hết, việc áp dụng thuế tối thiểu toàn cầu giúp Việt Nam bảo đảm thực hiện quyền đánh thuế đối với các tập đoàn đa quốc gia có hoạt động đầu tư, kinh doanh tại Việt Nam, hạn chế nguy cơ quyền đánh thuế bị chuyển sang các quốc gia khác theo cơ chế của OECD.
Bên cạnh đó, kết quả thu ngân sách từ thuế thu nhập doanh nghiệp bổ sung trong năm đầu triển khai đã cho thấy, chính sách phát huy hiệu quả, góp phần bảo vệ nguồn thu ngân sách nhà nước; bảo đảm môi trường đầu tư minh bạch, bình đẳng.
Đây là nền tảng quan trọng để Việt Nam tiếp tục triển khai hiệu quả thuế tối thiểu toàn cầu trong những năm tới, đồng thời nâng cao hiệu quả quản lý thuế đối với các tập đoàn đa quốc gia trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng.
Đề xuất không áp dụng QDMTT với dự án BOT điện có bảo lãnh
Mặc dù vậy theo đánh giá của Bộ Tài chính, quá trình thực hiện Nghị quyết số 107/2023/QH15 cũng phát sinh một số khó khăn, vướng mắc từ thực tiễn. Tuy nhiên, đây là những vấn đề phát sinh trong quá trình thực hiện không làm tha đổi mục tiêu và định hướng chính sách của Nghị quyết.
 |
| Áp dụng thuế tối thiểu toàn cầu giúp Việt Nam bảo đảm thực hiện quyền đánh thuế đối với các tập đoàn đa quốc gia có hoạt động đầu tư, kinh doanh tại Việt Nam. Ảnh: TL. |
Thuế tối thiểu toàn cầu là chính sách hoàn toàn mới, có phạm vi điều chỉnh rộng, nội dung kỹ thuật phức tạp và chịu tác động từ quá trình cập nhật liên tục các hướng dẫn của OECD. Trong quá trình xây dựng Nghị quyết số 107/2023/QH15, cơ quan soạn thảo đã nghiên cứu kỹ các quy định mẫu cũng như kinh nghiệm quốc tế.
Tuy nhiên, do chưa có tiền lệ áp dụng tại Việt Nam, một số trường hợp đặc thù chưa được đánh giá đầy đủ, chỉ bộc lộ khi chính sách được triển khai trên thực tế.
Trong đó, vướng mắc lớn nhất hiện nay tập trung ở việc áp dụng thuế tối thiểu toàn cầu đối với các dự án BOT điện có bảo lãnh của Chính phủ.
Giai đoạn trước đây, nhằm thu hút nguồn lực đầu tư phát triển các dự án điện quy mô lớn, Việt Nam đã ký kết nhiều hợp đồng BOT với nhà đầu tư nước ngoài. Các dự án này được hưởng cơ chế bảo đảm đầu tư theo quy định của pháp luật tại từng thời kỳ, trong đó có các cam kết về ổn định chính sách thuế được ghi nhận trong giấy chứng nhận đầu tư, hợp đồng BOT, hợp đồng mua bán điện (PPA) và thỏa thuận bảo lãnh và cam kết của Chính phủ (GGU).
Việc phát sinh thuế thu nhập doanh nghiệp bổ sung theo quy định của thuế tối thiểu toàn cầu đã làm thay đổi các giả định tài chính ban đầu của dự án. Khoản thuế bổ sung này làm giảm dòng tiền thuần, ảnh hưởng đến tỷ lệ hoàn vốn nội bộ của dự án.
Qua rà soát, có 7 dự án BOT điện thuộc diện xem xét tác động của chính sách. Trong đó, 6 dự án đã cung cấp số liệu đánh giá, với tổng số thuế thu nhập doanh nghiệp bổ sung dự kiến khoảng 425,83 triệu USD, tương đương hơn 11 nghìn tỷ đồng.
Nếu phải thực hiện các cam kết bảo đảm đầu tư, Nhà nước có thể phải áp dụng các giải pháp như điều chỉnh giá điện hoặc kéo dài thời gian vận hành dự án để bù đắp phần nghĩa vụ tài chính phát sinh.
Tuy nhiên, cả hai phương án đều có thể tạo ra những tác động không mong muốn. Việc điều chỉnh giá điện có nguy cơ ảnh hưởng đến chi phí sản xuất, kinh doanh, mục tiêu kiểm soát lạm phát và đời sống người dân; trong khi việc kéo dài thời gian vận hành dự án có thể tác động đến việc triển khai Quy hoạch điện VIII, tiến trình chuyển dịch năng lượng và mục tiêu giảm phát thải của Việt Nam.
Ngoài nhóm dự án BOT điện, quá trình triển khai cũng cho thấy một số quy định mang tính kỹ thuật của Nghị quyết số 107/2023/QH15 cần tiếp tục được rà soát để bảo đảm thống nhất với Quy định mẫu của OECD.
Mặt khác, theo Bộ Tài chính, sự khác biệt trong cách xác định một số khái niệm pháp lý có thể ảnh hưởng đến việc áp dụng chính sách trong thực tế, đòi hỏi phải tiếp tục nghiên cứu, hoàn thiện để bảo đảm tính đồng bộ với thông lệ quốc tế.
Do vậy, Bộ Tài chính đề xuất sửa đổi, bổ sung một số quy định của Nghị quyết số 107/2023/QH15 nhằm tiếp tục hoàn thiện khung khổ pháp lý, bảo đảm tính thống nhất, đồng bộ của hệ thống pháp luật, đồng thời xử lý các vấn đề phát sinh trong quá trình thực hiện.
Trong đó, đối với các dự án BOT điện có bảo lãnh của Chính phủ (GGU), Bộ Tài chính đề xuất Quốc hội xem xét không áp dụng QDMTT. Phương án này vẫn tuân thủ đầy đủ hướng dẫn của OECD, đồng thời phù hợp với đặc thù của các dự án BOT điện đã được Chính phủ cam kết ổn định chính sách.
Mặt khác, việc miễn áp dụng QDMTT đối với các dự án này sẽ góp phần hạn chế nguy cơ phát sinh nghĩa vụ bồi thường của Nhà nước theo các cam kết GGU, tránh làm gia tăng chi phí của dự án và giảm áp lực lên giá điện trong bối cảnh Việt Nam đang nỗ lực bảo đảm an ninh năng lượng và kiểm soát chi phí đầu vào của nền kinh tế.
Giải pháp này cũng góp phần củng cố niềm tin của nhà đầu tư, duy trì môi trường đầu tư ổn định, nhất quán và nâng cao uy tín của Việt Nam trong thực hiện các cam kết quốc tế.
Ngoài ra, Bộ Tài chính cũng đề xuất sửa đổi, chuẩn hóa quy định về “công ty mẹ tối cao” tại Nghị quyết số 107/2023/QH15 nhằm thống nhất với quy định mẫu của OECD, tạo thuận lợi cho quá trình áp dụng và trao đổi thông tin quốc tế trong lĩnh vực thuế, qua đó nâng cao hiệu quả triển khai chính sách thuế tối thiểu toàn cầu trong thời gian tới.