Đề xuất tiếp tục hoàn thiện các chính sách ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với doanh nghiệp công nghệ cao, công nghệ chiến lược và hoạt động nghiên cứu, phát triển đang được kỳ vọng tạo thêm động lực đầu tư cho doanh nghiệp.
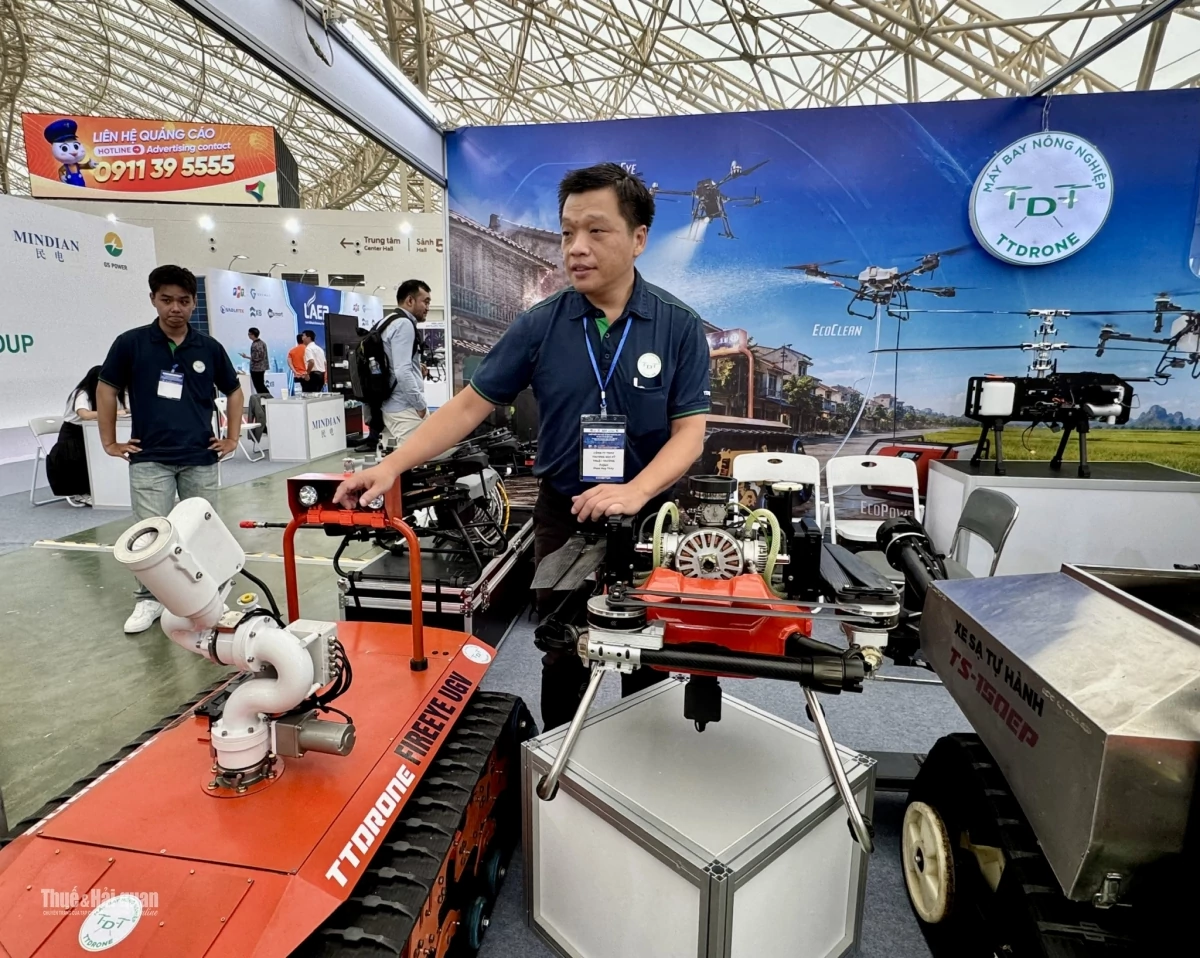 |
| Ông Phan Huy Thùy giới thiệu các sản phẩm của Công ty Trường Thịnh TT Drone tại chuỗi Triển lãm công nghệ Việt Nam 2026, diễn ra từ ngày 9-11/9/2026 tại Trung tâm triển lãm Việt Nam. Ảnh: Hương Quỳnh. |
Ưu đãi thuế tạo thêm nguồn lực cho doanh nghiệp
Công ty Trường Thịnh TT Drone hiện hoạt động trong lĩnh vực kinh doanh, phát triển các thiết bị bay phục vụ nông nghiệp, đồng thời nghiên cứu, phát triển một số sản phẩm, thiết bị công nghệ khác. Doanh nghiệp đang duy trì khoảng 40 nhân sự kỹ thuật và nghiên cứu phục vụ hoạt động nghiên cứu, phát triển sản phẩm.
Theo ông Phan Huy Thùy, Phó Giám đốc Công ty Trường Thịnh TT Drone, hoạt động nghiên cứu, phát triển sản phẩm đòi hỏi doanh nghiệp phải đầu tư đáng kể về nhân lực, thời gian và chi phí. Bên cạnh chi phí nhân sự, doanh nghiệp còn phải đầu tư cho quá trình nghiên cứu, thử nghiệm và phát triển sản phẩm.
Trong điều kiện đó, theo ông Thùy, các chính sách ưu đãi thuế sẽ giúp doanh nghiệp giảm một phần áp lực chi phí, tạo thêm nguồn lực để tiếp tục đầu tư nghiên cứu và phát triển sản phẩm công nghệ, trong đó có các thiết bị phục vụ sản xuất nông nghiệp.
Đây cũng là lĩnh vực mà chính sách ưu đãi thuế được xây dựng nhằm khuyến khích doanh nghiệp đầu tư. Với các doanh nghiệp nghiên cứu, phát triển sản phẩm phục vụ nông nghiệp, việc có cơ chế thuế phù hợp có thể góp phần hỗ trợ quá trình chuyển các ý tưởng, kết quả nghiên cứu thành sản phẩm ứng dụng thực tế.
Đối với Trường Thịnh TT Drone, doanh nghiệp hiện tập trung phát triển các thiết bị bay phục vụ nông nghiệp và tiếp tục nghiên cứu một số sản phẩm công nghệ. Ông Thùy cho biết, để đưa sản phẩm nghiên cứu ra thị trường phải trải qua nhiều bước kiểm định, trong đó điều kiện về chứng nhận sản phẩm là một vấn đề doanh nghiệp quan tâm.
Thực tế những năm qua, chính sách ưu đãi thuế TNDN đã được điều chỉnh theo hướng gắn ưu đãi với những lĩnh vực cần khuyến khích đầu tư, trong đó có khoa học công nghệ, công nghệ cao và nghiên cứu, phát triển.
| Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân đặt ra định hướng cho phép doanh nghiệp tính vào chi phí khi xác định thu nhập chịu thuế đối với hoạt động nghiên cứu và phát triển bằng 200% chi phí thực tế; cho phép doanh nghiệp trích tối đa 20% thu nhập tính thuế TNDN để lập quỹ phát triển khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và nghiên cứu phát triển. Nghị quyết số 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân cũng quy định miễn thuế TNDN trong 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo. Đồng thời, cho phép doanh nghiệp trích tối đa 20% thu nhập tính thuế TNDN để lập quỹ phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số… |
Luật Khoa học, Công nghệ và Đổi mới sáng tạo năm 2025 quy định chi phí của doanh nghiệp tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, cũng như khoản chi cho các hoạt động này, được tính vào chi phí được trừ khi xác định thu nhập chịu thuế theo quy định của pháp luật về thuế TNDN. Luật cũng quy định chi phí của doanh nghiệp đối với hoạt động nghiên cứu và phát triển được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế theo quy định của pháp luật về thuế TNDN.
Nhằm thúc đẩy nghiên cứu và phát triển sản phảm, dịch vụ công nghệ số, Luật Công nghệ cao số 133/2025/QH15 (có hiệu lực từ 1/7/2026) quy định, hoạt động nghiên cứu và phát triển sản phẩm, dịch vụ công nghệ số được hưởng ưu đãi cao nhất theo quy định phát luật về khoa học, công nghệ và đổi mới sáng tạo, chuyển đổi số.
Luật cũng cho phép sản xuất sản phẩm, cung cấp dịch vụ công nghệ số trọng điểm; sản xuất sản phẩm phần mềm; phát triển hệ thống trí tuệ nhân tạo; nghiên cứu phát triển, thiết kế, sản xuất, đóng gói, kiểm thử… là ngành, nghề đặc biệt ưu đãi đầu tư, được hưởng ưu đãi, hỗ trợ theo quy định của pháp luật về đầu tư; thuế; đất đai và pháp luật khác có liên quan.
Những thay đổi này cho thấy chính sách thuế đang được điều chỉnh theo hướng tăng hỗ trợ cho hoạt động nghiên cứu, phát triển, đổi mới sáng tạo và các ngành công nghệ mới. Với doanh nghiệp, đây là những chính sách có thể tạo thêm nguồn lực để đầu tư dài hạn vào công nghệ, nâng cao năng lực sản xuất và khả năng cạnh tranh.
Tiếp tục mở rộng ưu đãi cho công nghệ cao, công nghệ chiến lược
Trong bối cảnh đó, dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật thuế TNDN được sửa đổi bổ sung bởi Nghị định số 141/2026/NĐ-CP được Bộ Tài chính xây dựng tiếp tục cập nhật các chính sách ưu đãi thuế TNDN theo những quy định mới của pháp luật.
 |
| Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Theo Bộ Tài chính, việc sửa đổi là cần thiết để bảo đảm các quy định về ưu đãi thuế TNDN tại Nghị định 320/2025/NĐ-CP phù hợp với các luật được Quốc hội thông qua sau thời điểm nghị định này được ban hành, trong đó có Luật Công nghệ cao số 133/2025/QH15.
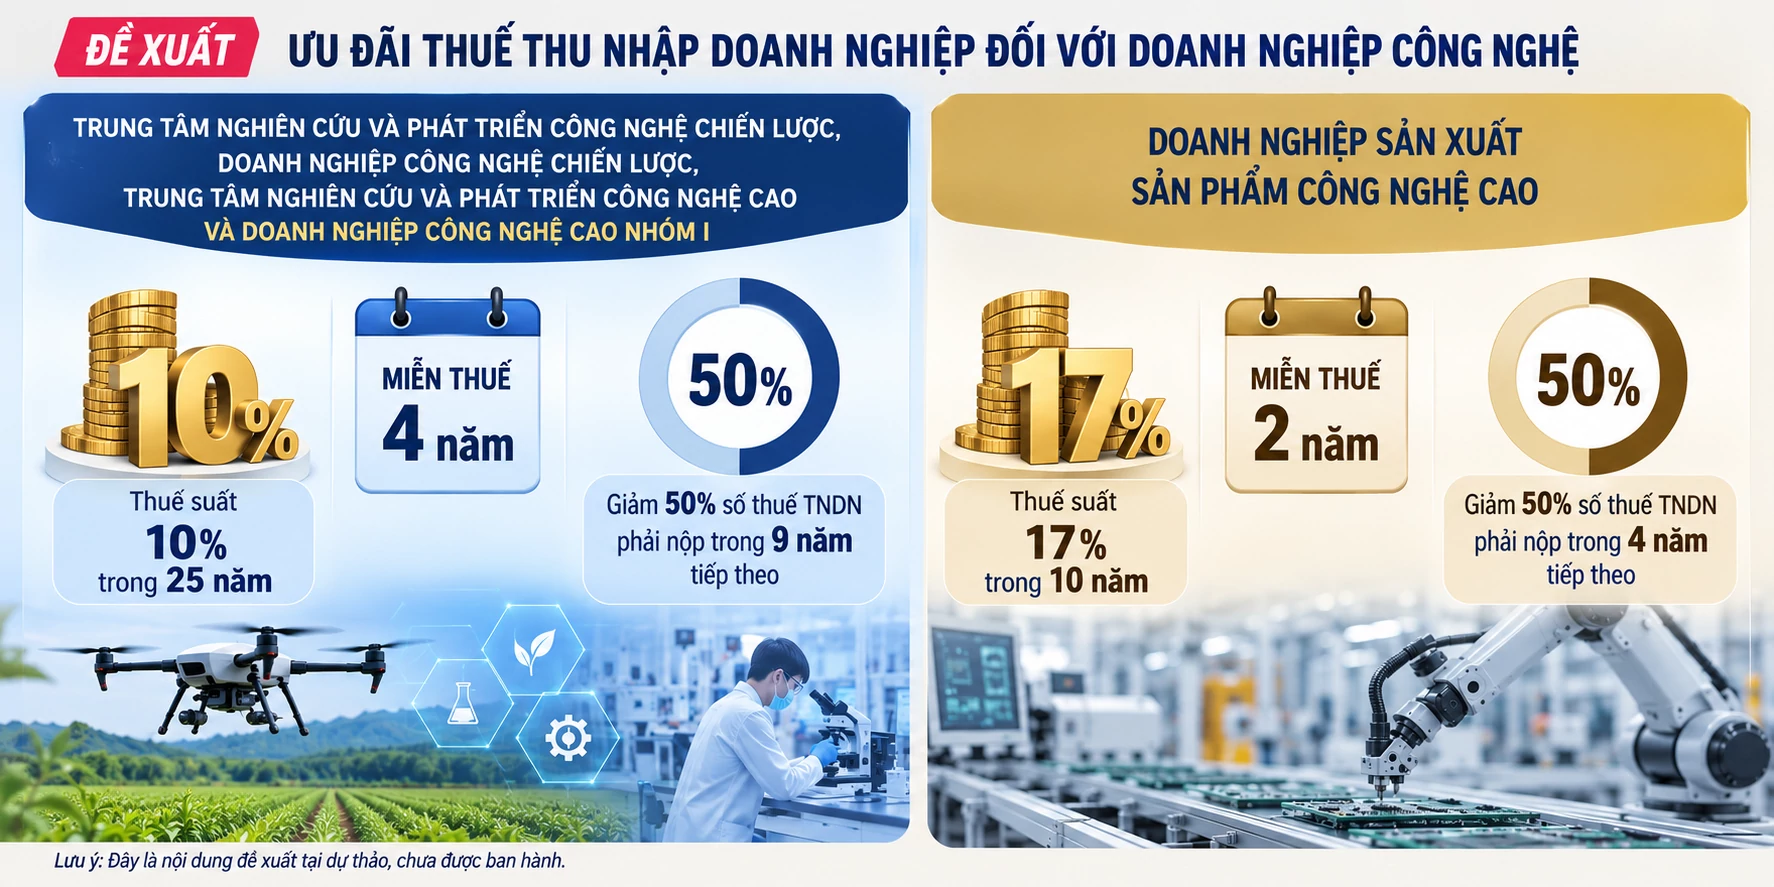
Một nội dung đáng chú ý là dự thảo bổ sung trung tâm nghiên cứu và phát triển công nghệ chiến lược, doanh nghiệp công nghệ chiến lược, trung tâm nghiên cứu và phát triển công nghệ cao, doanh nghiệp công nghệ cao nhóm 1 và doanh nghiệp sản xuất sản phẩm công nghệ cao vào diện áp dụng ưu đãi thuế.
Theo dự thảo, trung tâm nghiên cứu và phát triển công nghệ chiến lược, doanh nghiệp công nghệ chiến lược, trung tâm nghiên cứu và phát triển công nghệ cao và doanh nghiệp công nghệ cao nhóm I được áp dụng thuế suất 10% trong 25 năm, miễn thuế 4 năm và giảm 50% số thuế TNDN phải nộp trong 9 năm tiếp theo.
Đối với doanh nghiệp sản xuất sản phẩm công nghệ cao, mức ưu đãi được đề xuất là thuế suất 17% trong 10 năm, miễn thuế 2 năm và giảm 50% số thuế TNDN phải nộp trong 4 năm tiếp theo.
Dự thảo đồng thời quy định chuyển tiếp đối với các tổ chức, doanh nghiệp đã được cấp giấy chứng nhận doanh nghiệp công nghệ cao, giấy chứng nhận doanh nghiệp nông nghiệp ứng dụng công nghệ cao, giấy chứng nhận hoạt động ứng dụng công nghệ cao hoặc giấy chứng nhận cơ sở ươm tạo công nghệ cao, ươm tạo doanh nghiệp công nghệ cao theo Luật Công nghệ cao số 21/2008/QH12.
Các trường hợp này được tiếp tục hưởng ưu đãi thuế TNDN theo quy định của pháp luật tại thời điểm cấp giấy chứng nhận cho đến khi hết thời hạn ghi trên giấy chứng nhận.
Theo Bộ Tài chính, các quy định ưu đãi được bổ sung, nhằm bảo đảm sự đồng bộ, thống nhất giữa pháp luật về thuế và pháp luật có liên quan. Việc áp dụng mức ưu đãi cao đối với lĩnh vực công nghệ cao, công nghệ chiến lược và các trung tâm nghiên cứu, phát triển nhằm tăng cường năng lực tự chủ công nghệ, ưu tiên nội địa hóa, qua đó thúc đẩy sự phát triển của những lĩnh vực này.
Tác động của chính sách được đặt ở cả phía doanh nghiệp và nền kinh tế. Với doanh nghiệp công nghệ, ưu đãi thuế giúp giảm nghĩa vụ thuế trong những giai đoạn đầu hoặc trong thời gian doanh nghiệp phải dành nguồn lực lớn cho nghiên cứu, phát triển. Phần nguồn lực được giữ lại có thể được doanh nghiệp tiếp tục sử dụng cho đầu tư, nghiên cứu và mở rộng hoạt động sản xuất, kinh doanh.
Đối với nền kinh tế, định hướng ưu đãi tập trung vào công nghệ cao, công nghệ chiến lược và nghiên cứu, phát triển phù hợp với mục tiêu tăng cường năng lực tự chủ công nghệ và thúc đẩy đổi mới sáng tạo. Đây cũng là hướng chính sách được thể hiện trong các quy định mới về khoa học, công nghệ, đổi mới sáng tạo và phát triển kinh tế tư nhân.